Поиск
Фондовый рынок


Рост акций Apple на 5,31% 4 ноября выглядел особенно примечательно на фоне растущих опасений вокруг искусственного интеллекта. Уже через сутки Nasdaq Composite обвалился на 5,52%, Nvidia потеряла более 9%, а бумаги производителя iPhone снизились лишь на 1,53%. Инвесторы неожиданно нашли относительную защиту от распродажи технологического сектора в компании, которую ещё недавно критиковали за осторожность в ИИ-гонке.
У этой устойчивости есть финансовое объяснение. Apple зарабатывает на устройствах и сервисах, тогда как многие другие технологические корпорации вкладывают огромные средства в строительство вычислительной инфраструктуры. Но уже 6 ноября проявилась обратная сторона такого преимущества. Nasdaq начал восстанавливаться, а Apple продолжила дешеветь.
За день до крупнейшей за долгое время распродажи технологических акций Apple пережила мощный приток покупателей. 4 ноября её бумаги подорожали на 5,31%, завершив торги по $349,51. Капитализация компании поднялась примерно до $5,08 трлн.
Это произошло после двух неудачных сессий. Apple представила сильные квартальные результаты, но прогноз снижения рентабельности заставил часть инвесторов продавать акции. В начале недели рынок ещё пытался решить, что важнее: рекордная выручка или рост затрат.
Четыре торговых дня показывают, как быстро менялись настроения:
За этим движением скрывается важная перемена. В среду инвесторы активно покупали компанию, которая выглядела менее уязвимой к проблемам ИИ-инфраструктуры. В четверг её акции тоже падали, но гораздо медленнее рынка.
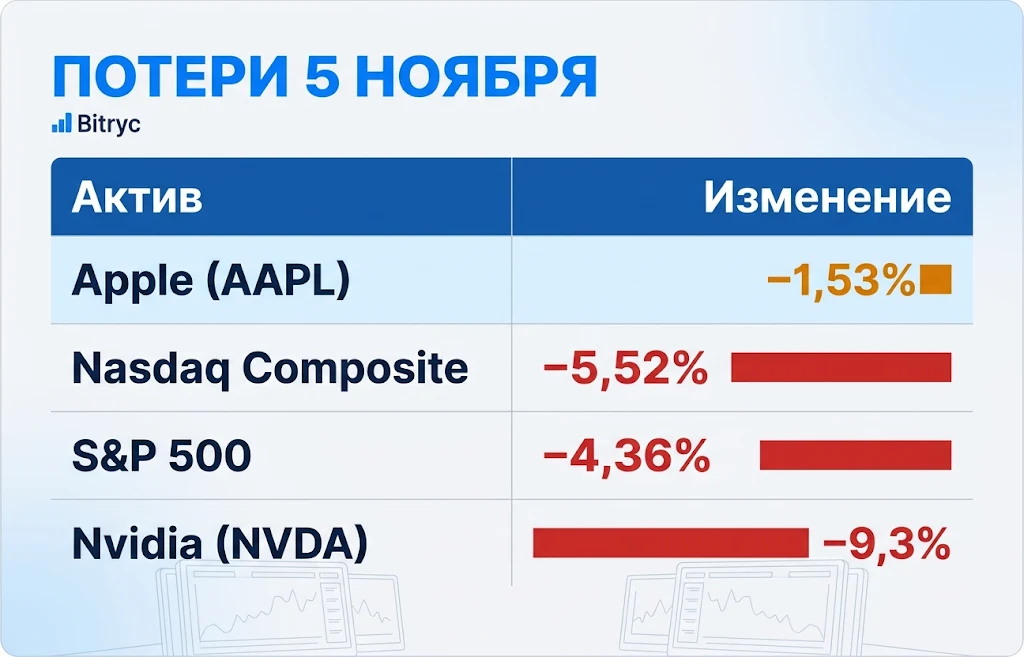
Разница особенно заметна на фоне Nvidia. Крупнейший поставщик ускорителей для искусственного интеллекта потерял за 5 ноября около 9,3%. Филадельфийский индекс полупроводниковых компаний SOX обвалился более чем на 12%.
Почему инвесторы так резко изменили отношение к компаниям, которые ещё недавно считались главными победителями технологического бума? Причину следует искать не только на Уолл-стрит.
Искусственный интеллект столкнулся с проблемой, которую нельзя решить одной новой моделью или более мощным процессором. Для работы дата-центров нужны электричество, вода для охлаждения и согласие местных властей на строительство.
Во время промежуточных выборов в США эти вопросы вышли на политический уровень. В ряде регионов жители поддержали ограничения на строительство крупных центров обработки данных. После успеха демократов усилились ожидания более строгого контроля над такими проектами.
Проблема затрагивает несколько участников рынка, причём последствия для каждого различаются:
Так политические решения на местном уровне могут влиять на стоимость крупнейших технологических корпораций. Оператор дата-центра откладывает запуск площадки, а производитель ускорителей рискует получить заказ позже.
5 ноября инвесторы начали закладывать подобный сценарий в цены акций. Это объясняет, почему обвал фондового рынка США оказался особенно болезненным для производителей микросхем и компаний, связанных с финансированием вычислительных мощностей.
Речь пока не о прекращении строительства всех дата-центров. Отдельные запреты, изменения разрешительных процедур и политические обещания имеют разную юридическую силу. Но даже задержка масштабных проектов может изменить финансовые расчёты компаний, которые планировали быстро наращивать продажи оборудования.
Apple оказалась в стороне от самой уязвимой части этой истории. Её покупатель платит за смартфон, компьютер или сервис, а не за часы аренды серверного ускорителя. Поэтому проблемы облачной инфраструктуры не так непосредственно отражаются на основных источниках выручки компании.
Однако полностью избежать расходов на искусственный интеллект Apple не может.
В финансовом 2026 году Apple направила на исследования и разработки $45,765 млрд. За год расходы увеличились на 32%. В отчётности компания прямо связывает часть роста с инфраструктурными затратами, включая искусственный интеллект.
На первый взгляд это плохо сочетается с образом технологического гиганта, который осторожно относится к ИИ-инвестициям. Но значение имеет не только сумма, а то, куда именно направляются деньги.
Финансовые потоки Apple позволяют разделить три разных направления:
Разница с крупнейшими облачными операторами заключается в характере инвестиций. Microsoft, Amazon и другие владельцы вычислительных платформ должны заранее финансировать здания, серверы, ускорители и энергоснабжение. Затем им необходимо обеспечить достаточную загрузку мощностей, чтобы инвестиции окупились.
Apple использует иную коммерческую модель. Новые ИИ-функции могут повышать привлекательность iPhone, расширять возможности программного обеспечения и удерживать пользователей внутри экосистемы. Компания получает выручку прежде всего от продажи устройств и связанных с ними услуг.
Это не означает, что ей не нужны собственные вычисления. Развитие Siri AI требует серверных ресурсов и постоянных затрат. Apple также разрабатывает собственные процессоры и программные решения. Просто для её бизнеса окупаемость ИИ не сводится к продаже вычислительных мощностей внешним клиентам.
В годовом отчёте Apple за 2026 финансовый год видно, что увеличение затрат на разработки уже стало существенной статьёй расходов.
Сдержанный подход к капитальному строительству может оказаться преимуществом, если инвестиционная активность в облачном секторе замедлится. Но при другом развитии событий он способен превратиться в слабость. Конкуренты могут быстрее внедрить ИИ-продукты, которые действительно приносят деньги.
Именно поэтому риски многотриллионных инвестиций в ИИ нельзя оценивать только по объёмам закупаемых ускорителей. Один бизнес продаёт вычислительные мощности, другой старается увеличить ценность уже существующих продуктов. У каждого своя экономика.
У Apple есть дополнительное преимущество, которое помогает финансировать эту стратегию.
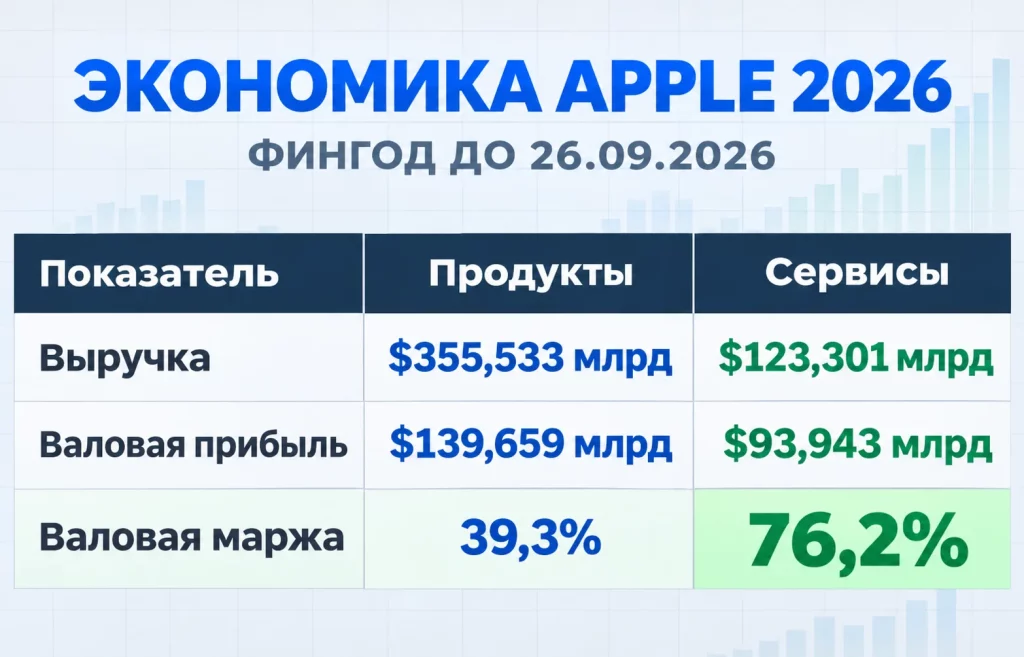
В 2026 финансовом году сервисы Apple принесли $123,301 млрд выручки. Это около четверти всех продаж компании. Но на них пришлось примерно 40% общей валовой прибыли.
Такой результат объясняется огромной разницей в рентабельности двух направлений. Валовая маржа сервисов достигла 76,2%, тогда как у продуктов составила 39,3%.
Каждый iPhone требует компонентов, сборки, перевозки и реализации. Даже если Apple продаёт дорогую модель, значительную часть полученных денег приходится направлять на покрытие производственных затрат.
Сервисы работают иначе. Подписки, облачное хранение, реклама и платежные услуги используют уже созданную экосистему. У них тоже есть расходы, однако дополнительная выручка нередко обходится дешевле, чем выпуск нового физического устройства.
Эта особенность особенно ценна в периоды, когда себестоимость электроники растёт.
Представим покупателя, который решил пользоваться смартфоном на год дольше. Apple может не получить доход от продажи нового устройства в текущем периоде, но продолжит зарабатывать на части его цифровых услуг. Чем больше установленная база активных устройств, тем шире возможности для таких поступлений.
Именно сервисы помогают компании меньше зависеть от одного поколения iPhone. При этом рекордные доходы от цифровых услуг не устраняют необходимость постоянно привлекать покупателей новых устройств.
В сентябрьском квартале 2026 года Apple получила $114,5 млрд выручки, что на 12% превысило результат годом ранее. Прибыль на акцию составила $2,10. Компания установила новые квартальные рекорды по общей выручке и продажам iPhone.
За сильными цифрами скрывалось обстоятельство, насторожившее рынок. Общая валовая маржа достигла 47,9%, но примерно один процентный пункт обеспечили возвраты ранее уплаченных пошлин.
На следующий квартал компания прогнозирует маржу 45–46%. Главная причина ожидаемого ухудшения связана с подорожанием памяти. Дополнительные расходы потребуются и на развитие ИИ-функций.
И здесь возникает неприятное пересечение двух разных историй. Масштабное расширение вычислительной инфраструктуры повышает спрос на современные микросхемы памяти. Apple закупает память для собственных устройств и сталкивается с ростом стоимости компонентов. Даже если инвесторы начнут сомневаться в окупаемости дата-центров, уже заключённые контракты и ограниченные производственные мощности могут сохранять высокие цены на комплектующие.
Получается, что Apple выигрывает от меньшей зависимости от строительства серверных площадок, но одновременно оплачивает часть последствий ИИ-бума через себестоимость продукции.
По итогам 6 ноября рыночная стоимость Apple оставалась около $5 трлн. Коэффициент P/E составлял примерно 38,3, то есть инвесторы оценивали бизнес более чем в 38 годовых прибылей.
Такая цена предполагает, что компания продолжит уверенно зарабатывать и увеличивать прибыль на акцию. Но высокая рентабельность прошлого года сама по себе не гарантирует сохранения столь дорогой оценки.
Следующая проверка придётся на праздничный квартал. Apple прогнозирует рост общей выручки на 7–10% год к году и увеличение сервисных доходов на 8–9%.
Для инвесторов особенно важны три показателя:
При этом существует риск, который не зависит от результатов отдельного квартала. Если инвесторы продолжат сокращать вложения в технологический сектор, продажи крупных индексных фондов могут затронуть Apple вместе с другими компаниями.
Пятничная сессия уже продемонстрировала такую неоднозначность. Nasdaq Composite прибавил 1,09%, а Nvidia восстановила часть потерь. Акции Apple, напротив, закрылись ниже предыдущего дня.
Причина вполне понятна. Когда инвесторы ищут относительную защиту от проблем ИИ-инфраструктуры, Apple выглядит привлекательнее производителей чипов. Но когда рынок вновь начинает покупать самые сильно подешевевшие бумаги, осторожная бизнес-модель уже не обеспечивает ей такого преимущества.
До распродажи инвесторы оценивали капитализацию Apple в $5 трлн на фоне ожиданий сильной отчётности и высокого спроса на новые устройства. Теперь к этим ожиданиям добавилась задача сохранить прибыльность при подорожавшей памяти и растущих расходах на ИИ.
4 ноября Apple оказалась одним из главных фаворитов Уолл-стрит. Через день её акции выдержали обвал Nasdaq значительно лучше производителей микросхем. Но два последовательных снижения показали предел этой устойчивости.
Рост акций Apple может продолжиться, если компания выполнит прогноз по продажам, удержит маржу в ожидаемом диапазоне и сохранит прибыльность сервисов. При оценке около $5 трлн даже небольшое разочарование в этих показателях способно дорого обойтись акционерам.
Больше новостей здесь.
Полезное
Акции Oracle: Microsoft сворачивает...
Почему падает NEAR: минус 7% вопреки...
Запасы нефти в мире: 48,3% на Ближнем...
Национализация бизнеса в России: Japan...
Обвал фондового рынка США: Nasdaq 100...
Регулирование криптовалют: что изменит...
Рынок нефти США: Brent обвалилась на $9,58
Темпы роста ВВП по странам 2027: почему...
Фондовый рынок Китая: инвесторы...
Дайджест сырьевого рынка за 04.11.2026:...
Другие новости
Фондовый рынок
Акции Oracle: Microsoft сворачивает аренду ИИ-серверов
Финансовый рынок
Курс USD/INR растёт несмотря на повышение ставки RBI
Фондовый рынок
Индекс TAIEX обогнал KOSPI: Тайвань стал лидером 2026
Срочный рынок
Спрос Китая на нефть взвинтил цены от Конго до Бразилии
Финансовый рынок
Южнокорейская вона взлетела до максимума за два года
Фондовый рынок
Европейские гособлигации распродают: что пугает рынок?
Финансовый рынок
Ралли форинта под угрозой: Barclays ждет падения HUF