Поиск
Крипто рынок


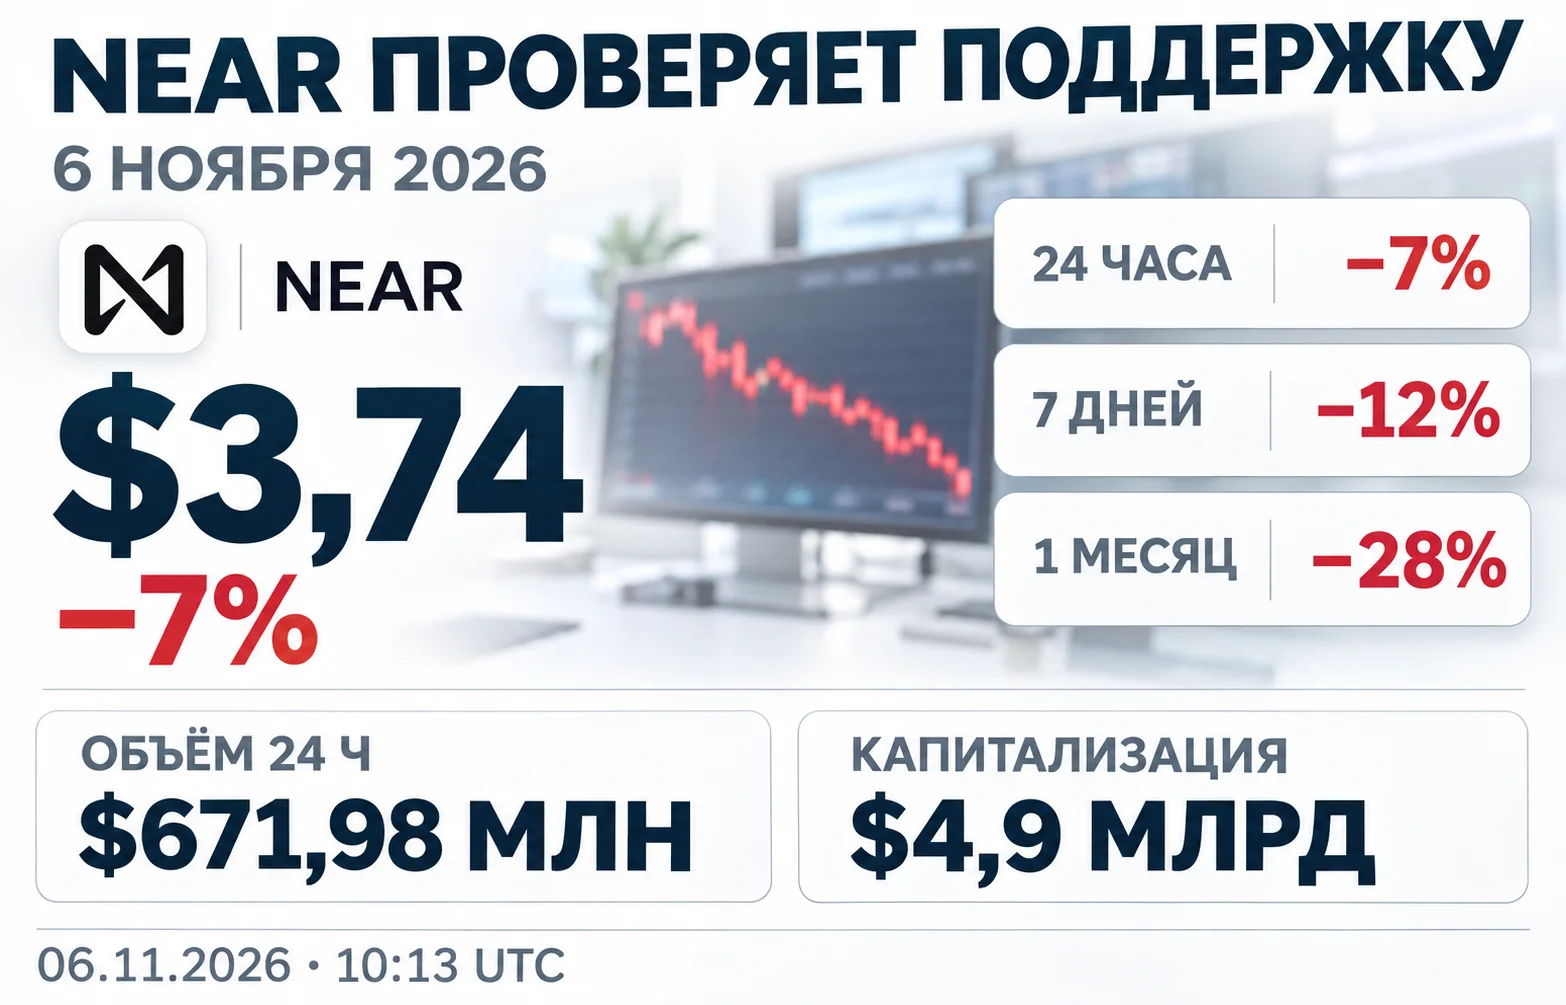
Почему падает NEAR, хотя сообщество поддержало уменьшение выпуска новых токенов, а на графике появился сигнал на покупку? Утром 6 ноября 2026 года криптовалюта торговалась около $3,74, потеряв почти 7% за сутки. Снижение совпало с массовым закрытием позиций на крипторынке и обвалом американских технологических акций. У сторонников NEAR есть аргументы в пользу восстановления, но пока они не изменили направление торгов.
К 10:13 UTC 6 ноября NEAR стоил примерно $3,74. За предшествующие сутки цена находилась между $3,63 и $4,05, а объём торгов достигал $671,98 млн. По тому же рыночному срезу за неделю токен подешевел приблизительно на 12%, за месяц на 28%. Капитализация опустилась к $4,9 млрд. Значит, продавцы преобладали уже до нынешней сессии, а пятничное снижение продолжило коррекцию, начавшуюся в октябре.
Накануне американский Nasdaq Composite рухнул на 5,5%, а S&P 500 потерял 4,4%. Инвесторы избавлялись прежде всего от акций производителей чипов и компаний, связанных со строительством центров обработки данных для искусственного интеллекта. Политические опасения после промежуточных выборов в США наложились на вопросы об окупаемости гигантских расходов на ИИ. Обвал фондового рынка США 5 ноября затронул не только технологических гигантов, но и другие отрасли.
Криптовалюты торгуются круглосуточно, поэтому их реакция не ограничивается временем работы Уолл-стрит. В период резкого сокращения рисковых вложений часть инвесторов продаёт и акции, и цифровые активы, чтобы сохранить ликвидность. Особенно уязвимы токены, в которых объёмы заявок на покупку заметно уступают крупнейшим криптовалютам. Но совпадение падения NEAR и Nasdaq само по себе не устанавливает, кто именно продавал токен и какие позиции закрывались первыми.
Дополнительный импульс дают сделки с кредитным плечом. На фоне распродажи 5–6 ноября стоимость принудительно закрытых позиций на криптовалютных площадках превысила $1 млрд в отдельных суточных срезах. Основная часть пришлась на ставки на рост. Когда цена опускается ниже допустимого уровня обеспечения, биржа закрывает такую позицию, добавляя новые заявки на продажу в момент ослабления спроса.
Это объясняет скорость движения, но не доказывает, что все продажи NEAR были вызваны ликвидациями. В начале цепочки могли стоять обычное сокращение портфелей, фиксация прежней прибыли и продажа токенов держателями без заёмных средств. При суточном обороте около $672 млн рынок способен быстро менять направление, если крупные заявки встречают недостаточную глубину встречного спроса.
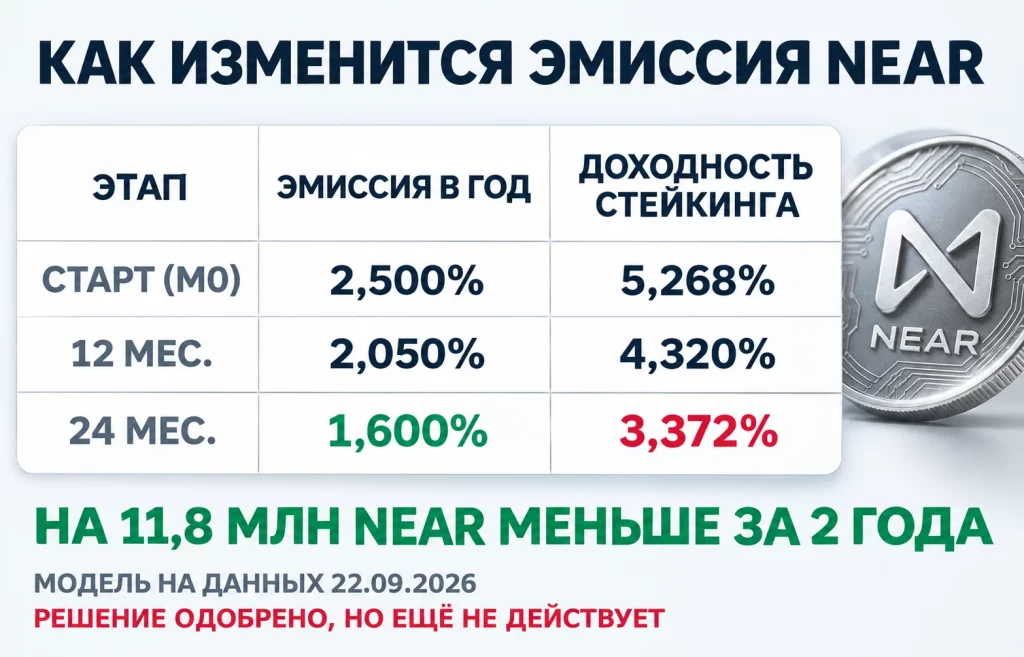
Ещё 2 ноября участники системы управления House of Stake поддержали HSP-029. Официальное предложение о сокращении эмиссии NEAR предусматривает постепенное снижение максимального годового выпуска токенов с 2,5% до 1,6%. Изменение растянуто на 24 месяца, без одномоментного уменьшения наград для всех участников сети.
Разница составляет 0,9 процентного пункта, или 36% от прежнего максимального темпа выпуска. Речь идёт о количестве новых монет, а не об автоматическом сокращении уже обращающегося предложения. Награды продолжают распределяться между участниками стейкинга и казначейством протокола в соотношении 90 к 10. Изменяется размер потока новых токенов, но не сам принцип распределения.
Разработчики модели рассчитывают, что за первые два года сеть выпустит на 11,8 млн NEAR меньше, чем при сохранении прежних параметров. На шестилетнем горизонте оценка предотвращённого выпуска достигает 66,1 млн монет. Эти расчёты учитывают постепенное снижение ставки. Они не означают, что названные токены будут выкуплены на бирже или уничтожены после выпуска.
У решения есть и календарь. Голосование House of Stake успешно завершилось, однако документ ещё предусматривает период возможного вето Совета безопасности, последующую отсрочку перед началом изменений и принятие обновления валидаторами. В проекте предусмотрены 14 дней для рассмотрения возможности вето и 90-дневный подготовительный период. На 6 ноября новая ставка 1,6% ещё не действует. Поэтому реакцию торгов нельзя объяснять уже состоявшимся снижением ежедневного предложения.
Уменьшение эмиссии затрагивает не только будущую долю владельцев токенов, но и доходность стейкинга. В расчётной модели HSP-029, основанной на состоянии сети 22 сентября, валовая годовая доходность должна постепенно сократиться примерно с 5,27% до 3,37% при неизменной доле монет в стейкинге. По мере изменения участия результат может отличаться.
Для тех, кто просто хранит NEAR, более медленное увеличение общего предложения выгодно. Владелец получает меньшую долю размытия своего участия в сети. Для делегатора, который рассчитывает на регулярные выплаты, выгода менее очевидна. Ему придётся сравнивать уменьшение количества получаемых монет с возможным изменением их рыночной стоимости.
Предложенная реформа рассчитана на годы, а продавцы оценивают свои позиции каждый день. Участник, купивший NEAR перед октябрьским максимумом около $6, мог потерять существенную часть стоимости вложения. Даже привлекательная перспектива меньшей эмиссии не отменяет желания ограничить текущие убытки. Для краткосрочного трейдера изменение наград через два года зачастую менее значимо, чем сегодняшняя цена обеспечения на бирже.
Есть и более глубокий конфликт интересов. По измерениям, использованным авторами HSP-029, 57,3% предложения NEAR на 22 сентября не находилось в стейкинге. Такие владельцы выигрывают от замедления выпуска новых монет без прямого сокращения собственных наград. Участники стейкинга и операторы валидаторов, напротив, должны перестроить расчёты доходности.
Авторы предложения оценили экономику действующих узлов. При принятых ими предположениях о цене NEAR, расходах на оборудование и структуре владения переход к целевой ставке лишил бы возможности полностью покрывать собственные затраты 24 из 405 оцениваемых валидаторских пулов. Это расчёт для определённых условий, а не сообщение об остановке 24 действующих узлов. Но он показывает реальную цену реформы для небольшой части операторов, особенно тех, кто обслуживает делегированные монеты и почти не владеет собственными.
Сеть должна поддерживать достаточную экономическую мотивацию валидаторов. Снижение наград способно заставить менее прибыльных операторов менять комиссии или искать дополнительные делегированные средства. Если часть участников уйдёт, доля токенов в стейкинге изменится, а вместе с ней пересчитается и доходность оставшихся. Поэтому реакция экосистемы на реформу будет зависеть не только от цены NEAR, но и от распределения капитала между узлами.
Сентябрь давал совсем другую картину. После запуска конфиденциальной торговли бессрочными контрактами цена NEAR за сутки прибавляла 25,79%, достигнув $3,4580 на Binance в одном из дневных срезов 18 сентября. Позже рост продолжился, и к октябрю токен приближался к $6. Теперь рынок оценивает те же технологические перспективы на фоне принудительных продаж и менее благоприятного отношения к риску.
Разница между корпоративной или сетевой новостью и рыночным спросом проявляется особенно резко во время ликвидаций. Снижение будущей эмиссии не создаёт немедленную заявку на покупку. Чтобы цена росла, покупатели должны поглотить предложение существующих владельцев по текущим котировкам. Пока они этого не сделали, положительное изменение экономической модели способно сосуществовать с падением токена.
На дневном графике NEAR аналитик Али Мартинес обнаружил сигнал TD Sequential, который используется для поиска возможного истощения продолжительного ценового движения. Для трейдеров это повод обратить внимание на вероятный разворот после серии снижений. Однако такой индикатор показывает конфигурацию прошлых свечей, а не фактическое появление нового покупателя с достаточным капиталом.
Сигнал выглядит особенно спорно на фоне недавней истории. По наблюдениям Мартинеса, 12 октября индикатор сформировал комбинацию Sequential Aggressive 13. После неё NEAR прошёл от района $6 к $3,63, потеряв около 39,6%. Показатели одного технического инструмента могут появляться в разные моменты тренда; дальнейший результат зависит от поведения цены и объёмов, а не от самого названия сигнала.
Текущая картина других индикаторов менее оптимистична. На дневном интервале линия MACD находилась примерно на уровне −0,241, ниже сигнальной линии −0,130. Гистограмма оставалась отрицательной, около −0,110. С октября на графике также продолжала формироваться последовательность снижающихся максимумов и минимумов. Это больше похоже на сохраняющуюся коррекцию, чем на уже состоявшийся переход к устойчивому росту.
Средний истинный диапазон ATR составлял около $0,431. При цене около $3,74 такой размах выглядит значительным и делает торговлю рядом с поддержкой чувствительной к резким движениям. ATR отражает характер недавних колебаний, а не указывает, на сколько долларов токен обязательно изменится в следующую сессию.
Наблюдатели называли разные условия для покупки. Михаэль ван де Поппе выделял цены ниже $3,50 как более привлекательную область накопления. Джаннис Андреу обращал внимание на $3,60–3,80, где покупателям необходимо удержать диапазон, прежде чем рассчитывать на восстановление. Али Мартинес рассматривал $4,30 и $4,80 как возможные цели отскока. Это ориентиры аналитиков, а не размещённые ими гарантированные заявки.
У похожих ожиданий есть давний пример на другом рынке. Даже приток средств в Bitcoin-ETF способен совпадать со снижением биткоина, если продавцы на остальных площадках активнее покупателей. С NEAR механизм ещё нагляднее. Технический сигнал и будущий дефицит новых монет могут поддержать интерес, но без достаточного спроса котировка продолжит реагировать на общие рыночные продажи.
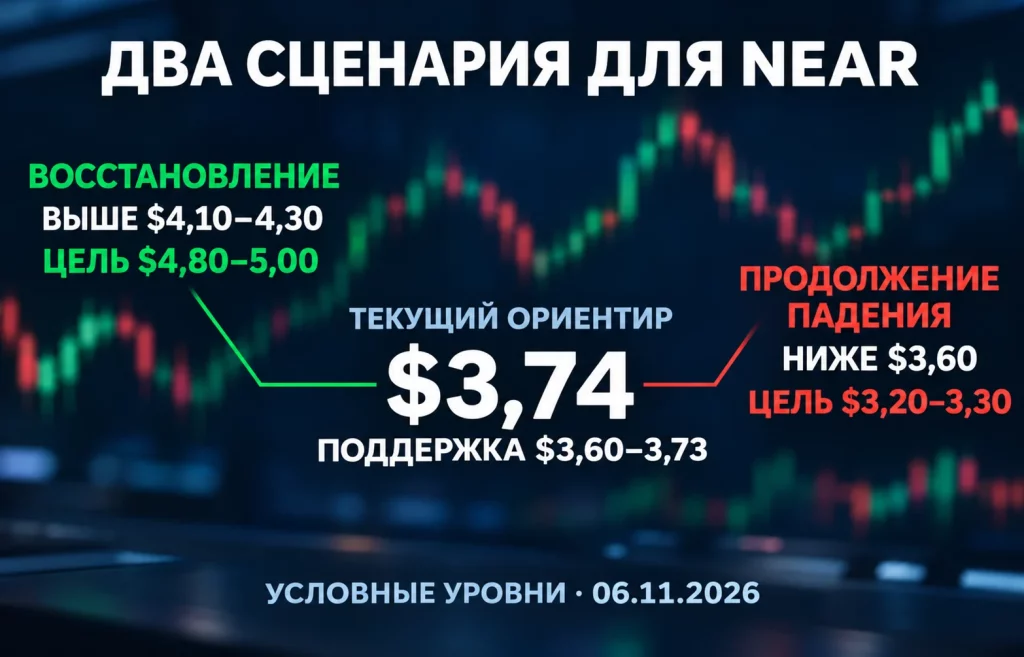
Ближайшую область интереса покупателей аналитики размещают между $3,60 и $3,73. Внутри суток 6 ноября цена уже опускалась до $3,63, поэтому проверка поддержки идёт не в отдалённой перспективе, а непосредственно в текущем диапазоне. Повторные попытки удержаться над ним могут замедлить снижение. Но покупателям потребуется преодолеть встречные продажи, которые раньше возникали на более высоких ценах.
Для устойчивого восстановления первого отскока недостаточно. Закрепление выше $4,00 улучшило бы краткосрочную техническую картину. Следующая зона $4,10–4,30 важна потому, что на ней может проявиться готовность покупателей платить дороже даже после сильной коррекции. При преодолении этого диапазона аналитики рассматривают движение к $4,80–5,00, а затем, при сохранении импульса, к прежним максимумам около $5,50–6,00.
Негативный сценарий связан с дневным закрытием ниже $3,60. Тогда внимание сместится к $3,20–3,30, а при продолжении общего падения крипторынка возможна проверка $2,80–3,00. Указанные уровни получены из технического анализа дневного графика и зависят от новых торговых данных. Для держателей токена важнее не отдельное касание цифры, а способность рынка удерживать цену после него.
Участникам рынка предстоит оценить несколько конкретных сигналов:
Пятничная распродажа оставила NEAR между двумя разными временными горизонтами. В ближайшие дни результат определят спрос, ликвидность и направление крипторынка. На горизонте двух лет более медленная эмиссия может улучшить положение владельцев токена, хотя сократит выплаты участникам стейкинга. Именно поэтому вопрос, почему падает NEAR после положительного голосования, пока имеет вполне рыночный ответ. Долгосрочная реформа ещё не заработала, а продавцы действуют уже сегодня.
Больше новостей здесь.
Полезное
Запасы нефти в мире: 48,3% на Ближнем...
Национализация бизнеса в России: Japan...
Обвал фондового рынка США: Nasdaq 100...
Регулирование криптовалют: что изменит...
Рынок нефти США: Brent обвалилась на $9,58
Темпы роста ВВП по странам 2027: почему...
Фондовый рынок Китая: инвесторы...
Дайджест сырьевого рынка за 04.11.2026:...
Промежуточные выборы в США: разгром...
Постквантовая защита Ethereum: успеют ли...
Другие новости
Срочный рынок
Запасы нефти в мире: 48,3% на Ближнем Востоке
Финансовый рынок
Национализация бизнеса в России: Japan Tobacco попала под каток
Фондовый рынок
Обвал фондового рынка США: Nasdaq 100 потерял $2,3 трлн
Финансовый рынок
Курс USD/CHF растёт: почему доллар сильнее франка?
Срочный рынок
Цена на сахар достигла максимума с 2024 года
Фондовый рынок
Своп на совокупный доход: чем TRS опасен для облигаций?
Финансовый рынок
Ракета Spectrum достигла орбиты: прорыв для Европы
Срочный рынок
Дефицит медного концентрата в Китае бьет по заводам
Финансовый рынок
Sell America возвращается: инвесторы теряют доверие к США?
Фондовый рынок
Qwen3.8-Max: Alibaba бросила вызов лидерам ИИ