Поиск
Фондовый рынок


Фондовый рынок Китая начал 2026 год с рекордного оборота и надежд на технологический прорыв, но к ноябрю настроение частных инвесторов резко изменилось. После распродажи производителей микросхем и других быстрорастущих компаний сократилось открытие брокерских счетов, а участники торгов уменьшили позиции с заёмным финансированием. Пекин отвечает дешёвыми кредитами на выкуп акций и расширением поддержки фондов, однако даже сильный отскок котировок 4 ноября пока не вернул рынку уверенность начала года.
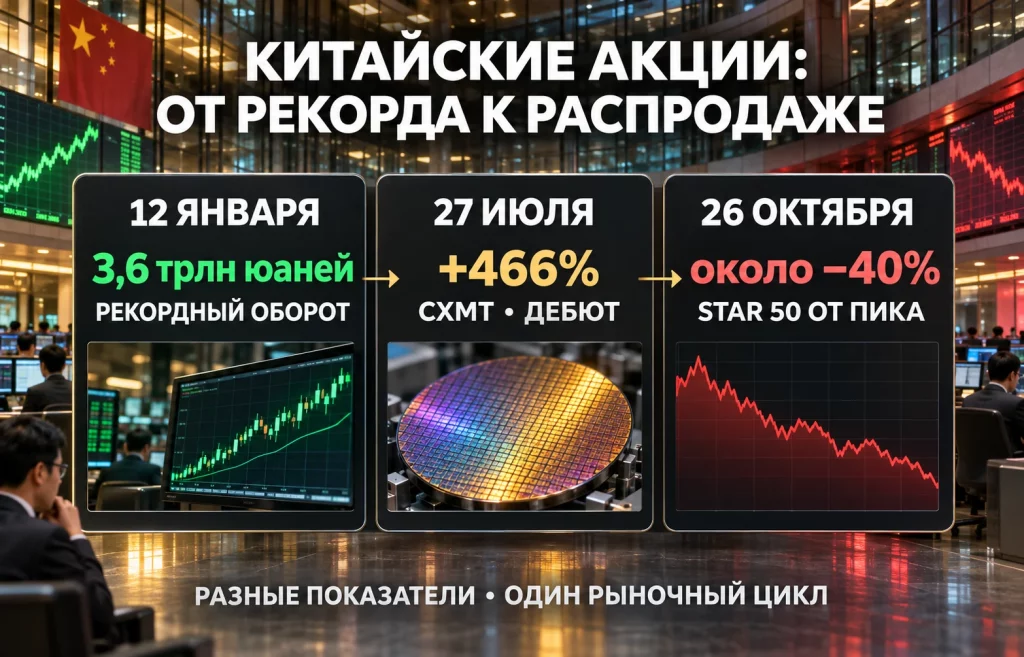
12 января оборот акций на биржах Шанхая и Шэньчжэня достиг 3,6 трлн юаней, или примерно $516 млрд. Это был рекорд стоимости бумаг, сменивших владельцев за один торговый день, а не объём новых денег, поступивших в компании. Участники рынка активно покупали акции на ожиданиях роста китайского искусственного интеллекта, коммерческой космонавтики и отечественного производства сложной электроники. Шанхайский индекс тогда поднялся до максимальных уровней более чем за десятилетие.
К лету особенно дорогими стали истории, связанные с независимостью Китая от зарубежных поставщиков микросхем. 27 июля производитель памяти CXMT провёл дебютные торги на технологической площадке STAR Market: акции закрылись по 49 юаней против цены размещения 8,66 юаня, прибавив 466%. Капитализация достигла примерно 3,3 трлн юаней. При этом в свободном обращении после размещения находилась небольшая доля бумаг, около 6,73%, что усиливало влияние ажиотажного спроса на цену.
Такой старт объясняет характер последующего разочарования. Технологическая компания действительно может наращивать производство, получать государственные заказы и осваивать новые продукты. Но инвестор, покупающий её акции после многократного скачка, платит сегодня за прибыль, которую бизнес ещё только должен заработать. Если будущие денежные потоки не подтверждают оценку, курс может упасть даже при сохранении перспектив отрасли.
К 26 октября индекс STAR 50, включающий крупнейшие ликвидные компании инновационной площадки Шанхая, находился примерно на 40% ниже июльского максимума. Более широкий CSI 300, объединяющий крупные компании разных секторов, также оказался под сильным давлением. Разница важна: падение технологических акций было глубже, чем движение всего китайского рынка, хотя и общий индекс испытывал последствия слабого спроса и проблем в недвижимости.
Кризис затронул не одну группу спекулятивных бумаг. После снижения стоимости крупных технологических компаний инвесторы начали пересматривать и риск других активов. Когда дорожают акции, высокая ликвидность помогает рынку поглощать новые размещения; при падении желание удерживать денежный резерв становится сильнее желания купить очередную новинку. Поэтому снижение индекса STAR 50 связано с более широким вопросом о доверии к будущим доходам китайских компаний.
В Китае насчитывается около 250 млн розничных участников фондового рынка. Это масштаб инвесторской базы, а не число людей, которые одновременно торговали в октябре или понесли одинаковые убытки. Для ежедневного движения котировок важнее активность тех, кто сейчас готов открыть счёт, внести дополнительные средства и удерживать купленные бумаги во время просадки.
В октябре число новых брокерских счетов сократилось более чем на 30%. Одновременно инвесторы сворачивали покупки с использованием заёмных средств. Общий остаток маржинального финансирования, превышавший 3 трлн юаней в июне, к началу ноября составлял около 2,3 трлн. Эти показатели измеряют разные процессы: регистрация счёта показывает приток потенциальных участников, кредитный остаток отражает размер непогашенных займов под биржевые позиции. Но оба сигнала говорят об ослаблении готовности принимать риск.
Покупка акций в кредит усиливает движение в обе стороны. Пока котировки растут, инвестор получает доход на капитал, превышающий собственные средства, и может расширять позицию. При снижении цены обеспечение по кредиту дешевеет. Брокер вправе потребовать дополнительный залог или сократить позицию по правилам договора; в неблагоприятной ситуации продажа происходит тогда, когда цена уже низкая. Это превращает часть первоначальной коррекции в дополнительное давление предложения.
Сокращение заёмных позиций само по себе может делать систему устойчивее: меньше кредитного плеча означает меньшую вероятность цепочки вынужденных продаж. Проблема для рынка в том, что вместе с долгом уходит покупатель, который ещё недавно поддерживал обороты. Вернуть его одним удачным торговым днём сложно, если он сомневается в оценке компаний или опасается повторного снижения.
Есть и фундаментальное препятствие. Китайские домохозяйства продолжают сталкиваться с последствиями длительного спада недвижимости и слабого внутреннего потребления. В такой обстановке свободные сбережения конкурируют за назначение: семья может держать их на депозите, направить на погашение обязательств или вложить в акции. Рискованные технологические бумаги проигрывают эту конкуренцию, когда обещанная высокая доходность оборачивается заметными убытками на счёте.
Поэтому нынешнее охлаждение нельзя объяснить исключительно поведением азартных трейдеров. Рынок одновременно переживает пересмотр стоимости бизнеса и снижение готовности частного капитала оплачивать неопределённость. В стратегиях защиты капитала при падении технологических акций ключевое различие проходит между владельцем бумаг без долга и участником, которому необходимо поддерживать залог. На китайском рынке эта разница теперь влияет и на общий спрос.
История CXMT показывает, почему ставка на технологическую независимость не всегда превращается в удачную инвестицию. Компания выпускает оперативную память, востребованную в компьютерах, серверах и системах искусственного интеллекта. Расширение внутреннего производства снижает зависимость Китая от внешних поставщиков и соответствует промышленным приоритетам Пекина. Но почти шестикратный рост котировки в день размещения означает, что рынок сразу заложил в цену чрезвычайно высокие ожидания.
При малой доле свободно обращающихся акций даже относительно ограниченный поток заявок способен резко поднять котировки. Для первых покупателей размещения это может принести крупную бумажную прибыль. Для инвестора, пришедшего позже по высокой цене, действует совсем другая арифметика: последующий рост прибыли должен оправдать уже выросшую капитализацию. Дополнительное предложение акций по окончании ограничений на продажу также способно повлиять на баланс спроса и предложения, хотя сроки и фактический объём таких продаж нужно оценивать отдельно.
Китайская промышленность не ограничивается производителями памяти. Отчёт аккумуляторной CATL за третий квартал обнаружил похожее напряжение между масштабом бизнеса и выгодой акционеров: выручка выросла на 58,58% год к году, а чистая прибыль на 14,54%. Продажи расширяются намного быстрее конечного финансового результата. Реакция рынка на замедление роста прибыли CATL подтверждает, что даже лидер растущей отрасли сталкивается с жёсткими требованиями инвесторов к рентабельности.
У производителей чипов свои особенности. Память остаётся циклическим рынком: цены на неё зависят от загрузки заводов, запасов заказчиков и объёма предложения. Торговые ограничения США способны усилить спрос на китайские разработки внутри страны, но одновременно осложнить доступ к отдельному оборудованию и технологиям. В результате государственная стратегическая ценность предприятия не даёт готового ответа о его справедливой биржевой оценке.
Последствия затрагивают и будущие размещения. Если инвесторы требуют большего дисконта, компании привлекают меньше денег при продаже той же доли капитала. Если выпуск акций откладывается, предприятиям приходится опираться на собственные средства, кредиты или помощь стратегических инвесторов. Китайские технологии могут продолжать развиваться, но стоимость финансирования такого развития для частного рынка становится выше.
2 ноября китайские финансовые власти представили новый пакет мер поддержки. Центральный банк объявил о третьем этапе механизма обмена активов, позволяющего брокерам и управляющим компаниям получать ликвидность для инвестиций в акции. Регулятор сообщил, что 31 организация подала заявки на сумму свыше 100 млрд юаней. В первых двух этапах участвовали 28 организаций, а общий объём проведённых операций составлял 105 млрд юаней к концу октября.
Отдельный инструмент предназначен для кредитования обратного выкупа акций и увеличения пакетов акционерами. Его сделали постоянным, а ставку специального рефинансирования снизили с 1,25% до 1%. Это ставка механизма предоставления средств через финансовую систему, а не обещание выдать любому частному инвестору кредит под 1%. Поддержка должна создавать спрос через компании и профессиональных участников, а не прямую раздачу денег домохозяйствам.
С начала января по конец октября 645 компаний Шанхая и Шэньчжэня раскрыли 700 планов обратного выкупа на совокупные 237,7 млрд юаней. Фактические покупки в тот же период провели 747 компаний на 134,5 млрд юаней. Количество компаний различается, поскольку объявление новой программы и исполнение покупок не обязаны происходить в одном календарном периоде. Из объявленных планов около 115 млрд юаней приходились на выкуп с последующим погашением акций, способный уменьшить их число в обращении.
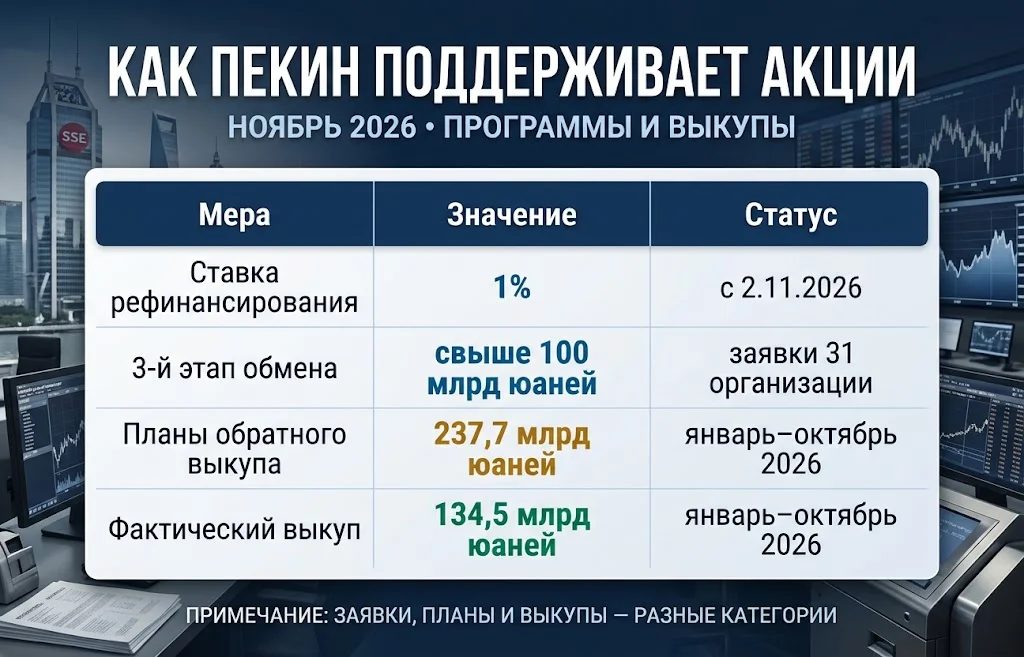
В официальном сообщении китайского регулятора также говорится о намерении облегчить защитный выкуп для компаний, чьи акции опустились ниже цены размещения. При этом часть изменений правил ещё находится на стадии подготовки. Реализованные выкупы, запланированные покупки и заявки на финансирование нельзя складывать в одну сумму фактически потраченных государственных средств: у них различаются участники, сроки и степень исполнения.
Другой канал поддержки связан с биржевыми фондами. К 2 ноября первые 18 активно управляемых ETF привлекли более 35 млрд юаней, причём часть фондов ещё должна была приступить к вложению собранных денег. Это помогает формировать устойчивую институциональную базу спроса, но не обязывает управляющих немедленно покупать конкретные технологические акции по любой цене.
Главный экономический расчёт властей понятен. Когда корпорации выкупают собственные бумаги, а финансовые организации получают возможность увеличивать позиции без дорогостоящей продажи других активов, на рынке появляется дополнительный покупатель. Он может остановить каскад снижения. Но дешёвое финансирование не заменяет рост прибыли и не отменяет риск, что частные владельцы воспользуются отскоком для выхода из убыточных вложений.
4 ноября на китайских биржах произошёл резкий разворот:
Это цены закрытия среды по местному времени, а не внутридневные значения четверга, 5 ноября. Покупатели отреагировали на новые меры поддержки, однако индекс STAR 50 даже после скачка оставался ниже отметки 1315,50 пункта, зафиксированной 26 октября.
Рынку предстоит пройти более сложную проверку, чем один день роста. Устойчивое восстановление можно будет отличить от краткого отскока по нескольким самостоятельным признакам:
Позитивный исход возможен, если поддержку властей подхватят корпоративные прибыли и частные покупатели. Тогда государственные инструменты помогут пережить период недостатка ликвидности, а последующие подъёмы будут меньше зависеть от новых распоряжений регулятора. В технологическом секторе особенно важны подтверждённые заказы, рентабельность производства памяти и способность компаний финансировать расширение без постоянного увеличения долга.
Противоположный сценарий тоже реален. Крупные покупки фондов могут вызвать несколько сильных сессий, после которых держатели убыточных бумаг начнут фиксировать сокращение потерь. При слабом потреблении и сохраняющихся вопросах к стоимости технологических компаний такой отскок не обязательно перерастёт в новый цикл роста. Снижение кредитного плеча при этом продолжится, а обороты останутся ниже пиков начала года.
Следующий показатель, который многое скажет о состоянии фондового рынка Китая, лежит за пределами ежедневного изменения STAR 50. Власти уже обозначили источники финансирования и правила поддержки; теперь рынок сможет сопоставить реальные объёмы выкупа с поведением частных инвесторов и прибылью компаний. Именно это сочетание определит, станет ли ноябрьский подъём восстановлением доверия или очередной передышкой после распродажи.
Больше новостей здесь.
Полезное
Рынок нефти США: Brent обвалилась на $9,58
Темпы роста ВВП по странам 2027: почему...
Дайджест сырьевого рынка за 04.11.2026:...
Промежуточные выборы в США: разгром...
Постквантовая защита Ethereum: успеют ли...
Прогноз на $17 млрд поддержал акции AMD
Курс XRP у $1,25: почему новые кошельки...
Нефть Ближнего Востока: рынок увидел...
Курс юаня к доллару: Китай нажал на тормоз
Крупнейшие компании Европы: ASML вдвое...
Другие новости
Срочный рынок
Рынок нефти США: Brent обвалилась на $9,58
Финансовый рынок
Темпы роста ВВП по странам 2027: почему Ирак впереди?
Крипто рынок
Дайджест криптоновостей за 05.10.2026: BTC у $87 000
Фондовый рынок
Schneider Electric покупает PTC за $22,6 млрд ради гонки ИИ
Срочный рынок
Поставки СПГ через Ормуз растут, но риски остаются
Финансовый рынок
Курс EUR/USD упал до минимума за 17 месяцев
Срочный рынок
Газовые турбины для дата-центров: спрос бьёт рекорды
Финансовый рынок
Курс рубля в 2026 году: почему доллар снова выше 80 ₽?
Фондовый рынок
Индекс S&P/ASX 200 обновил рекорд на фоне роста BHP
Крипто рынок
Zcash обвалился на 40%: эмиссия ZEC под угрозой