Поиск
Срочный рынок


Сырьевые рынки входят во вторую неделю октября в состоянии, где главным фактором становится уже не столько направление спроса, сколько способность производителей и логистической системы быстро компенсировать перебои. Нефть Brent держится выше $100 за баррель, золото остаётся дороже $4 000 за унцию, Китай пытается закрепить поставки медного концентрата, а риски черноморской логистики снова усиливают неопределённость на зерновом рынке.
За период с 1 по 7 октября несколько разных сегментов показали одну общую черту: свободный резерв предложения становится дороже. На энергетическом рынке речь идёт о стратегических запасах и переработке, в металлах — о доступности сырья для плавильных мощностей, в аграрном секторе — о безопасной перевозке и новых внутренних каналах спроса.
Главные события недели можно свести к пяти рынкам, которые по-разному реагируют на один и тот же вопрос: насколько быстро предложение способно адаптироваться к следующему сбою.
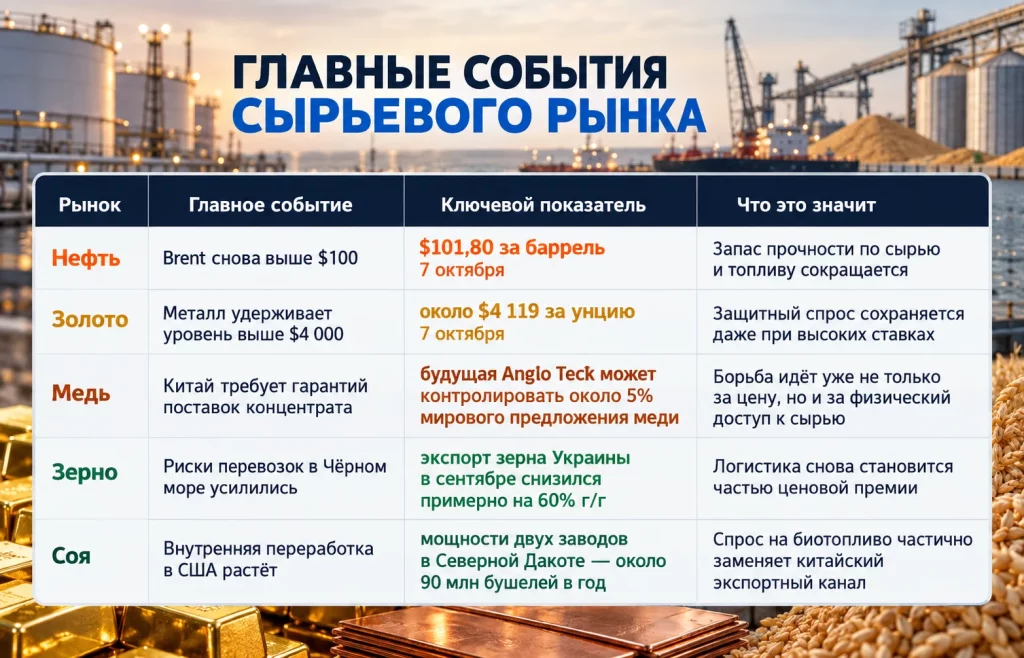
Эта таблица показывает, почему сырьевой рынок нельзя свести к одному индексу цен: в каждом сегменте дефицит формируется по своей цепочке.
7 октября фьючерсы Brent выросли до $101,80 за баррель к 10:08 GMT, а WTI торговалась около $89,90. На первый взгляд ситуация выглядит менее напряжённой, чем несколько месяцев назад: экспорт нефти с Ближнего Востока частично восстановился, а Саудовская Аравия вернула высокую загрузку альтернативного маршрута к Красному морю. Однако именно сейчас становится заметно, насколько рынок зависит от способности быстро перекрывать новые сбои.
Международное энергетическое агентство обсуждает дополнительный выпуск нефти и дизельного топлива из резервов. Страны G7 ранее согласовали высвобождение 100 млн баррелей, а весной уже был одобрен исторический выпуск 400 млн баррелей. Из этого объёма к началу октября использовано около 325 млн баррелей. Иными словами, инструмент, который обычно считается аварийным, в 2026 году применяется всё чаще.
Для рынка важен не только объём резервов, но и их состав. Дефицит сейчас особенно заметен в нефтепродуктах: европейские фьючерсы на дизель утром 7 октября торговались примерно на $77 за баррель выше Brent. Это показывает, что наличие сырой нефти само по себе не решает проблему, если перерабатывающие мощности и логистика топлива остаются ограниченными.
Одновременно сохраняются новые угрозы предложению. В Мексиканском заливе формируется шторм, который может затронуть районы, где добывается около 15% нефти и 5% природного газа США. Продолжаются удары по энергетической инфраструктуре России и Украины, а на Ближнем Востоке рынок по-прежнему не уверен, что высокий уровень экспорта удастся сохранить стабильно.
Недавнее восстановление поставок нефти из Саудовской Аравии через East-West Pipeline снизило часть риска, но не отменило общую зависимость от нескольких уязвимых маршрутов и перерабатывающих центров.
Именно поэтому Brent выше $100 сейчас означает не только дорогую нефть. Это сигнал того, что у рынка становится меньше дешёвых способов быстро сгладить следующий перебой.
Золото провело начало октября в диапазоне, который ещё недавно выглядел бы экстремальным. 6 октября спотовая цена поднялась примерно до $4 168 за унцию, а 7 октября опустилась примерно к $4 120 после укрепления доллара и нового давления со стороны ставок. Несмотря на коррекцию, металл продолжает удерживаться выше $4 000.
Фундаментальный фон для золота противоречив. Доходность 10-летних казначейских облигаций США в начале октября поднималась к многолетним максимумам, а более высокая стоимость денег обычно ухудшает привлекательность актива, который не приносит процентного дохода. Дополнительным препятствием остаётся сильный доллар.
Но защитный спрос пока компенсирует значительную часть этого давления. Инвесторы следят за ростом государственного долга, бюджетными рисками во Франции и других крупных экономиках, геополитикой и устойчивой инфляционной премией. К этому добавляется спрос со стороны центральных банков: Народный банк Китая продолжает увеличивать золотые резервы.
Рынок при этом не движется по прямой. Снижение 7 октября примерно на 1,1% показывает, что золото остаётся чувствительным к доллару и доходностям. Однако само сохранение цены выше $4 000 при доходности американских облигаций около многолетних максимумов выглядит важнее одного торгового дня.
В результате золото сейчас играет двойную роль. Для части инвесторов это защита от геополитических и долговых рисков, для другой — актив, который приходится оценивать против всё более дорогой альтернативы в виде государственных облигаций. Чем дольше металл выдерживает эту конкуренцию, тем устойчивее выглядит структурный спрос.
В сегменте промышленных металлов главным событием недели стала не столько цена меди, сколько борьба за физическое сырьё. Китайский антимонопольный регулятор потребовал от Anglo American обязательств по стабильным поставкам медного концентрата как одного из условий одобрения сделки с Teck Resources.
Предлагаемое слияние Anglo American и Teck Resources должно создать Anglo Teck — крупную компанию с высокой долей медных активов. Объединённая группа может контролировать около 5% мирового предложения меди. Для классического антимонопольного анализа это не выглядит чрезмерной концентрацией, но для Китая важен другой показатель.
Китайские предприятия производят до 60% мировой катодной меди, однако плавильные мощности сталкиваются с самым серьёзным дефицитом концентрата за десятилетия. Когда переработка растёт быстрее добычи и доступных поставок сырья, конкуренция смещается от конечного металла к промежуточному продукту — концентрату, без которого невозможно загрузить заводы.
Пекин поэтому использует регуляторный процесс не только как проверку конкуренции, но и как инструмент защиты снабжения. Требования могут распространяться на объёмы, которые Anglo American и Teck продают напрямую или через трейдеров. Если такие условия будут закреплены, часть будущего предложения окажется сильнее привязана к китайским покупателям.
Для мирового рынка это важный структурный сигнал. Энергопереход, электросети, дата-центры и производство электроники требуют больше меди, однако новая добыча вводится медленно. В такой среде государства и крупные переработчики всё чаще пытаются обеспечить себе не просто выгодную цену, а гарантированный доступ к сырью.
5 октября в Чёрном море загорелось и затем затонуло судно Royad Mammadov, которое перед этим заходило в украинский порт Измаил и направлялось в Равенну. По данным украинской стороны, судно перевозило кукурузу. Румынские власти подтвердили гибель двух человек и спасение 11 членов экипажа, но не установили причину пожара; Украина связала инцидент с ударом российских беспилотников.
Для зернового рынка важен не только отдельный эпизод, а его место в более широкой картине. К концу сентября экспорт украинского зерна был примерно на 60% ниже прошлогоднего уровня. Морские порты остаются ограничены войной, а альтернативные маршруты через Дунай и железные дороги Восточной Европы имеют меньшую пропускную способность и более высокую стоимость.
Это означает, что зерновая цена получает дополнительную составляющую, не связанную напрямую с размером урожая. Даже при наличии физического зерна на складах стоимость поставки может расти из-за страхования, фрахта, риска простоев и ограниченного числа доступных судов.
Рынок сахара на этой неделе показал другой механизм. Цена на сахар поднялась к максимуму с 2024 года прежде всего из-за погодных рисков и изменения ожиданий по производству. Для зерна проблема сейчас в большей степени связана с доставкой. В одном случае премия возникает на поле, в другом — между портом и покупателем.
Если напряжение в Чёрном море сохранится, импортёры будут активнее искать альтернативные партии в Европе, Австралии и Южной Америке. Это не обязательно означает физический мировой дефицит зерна, но увеличивает стоимость замещения и делает рынок более чувствительным к любому новому логистическому сбою.
Северная Дакота показывает, как может меняться структура аграрного рынка без резкого ценового шока. Посевы сои в штате с 2000 года выросли более чем втрое, тогда как по США в целом прирост составил около 17%. Раньше важнейшим драйвером такого расширения был китайский импорт, но теперь всё большую роль играет внутренний спрос на переработку и биотопливо.
С 2023 года в штате начали работу два крупных перерабатывающих предприятия. Вместе они способны перерабатывать около 90 млн бушелей сои в год — почти половину прогнозируемого урожая Северной Дакоты в 2026 году. Для фермеров это означает появление крупного покупателя рядом с производством и меньшую зависимость от дальних железнодорожных маршрутов к экспортным терминалам.
Изменение особенно заметно на фоне сокращения поставок сои в Китай. Внутренний американский спрос на биодизель и другие продукты частично компенсирует потерю экспортного канала. Один из перерабатывающих заводов, по данным производителей, предлагал примерно на 50 центов за бушель больше, чем местные элеваторы, ориентированные на экспорт.
При этом рост производства не гарантирован. Средняя урожайность сои в Северной Дакоте за последнее десятилетие держалась примерно около 35 бушелей с акра, заметно ниже среднего уровня по США, а оценка на 2026 год составляет 30 бушелей с акра. Более тёплый климат расширил возможности выращивания, но одновременно усилил риск засух.
История сои важна для всего сырьевого рынка: источником спроса всё чаще становится не только традиционное потребление продовольствия или экспорт, но и энергетическая политика. Граница между сельхозсырьём и топливным рынком становится менее заметной.
Перед итоговым выводом полезно разделить факторы, которые поддерживают цены, и силы, которые могут ограничить дальнейший рост:
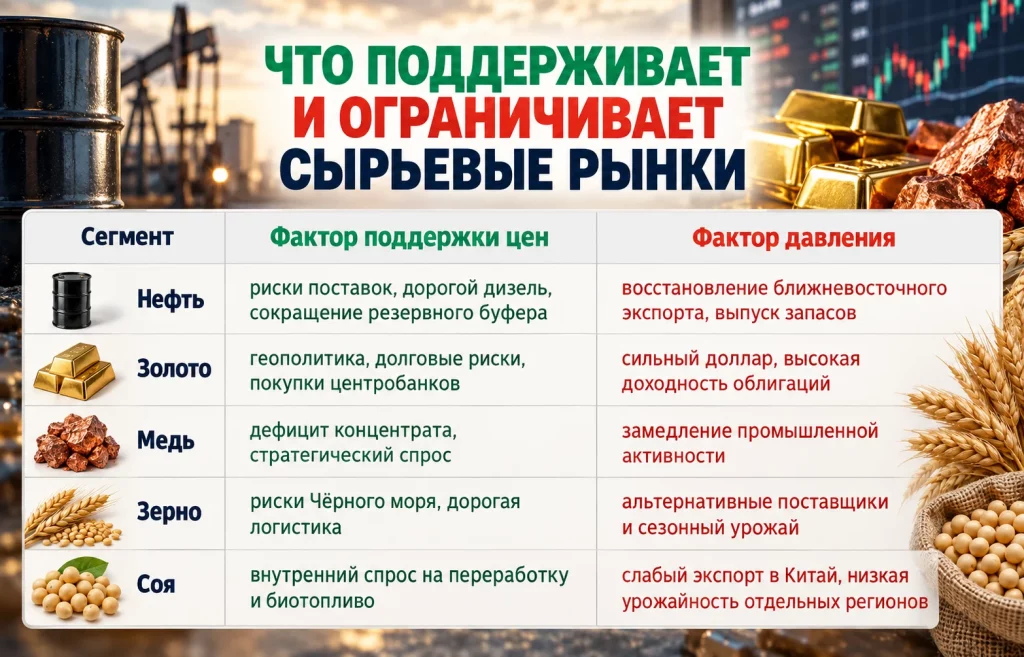
Баланс показывает, что рост цен не является одинаково устойчивым во всех сегментах. Чем больше конкретный рынок зависит от физической инфраструктуры и ограниченного числа маршрутов, тем сильнее он реагирует на новые перебои.
Главный вывод недели состоит не в том, что всё сырьё одновременно дорожает. Движение цен разнонаправленное: золото 7 октября снижается, нефть растёт, а сельскохозяйственные рынки зависят от разных региональных факторов. Общим становится другое — предложение всё чаще требует дополнительного запаса прочности.
В нефти таким запасом служат стратегические резервы, переработка и альтернативные маршруты. В меди — доступ к концентрату. В зерне — безопасные порты, суда и страхование. В сое — возможность перенаправить спрос с экспорта на внутреннюю переработку.
Даже восстановление отдельных потоков не устраняет системный риск. Поставки СПГ через Ормуз в начале октября увеличиваются, но остаются заметно ниже прежних уровней. На нефтяном рынке ближневосточные отгрузки, наоборот, восстановились быстрее, однако высокий спред дизеля к Brent показывает, что проблема переместилась от сырой нефти к переработке и готовому топливу.
Для инвесторов и компаний это меняет сам подход к оценке сырьевого цикла. Уже недостаточно смотреть только на мировой объём производства. Всё важнее понимать, где находится сырьё, можно ли его переработать, через какой маршрут доставить и насколько быстро рынок способен заменить потерянный объём.
Если эта тенденция сохранится, сырьевые рынки будут дольше удерживать премию за надёжность поставок даже тогда, когда общий мировой баланс формально не выглядит дефицитным.
Полезное
Индекс ТОП-200 криптовалют вырос всего на...
Курс USD/INR растёт несмотря на повышение...
Индекс TAIEX обогнал KOSPI: Тайвань стал...
Solana DvP: JPMorgan консультировал новый...
Курс USD/CHF растёт: почему доллар...
Цена на сахар достигла максимума с 2024...
Своп на совокупный доход: чем TRS опасен...
Дайджест криптоновостей за 05.10.2026:...
Schneider Electric покупает PTC за $22,6...
Поставки СПГ через Ормуз растут, но риски...
Другие новости
Финансовый рынок
Курс USD/INR растёт несмотря на повышение ставки RBI
Фондовый рынок
Индекс TAIEX обогнал KOSPI: Тайвань стал лидером 2026
Срочный рынок
Спрос Китая на нефть взвинтил цены от Конго до Бразилии
Финансовый рынок
Южнокорейская вона взлетела до максимума за два года
Фондовый рынок
Европейские гособлигации распродают: что пугает рынок?
Финансовый рынок
Ралли форинта под угрозой: Barclays ждет падения HUF