Поиск
Фондовый рынок


Искусственный интеллект остаётся одним из главных двигателей мировой экономики и фондовых площадок, но масштаб инвестиционной гонки начинает менять саму финансовую систему. Крупнейшие технологические группы направляют сотни миллиардов долларов в дата-центры, чипы и энергетику, всё активнее используют долговое финансирование, а деньги внутри ИИ-экосистемы движутся по связанным цепочкам между разработчиками моделей, поставщиками оборудования, облачными платформами и владельцами вычислительной инфраструктуры.
Одновременно зарубежные покупатели направляют рекордные суммы в американские акции, использование кредитного плеча остаётся на исторически высоком уровне, а динамика S&P 500 всё сильнее зависит от нескольких гигантов. Поэтому спор о пузыре ИИ уже выходит далеко за рамки вопроса о дорогих акциях Nvidia. Если экономическая отдача от искусственного интеллекта разочарует, последствия могут одновременно затронуть акции, облигации, частный кредит, банки и международные финансовые потоки.
Формально американские биржи в 2026 году выглядят сильными. К 12 октября S&P 500 прибавлял около 14% с начала года и находился вблизи исторических максимумов. Однако внутри индекса картина заметно слабее: более 40% его компонентов с начала года находились в минусе, медианная акция выросла примерно на 4%, а меньше половины бумаг торговались выше своей 200-дневной средней.
Рост всё сильнее обеспечивает относительно узкая группа лидеров, связанных с искусственным интеллектом, полупроводниками и облачной инфраструктурой. По данным State Street на 8 октября, вес Nvidia в S&P 500 составлял 8,34%, Apple — 7,43%. Вместе две бумаги давали около 15,8% индекса. На сектор информационных технологий приходилось 39,7%.
Такая концентрация сама по себе не доказывает существование пузыря. Nvidia, Apple, Microsoft, Alphabet, Amazon и Meta получают реальную прибыль, владеют глобальными платформами и обладают намного более сильными балансами, чем большинство интернет-проектов конца 1990-х. Но зависимость индекса от одного инвестиционного сюжета становится выше. Если ожидания по окупаемости ИИ начнут снижаться сразу у нескольких лидеров, движение небольшой группы акций способно заметно изменить картину для всего S&P 500.
Международный валютный фонд уже рассматривает концентрацию вокруг ИИ как один из возможных усилителей стресса. В апрельском докладе о глобальной финансовой стабильности МВФ оценивал необходимые до 2029 года вложения в связанную с искусственным интеллектом инфраструктуру примерно в $3,4 трлн. В октябре фонд назвал замедление этого инвестиционного цикла одной из угроз глобальной финансовой стабильности, особенно если переоценка активов совпадёт с высокой долговой нагрузкой и удорожанием заимствований.
Проблема поэтому не сводится к котировкам. Бум уже встроен в экономический рост США, спрос на полупроводники в Азии, строительство дата-центров, энергетику и выпуск корпоративных облигаций. Чем шире становится круг отраслей и кредиторов, зависящих от продолжения гонки, тем больше каналов для передачи возможного шока.
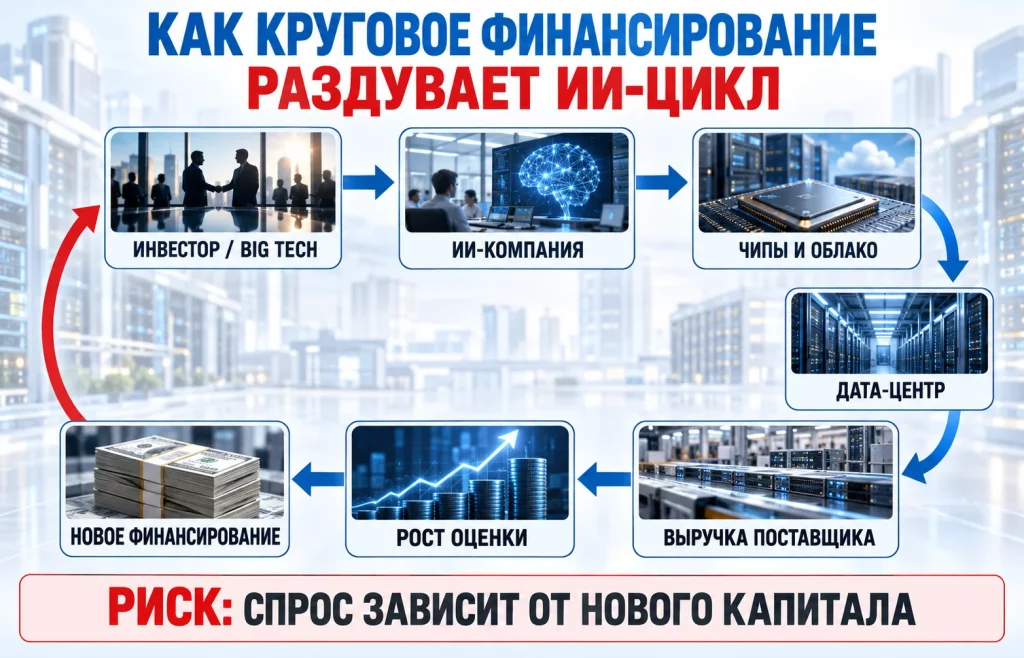
Один из самых необычных элементов нынешнего цикла — круговое финансирование. В привычной схеме владелец средств вкладывает их в бизнес, тот создаёт продукт, клиент платит из собственного бюджета, а прибыль показывает жизнеспособность модели. В ИИ-индустрии границы между этими ролями становятся менее чёткими.
Производитель чипов способен профинансировать разработчика моделей, который затем закупает его ускорители. Облачная платформа может вложиться в стартап и одновременно продавать ему вычислительные мощности. Инфраструктурный фонд привлекает долг на строительство дата-центра, который арендует участник той же экосистемы. Заказы повышают ожидания по выручке поставщика, его оценка растёт, а это облегчает следующий раунд привлечения денег.
МВФ отдельно показал такие взаимосвязи в схеме Artificial Intelligence Circularity. После крупных ИИ-сделок стоимость связанных активов может расти синхронно, а более тесная корреляция означает, что отрицательный шок также способен распространяться по всей цепочке.
Само круговое финансирование не означает фиктивного спроса. Дата-центры действительно строятся, ускорители поставляются, электроэнергия потребляется, а облачные сервисы покупают реальные клиенты. Уязвимость возникает в другом: становится сложнее отделить конечный платёжеспособный спрос от спроса, который поддерживается новым притоком денег от участников той же системы.
Поэтому сделки Nvidia с финансовыми структурами имеют значение не только как корпоративные новости. Механизмы финансирования ИИ-инфраструктуры с участием NVIDIA и Wall Street способны мобилизовать сотни миллиардов долларов стороннего финансирования и снизить барьер перед строительством новых мощностей. Одновременно часть ответственности переходит с балансов Big Tech к банкам, управляющим активами, держателям облигаций и частным кредиторам.
Условная цепочка выглядит так:
Пока конечная выручка растёт достаточно быстро, эта конструкция может работать годами. Но если коммерческая отдача начнёт заметно отставать от стоимости инфраструктуры, обратная цепочка будет столь же логичной: меньше заказов, ниже загрузка дата-центров, слабее денежные потоки, пересмотр оценок и более жёсткие условия кредита.
На раннем этапе гонки одним из главных аргументов против сравнения с классическим пузырём было финансовое положение Big Tech. В отличие от многих стартапов эпохи доткомов, Alphabet, Amazon, Microsoft и Meta обладают огромной выручкой, операционной прибылью и запасом ликвидности. Этот аргумент остаётся справедливым, но характер финансирования меняется.
Во втором квартале 2026 года Alphabet получила $39,1 млрд операционного денежного потока, тогда как капитальные расходы достигли $44,9 млрд. Свободный денежный поток оказался отрицательным на $5,9 млрд. Одновременно Alphabet повысила прогноз капитальных затрат на 2026 год до $195–205 млрд и предупредила, что масштаб расходов на техническую инфраструктуру продолжит давить на денежный поток.
У Amazon давление ещё заметнее. За 12 месяцев к концу второго квартала операционный денежный поток вырос до $161,4 млрд, однако расходы на основные средства достигли $169 млрд. Свободный денежный поток составил минус $7,6 млрд против положительных $18,2 млрд годом ранее. Amazon прямо связала это изменение прежде всего с расширением вложений в искусственный интеллект.
Отрицательный свободный денежный поток не означает, что Alphabet или Amazon испытывают обычную нехватку ликвидности. Это прибыльные корпорации с высоким кредитным качеством. Цифры показывают другой сдвиг: строительство вычислительной инфраструктуры стало настолько капиталоёмким, что даже гигантские операционные поступления не всегда перекрывают объём расходов в конкретном периоде.
Отсюда растёт роль долгового финансирования. МВФ весной указывал, что гипермасштабные облачные операторы с января 2025 года привлекли свыше $100 млрд через облигации, без учёта кредитов и иных схем. К октябрю на таких заёмщиков приходилось около 10% мирового выпуска корпоративных облигаций инвестиционного уровня.
Amazon в июле планировала разместить около $25 млрд облигаций после крупного выпуска весной. Средства предназначались, среди прочего, для капитальных расходов и рефинансирования. Alphabet, Meta и другие группы также расширяют заимствования. Показательно и давление ИИ-капзатрат на денежный поток Meta, поскольку инвестиционная гонка требует всё больших расходов сразу от нескольких крупнейших участников отрасли.
Меняется не только объём расходов, но и распределение возможных потерь. Если дата-центр строится из накопленной наличности его владельца, основную экономическую нагрузку несут акционеры. Если объект финансируется облигациями, банковским займом, частным долгом или специальной инфраструктурной структурой, результат проекта становится важен уже более широкому кругу кредиторов.
Morgan Stanley оценивает потенциальную потребность ИИ-инфраструктуры во внешнем финансировании до 2028 года примерно в $1,5 трлн. Это не значит, что вся сумма обязательно станет долгом или вообще будет привлечена. Оценка лишь показывает масштаб разрыва между амбициями по строительству вычислительных мощностей и тем объёмом внешних ресурсов, который может понадобиться отрасли.
Есть и дополнительная проблема: срок экономической жизни оборудования. МВФ указывает, что бухгалтерская оценка среднего срока использования основных средств у гипермасштабных операторов составляет около семи лет, тогда как графические процессоры и другие передовые чипы способны устаревать быстрее. Если оборудование приходится заменять раньше заложенного срока, фактическая отдача на вложенные средства снижается, а потребность в очередном финансировании возрастает.
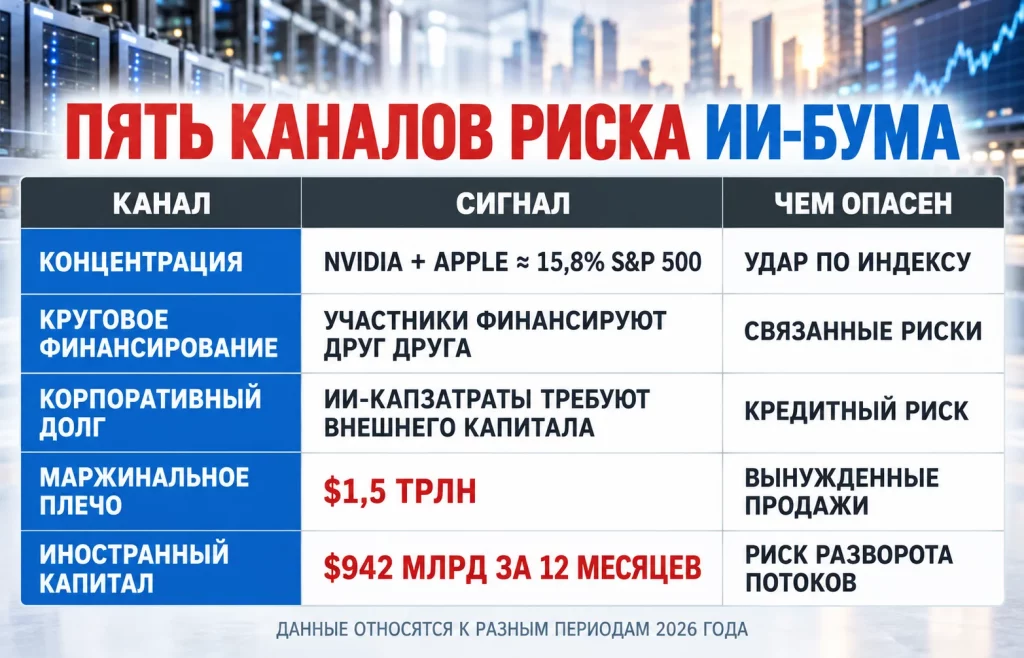
Корпоративный долг — лишь одна сторона ИИ-бума. Вторая находится у покупателей активов. По данным FINRA, маржинальная задолженность в США в июне 2026 года достигла рекордных $1,5 трлн. Это заёмные средства, которые участники торгов получают у брокеров под залог ценных бумаг. Статистика не показывает, какая доля долга направлена именно в Nvidia, другие ИИ-акции или технологические ETF. Поэтому утверждать, что американцы массово занимают деньги исключительно ради покупки бумаг, связанных с искусственным интеллектом, было бы некорректно.
Но рекордное плечо при высокой концентрации индекса важно для механики коррекции. Заёмные позиции усиливают рост, пока цены движутся вверх. При сильном снижении стоимость залога падает, брокеры требуют внести обеспечение или сократить позицию. Тогда держатели продают не потому, что пересмотрели долгосрочный взгляд, а потому, что должны выполнить требования по марже.
Так возникает классический усилитель движения:
Похожая механика существует в фондах с кредитным плечом, опционах и других инструментах, хотя конкретные источники опасности различаются. Поэтому рекордная маржинальная задолженность сама по себе не предсказывает кризис, но способна ускорить падение.
За 12 месяцев по июль 2026 года зарубежные покупатели приобрели американские акции и паи фондов примерно на $942 млрд — рекорд за всю историю соответствующих данных Министерства финансов США с 1985 года. Только во втором квартале чистые покупки достигли около $426 млрд, что на 62% превышало показатель годом ранее.
Для США это мощная поддержка. Международные фонды получают доступ к лидерам в полупроводниках, облаках и ИИ, а приток денег помогает сохранять высокие оценки. Но портфельные вложения намного мобильнее прямых инвестиций в заводы или инфраструктуру.
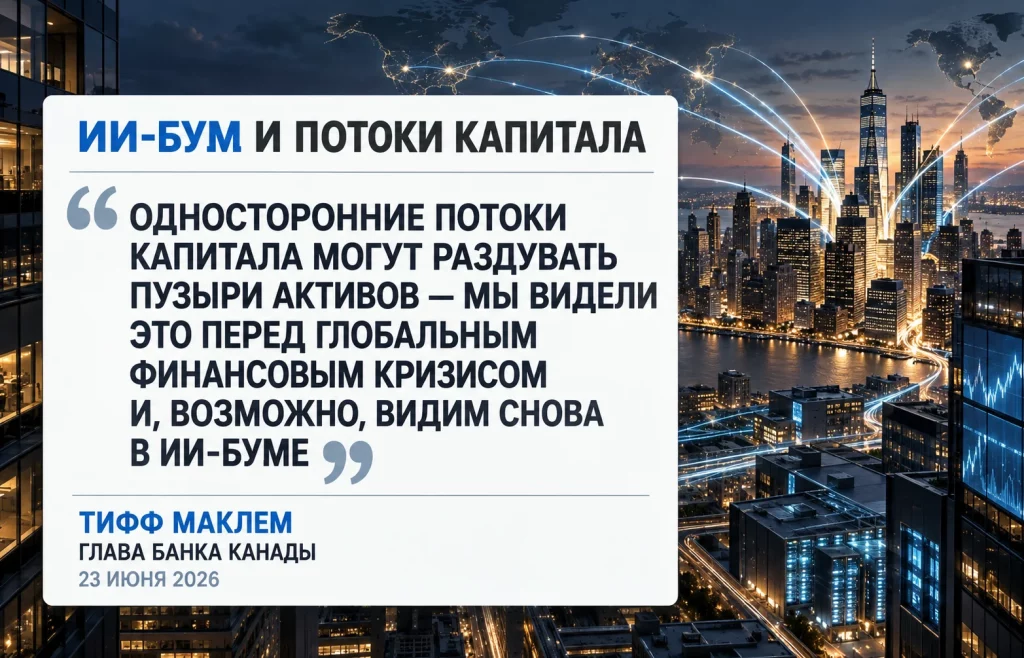
Глава Банка Канады Тифф Маклем летом предупреждал, что крупные трансграничные потоки в США способны чрезмерно растянуть оценки акций и кредитных активов, а затем резко развернуться. Такой разворот способен передать стресс далеко за пределы страны.
Американские акции и облигации держат пенсионные и суверенные фонды, страховщики, банки и частные лица по всему миру. Поэтому коррекция в узкой группе крупнейших технологических лидеров может быстро превратиться в переоценку портфелей в Европе, Азии, Канаде и развивающихся экономиках.
Расходы на ИИ также поддерживают экспорт оборудования и рост стран, включённых в цепочки поставок полупроводников. Уже сейчас глобальное перераспределение капитала в дата-центры и инфраструктуру становится заметной частью трансграничных инвестиционных потоков. Если строительство дата-центров резко замедлится, удар получат не только котировки Nvidia или облачных платформ, но и производители памяти, оборудования для фабрик, энергетические поставщики, строители и экономики, которые выиграли от нынешнего цикла.
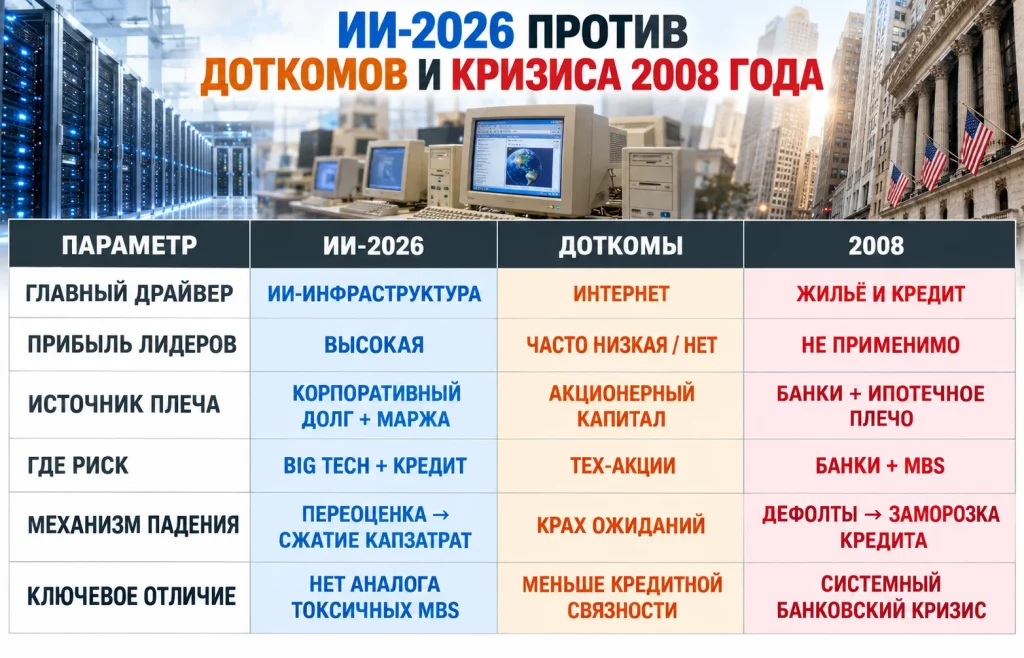
Сравнение с доткомами возникает прежде всего из-за ожиданий. В конце 1990-х участники биржи правильно предполагали, что интернет радикально изменит экономику, но это не означало, что любая цена интернет-бизнеса была оправданной. Технологическая революция оказалась реальной, а многие оценки — нет.
С ИИ возможна та же логическая ошибка. Искусственный интеллект способен повысить производительность и изменить программирование, рекламу, медицину, финансы и промышленность. Но даже если технология оправдает самые высокие ожидания, инфраструктура всё равно может оказаться построенной слишком дорого или слишком быстро.
Сходство с эпохой доткомов проявляется в нескольких элементах:
Есть и фундаментальное отличие. Крупнейшие участники нынешнего цикла уже зарабатывают десятки миллиардов долларов, имеют действующие облачные платформы, рекламные сервисы, программное обеспечение и огромные пользовательские базы. Это делает ИИ-бум финансово прочнее доткомов, хотя не защищает его от переоценки.
С кризисом 2007–2008 годов параллель другая. Тогда главной угрозой было не просто падение цен на жильё. Финансовая система оказалась наполнена кредитным плечом, ипотечными ценными бумагами и взаимными обязательствами, из-за которых локальный шок распространился на банки, денежные фонды и мировую экономику.
Нынешняя ИИ-экосистема тоже становится всё более связанной: технологические гиганты выпускают долг, банки кредитуют дата-центры, фонды финансируют инфраструктуру, поставщики вкладываются в клиентов, а крупные управляющие одновременно владеют акциями и облигациями участников одного инвестиционного цикла.
Однако аналогию нельзя превращать в прогноз. Сегодня нет доказательств, что связанные с ИИ активы уже создали в регулируемой банковской системе скрытый объём токсичных требований, сопоставимый с ипотечными бумагами перед 2008 годом. Банки лучше капитализированы, а крупнейшие технологические заёмщики в основном имеют высокое кредитное качество.
Поэтому точнее говорить так: от доткомов нынешний цикл наследует угрозу завышенных ожиданий и чрезмерных вложений, а с 2008 годом его роднят кредитное плечо, сложные взаимосвязи и возможность вынужденного сокращения позиций. Сочетание этих механизмов делает ситуацию важнее для мировой финансовой системы, чем обычная коррекция нескольких технологических акций.
Высокая оценка сама по себе не является спусковым крючком. Пузырь способен существовать долго, если прибыль растёт достаточно быстро, бизнес сохраняет доступ к финансированию, а держатели активов готовы ждать будущей отдачи. Для серьёзного разворота нужна цепочка событий, заставляющая пересмотреть фундаментальные ожидания.
Полная цепочка выглядит так:
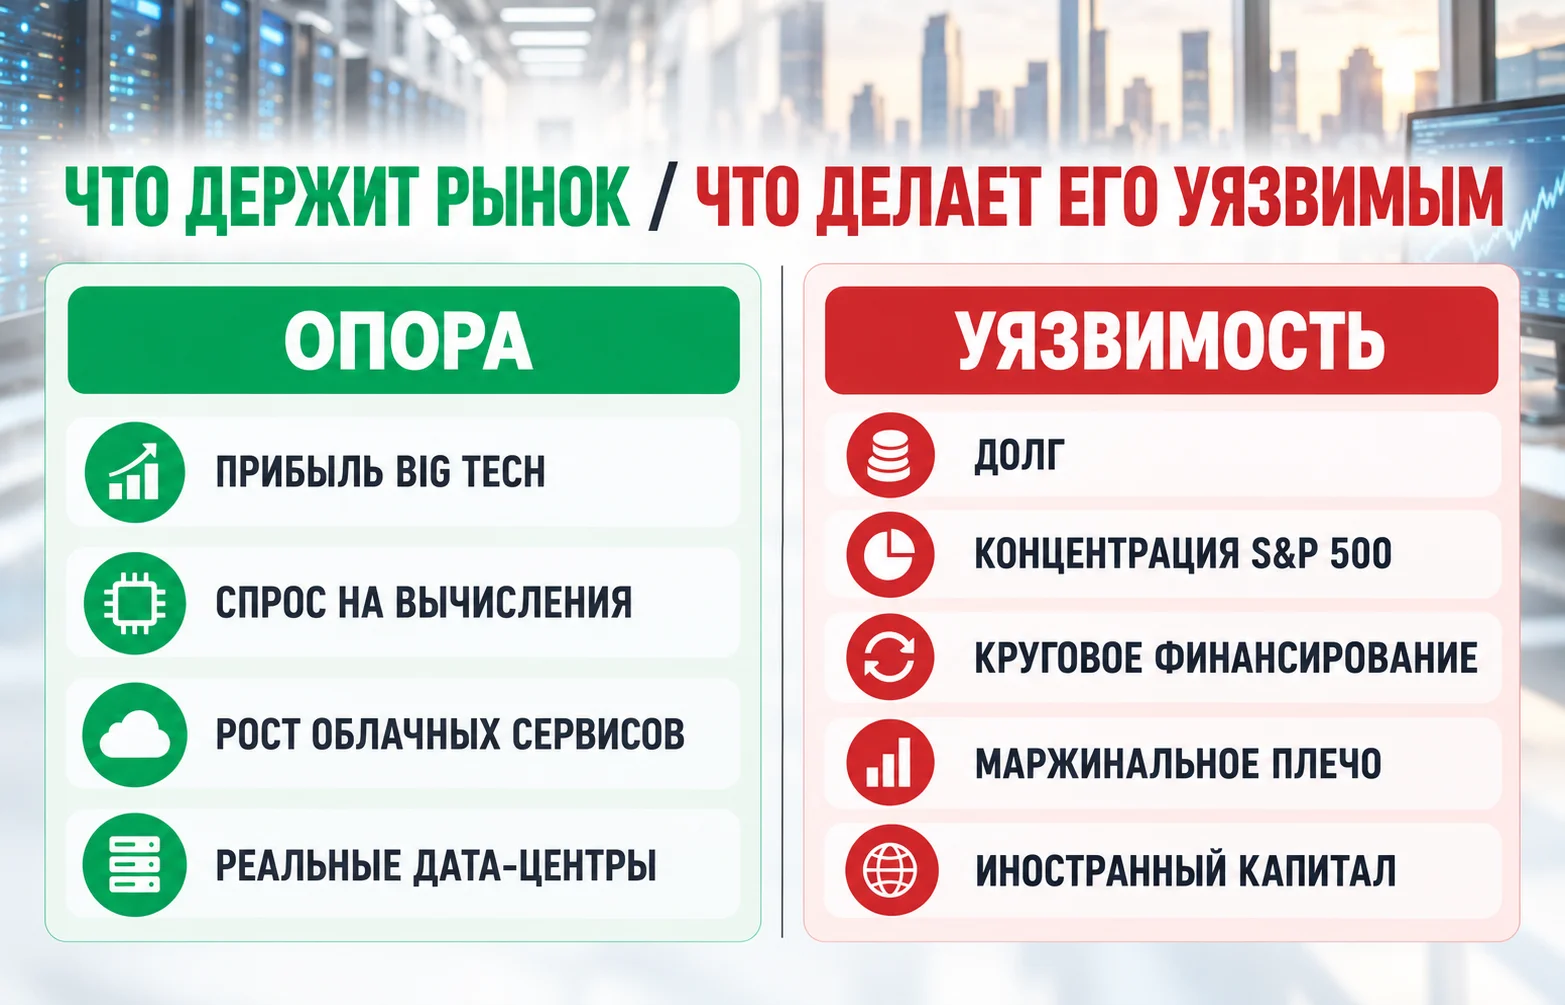
Это сценарий, а не неизбежный прогноз. У ИИ-бума остаётся сильная фундаментальная опора: быстрый рост облачных сервисов, реальные корпоративные расходы, высокая прибыль Big Tech и огромный спрос на вычислительные мощности. Даже отрицательный свободный денежный поток Alphabet или Amazon в отдельном периоде нельзя трактовать как финансовую слабость, сопоставимую с убыточными стартапами эпохи доткомов.
Но изменился масштаб ставки. Речь уже идёт не о нескольких венчурных фондах и не о группе спекулятивных бумаг. ИИ-инфраструктура требует триллионов долларов, крупнейшие корпорации активнее используют долговые площадки, зарубежные покупатели направили рекордные суммы в американские акции, а динамика индексов всё больше зависит от ограниченного числа лидеров.
Главный вопрос 2026 года поэтому состоит не в том, является ли искусственный интеллект реальной технологической революцией. Вопрос в другом: сможет ли будущая прибыль оправдать стоимость инфраструктуры, которую мировая финансовая система уже согласилась профинансировать. Если ответ окажется отрицательным, пузырь ИИ может стать не повторением доткомов или кризиса 2008 года, а новым типом глобальной коррекции, где технологические ожидания и долговое финансирование связаны гораздо теснее, чем в предыдущих циклах.
Больше новостей здесь.
Полезное
Продажи биткоина усилились, но Coinbase...
Нефть Габона: новый источник баррелей для...
Юань к доллару может укрепиться до 6,40:...
Дайджест криптоновостей за 12.10.2026:...
Цены на уголь растут: Китай у максимума,...
Курс воны к доллару укрепился: USD/KRW...
Заводы BYD и Chery в Европе ускорят...
Российский дизель возвращается на рынок...
Акции европейских банков упали на 8% —...
Стейблкоины в Европе: ESMA ужесточила...
Другие новости
Финансовый рынок
Юань к доллару может укрепиться до 6,40: Goldman Sachs
Крипто рынок
Цена PUMP: сможет ли токен Pump.fun пробить $0,003?
Срочный рынок
Запасы газа в Европе перед зимой достигли минимума
Финансовый рынок
Переработка угля в химические продукты: Baofeng пожинает плоды
Фондовый рынок
Покупка Decart: Anthropic готовит сделку на $6 млрд
Финансовый рынок
JPY снова под давлением: рынок отреагировал на GPIF
Фондовый рынок
Европейские акции ушли в минус из-за скачка нефти
Срочный рынок
Нефть Brent приблизилась к $80: что происходит на рынке