Поиск
Срочный рынок


Рынок нефти США отреагировал на победу демократов на промежуточных выборах 3 ноября резким снижением котировок. На следующий день январский фьючерс Brent подешевел на $9,58 за баррель, а декабрьский контракт WTI потерял $8,39. Инвесторы начали рассчитывать на то, что новый состав Конгресса усилит давление на Дональда Трампа и приблизит соглашение с Ираном. Но для американской нефтяной отрасли результаты голосования имеют и другие последствия, от возможных расследований в Венесуэле до пересмотра условий будущих инвестиционных проектов.
Главная причина распродажи связана с Ормузским проливом, а не с ожидаемым изменением объёмов добычи на американских месторождениях. Победа демократов в обеих палатах Конгресса уменьшила вероятность того, что Белый дом сможет продолжать прежний внешнеполитический курс без серьёзного противодействия законодателей. Участники нефтяного рынка восприняли результат выборов как дополнительный шанс на переговоры с Тегераном.
К 17:47 GMT 4 ноября на нефтяных биржах сложилась следующая картина:
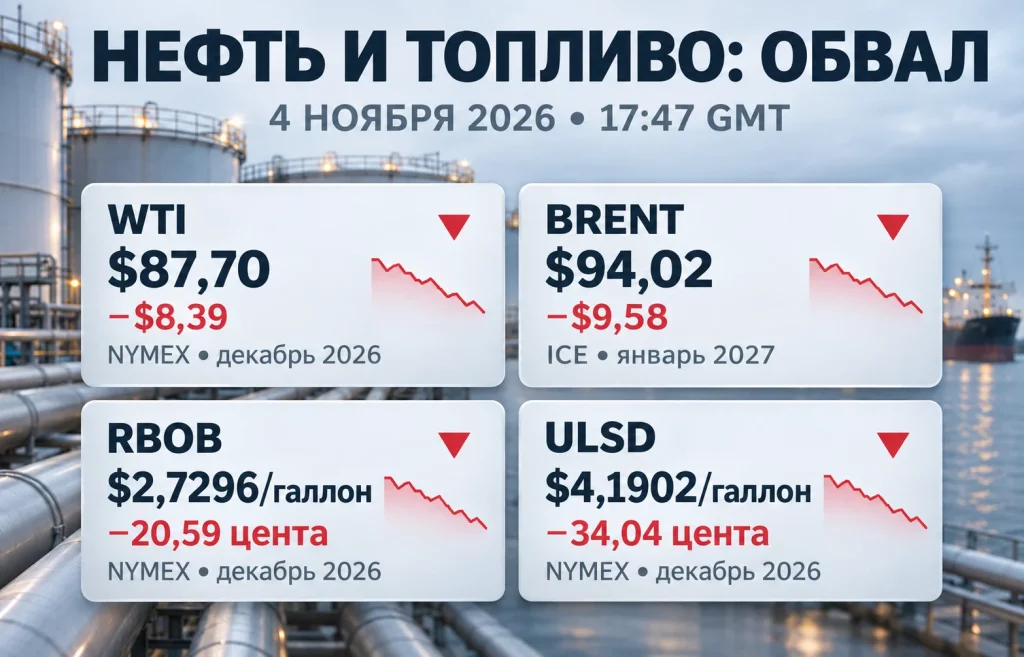
Столь резкая реакция показывает, какую часть стоимости нефтяных контрактов инвесторы связывали с угрозой новых перебоев поставок. Относительно защищённый от прямого конфликта американский сорт WTI тоже оказался под сильным давлением. Его цена зависит от международного баланса предложения, а не только от того, сколько нефти поступает на внутренний рынок США.
Однако для нефтеперерабатывающих компаний изменение котировок сырья и топлива имеет разный смысл. Дешевеющая нефть может снизить закупочные расходы, но одновременное падение цен на бензин и дизель меняет доходность переработки. Значение имеют и запасы, сформированные по прежним ценам. Поэтому движение четырёх фьючерсов в один день ещё не позволяет определить, насколько улучшится финансовое положение конкретного завода.
Ситуация усложняется различиями между биржевыми ожиданиями и физическими поставками. Цены на реальные партии нефти уже расходились с динамикой фьючерсов на фоне восстановления ближневосточной торговли. Ноябрьское падение контрактов стало ещё одним сигналом, что рынок готов быстро сокращать геополитическую премию, когда вероятность соглашения начинает казаться выше.
Новый Конгресс начнёт работу 3 января 2027 года. До этого момента действующая администрация сохраняет прежние возможности для ведения военных операций, а избранные демократы ещё не контролируют парламентские комитеты. Именно переходный период создаёт дополнительную неопределённость. Трамп может использовать оставшееся время для усиления давления на Иран, чтобы добиться более выгодных условий переговоров.
Аналитики предупреждают о риске нового витка боевых действий. Присутствие третьей американской авианосной ударной группы расширяет военные возможности Вашингтона. Если президент решит воспользоваться этим преимуществом до смены состава Конгресса, угроза нефтяной инфраструктуре и танкерным маршрутам способна вновь поднять цены.
После января политический расчёт изменится. Демократы получат руководство комитетами обеих палат, смогут проводить слушания и требовать от администрации объяснений по военным расходам. Бюджет станет ещё одним инструментом давления, хотя уже утверждённые ассигнования и президентские полномочия не исчезнут с началом новой парламентской сессии.
Сенатор-демократ Крис Мёрфи, работающий в комитетах по иностранным делам и ассигнованиям, ещё 28 октября предположил, что после выборов законодатели примут временное решение о финансировании федерального правительства, а полноценные бюджетные переговоры перенесут на январь или февраль. Такая последовательность оставляет Белому дому пространство для манёвра сейчас, но повышает цену затяжного конфликта в следующем году.
Главный экономист Rystad Energy Клаудио Галимберти считает, что победа демократов увеличивает политические издержки продолжения войны. Возможность принимать резолюции, ограничивать новое финансирование и задерживать назначения создаёт для администрации дополнительное давление в пользу соглашения по Ормузскому проливу.
Нефтяной рынок зависит от того, удастся ли превратить парламентское давление в реальное снижение военных рисков. Этот механизм можно представить следующим образом:
Ставки высоки из-за масштабов остановленной добычи. Управление энергетической информации США (EIA) прогнозирует, что в четвёртом квартале 2026 года вынужденные ограничения производства в государствах Персидского залива составят в среднем 4,47 млн баррелей в сутки. На первый квартал 2027 года ожидается сокращение этого показателя до 2,68 млн баррелей в сутки.
Прогноз охватывает нефтедобывающие страны региона, непосредственно затронутые последствиями конфликта:
Эти объёмы представляют собой нефть, которую производители не могут вывести на рынок в обычном режиме. Разница между прогнозами двух кварталов достигает 1,79 млн баррелей в сутки. Возвращение такого предложения заметно изменило бы доступность сырья для покупателей, особенно если восстановится работа экспортных терминалов и сократятся задержки танкеров.
Часть улучшений уже отражается в росте ближневосточных отгрузок и ослаблении спроса на срочные партии нефти. Но военная эскалация способна перечеркнуть этот эффект. Переговоры, в свою очередь, принесут устойчивое снижение ценового риска только в том случае, если их результат позволит судам безопаснее проходить Ормузский пролив и экспортёры действительно увеличат поставки.
Венесуэла становится ещё одним направлением противостояния между Белым домом и новым парламентским большинством. Американское участие в восстановлении местной нефтяной отрасли уже оформлено соглашениями, а нефтяные компании оценивают возможность расширения добычи. Демократы вряд ли смогут быстро развернуть эту политику в противоположную сторону. Гораздо вероятнее усиление контроля над тем, каким компаниям достаются возможности и на каких условиях заключаются сделки.
В октябре государственная PDVSA и её партнёры производили 1,23 млн баррелей нефти в сутки. Компания рассчитывает довести показатель до 1,3 млн к концу 2026 года и до 1,5 млн баррелей в сутки к концу 2027-го. Для достижения этих целей необходимы вложения в добывающие мощности, оборудование и инфраструктуру, состояние которой определяет возможность наращивания экспорта.
Особое внимание демократов привлекает августовское соглашение с North America Blue Energy Partners (NABEP). Его условия предусматривают два существенных преимущества для американской стороны:
Для потенциальных участников проекта доступ к сырью по себестоимости имеет самостоятельную коммерческую ценность. Он позволяет получать нефть на условиях, отличающихся от обычных рыночных закупок. Поэтому способ выбора партнёра и распределения выгод становится предметом политического интереса, особенно когда государство участвует в заключении сделки.
Ещё 30 сентября сенаторы-демократы Джин Шахин, Джек Рид, Мартин Хайнрих и Элизабет Уоррен направили администрации запрос о предоставлении информации по соглашению. После смены большинства у их партии появится больше возможностей проводить слушания, запрашивать переписку и проверять процедуру выбора NABEP.
Для небольших нефтяных компаний последствия могут оказаться ощутимее, чем для международных корпораций. Молодой проект, который ещё привлекает капитал, особенно чувствителен к неопределённости условий работы. Дополнительные юридические расходы или задержка договорённостей могут отложить решение об инвестициях.
Крупные компании оценивают венесуэльское направление иначе. При наличии достаточного капитала они способны дольше изучать правовые риски и ждать коммерчески приемлемых условий. Руководитель Центра энергетических исследований Университета Райса Кеннет Медлок считает, что парламентские слушания могут отпугнуть небольших игроков, тогда как крупные будут исходить прежде всего из долгосрочной прибыльности проектов.
Для мировой нефтяной торговли важен результат этой инвестиционной паузы. Если Венесуэла выполнит производственные планы, дополнительные объёмы усилят предложение на рынке. Если же политические проверки замедлят привлечение партнёров, увеличение добычи до 1,5 млн баррелей в сутки может потребовать большего времени, чем предполагает нынешняя цель PDVSA.
Победа демократов не означает скорого сокращения американской нефтедобычи. В августе 2026 года производство сырой нефти в США достигло 13,97 млн баррелей в сутки. Для отрасли такого масштаба решающее значение имеют уже пробурённые скважины, действующая инфраструктура и экономическая целесообразность дальнейшей разработки месторождений.
Новый состав Конгресса не сможет одним решением остановить действующие проекты. Многие компании располагают ранее полученными разрешениями и ведут добычу на землях, не находящихся под непосредственным федеральным управлением. Изменения в Вашингтоне сильнее затронут будущие аукционы, новые участки и проекты с длительным инвестиционным циклом.
Вероятной отправной точкой парламентских расследований станет исполнительный указ Дональда Трампа №14154 «Unleashing American Energy», подписанный 20 января 2025 года. Документ предусматривает расширение использования американских энергетических ресурсов и изменение подходов к федеральному регулированию. Его положения доступны на официальном сайте Белого дома.
Демократы смогут потребовать у Министерства внутренних дел и нефтяных компаний документы, связанные с выдачей прав на разработку месторождений. Вопросы могут затронуть условия аренды, коммуникации бизнеса с администрацией и экологические процедуры. Контроль за уже принятыми решениями способен увеличить административные расходы, но сам по себе не отменяет выданных лицензий.
Действующая законодательная база обеспечивает нефтяным компаниям довольно прочную опору. В 2026 году федеральное Бюро управления землями получило более $5 млрд поступлений от аренды наземных участков. Закон о бюджетном согласовании, принятый в 2025 году, требует провести не менее 30 аукционов на нефтегазовые участки в Мексиканском заливе до 2040 года.
У нового большинства есть политические причины пересматривать такую программу, особенно в экологически чувствительных районах. Наиболее острые разногласия ожидаются вокруг двух направлений:
Профессор экологического права Университета Джорджа Вашингтона Роберт Гликсман считает именно эти направления наиболее вероятными источниками конфликта. Но отмена действующих норм потребует нового законодательства, а президент сохраняет право вето. У демократов нет достаточного большинства, чтобы гарантированно преодолеть его.
Отсюда возникает разрыв между ближайшими производственными показателями и более отдалёнными инвестиционными решениями. Компания может продолжать добычу на действующем месторождении и одновременно откладывать утверждение нового проекта, если не понимает, какие условия аренды или проверки будут действовать через несколько лет.
Особенно чувствительны проекты, инвестиционные решения по которым намечены на 2027–2028 годы. Их стоимость зависит не только от будущей цены нефти. Расходы на подготовку участка, сроки получения разрешений и возможные задержки запуска способны изменить расчёт доходности ещё до начала добычи.
Победа демократов открывает новый этап споров об автомобильном топливе и электромобилях. Однако политическое большинство в Конгрессе не равнозначно возможности немедленно восстановить прежнюю систему федеральных стимулов. Крупные изменения в налоговом законодательстве потребуют подписи Трампа либо достаточного числа голосов для преодоления его вето.
Закон о бюджетном согласовании 2025 года отменил федеральные налоговые льготы на покупку экологически чистых автомобилей. Он также снизил до нуля штрафы за несоблюдение стандартов экономичности автомобильного парка CAFE. Новые правила NHTSA предусматривают расчётный средний показатель 34,9 мили на галлон для автомобилей модельного ряда 2031 года. Предыдущая норма эпохи Джо Байдена ориентировалась на 50,4 мили на галлон.
Разница влияет на экономику автопроизводителей. При менее жёстких требованиях у них появляется больше свободы в выборе между двигателями внутреннего сгорания, гибридами и полностью электрическими моделями. Исчезновение штрафов также снижает финансовое давление на компании, которые не выполняют целевые показатели топливной экономичности.
Демократические комитеты могут превратить эту тему в постоянный предмет парламентских слушаний. На рассмотрении вопросов о разрешениях для энергетических проектов они смогут продвигать аргумент о снижении стоимости возобновляемой энергии и необходимости уменьшать зависимость от ископаемого топлива.
Тем не менее аналитики S&P Global Energy CERA не ожидают заметного ускорения распространения электромобилей до президентских выборов 2028 года. Покупательский спрос зависит от цен самих машин, доступности зарядной инфраструктуры и расходов на эксплуатацию. Парламентские дискуссии влияют на ожидания производителей, но не заменяют действующие налоговые льготы.
Рынок бензина в ближайшие месяцы будет жить по собственной логике. CERA прогнозирует увеличение американского спроса до 8,9 млн баррелей в сутки в оставшейся части 2026 года. С начала года потребление в среднем отставало на 94 тыс. баррелей в сутки от среднего уровня за 2023–2025 годы.
Для переработчиков эти показатели важнее политических заявлений об электромобилях. Спрос на бензин определяет загрузку нефтеперерабатывающих мощностей и потребность в закупке сырья. Даже если производители автомобилей ускорят выпуск электрических моделей после изменения политической обстановки, существующий автопарк продолжит потреблять моторное топливо.
У рынка дизеля своя зависимость от экономической активности. Перевозки, промышленность и другие потребители поддерживают спрос на этот продукт независимо от темпов перехода легковых автомобилей на электрическую тягу. Поэтому политические решения в отношении электромобилей не могут быстро устранить волатильность цен на нефтепродукты, вызванную войной и перебоями с поставками.
В ближайшие недели инвесторы будут следить за действиями Трампа в отношении Ирана и реальной безопасностью судоходства через Ормуз. После начала работы нового Конгресса к этим факторам добавятся бюджетные переговоры и возможные расследования энергетических сделок. Рынок нефти США вступает в период, когда политический конфликт способен быстрее изменить ожидания по международным поставкам, чем объёмы добычи на американских месторождениях. Для цен Brent и WTI решающим останется то, превратится ли давление законодателей в соглашение, которое позволит вернуть на рынок остановленные нефтяные объёмы.
Больше новостей здесь.
Полезное
Темпы роста ВВП по странам 2027: почему...
Фондовый рынок Китая: инвесторы...
Дайджест сырьевого рынка за 04.11.2026:...
Промежуточные выборы в США: разгром...
Постквантовая защита Ethereum: успеют ли...
Прогноз на $17 млрд поддержал акции AMD
Курс XRP у $1,25: почему новые кошельки...
Нефть Ближнего Востока: рынок увидел...
Курс юаня к доллару: Китай нажал на тормоз
Крупнейшие компании Европы: ASML вдвое...
Другие новости
Финансовый рынок
Темпы роста ВВП по странам 2027: почему Ирак впереди?
Фондовый рынок
Фондовый рынок Китая: инвесторы разочаровались в ИИ-буме
Крипто рынок
Дайджест криптоновостей за 05.10.2026: BTC у $87 000
Фондовый рынок
Schneider Electric покупает PTC за $22,6 млрд ради гонки ИИ
Срочный рынок
Поставки СПГ через Ормуз растут, но риски остаются
Финансовый рынок
Курс EUR/USD упал до минимума за 17 месяцев
Срочный рынок
Газовые турбины для дата-центров: спрос бьёт рекорды
Финансовый рынок
Курс рубля в 2026 году: почему доллар снова выше 80 ₽?
Фондовый рынок
Индекс S&P/ASX 200 обновил рекорд на фоне роста BHP
Крипто рынок
Zcash обвалился на 40%: эмиссия ZEC под угрозой