Поиск
Финансовый рынок


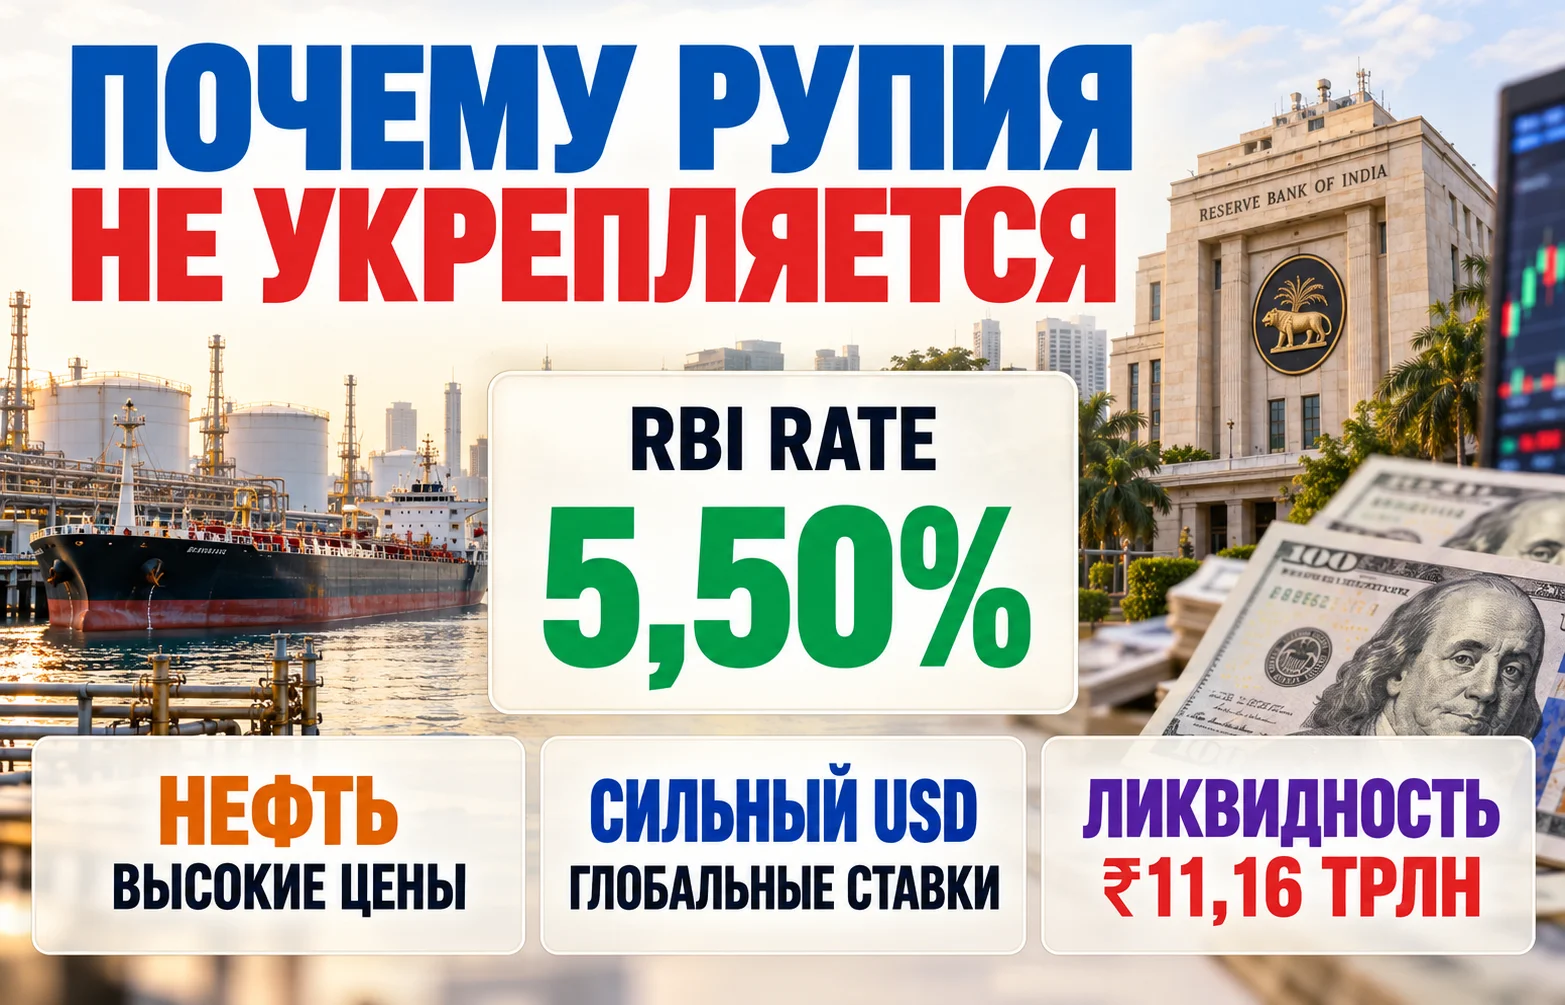
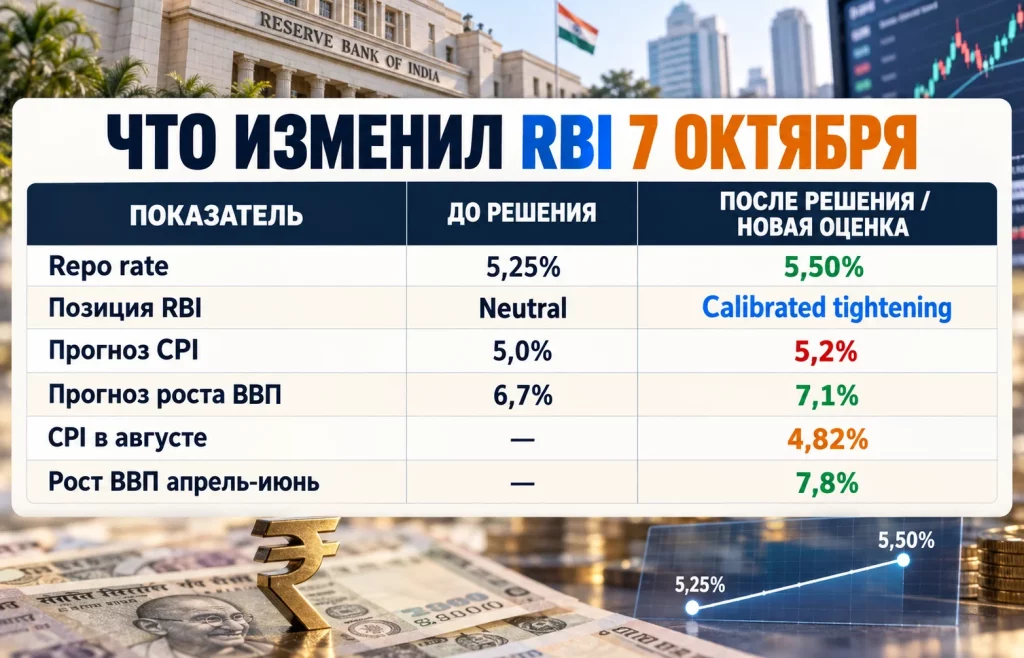
Курс USD/INR 7 октября приблизился к рекордной зоне, хотя Резервный банк Индии впервые почти за четыре года повысил ключевую процентную ставку. Ставка репо (repo rate) выросла на 25 базисных пунктов, с 5,25% до 5,50%, а позиция регулятора изменилась с нейтральной на «калиброванное ужесточение». Решение должно было усилить поддержку рупии через более привлекательную отдачу активов в INR, но рыночная реакция оказалась обратной: американская валюта продолжила дорожать. Это показывает, что в текущей ситуации для экономики страны процентный фактор — лишь одна часть общей картины.
Официальный документ Резервного банка Индии закрепил repo rate на новом уровне и сменил позицию на калиброванное ужесточение денежно-кредитной политики (calibrated tightening). Для котировок важен именно этот сигнал: период мягких условий закончился, хотя дальнейшие шаги по-прежнему будут зависеть от инфляции и экономической динамики.
Сразу после заседания пара USD/INR держалась в районе 96,4, а затем поднималась примерно к 96,7. Рынок отреагировал не столько на сам факт повышения, сколько на сочетание уже заложенных ожиданий и сохраняющихся внешних рисков. Около 60% экономистов в опросе Reuters ожидали шаг на 25 базисных пунктов, поэтому неожиданного переоценивания процентной траектории не произошло.
Для инвестора важно не только направление денежно-кредитной политики, но и итоговый результат после учёта курсового риска. Если одновременно дорожает сырьё, укрепляется USD и сохраняются ожидания дальнейшего ослабления местной денежной единицы, дополнительная премия по местным активам может не компенсировать потери при конвертации.
Дополнительный фактор — спрос импортёров на американскую валюту. Компании, особенно связанные с энергетикой, продолжают покупать её независимо от привлекательности активов в рупиях. Поэтому более жёсткая политика создаёт поддержку с одной стороны, но не устраняет потребность бизнеса в расчётах за импорт.
В августе рупия уже слабела после досрочного завершения специальной программы, когда участники торгов пересматривали ожидания по будущему притоку средств. Изменение валютной программы RBI тогда показало, насколько чувствителен курс к сочетанию банковской ликвидности и притока капитала. В результате первый шаг вверх за несколько лет обозначил смену режима денежно-кредитной политики, но не переломил движение пары.
Есть и ещё один нюанс. Реакция котировок после заседания показывает, что рынок разделяет краткосрочный эффект октябрьского шага и среднесрочную траекторию политики. Шаг на 25 базисных пунктов был ожидаемым, тогда как устойчивое укрепление денежной единицы потребовало бы либо более сильного сюрприза со стороны регулятора, либо ослабления внешних факторов. Пока ни того, ни другого не произошло.
Решение центробанка связано с изменением баланса между ростом и инфляцией. Экономика Индии остаётся достаточно сильной: ВВП в апреле–июне вырос на 7,8%, а официальный прогноз на текущий финансовый год был повышен с 6,7% до 7,1%. Такая динамика даёт пространство для ужесточения денежной среды без немедленного риска резко затормозить деловую активность.
Одновременно инфляционный фон стал менее комфортным. Потребительская инфляция в августе ускорилась до 4,82% в годовом выражении и третий месяц подряд находилась выше среднесрочной цели RBI в 4%. Прогноз CPI на финансовый год был повышен с 5,0% до 5,2%, а базовая инфляция ожидается около 4,4%.
На инфляционные риски давят прежде всего энергия и продовольствие. Более дорогие энергоносители увеличивают издержки импорта, а слабый муссон повышает риск давления на продовольственные цены. Для Индии такая комбинация особенно неприятна: рост цен на энергоносители одновременно ухудшает торговые условия и способен передаваться в транспортные и производственные расходы.
Для внутренней экономики этот разворот означает постепенное удорожание кредитования. Банкам потребуется пересматривать цену фондирования, а затем условия по новым займам и депозитам. Передача нового уровня в розничные и корпоративные ставки происходит не мгновенно, поэтому эффект на спрос проявится с задержкой. Это важно для оценки дальнейшей политики: если потребление и инвестиционная активность сохранятся устойчивыми даже после удорожания денег, у регулятора будет больше пространства для следующего шага. Если же кредитная среда начнёт быстро охлаждать спрос, пауза станет более вероятной.
На долговом рынке разворот также был заметен сразу. Показатель по индийским 10-летним государственным бумагам после объявления поднялся примерно на 5 базисных пунктов к 7,24%, максимальному уровню в 2026 году. Для банков, бизнеса и бюджета это отдельный канал передачи политики: более дорогие государственные заимствования постепенно повышают ориентир для корпоративного финансирования.
Одновременно реакция облигаций показывает, что участники поверили в начало более жёсткой фазы, а не восприняли октябрьский шаг как единичную корректировку. Этот сигнал важен и для иностранных инвесторов, поскольку привлекательность локального долга зависит не только от процентного потока, но и от ожидаемого изменения цены бумаг и затрат на хеджирование.
Смена позиции с нейтральной на калиброванное ужесточение денежно-кредитной политики важна не меньше изменения процентной ставки. Она показывает, что цикл смягчения завершён, а следующий шаг теперь вероятнее будет либо паузой, либо новым ужесточением. Конечную точку цикла центробанк заранее не зафиксировал.
Котировки INR сейчас находятся под действием нескольких разнонаправленных сил. Одни дают поддержку, другие пока перевешивают её.
Ключевые факторы:
Энергетический фактор здесь играет особую роль. Индия остаётся крупным импортёром энергоносителей, поэтому рост сырьевых котировок увеличивает платежи компаний за импорт. Чем выше цена импорта, тем больше спрос на средства для внешних расчётов даже при неизменном внутреннем спросе.
В сентябре этот механизм уже сочетался с дорогим глобальным капиталом. Nifty 50 потерял за месяц 6,1%, Sensex — 5,8%, поэтому слабая динамика индийского фондового рынка стала ещё одним каналом, через который иностранные потоки влияют на валютные котировки.
Здесь важен и глобальный фон. Высокие ставки на американском долговом рынке делают американские инструменты более конкурентоспособными для международных инвесторов. Даже если RBI повышает ставку, разница в ожидаемой отдаче должна компенсировать не только риск страны, но и возможное ослабление национальной денежной единицы. Поэтому действия индийского центробанка нельзя рассматривать изолированно. Пока сырьевые цены, USD и глобальные доходности остаются высокими, эффект ужесточения может проявляться слабее.
Ситуацию осложняет связь этих факторов между собой. Высокие цены на энергоносители ухудшают инфляционный прогноз, ценовое давление требует более жёсткой реакции центробанка, а сильный глобальный USD одновременно увеличивает цену импорта и осложняет приток капитала. Получается, что ужесточение становится ответом на условия, которые сами по себе продолжают давить на курс.
Отдельная часть истории связана с тем, как центробанк ранее увеличивал валютный буфер. К началу осени Индия привлекла крупный объём иностранной валюты через банковские программы, что расширило возможности сглаживать резкие движения курса.
Проблема в том, что поступление долларов может одновременно расширять объём свободных рупий. Банки передают доллары регулятору и получают рупии, после чего в финансовой системе становится больше доступных средств.
В начале сентября профицит средств достигал 11,16 трлн рупий. При таком объёме свободных денег изменение процентной ставки не обязательно сразу означает сопоставимое ужесточение реальной стоимости фондирования. Избыток ресурсов способен частично сглаживать этот эффект.
Такая проблема уже проявлялась после рекордного притока средств, когда INR оставалась под давлением несмотря на увеличение долларового буфера. Тогда пара находилась примерно около 94,97, а дальнейшее движение показало, что одних резервов недостаточно для устойчивого разворота котировок.
Центробанк может изымать лишние средства через операции с облигациями и валютные свопы. После заседания 7 октября участники торгов обратили внимание на отсутствие нового крупного инструмента абсорбирования. На этом фоне однолетняя расчётная форвардная премия по доллару к рупии выросла примерно на 20 базисных пунктов до 3,66%, максимума за шесть месяцев. Днём ранее показатель уже прибавил около 14 базисных пунктов. Такая реакция показывает, что трейдеры стали сильнее закладывать вероятность новых sell/buy FX swaps (валютные свопы «продажа с обратным выкупом»).
Механика такой операции относительно проста. Центробанк продаёт иностранную валюту и получает рупии, временно сокращая объём свободных средств, а затем обязуется выкупить иностранную валюту в будущем. Это влияет и на текущие параметры фондирования, и на форвардное ценообразование пары.
Форвардные котировки поэтому дают дополнительный сигнал, которого не видно по одному спот-курсу. Рост премии означает изменение цены будущего финансирования в американской валюте. Для банков и компаний это напрямую влияет на цену хеджирования. Важен и масштаб накопленной форвардной позиции самого регулятора. Чем активнее используются свопы и валютные продажи, тем внимательнее участники оценивают сроки обратных операций. Управление денежными условиями становится самостоятельным фактором курса, а не техническим дополнением к процентной политике.
Процентная ставка на уровне 5,50% усиливает один из аргументов в пользу местных инструментов, но инвесторы оценивают не номинальный показатель сам по себе, а их относительную привлекательность. Иностранный инвестор сравнивает локальную бумагу с альтернативой на рынке США, учитывает затраты на хеджирование и возможное изменение курса. Если ожидаемое ослабление пары съедает дополнительную процентную премию, такой компенсации уже недостаточно для увеличения позиции.
Импортёры действуют по другой логике. Им необходимо покупать иностранную валюту для расчётов за нефть, оборудование и другие товары вне зависимости от уровня ставки репо. Поэтому рост импортных расходов способен поддерживать американскую валюту даже при ужесточении денежно-кредитной политики.
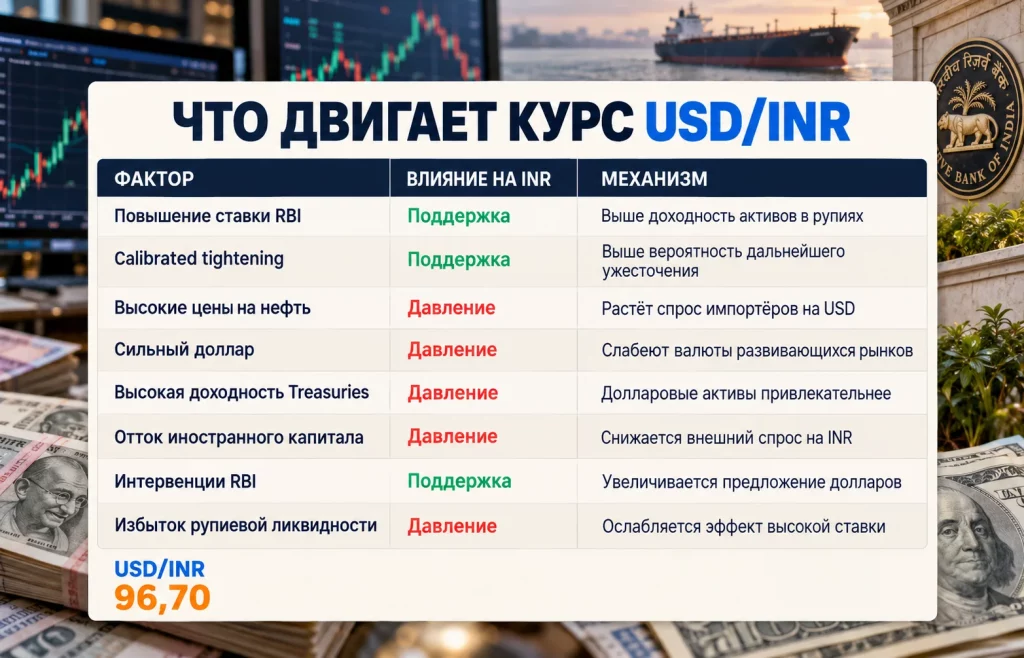
Получается, что решение по процентам меняет только одну часть общего баланса. Чтобы движение стало устойчивее, требуется либо ослабление внешнего давления, либо более заметное ужесточение параметров фондирования.
После заседания 7 октября внимание смещается к следующим данным по инфляции и действиям центробанка. Если ценовое давление продолжит расширяться, вероятность нового шага вверх возрастёт. Если инфляция стабилизируется, регулятор сможет сделать паузу и оценить эффект уже принятых мер.
Второй ключевой фактор — энергетический импорт. Длительное сохранение Brent на высоких уровнях будет поддерживать спрос импортёров на расчётную валюту и одновременно усиливать инфляционные риски. Для экономики страны это двойное давление: через торговый баланс и через ожидания по внутренним ценам.
Третья переменная — глобальный долларовый цикл. Снижение ставок на рынке Treasuries или ослабление USD уменьшило бы давление на активы развивающихся рынков. Обратный сценарий сохранит высокий барьер для притока капитала в инструменты, номинированные в рупиях.
Наконец, участники будут следить за интервенциями и новыми валютными свопами. Если регулятор начнёт активнее изымать избыточные средства и одновременно сглаживать спрос на USD, более жёсткая политика начнёт заметнее передаваться в котировки.
Курс USD/INR после решения RBI показывает, что одного изменения ключевой ставки недостаточно для быстрого разворота валютной пары. Пока энергоносители остаются дорогими, американские инструменты предлагают привлекательную отдачу, а внутренняя ликвидность остаётся значительной, рупия будет чувствительна к внешним потокам. Для устойчивого изменения направления потребуется сочетание более строгой финансовой среды, стабилизации сырьевых цен и ослабления глобального спроса на американскую валюту.
Больше новостей здесь.
Полезное
Дайджест сырьевого рынка за 07.10.2026:...
Индекс ТОП-200 криптовалют вырос всего на...
Индекс TAIEX обогнал KOSPI: Тайвань стал...
Solana DvP: JPMorgan консультировал новый...
Курс USD/CHF растёт: почему доллар...
Цена на сахар достигла максимума с 2024...
Своп на совокупный доход: чем TRS опасен...
Дайджест криптоновостей за 05.10.2026:...
Schneider Electric покупает PTC за $22,6...
Поставки СПГ через Ормуз растут, но риски...
Другие новости
Фондовый рынок
Индекс TAIEX обогнал KOSPI: Тайвань стал лидером 2026
Срочный рынок
Спрос Китая на нефть взвинтил цены от Конго до Бразилии
Финансовый рынок
Южнокорейская вона взлетела до максимума за два года
Фондовый рынок
Европейские гособлигации распродают: что пугает рынок?
Финансовый рынок
Ралли форинта под угрозой: Barclays ждет падения HUF