Поиск
Срочный рынок


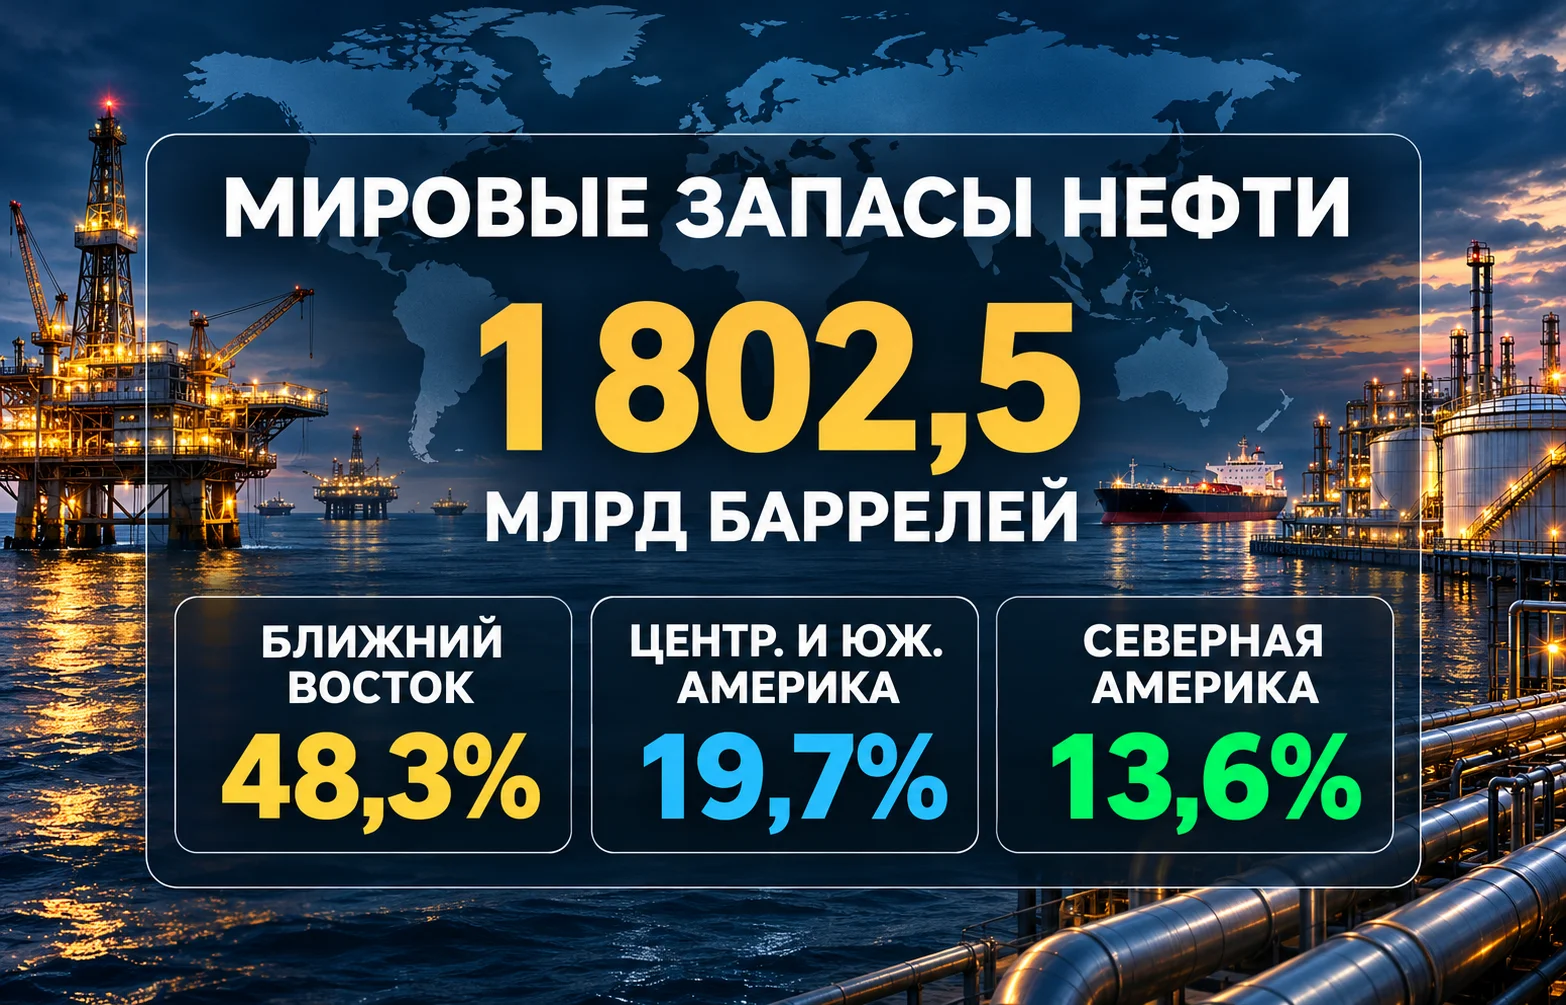
Запасы нефти в мире на конец 2025 года оценивались в 1,8025 трлн баррелей. Почти половина этого объёма сосредоточена на Ближнем Востоке, хотя крупнейший производитель сырой нефти находится за тысячи километров от Персидского залива. Рейтинг нефтяных ресурсов заметно отличается от карты реальных поставок. Для стоимости барреля имеют значение не только размеры месторождений, но и возможность добыть нефть, доставить её покупателю и получить прибыль после всех расходов.
В обновлённом исследовании Eni World Energy Review 2026 оценка мировых запасов приведена на 31 декабря 2025 года. Ближнему Востоку принадлежали 870,9 млрд баррелей, или 48,3% общего объёма. Это больше, чем совокупные запасы Центральной и Южной Америки вместе с Северной Америкой, хотя оба американских региона занимают вторую и третью позиции рейтинга.
Региональную картину определяют несколько крупных центров концентрации ресурсов:
На Африку приходится 119,8 млрд баррелей. Азиатско-Тихоокеанский регион располагает 52,6 млрд, Европа 12,6 млрд. В сумме эти три территории имеют примерно десятую часть мировых запасов. Такая география резко отличается от распределения потребления. Китай, Индия и европейские экономики нуждаются в крупных объёмах импортной нефти, поскольку собственная сырьевая база покрывает далеко не все потребности.
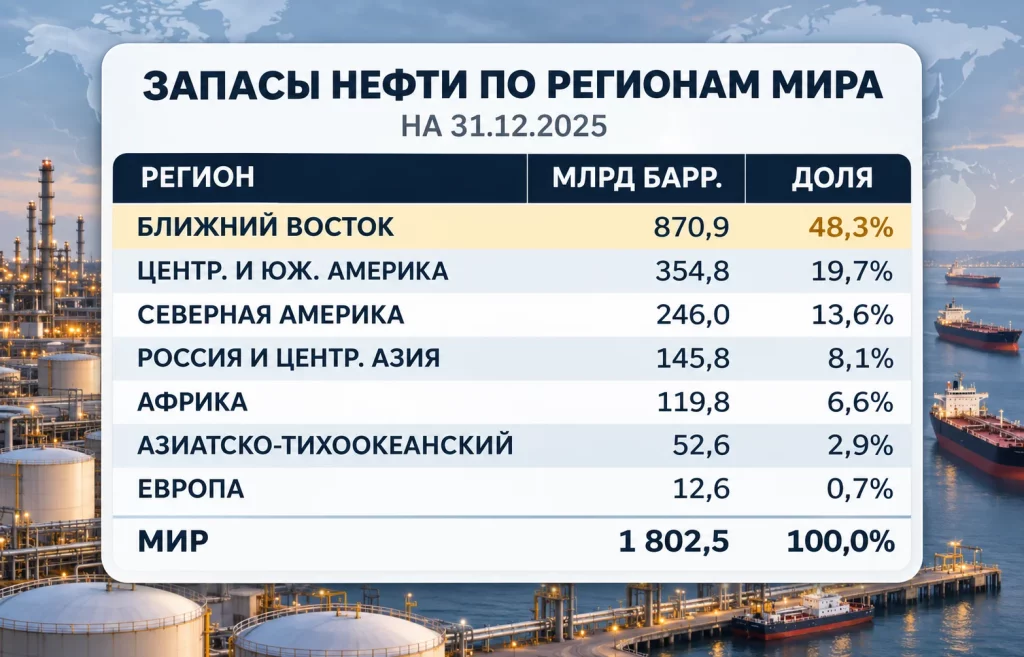
У Ближнего Востока есть ещё одно преимущество. Здесь находятся не только большие залежи, но и действующая производственная инфраструктура, терминалы и экспортные маршруты, рассчитанные на международный рынок. Саудовская Аравия располагает примерно 267,2 млрд баррелей, Иран 208,6 млрд. На Ирак приходится 145,0 млрд, на ОАЭ 113,0 млрд. Такие масштабы позволяют региону оставаться важнейшим поставщиком даже в периоды ограничений добычи отдельными государствами.
Важна и близость основных покупателей. Значительная часть ближневосточной нефти уходит в Азию, где расположены крупные нефтеперерабатывающие мощности. Изменения поставок нефти Ближнего Востока отражаются на стоимости физических партий, условиях перевозки и загрузке нефтеперерабатывающих заводов. Геологические ресурсы создают основу влияния, однако на ежедневную цену сильнее воздействуют доступные сейчас объёмы и сроки отгрузок.
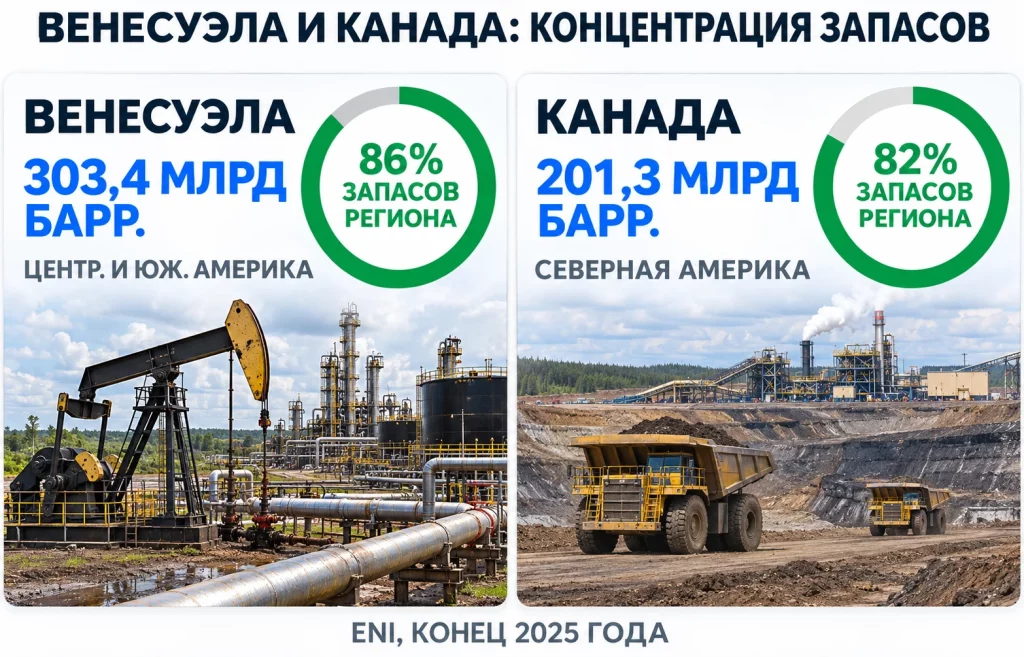
Венесуэла занимает первое место среди отдельных стран по объёму подтверждённых запасов. В статистике Eni они достигают 303,4 млрд баррелей. Это около 86% всех запасов Центральной и Южной Америки. Для сравнения, в Саудовской Аравии сосредоточено меньше нефти, хотя королевство остаётся одним из крупнейших действующих производителей и экспортёров.
Большая часть венесуэльских ресурсов залегает в нефтяном поясе Ориноко. Там преобладает сверхтяжёлая нефть, которую сложнее извлекать и транспортировать. Для движения по трубопроводам ей часто необходимы разбавители, а для выпуска востребованных нефтепродуктов требуются подходящие перерабатывающие мощности. Из-за этого расширение производства зависит от технического состояния оборудования, инвестиций и доступа к материалам, а не только от наличия запасов в недрах.
Многолетние финансовые проблемы государственной нефтяной компании PDVSA, износ инфраструктуры и ограничения международных операций затрудняли восстановление отрасли. Даже при появлении новых инвесторов быстро нарастить поставки невозможно. Для восстановления прежних объёмов необходимо решить несколько производственных задач:
Большой объём подтверждённых запасов не отменяет стоимость этих работ и время, которое они занимают.
В Северной Америке похожую концентрацию ресурсов обеспечивает Канада. По оценке Eni, её запасы составляют около 201,3 млрд баррелей, что соответствует примерно 82% показателя региона. Канадская государственная энергетическая статистика указывает, что 97% доказанных запасов страны находятся в нефтяных песках. Нефть из них получают открытой разработкой месторождений или нагреванием пласта паром, когда залежи находятся глубоко под землёй.
Канадская модель отличается от венесуэльской развитой инфраструктурой и устойчивой работой крупных промышленных проектов. Но нефтяные пески требуют значительных первоначальных вложений, энергии и воды. Рентабельность новых объектов зависит от цены реализации нефти, стоимости строительства и доступа к трубопроводам. При снижении цен действующие предприятия могут продолжать добычу, тогда как решения о запуске новых проектов будут откладываться.
Совокупные запасы Венесуэлы и Канады достигают 504,7 млрд баррелей, примерно 28% мировой оценки Eni. У двух стран огромный потенциальный ресурс, но совершенно разные возможности его освоения. Для нефтяного рынка принципиальны будущие инвестиции и количество дополнительных баррелей, которые действительно смогут поступить к покупателям. Величина запасов сама по себе не показывает ни эти сроки, ни возможную себестоимость.
В 2025 году Северная Америка производила в среднем 31,8 млн баррелей нефти и других жидких топлив в сутки. Показатель Ближнего Востока составлял около 31,0 млн баррелей. Это оценки Управления энергетической информации США (EIA), охватывающие не только сырую нефть, но и другие жидкие углеводороды. В мировом масштабе добыча нефти и других жидких топлив составляла 106,3 млн баррелей в сутки.
У США намного меньше доказанных запасов, чем у Саудовской Аравии или Венесуэлы. Однако американская добыча сырой нефти в 2025 году достигла рекордных 13,6 млн баррелей в сутки. Для Саудовской Аравии EIA приводило около 9,6 млн, для России около 9,9 млн баррелей в сутки. Сравнение этих показателей с региональной добычей всех жидких топлив было бы некорректным, но в пределах категории сырой нефти лидерство США очевидно.
Секрет американского результата связан с разработкой сланцевых пластов. Горизонтальное бурение и гидроразрыв позволили последовательно вводить новые скважины, а повышение производительности компенсировало сокращение буровой активности. Компании могут менять темп вложений в зависимости от ожидаемой цены и доступного финансирования. При этом дебит отдельных сланцевых скважин обычно быстро снижается, поэтому отрасли приходится регулярно бурить новые.
Нефтяные экономики Персидского залива работают иначе. Значительная часть месторождений имеет длительную историю разработки и крупную инфраструктуру, а решения о текущей добыче зависят в том числе от государственной политики. Саудовская Аравия и партнёры по ОПЕК+ способны ограничивать предложение ради стабилизации нефтяного рынка. Следовательно, более крупные подтверждённые запасы не обязательно приводят к большему годовому выпуску.
Контраст проявляется и в чувствительности к событиям. Нефтяной рынок способен резко пересматривать ожидания на фоне американской политики, прогнозов спроса и военных рисков, что видно по изменению цен на нефть после событий в США. Однако сами доказанные запасы не увеличиваются и не сокращаются с такой скоростью. Котировка отражает ожидаемый баланс ближайших поставок, а оценка запасов описывает долгосрочную сырьевую основу.
Eni объединяет Россию со странами Центральной Азии в одну статистическую группу с запасами 145,8 млрд баррелей. Внутри неё Россия занимает основное место, Казахстан имеет вторую крупную ресурсную базу. Регион важен для снабжения Азии и Европы, но его экспортные возможности определяются не только объёмом месторождений. Санкции ограничивают выбор покупателей и доступ к финансированию. Стоимость перевозок и пропускная способность транспортной инфраструктуры меняют направления и доходность поставок.
Перенаправление нефтяного экспорта требует времени и денег. Если привычный покупатель отказывается от сырья, продавцу приходится искать другой рынок, иногда предоставляя ценовую скидку. Более длинный морской маршрут увеличивает расходы на фрахт и страхование. Поэтому даже большой ресурсный потенциал не защищает экспортёра от снижения чистой выручки за каждый проданный баррель.
Африка располагает 119,8 млрд баррелей. Существенные запасы находятся в Ливии и Нигерии, но пути их освоения различаются. Ливийские поставки чувствительны к политической нестабильности и состоянию экспортных терминалов, нигерийская отрасль сталкивается с проблемами инфраструктуры и безопасности. При этом геологоразведка на шельфе открывает возможности для новых проектов, в том числе в странах с меньшей сырьевой базой.
Решения о разведке и привлечении международных компаний в нефтяной сектор Габона способны увеличить будущую добычу, если обнаруженные ресурсы окажутся коммерчески пригодными. Новая лицензия ещё не равна доказанным запасам. Между первыми геологическими данными и стабильной экспортной отгрузкой могут пройти годы, особенно когда месторождение расположено далеко от действующей инфраструктуры.
На Азиатско-Тихоокеанский регион приходится только 52,6 млрд баррелей, или 2,9% мировых запасов. Между тем Китай и Индия входят в число крупнейших потребителей и импортёров. Чтобы уменьшить зависимость от отдельного поставщика, обе страны закупают нефть у разных экспортёров. Не менее важны нефтехранилища и доступ к морским маршрутам. Европа располагает ещё меньшей сырьевой базой, около 12,6 млрд баррелей, поскольку Россия в этой классификации учитывается отдельно.
Контроль над крупными месторождениями даёт государству возможность получать экспортные доходы в течение длительного времени. Но для формирования рыночной цены гораздо важнее, сколько сырья можно поставить в ближайшие недели и месяцы. Даже небольшое сокращение доступного предложения способно оказаться значимым, если нефтепереработчики не могут быстро найти замену подходящего качества. И наоборот, увеличение добычи в одном регионе может компенсировать перебои в другом. Особенно чувствительны к перебоям три звена международной нефтяной торговли.
Нефть из разных месторождений отличается плотностью и содержанием серы. Если перерабатывающий завод рассчитан на тяжёлое сырьё, замена его более лёгкой нефтью может снизить эффективность отдельных установок или потребовать изменения режима работы. Поэтому поиск альтернативного поставщика определяется не только ценой барреля. Для покупателей важны характеристики нефти, сроки доставки и возможность переработки без крупных дополнительных затрат.
При этом геологическая статистика зависит от принятых определений. Eni оценивает мировые запасы на конец 2025 года в 1,8025 трлн баррелей, тогда как статистический бюллетень ОПЕК за 2026 год приводит около 1,572 трлн баррелей доказанных запасов сырой нефти. Методики учитывают не полностью совпадающие категории ресурсов. В частности, статистика может по-разному отражать нефтяные пески и другие нетрадиционные месторождения. Расхождение не означает, что из недр за короткое время физически исчезли сотни миллиардов баррелей.
Официальная методология и исходная таблица доступны в World Energy Review 2026. Технологии добычи и доступный капитал определяют, какие запасы удастся вовлечь в промышленную разработку. Рыночная цена нефти влияет на окупаемость новых месторождений. Подтверждённые запасы также могут пересматриваться после геологоразведки или изменения экономических предпосылок.
В 2025 году мировой спрос на нефть, согласно статистике ОПЕК, составлял около 105,15 млн баррелей в сутки. Каждые новые ограничения экспорта или решения о дополнительных поставках воздействуют на этот поток гораздо быстрее, чем меняется геологическая оценка. Поэтому запасы нефти в мире остаются основой долгосрочного энергетического баланса, но ближайшие изменения цен будут определяться доступной добычей, логистикой и потреблением.
Больше новостей здесь.
Полезное
Почему падает NEAR: минус 7% вопреки...
Национализация бизнеса в России: Japan...
Обвал фондового рынка США: Nasdaq 100...
Регулирование криптовалют: что изменит...
Рынок нефти США: Brent обвалилась на $9,58
Темпы роста ВВП по странам 2027: почему...
Фондовый рынок Китая: инвесторы...
Дайджест сырьевого рынка за 04.11.2026:...
Промежуточные выборы в США: разгром...
Постквантовая защита Ethereum: успеют ли...
Другие новости
Финансовый рынок
Национализация бизнеса в России: Japan Tobacco попала под каток
Фондовый рынок
Обвал фондового рынка США: Nasdaq 100 потерял $2,3 трлн
Финансовый рынок
Курс USD/CHF растёт: почему доллар сильнее франка?
Срочный рынок
Цена на сахар достигла максимума с 2024 года
Фондовый рынок
Своп на совокупный доход: чем TRS опасен для облигаций?
Финансовый рынок
Ракета Spectrum достигла орбиты: прорыв для Европы
Срочный рынок
Дефицит медного концентрата в Китае бьет по заводам
Финансовый рынок
Sell America возвращается: инвесторы теряют доверие к США?
Фондовый рынок
Qwen3.8-Max: Alibaba бросила вызов лидерам ИИ