Поиск
Срочный рынок


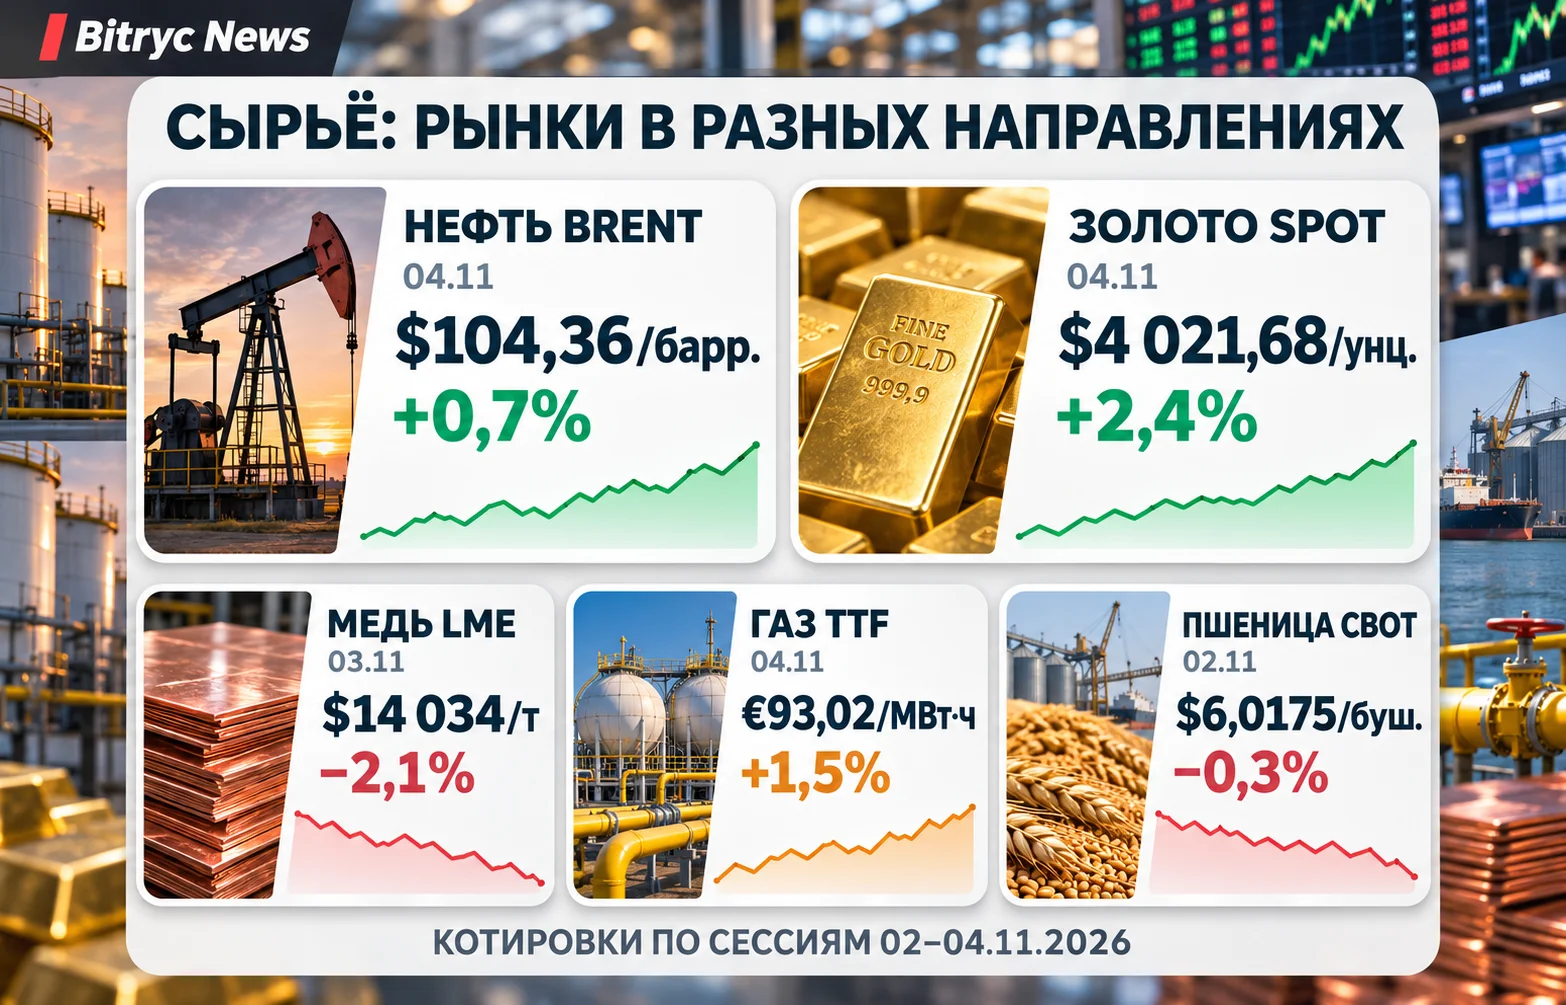
Дайджест сырьевого рынка за 04.11.2026 начинается с резкого контраста: нефть за несколько торговых дней потеряла значительную часть геополитической премии, а золото после выборов в США вновь преодолело отметку $4 000. Медь дешевела вместе с технологическими активами, хотя физический рынок не выглядел обеспеченным избыточными поставками. Европейский газ встретил ноябрь с тревожно низкими запасами, тогда как пшеницу продолжили продавать из-за ожиданий восстановления экспорта через Чёрное море. За неделю с 29 октября по 4 ноября рынки по-разному оценили один и тот же вопрос: насколько вероятный дефицит действительно превратится в дефицит доступного товара.
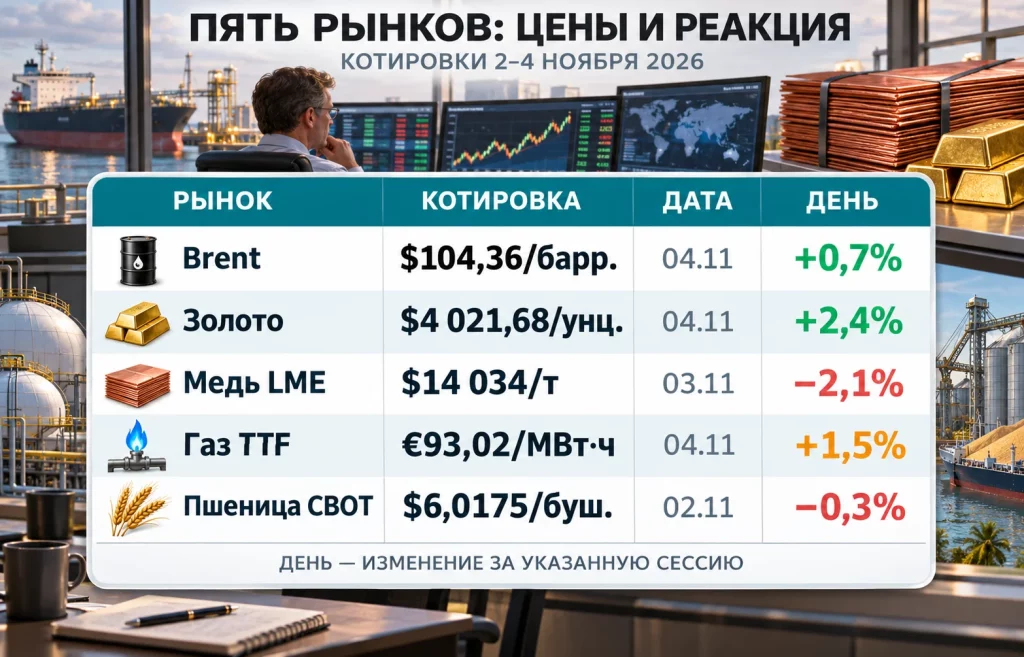
К концу октября нефть Brent торговалась вблизи шестимесячных максимумов. Но 2 ноября активный январский контракт закрылся по $104,77 за баррель, потеряв за одну сессию 7,6%. Утром 4 ноября цена поднялась до $104,36, прибавляя примерно 0,7% внутри дня. Получилось необычное начало недели: рынок не отреагировал на решение производителей устойчивым ростом, а резко пересмотрел вероятность продолжения ближневосточных перебоев.
1 ноября Саудовская Аравия, Россия, Ирак, Кувейт, Казахстан, Алжир и Оман договорились сохранить на декабрь уровни добычи, установленные для сентября. Это решение семи участников объединения, а не всей группы из 21 страны. Официальное сообщение ОПЕК+ о декабрьских ориентирах фиксирует сохранение плановых объёмов, но не гарантирует, что каждый производитель сможет поставить на мировой рынок всю разрешённую нефть.
Разница между квотой и фактическим экспортом стала особенно заметной во время войны США и Израиля с Ираном. Повреждённая инфраструктура, осторожность судовладельцев, страхование и ограничения прохода через Ормузский пролив способны удерживать реальные поставки ниже официально разрешённых объёмов. Поэтому решение не увеличивать добычу само по себе не устранило ценовой риск. Более того, после восстановления морских отправок отдельные сорта уже стали доступнее: на ближневосточном рынке нефти появились признаки краткосрочного избытка.
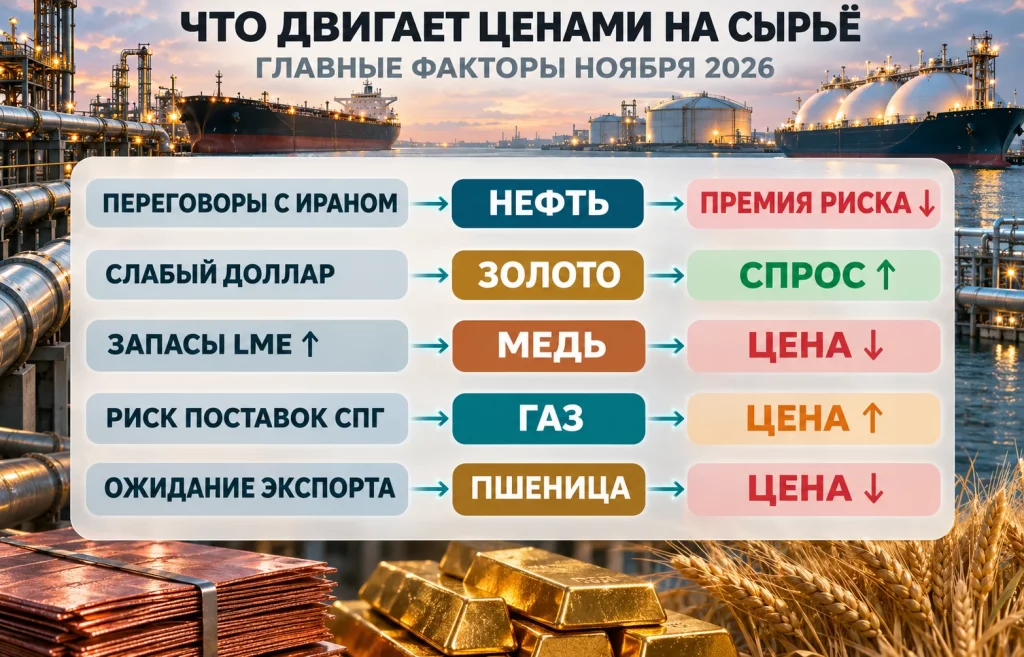
Падение 2 ноября вызвали надежды на продвижение переговоров с Тегераном при посредничестве Катара. При таком сценарии инвесторы начинают вычитать из стоимости барреля часть надбавки за возможные удары по терминалам, задержки танкеров и дорогой фрахт. Физические грузы при этом не появляются мгновенно: возобновление погрузок, восстановление расписаний судов и возвращение страховщиков требуют времени. Биржевая цена способна пройти этот путь за часы, ещё до заметного роста поставок.
После промежуточных выборов в Конгресс США 3 ноября неопределённость снова выросла. Демократы получили контроль над обеими палатами, а участники рынка стали оценивать, насколько изменятся решения администрации Дональда Трампа по Ирану. Котировки 4 ноября частично отыграли падение, но оставались значительно ниже пятничного уровня. Трейдеры получили одновременно два противоположных сигнала: дипломатический выход из конфликта возможен, однако прекращение боевых действий и нормализация судоходства ещё не состоялись.
Ноябрьская проверка для нефтяного рынка будет сугубо практической. Если экспорт из Персидского залива продолжит восстанавливаться, а ближайшие партии не будут пользоваться повышенным спросом, высокую премию за риск станет труднее удерживать. Новая эскалация или перебои в проходе танкеров способны быстро вернуть покупателей. Следующее расширенное обсуждение производственной политики ОПЕК+ намечено на 29 ноября, когда участникам придётся оценивать уже перспективы 2027 года.
У золота причины движения оказались почти противоположными. 4 ноября спотовая цена поднялась на 2,4%, до $4 021,68 за тройскую унцию. Декабрьские американские фьючерсы достигали $4 031,20. После победы демократов на промежуточных выборах доллар опустился к месячному минимуму, а доходности государственных облигаций США снизились. Покупатели драгоценного металла получили сразу два повода вернуться на рынок.
Золото не приносит процентного дохода. Когда облигации становятся менее доходными, стоимость хранения капитала в слитках относительно процентных активов уменьшается. Одновременно слабый доллар делает металл дешевле для инвесторов, чьи доходы выражены в других валютах. Эти два канала часто усиливают друг друга, особенно если участники рынка ожидают менее жёсткой политики Федеральной резервной системы.
Политическая составляющая здесь сложнее, чем обычная реакция на результаты голосования. Контроль демократов над Конгрессом создаёт дополнительные препятствия для новых бюджетных и законодательных инициатив Белого дома. Часть инвесторов увидела в этом потенциальное ограничение расходов и доходностей. Другая часть, напротив, покупала защитные активы из-за риска более конфликтных решений администрации во внешней политике. На фоне незавершённой войны с Ираном эти опасения напрямую связаны и с энергетическим рынком.
Высокие котировки, впрочем, уже сдерживают физический спрос. Индийский рынок, один из крупнейших потребителей золота, столкнулся с дорогими украшениями и ослаблением покупательной способности. В третьем квартале спрос в стране составил около 162 тонн, что на 29% ниже результата годом ранее; потребление ювелирных изделий сократилось на 20%, а инвестиционные покупки слитков и монет относительно высокой базы прошлого года тоже уменьшились. Даже крупнейшие страны-производители золота не способны быстро увеличить выпуск: запуск новых рудников требует многолетних вложений, а краткосрочный спрос на бирже меняется за часы.
Получается напряжённое сочетание: финансовые инвесторы могут активно покупать металл, пока конечные потребители уменьшают покупки. Если доллар останется слабым и рынок труда США покажет охлаждение, цена получит дополнительную поддержку через ожидания ставок. Более сильная статистика занятости 6 ноября или восстановление доходностей облигаций способны остановить ралли без каких-либо изменений в добыче.
Во вторник, 3 ноября, трёхмесячная медь на Лондонской бирже металлов опустилась на 2,1%, до $14 034 за тонну. В течение сессии цена достигала $13 883, минимального значения примерно за два с половиной месяца. Официальный показатель закрытия LME находился близко к этой отметке: $14 036. Снижение сопровождалось продажами технологических акций и более осторожным отношением к затратам на инфраструктуру искусственного интеллекта.
У такой связи есть материальная основа. Центры обработки данных требуют электроэнергии, трансформаторов, силовых кабелей и подключения к сетям. Медь используется в значительной части этой инфраструктуры. Если инвесторы начинают сомневаться, что обещанные расходы технологических корпораций будут реализованы в прежних масштабах, ожидания будущего потребления металла тоже пересматриваются. Но биржевая распродажа акций не означает немедленной отмены заказов на медный провод: между финансовыми планами и закупками производителей лежат месяцы.
Свою роль сыграли складские остатки. За сутки на зарегистрированные склады LME в США поступило 17 325 тонн меди, а совокупные биржевые запасы поднялись до 309 650 тонн, максимума за четыре месяца. Для трейдеров это означает, что часть доступного металла находится там, где его можно оперативно продать или использовать для поставки по биржевому контракту. Растущие складские объёмы ослабляют аргумент о немедленной нехватке товара.
Однако китайская картина выглядела иначе. Премия за импортную медь Yangshan держалась около $200 за тонну — высокой отметки по историческим меркам. Она отражает готовность покупателей доплачивать за физический металл с поставкой в Китай сверх базовых ценовых ориентиров. Ослабление юаня делает долларовые контракты дороже для местных потребителей, поэтому высокий размер премии не следует автоматически превращать в прогноз роста мировых котировок. Тем не менее он указывает, что локальная доступность металла и финансовые настроения на LME расходятся.
Для добывающих компаний и крупных потребителей такой разрыв принципиален. Рудникам сложнее планировать выручку, когда фьючерсы резко меняются из-за технологического сектора, хотя сроки строительства новых мощностей измеряются годами. Производителям кабеля и электрооборудования, напротив, краткосрочное снижение цены может дать возможность зафиксировать закупки. Дальнейшая динамика будет зависеть от того, продолжат ли увеличиваться биржевые запасы и сохранится ли высокая импортная премия в Китае.
4 ноября ближайший контракт на нидерландском газовом хабе TTF подорожал на 1,5%, до €93,02 за МВт·ч. За предыдущую неделю цена успевала превышать €100. Для европейских покупателей это гораздо более чувствительный уровень, чем спокойные периоды последних лет: дорогой газ увеличивает расходы промышленности и электроэнергетики, а следом влияет на производство удобрений, стекла, металлов и химической продукции.
Главная слабость европейского рынка видна в запасах. На конец октября подземные хранилища Евросоюза были заполнены примерно на 74,6%, или на 15 процентных пунктов ниже среднего уровня для этой даты за последние пять лет. На начало ноября Германия имела около 61% заполнения, тогда как Польша приближалась к 99%. Общая цифра скрывает неравномерность: наличие топлива в одном государстве не означает, что газ можно без ограничений и дополнительных расходов доставить в другое.
Второй источник риска расположен далеко от европейских хранилищ. Ормузский пролив до войны обеспечивал прохождение значительной доли мировых поставок СПГ, в том числе катарских грузов. Даже частичное возвращение экспорта из Персидского залива не устраняет угрозу новых ударов по энергетическим объектам и торговым маршрутам. Когда судовладельцы повышают премии за опасность, европейская цена может расти без изменения фактического зимнего потребления.
Покупатели в Европе конкурируют за свободные партии СПГ с азиатскими импортёрами. При холодной погоде или слабой выработке ветровой генерации коммунальным компаниям приходится докупать топливо в краткие сроки. Американский экспорт способен компенсировать часть перебоев, но доставка, мощность терминалов и доступный флот ограничивают скорость такой замены. Дополнительную неопределённость создаёт запланированное ограничение российского СПГ в ЕС с января 2027 года.
Нижняя граница рисков тоже понятна. Более мягкая зима, устойчивые поставки из США и отсутствие повторных перебоев на Ближнем Востоке уменьшили бы давление на TTF. Но при запасах ниже обычных у покупателей меньше свободы переждать очередной скачок: любой продолжительный холодный период быстрее сокращает резерв, а восстановить его в середине отопительного сезона дороже.
Зерновой рынок двигался в другую сторону. В понедельник, 2 ноября, наиболее активно торгуемый контракт на пшеницу в Чикаго стоил $6,0175 за бушель, теряя около 0,3%. От максимумов начала сентября цены отступили примерно на четверть. После летних опасений за экспорт из Причерноморья участники торгов стали учитывать вероятность увеличения российских отгрузок и более широкий выбор поставщиков.
Ключевой вопрос для зерновой торговли не ограничивается урожаем. Пшеница должна доехать от элеватора до порта, пройти погрузку, получить страховое покрытие и прибыть к импортёру. Ожидания возобновления рейсов из Азовского моря после длительной паузы ослабили опасения, что часть российского зерна останется отрезанной от мирового рынка. Когда экспортёры снова способны конкурировать за контракты, покупателям сложнее навязать высокую премию за дефицит.
Летом атаки на морскую инфраструктуру заставляли рынок закладывать дополнительную стоимость доставки. Осенью появились надежды на улучшение маршрутов, но опасность для судоходства никуда не исчезла. В отличие от свободно складируемого финансового актива зерно зависит от конкретного порта, качества партии, стоимости железной дороги и условий фрахта. Даже если чикагские фьючерсы дешевеют, цена поставки в отдельную страну может снижаться медленнее.
Большие урожаи, ожидаемые в Австралии, Аргентине и США, также ограничивают пространство для устойчивого роста. На этом фоне сильный спрос на американское зерно не смог полностью переломить настроение спекулятивных участников. Европейская комиссия в конце октября несколько понизила оценки урожая пшеницы и кукурузы, что добавило рынку встречный сигнал, но пока не отменило общего давления со стороны предложения.
Для импортёров более дешёвые контракты создают шанс снизить стоимость закупок, особенно если одновременно сокращаются ставки морского фрахта. Производители зерна, наоборот, сталкиваются с меньшей выручкой при прежних расходах на семена, удобрения, топливо и логистику. Продолжительное снижение мировых цен на пшеницу усиливает этот разрыв. Новые атаки на порты способны быстро вернуть ценовую премию, но одних опасений недостаточно, если мировые поставки продолжают расти.
У пяти рынков разные источники волатильности, поэтому общего направления для всего сырьевого сектора пока нет. Нефть и газ особенно чувствительны к фактическому восстановлению маршрутов из Персидского залива. Золото быстрее реагирует на доллар и процентные ожидания, тогда как медь и зерно сильнее зависят от того, сколько физического товара доступно покупателю и по какой цене он согласен его принять.
Наиболее важные ближайшие ориентиры:
Дайджест сырьевого рынка за 04.11.2026 оставляет принципиальное различие между ценой страха и ценой реальной поставки. На нефтяных и газовых фьючерсах новости о переговорах способны за день изменить оценку риска, но танкерам по-прежнему нужно пройти опасные маршруты. У меди высокие китайские премии существуют рядом с ростом биржевых запасов, а у пшеницы даже военные угрозы пока не перекрывают ожиданий дополнительного экспорта. Именно проверка физических потоков, а не один громкий заголовок, определит, какие из ноябрьских ценовых движений окажутся устойчивыми.
Больше новостей здесь.
Полезное
Промежуточные выборы в США: разгром...
Постквантовая защита Ethereum: успеют ли...
Прогноз на $17 млрд поддержал акции AMD
Курс XRP у $1,25: почему новые кошельки...
Нефть Ближнего Востока: рынок увидел...
Курс юаня к доллару: Китай нажал на тормоз
Крупнейшие компании Европы: ASML вдвое...
Дайджест криптоновостей за 02.11.2026:...
LNG Canada: сделка Blackstone на $3,1 млрд
Акции Apple: оценка в $5 трлн требует...
Другие новости
Финансовый рынок
Промежуточные выборы в США: разгром республиканцев и рынки
Фондовый рынок
Прогноз на $17 млрд поддержал акции AMD
Крипто рынок
Шорт-сквиз ZEC отправил Zcash выше $1 000
Срочный рынок
Потребление дизеля на душу населения: мировой рейтинг
Финансовый рынок
Кэрри трейд с иеной разворачивается: JPY резко выросла
Фондовый рынок
Китай готовит новый мегалистинг: IPO YMTC на $4,9 млрд
Срочный рынок
Крупнейшие сельскохозяйственные экономики мира: топ-40
Финансовый рынок
Truth API от Trump Media: зачем рынку доступ в миллисекундах?
Крипто рынок
Прогноз цены биткоина на 2026 год: обвал до $46 000?