Поиск
Фондовый рынок


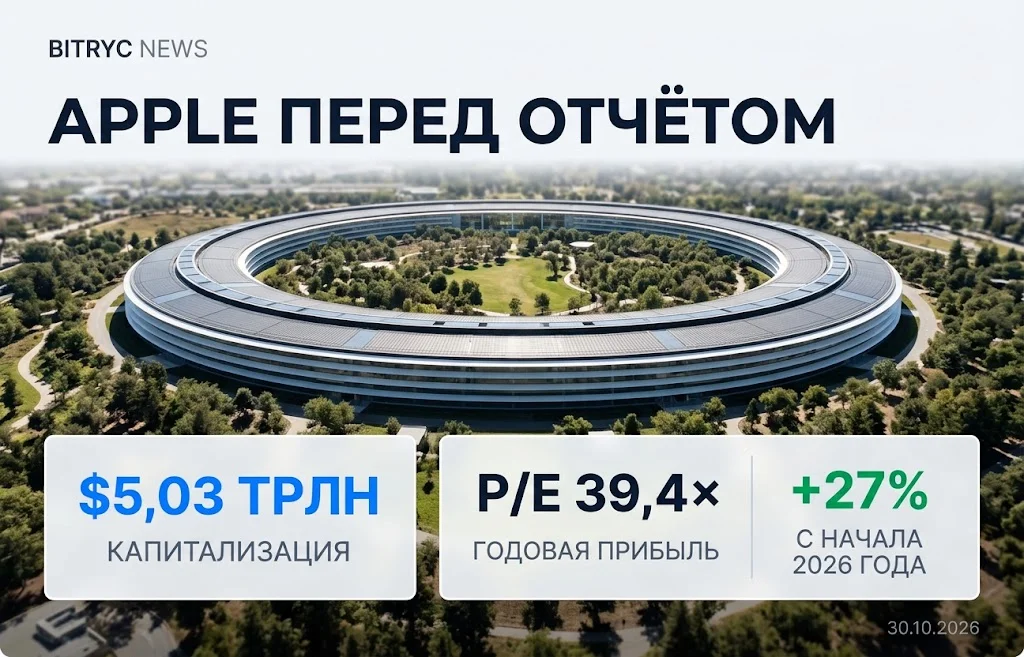
Акции Apple подходят к публикации квартальной отчётности после ралли, которое увеличило рыночную стоимость компании примерно на $1 трлн с начала года. К закрытию торгов 30 октября капитализация достигла $5,03 трлн, а бумаги стоили $344,63. За десять месяцев 2026 года они прибавили около 27%. Теперь инвесторам нужны доказательства того, что продажи iPhone и денежные потоки способны оправдать столь дорогую оценку бизнеса, несмотря на подорожание комплектующих и растущую конкуренцию на рынке искусственного интеллекта.
Apple завершила октябрь в статусе самой дорогой публичной компании мира. Её капитализация превысила оценку Nvidia примерно на $100 млрд, хотя на протяжении года две корпорации неоднократно менялись местами. Само первое место не гарантирует дальнейшего роста: при стоимости в несколько триллионов долларов даже небольшое изменение ожиданий прибыли способно двигать капитализацию на десятки и сотни миллиардов.
С начала года акции Apple выросли примерно на 27%, тогда как индекс S&P 500 прибавил около 11%. Разрыв связан не только с улучшением продаж устройств. На рынке усилилась настороженность по отношению к компаниям, которые финансируют масштабное строительство центров обработки данных и закупки ускорителей для ИИ. Такие инвестиции требуют огромных денежных расходов задолго до того, как новые сервисы начнут приносить сопоставимую выручку.
У Apple иная структура затрат. Компания разрабатывает собственные процессоры, программное обеспечение и функции искусственного интеллекта, но не ведёт строительство вычислительной инфраструктуры в масштабах крупнейших облачных операторов. Значительная часть капитала направляется на поддержание экосистемы устройств, исследования, развитие сервисов и возврат средств акционерам. Это уменьшает прямую зависимость свободного денежного потока от нового цикла строительства дата-центров, хотя не устраняет расходы на ИИ и технологические риски.
В последнем опубликованном квартале Apple получила $109,4 млрд выручки, на 16% больше, чем годом ранее. Прибыль на разводнённую акцию достигла $2,02, увеличившись на 29%. Операционный денежный поток составил около $34,4 млрд. Такие результаты помогли рынку воспринимать компанию как бизнес, уже превращающий масштабные продажи в реальные денежные поступления.
Однако цена имеет значение не меньше, чем качество компании. При котировке $344,63 и коэффициенте P/E около 39,4 акции оцениваются почти в сорок годовых прибылей. Это предполагает продолжительный рост финансовых результатов и устойчивую маржу. Если прибыль увеличится слабее ожиданий или прогнозы ухудшатся, инвесторы могут снизить коэффициент оценки даже при положительной годовой динамике выручки. Похожая чувствительность технологического сектора к будущим доходам проявляется в дискуссии о рисках переоценки компаний искусственного интеллекта.
Разница между Apple и производителями ускорителей особенно заметна в распределении денежных расходов. Для поставщиков чипов рост ИИ-заказов непосредственно увеличивает продажи оборудования. Для владельцев вычислительных центров тот же процесс означает капитальные вложения, расходы на электроэнергию и будущую амортизацию. Apple выигрывает от распространения ИИ-функций внутри своей экосистемы лишь в той мере, в какой они поддерживают обновление устройств, продажи сервисов и готовность покупателей платить больше.
Отчёт, назначенный на 2 ноября после закрытия американского фондового рынка, охватит четвёртый финансовый квартал Apple, завершившийся 26 сентября 2026 года. Консенсус аналитиков предполагает выручку около $113,4 млрд и прибыль на акцию $1,99; фактические результаты этого квартала компания пока не раскрыла.
За сопоставимый период 2025 года Apple заработала $102,5 млрд выручки и $1,85 на акцию. Нынешние ожидания соответствуют увеличению продаж приблизительно на 10,6%, а EPS — на 7,6%. Прибыль на акцию, таким образом, должна расти заметно медленнее выручки. Для бизнеса, который оценивается почти в сорок годовых прибылей, именно этот разрыв становится одним из центральных вопросов отчётности.
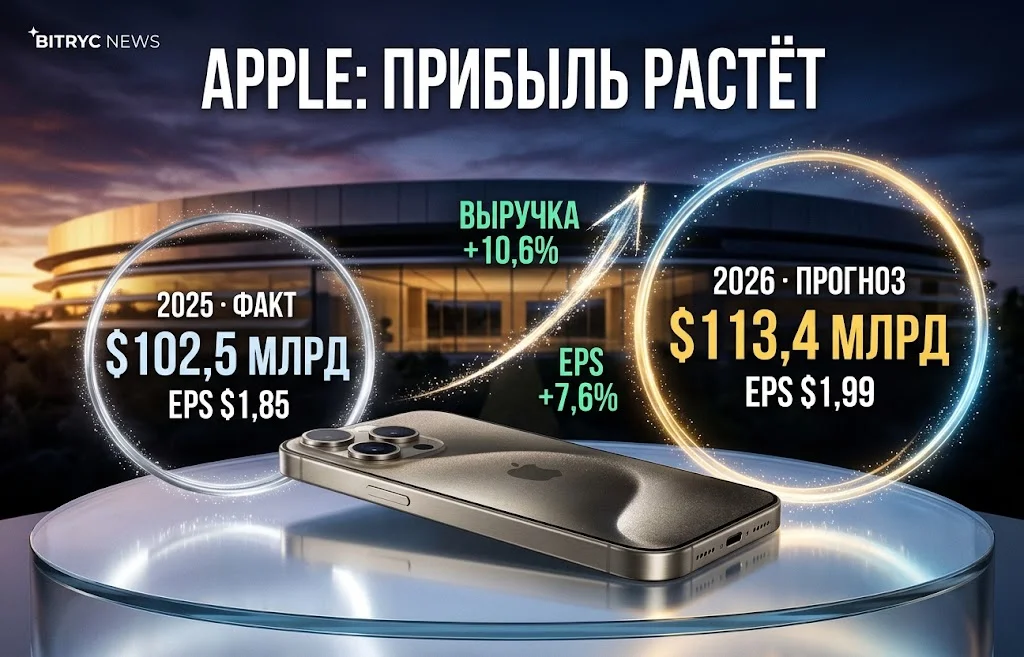
Ожидаемая чистая прибыль составляет около $29 млрд, примерно на 6% выше прошлогоднего уровня. Аналитики также прогнозируют рост выручки от iPhone приблизительно на 15%. Важна не одна итоговая цифра, а сочетание нескольких показателей:
Apple уже демонстрировала способность превзойти консенсус. По итогам июньского квартала фактическая прибыль на акцию $2,02 оказалась выше ожиданий около $1,89. Но прежний успех не даёт гарантии повторения: цена акций выросла, условия поставок изменились, а инвесторы будут сравнивать не только результаты с прогнозами аналитиков, но и комментарии о следующем периоде.
У высокой оценки есть простая арифметика. При капитализации $5,03 трлн и годовой чистой прибыли около $129 млрд рынок платит примерно $39 за каждый доллар нынешнего годового заработка. Если прибыль остаётся на месте, а инвесторы готовы платить меньше за её единицу, рыночная стоимость снижается без каких-либо бухгалтерских убытков компании. Поэтому даже небольшое превышение квартального прогноза может не компенсировать ухудшение ожиданий на праздничный сезон.
Официальные финансовые результаты Apple позволят отдельно оценить, какая часть прибыли сформирована операционной деятельностью и насколько её поддерживают денежные потоки. В июньском квартале возврат средств по тарифам благоприятно повлиял на показатель EPS примерно на $0,11. Повторять такую прибавку как устойчивый источник роста было бы неправильно.
Производители смартфонов и компьютеров сталкиваются с повышением цен на оперативную и флеш-память. Спрос на компоненты для серверов и вычислительных систем искусственного интеллекта усиливает конкуренцию за производственные мощности и меняет экономику поставок. Даже корпорация с масштабами закупок Apple не может полностью изолировать себестоимость устройств от отраслевого подорожания.
По итогам июня валовая маржа Apple достигла 50,1%, однако примерно два процентных пункта обеспечили возвраты ранее уплаченных тарифов. Без этого положительного эффекта показатель был бы ближе к 48,1%. На сентябрьский квартал руководство прогнозировало валовую маржу в пределах 47–48%, включая около одного процентного пункта ожидаемой поддержки от возвратов пошлин. Следовательно, рынок должен оценивать не только опубликованный процент, но и источники его изменения.
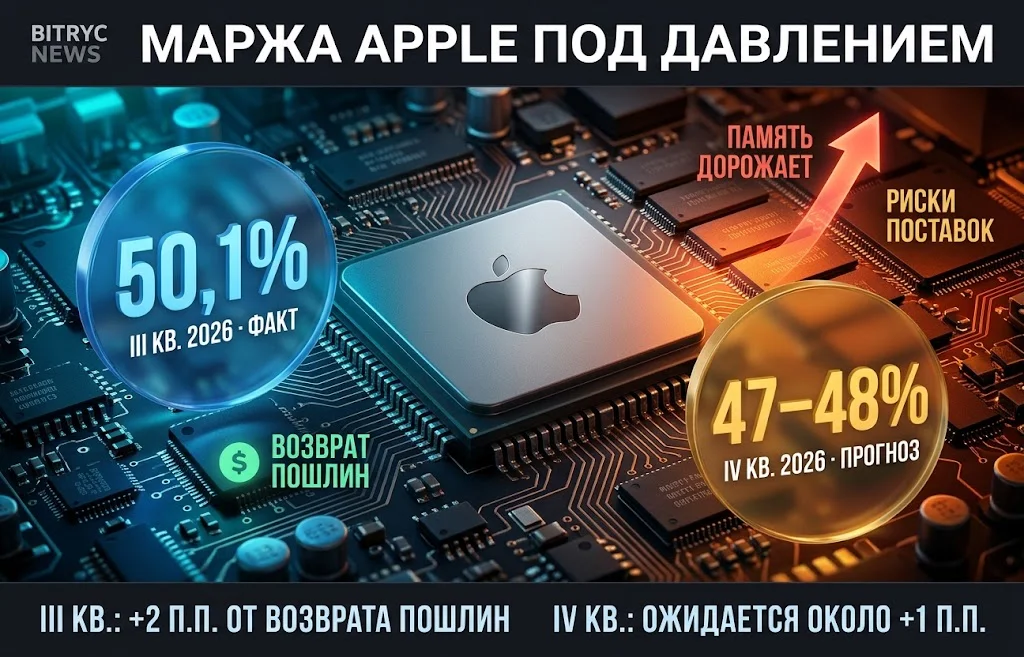
Разница даже в один процентный пункт при квартальной выручке порядка $113 млрд соответствует примерно $1,13 млрд валовой прибыли. Это не прямое изменение чистой прибыли на ту же сумму: далее учитываются операционные расходы, налоги и другие статьи. Но масштаб показывает, почему небольшое отклонение рентабельности способно заметно повлиять на прогнозы аналитиков.
Себестоимость может расти быстрее, чем компания успевает менять цены. Повысить стоимость премиального устройства проще, чем доступной модели, но у такого решения есть предел: покупатели дольше пользуются прежними смартфонами или выбирают более дешёвые комплектации. Одновременно Apple ограничена доступностью передовых микросхем и производственных мощностей партнёров. Ограничения поставок способны сдвигать признание выручки на будущие месяцы даже при высоком спросе.
У сервисного бизнеса другая экономика. Подписки, App Store, облачное хранение и платежные продукты не требуют закупки памяти для каждой дополнительной операции в той же пропорции, что производство смартфона. Более высокая доля сервисов может частично защищать общую маржу. Но это не гарантированная компенсация: скорость роста подписок и выручки App Store также зависит от конкуренции, регулирования и покупательной способности пользователей.
Повышенная чувствительность к прогнозу рентабельности знакома и другим производителям микросхем. Слабые ожидания способны обрушить котировки при сильных отчётных цифрах, что проявилось в недавней реакции рынка на прогноз Intel. Для Apple ключевой вопрос состоит в том, сохранит ли компания ценовую силу и устойчивый денежный поток, когда помощь разовых тарифных возвратов уменьшится.
Сентябрьский финансовый квартал включал лишь старт продаж новых моделей iPhone 18 Pro. Складной iPhone Duo стоимостью $1 999 вышел на рынок в октябре, уже после завершения отчётного периода. Поэтому его первые продажи не должны попадать в выручку квартала, которую Apple раскроет 2 ноября. Они важны для прогноза декабрьского периода и оценки спроса на более дорогие устройства.
Первые партии iPhone Duo были быстро распроданы. Ожидание доставки, по оценкам участников рынка, достигает нескольких недель и в отдельных случаях переходит на январь. Очередь может означать сильный интерес покупателей, ограниченный выпуск или сочетание обоих факторов. Без точных данных о произведённых и проданных устройствах одна продолжительность ожидания не позволяет измерить реальный масштаб спроса.
Ставка на премиальные модели меняет структуру выручки. Даже при умеренном росте количества проданных смартфонов средняя цена продажи может увеличиваться, если покупатели чаще выбирают дорогие версии. В то же время сегмент доступных моделей помогает Apple охватывать аудиторию, для которой очередное повышение цены становится критичным. Особенно остро этот баланс проявляется на рынках с замедлением потребительских расходов.
Для финансового результата важны три разных сценария поведения покупателей. Одни меняют смартфон раз в несколько лет и готовы заплатить больше за заметное обновление. Другие откладывают покупку, если новая модель недостаточно отличается от предыдущей. Третьи переходят на более доступную комплектацию или другую марку. Все три группы влияют на выручку, но по-разному отражаются на марже и структуре складских запасов.
Новый генеральный директор Джон Тернус проведёт первую для себя квартальную конференцию с инвесторами. От него ждут оценки доступности iPhone, развития новых устройств и темпов внедрения искусственного интеллекта. Возможности обновлённой Siri и распространение сторонних ИИ-помощников через App Store могут повышать ценность экосистемы, но сами по себе ещё не подтверждают новый источник сопоставимой по масштабу прибыли.
Сервисы остаются вторым ключевым элементом прогноза. Регулярные платежи от установленной базы устройств позволяют Apple зарабатывать не только в момент продажи телефона. Однако рост сервисной выручки, согласно оценкам аналитиков, может замедлиться до однозначных значений в процентах. При таком сценарии поддерживать высокую общую маржу будет труднее, особенно если стоимость комплектующих продолжит повышаться.
Положение Apple среди крупнейших корпораций подчёркивает разницу между выручкой и качеством заработка. Сравнение рентабельности продаж Nvidia, Microsoft и Apple показывает, почему сходные по капитализации технологические компании имеют совершенно разные затраты и долю чистой прибыли. Для акционеров Apple дополнительно важно, как быстро прибыль преобразуется в свободный денежный поток и сколько средств остаётся после инвестиций.
Движение котировок после публикации зависит от разницы между фактическими результатами, уже заложенными ожиданиями и новым прогнозом руководства. При почти сорокакратной оценке прибыли слабая маржа может оказаться важнее рекордной выручки. И наоборот, умеренное превышение консенсуса способно поддержать рынок, если компания убедительно покажет, что рост затрат не разрушает прибыльность праздничного квартала.
Если годовая прибыль условно вырастет на 10%, но коэффициент P/E снизится с 39,4 до 34, теоретическая цена акций окажется примерно на 5% ниже исходной при прочих равных условиях. Уменьшение мультипликатора способно перевесить рост прибыли. Расчёт условный и не определяет реальное движение котировок.
В ближайшие часы после публикации решающими будут подтверждённые продажи iPhone, валовая маржа и комментарии Джона Тернуса о декабрьском квартале. Дальше значение приобретут денежные потоки, расходы на ИИ и устойчивость сервисной выручки. Рост капитализации Apple примерно на $1 трлн с начала года сделал акции одним из главных символов доверия рынка к уже прибыльной технологической модели. Отчёт 2 ноября покажет, насколько эта модель защищена от подорожания компонентов и более медленного роста заработка. Акции Apple теперь зависят не только от способности бизнеса продавать больше устройств, но и от сохранения прибыли на уровне, которого требует оценка в $5 трлн.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 02.11.2026:...
LNG Canada: сделка Blackstone на $3,1 млрд
Илияна Йотова победила: что меняется в...
Альянс ЕС и Канады: что решили в Монреале
Запрет экспорта дизеля из России: что...
Акции Intel рухнули: почему бум ИИ не...
Облигации в юанях: зачем Кыргызстану...
Взлом Binance: куда исчезли $6,3 млрд и...
Лондонская биржа металлов: зачем ей...
Убытки Volkswagen: €5,9 млрд против...
Другие новости
Крипто рынок
Дайджест криптоновостей за 02.11.2026: Binance и ETF
Срочный рынок
LNG Canada: сделка Blackstone на $3,1 млрд
Фондовый рынок
Илияна Йотова победила: что меняется в Болгарии?
Финансовый рынок
Доля налогов в ВВП по странам: кто собирает больше всего?
Финансовый рынок
Дайджест финансового рынка за 02.09.2026: валюты штормит
Срочный рынок
Цены на кукурузу резко упали после мощного ралли
Фондовый рынок
Инвестиции в дата-центры: $31,6 трлн до 2050 года