Поиск
Крипто рынок


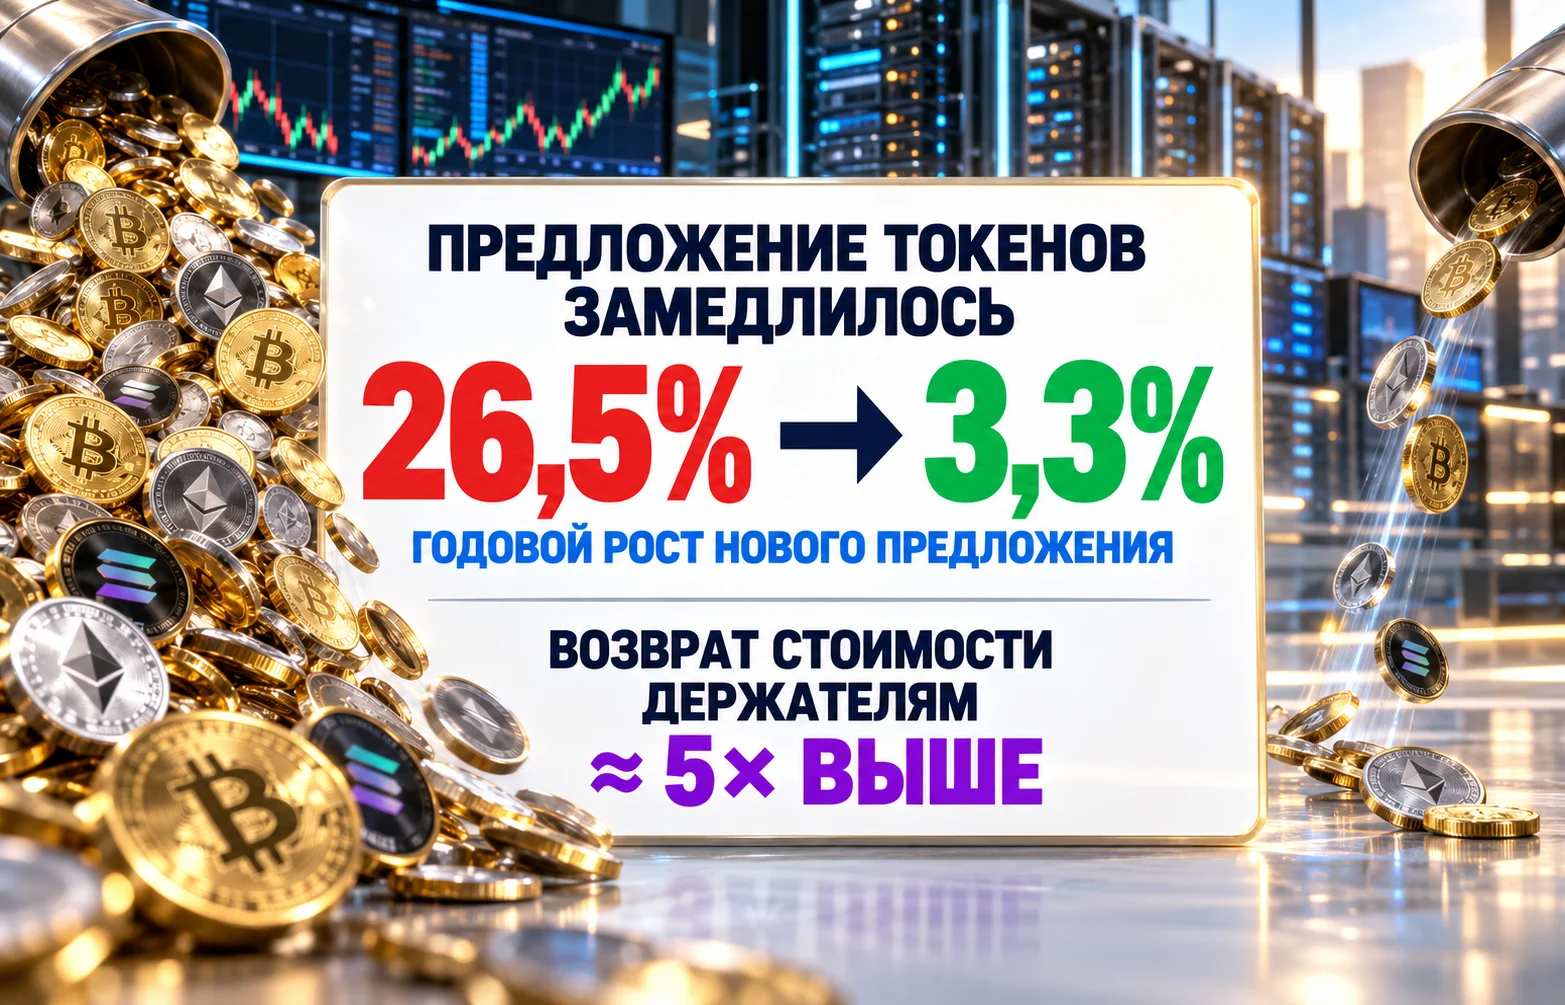
Индекс ТОП-200 криптовалют с октября 2021 года прибавил лишь около 5%, хотя за это время индустрия пережила новый цикл институционального спроса, рост рынка стейблкоинов, запуск спотовых ETF и расширение блокчейн-инфраструктуры. Парадокс объясняется не только слабостью отдельных альткоинов: на протяжении нескольких лет рынок должен был поглощать быстро растущее предложение новых монет и токенов. По оценке криптоаналитика Real Vision Джейми Куттса, годовой прирост нового предложения снизился с 26,5% до 3,3%, а объём стоимости, возвращаемой держателям, вырос примерно в пять раз.
Эта динамика меняет баланс между спросом и предложением, но сама по себе не гарантирует нового ралли. Индекс остаётся примерно на 35% ниже своей долгосрочной трендовой линии, а спрос по-прежнему распределяется по рынку неравномерно: Bitcoin сохраняет доминирующую роль, тогда как значительная часть капитала в альткоинах зависит от ликвидности, разблокировок и качества токеномики.
Отправной точкой для нынешней дискуссии стал анализ Джейми Куттса, который сравнил текущее значение широкого криптовалютного индекса с уровнем октября 2021 года. Речь идёт не о средней доходности каждой из двухсот монет и не о простой сумме их капитализации. Используемый показатель Bitformance Top 200 представляет собой динамический индекс 200 крупнейших криптовалют, взвешенный по рыночной капитализации и ребалансируемый ежеквартально.
По данным, приведённым Куттсом, с октября 2021 года индекс вырос всего примерно на 5%. Для рынка, который за этот период получил новые биржевые продукты, более развитую инфраструктуру и значительно более широкое институциональное участие, такой результат выглядит слабым. Особенно если сравнивать его с отдельными фазами восстановления Bitcoin, Ethereum и ряда крупных альткоинов.
Однако именно здесь проявляется главное отличие между ростом спроса и ростом цены. Дополнительный капитал не обязательно приводит к сопоставимому удорожанию актива, если одновременно существенно увеличивается количество доступных для продажи монет. В криптовалютах этот эффект особенно заметен из-за регулярных разблокировок, распределений командам и инвесторам, вознаграждений участникам сетей и выпуска новых проектов.
Важен и сам принцип взвешивания. Чем выше капитализация актива, тем сильнее его движение влияет на индекс, поэтому показатель нельзя читать как «средний результат» двухсот отдельных монет. Сильная динамика Bitcoin или Ethereum способна частично компенсировать слабость десятков менее крупных токенов, а просадка тяжеловесов, наоборот, оказывает непропорционально большое влияние. Именно поэтому Top 200 подходит для оценки состояния крупной части крипторынка, но не заменяет анализ медианной доходности или доли растущих активов.
Ежеквартальная ребалансировка тоже имеет значение. Состав двухсот крупнейших криптовалют не фиксирован на пять лет: проекты могут входить в индекс и покидать его по мере изменения капитализации. Это снижает риск того, что показатель будет навсегда привязан к набору монет 2021 года, однако одновременно требует осторожности при интерпретации. Пятипроцентный прирост описывает динамику методологически поддерживаемого индекса, а не инвестиционный результат покупки одинаковых сумм всех монет в октябре 2021 года.
Куттс также указывает, что индекс находится примерно на 35% ниже долгосрочной трендовой линии, рассчитанной на данных с 2017 года. Это не означает, что рынок «должен» автоматически вырасти на 35%. Трендовая линия является статистическим ориентиром, а её продолжение не представляет собой прогноз будущей цены. Разрыв лишь показывает, насколько фактическая траектория последних лет отклонилась от прежней долгосрочной динамики.
Для сравнения краткосрочного и долгосрочного поведения рынка полезен недавний материал Bitryc о ценах Bitcoin, Ethereum и XRP. В III квартале 2026 года крупнейшие активы показывали сильное восстановление, однако пятилетняя картина широкого индекса остаётся намного менее впечатляющей.
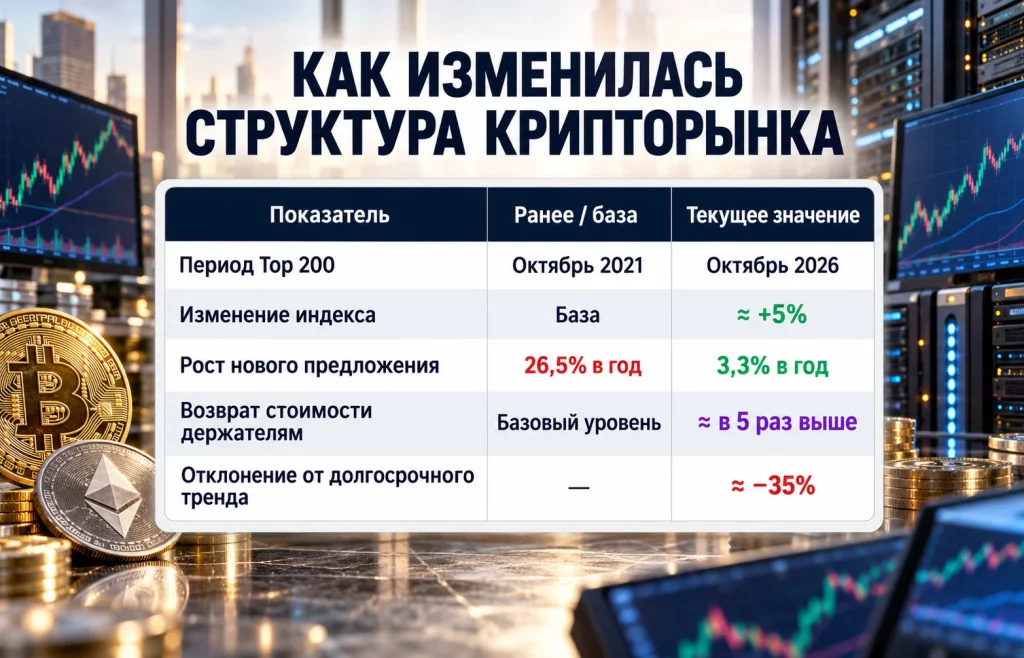
Эти числа показывают, что слабая пятилетняя доходность совпала с постепенным улучшением структуры предложения. Поэтому главный вопрос сейчас заключается не в том, был ли предыдущий цикл слабым, а в том, насколько новая токеномика меняет условия для следующего периода.
Криптовалютный рынок отличается от большинства зрелых фондовых индексов тем, что его состав и объём обращающихся активов меняются очень быстро. Помимо майнинга и вознаграждений валидаторам, в обращение выходят токены из резервов команд, фондов, ранних инвесторов и программ стимулирования пользователей. Одновременно запускаются тысячи новых проектов, которые конкурируют за тот же капитал.
Именно поэтому рост совокупного спроса может сосуществовать со слабой динамикой широкого индекса. Если приток денег увеличивается на 10%, а объём доступного предложения растёт ещё быстрее, значительная часть нового капитала уходит не на повышение цены уже находящихся в обращении монет, а на поглощение новой эмиссии.
Механизм можно представить так:
Для отдельных проектов эта проблема может быть ещё заметнее. Токен способен показывать рост числа пользователей, торговых объёмов или доходов протокола, но одновременно оставаться под давлением из-за большого графика будущих разблокировок. Поэтому оценка полной разводнённой стоимости без анализа реально обращающегося предложения часто даёт неполную картину.
Такой эффект помогает объяснить, почему движение отдельных альткоинов может резко отличаться от картины широкого рынка. Например, Algorand в конце сентября показал сильное шестинедельное восстановление, но локальный рост одной монеты не меняет пятилетний результат индекса из сотен активов.
Проблема предложения усиливается ещё и тем, что состав Top 200 постоянно обновляется. Слабые проекты выпадают, новые входят в индекс, а вес крупнейших монет меняется вместе с капитализацией. Поэтому показатель отражает не судьбу фиксированного списка токенов, а результат крупнейшего сегмента рынка в каждый конкретный период.
Главное изменение, на которое указывает Куттс, связано не с ценой, а с темпом появления новых токенов. По его оценке, годовой рост нового предложения снизился с 26,5% до 3,3%. Разница принципиальна: при меньшем расширении предложения рынку требуется гораздо меньше свежего капитала только для того, чтобы удерживать существующие цены.
Это не означает, что эмиссия исчезла. В разных сетях сохраняются собственные графики выпуска, а крупные разблокировки отдельных проектов способны временно заметно повышать давление продавцов. Кроме того, новые токены продолжают появляться, поэтому конкуренция за ликвидность никуда не делась.
Но общая математика становится менее неблагоприятной для держателей. Если спрос остаётся неизменным, а новое предложение растёт медленнее, доля капитала, которая раньше уходила на поглощение дополнительной эмиссии, может сильнее отражаться в цене уже обращающихся активов.
Нужно учитывать и различие между валовым и чистым предложением. Новый выпуск увеличивает количество токенов в обращении, тогда как сжигания и обратные выкупы могут уменьшать часть доступного объёма. Для цены важен итоговый баланс этих потоков вместе со спросом. Поэтому снижение темпа эмиссии до 3,3% — сильный структурный сигнал, но для конкретного проекта всё равно необходимо смотреть его собственный календарь разблокировок и правила обращения токена.
Именно поэтому замедление предложения важно рассматривать вместе со спросом. При его отсутствии даже ограниченная эмиссия не создаёт устойчивого роста. И наоборот, сочетание более медленного выпуска и нового притока капитала способно заметно изменить рыночный баланс.
В начале октября спрос всё ещё выглядел неоднородно. В недавнем криптодайджесте Bitryc Bitcoin снова находился около $87 000, тогда как институциональные потоки и активность в других сегментах рынка заметно различались. Это показывает, что снижение эмиссии само по себе ещё не означает равномерного перехода капитала в альткоины.
Вторая часть изменения токеномики связана с тем, что проекты начали активнее направлять доходы на выкуп токенов, их сжигание или другие механизмы возврата стоимости держателям. По оценке Куттса, объём таких выплат относительно прежнего уровня вырос примерно в пять раз.
Дополнительный контекст дают данные Allium Labs, которые приводила Financial Times. К концу августа 2026 года криптопроекты направили около $638 млн на обратный выкуп собственных токенов. Значительная часть суммы пришлась всего на два проекта — Hyperliquid и Pump.fun.
Такая концентрация одновременно показывает и потенциал, и ограниченность тенденции. Выкуп может уменьшать доступное предложение и усиливать связь между доходами протокола и стоимостью токена, но наличие программы обратного выкупа ещё не делает актив автоматически привлекательным. Если проект направляет на неё небольшую долю доходов, сохраняет крупные разблокировки или сталкивается со снижением спроса, ценовой эффект может оказаться слабым.
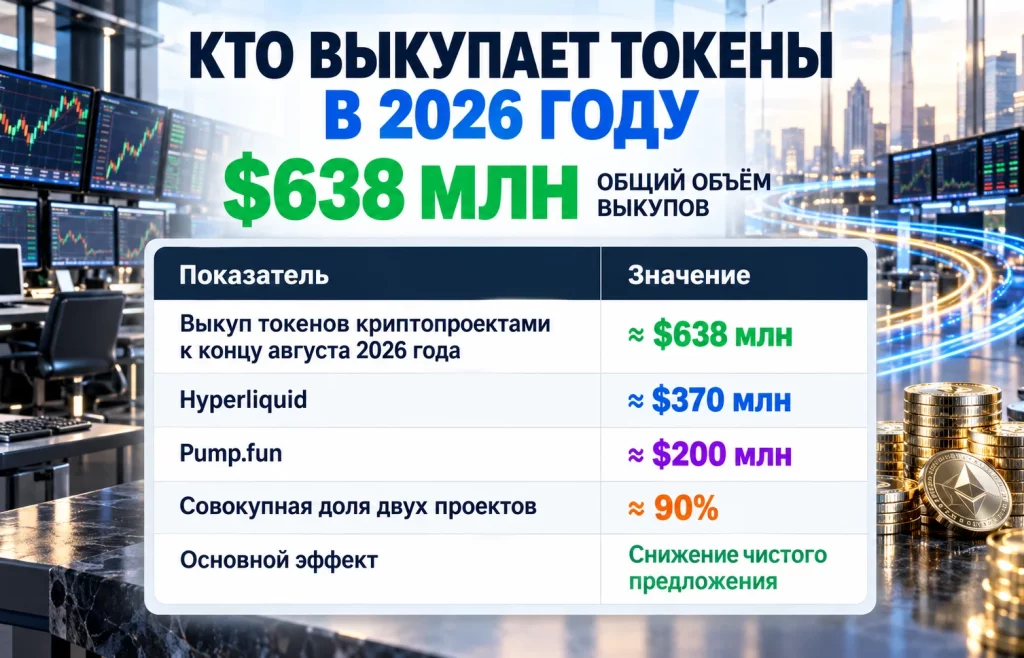
Поэтому важна не сама формулировка «обратный выкуп», а источник денег. Модель выглядит устойчивее, когда токены выкупаются за счёт реальной выручки или комиссий протокола, а не за счёт резервов, которые в будущем придётся восполнять дополнительной эмиссией.
Этот переход сближает часть криптопроектов с традиционной логикой распределения капитала. Однако прямое сравнение с дивидендами или выкупом акций компаний остаётся условным: права владельца токена, юридическая структура и механизм получения дохода могут существенно отличаться.
Снижение темпа выпуска создаёт более благоприятную основу, но следующий этап зависит прежде всего от спроса. Если новый капитал продолжит концентрироваться главным образом в Bitcoin и нескольких крупнейших активах, улучшение токеномики не обязательно приведёт к широкому росту Top 200.
Для изменения пятилетней картины рынку потребуется сочетание нескольких условий:
Главное изменение по сравнению с 2021–2023 годами заключается в том, что рынку теперь, вероятно, требуется меньше капитала для компенсации новой эмиссии. Но итоговый эффект будет зависеть от того, насколько устойчивым окажется сам спрос.
Это особенно важно на фоне высокой доли Bitcoin в общей капитализации крипторынка. Пока крупнейшая криптовалюта остаётся главным получателем институциональных потоков, улучшение условий предложения в остальных сегментах может проявляться не одновременно, а отдельными волнами.
Пятилетний результат Top 200 поэтому нельзя интерпретировать только как доказательство слабости альткоинов. Он отражает структурную проблему всего рынка: спрос рос, но значительная его часть уходила на финансирование постоянно расширяющегося предложения. Теперь этот встречный поток заметно ослаб.
Если снижение эмиссии сохранится, а возврат стоимости держателям продолжит расти, крипторынок войдёт в следующий цикл с более благоприятным соотношением спроса и предложения. Но для выхода индекса ТОП-200 криптовалют из пятилетнего бокового движения потребуется второй компонент — устойчивый приток капитала, способный распространяться дальше нескольких крупнейших монет.
Больше новостей — здесь.
Полезное
Дайджест сырьевого рынка за 07.10.2026:...
Курс USD/INR растёт несмотря на повышение...
Индекс TAIEX обогнал KOSPI: Тайвань стал...
Solana DvP: JPMorgan консультировал новый...
Курс USD/CHF растёт: почему доллар...
Цена на сахар достигла максимума с 2024...
Своп на совокупный доход: чем TRS опасен...
Дайджест криптоновостей за 05.10.2026:...
Schneider Electric покупает PTC за $22,6...
Поставки СПГ через Ормуз растут, но риски...
Другие новости
Финансовый рынок
Курс USD/INR растёт несмотря на повышение ставки RBI
Фондовый рынок
Индекс TAIEX обогнал KOSPI: Тайвань стал лидером 2026
Срочный рынок
Спрос Китая на нефть взвинтил цены от Конго до Бразилии
Финансовый рынок
Южнокорейская вона взлетела до максимума за два года
Фондовый рынок
Европейские гособлигации распродают: что пугает рынок?
Финансовый рынок
Ралли форинта под угрозой: Barclays ждет падения HUF