Поиск
Фондовый рынок


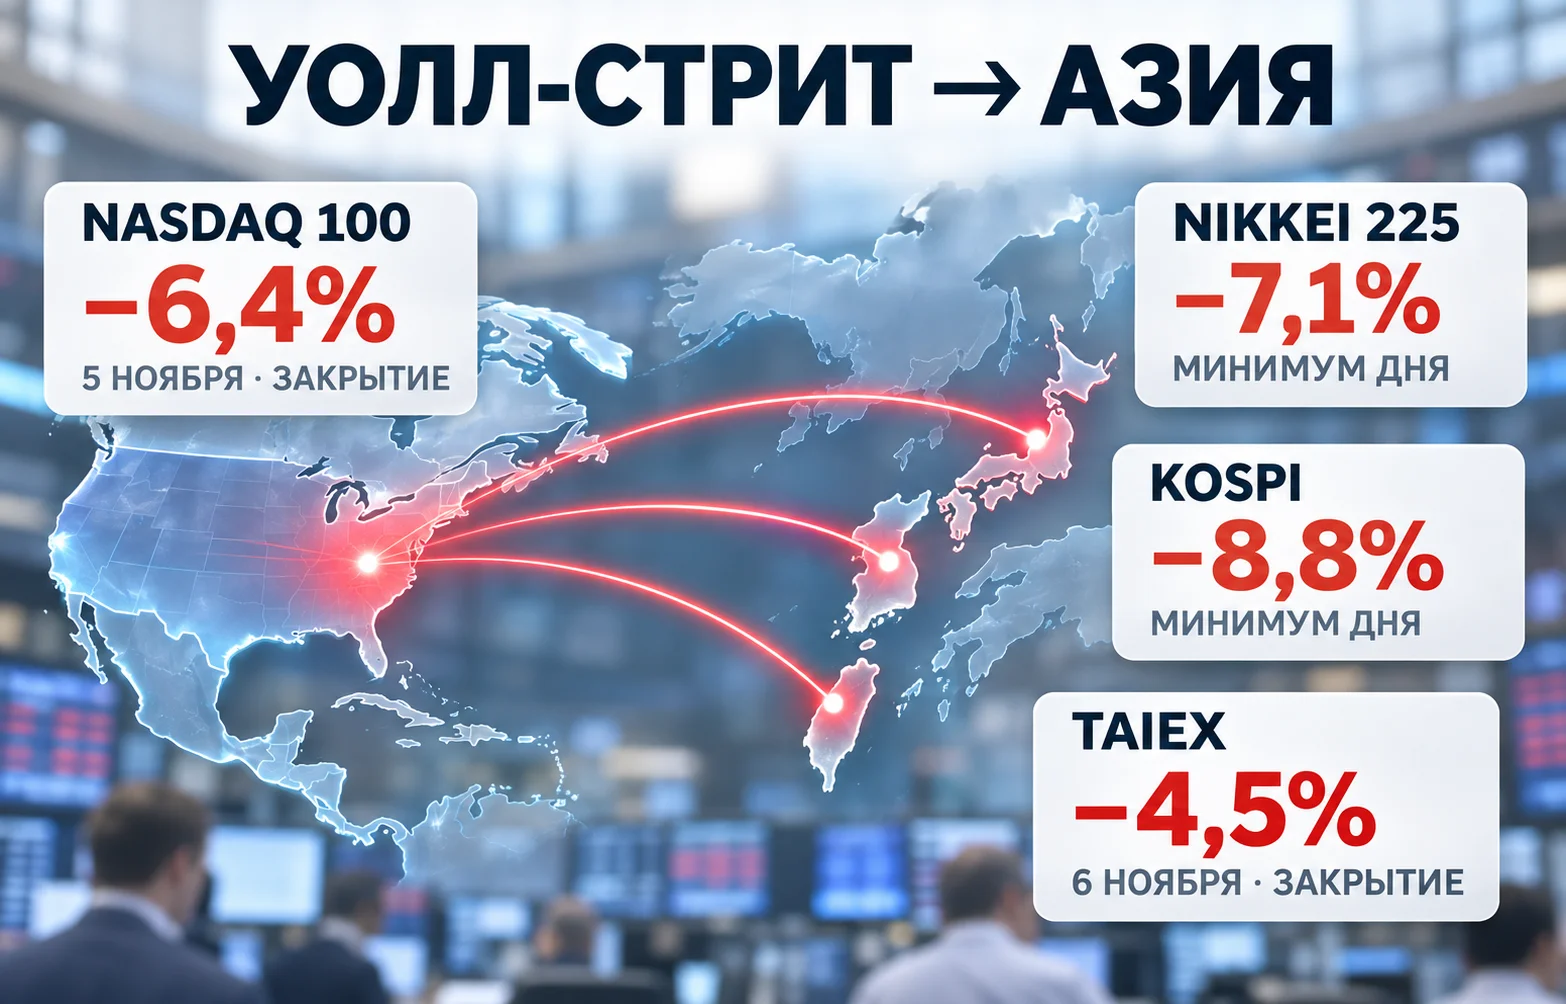
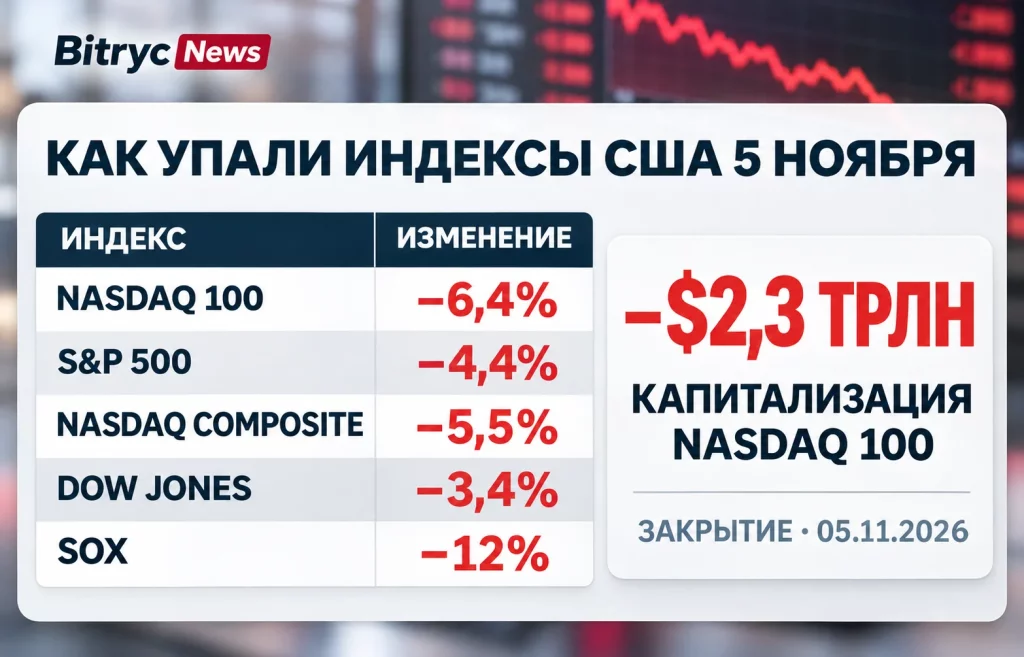
Обвал фондового рынка США 5 ноября 2026 года уничтожил $2,3 трлн рыночной стоимости компаний Nasdaq 100 за одну сессию. Акции производителей микросхем рухнули после победы демократов на промежуточных выборах, которая усилила опасения по поводу строительства центров обработки данных. Уже 6 ноября волна продаж дошла до Японии, Южной Кореи и Тайваня. Причём политические риски совпали с проблемой, которую инвесторы обсуждали задолго до выборов: окупятся ли огромные вложения в искусственный интеллект?
Nasdaq 100 завершил четверг снижением на 6,4%. Это был худший результат индекса со времени биржевой паники в марте 2020 года. S&P 500 потерял 4,4%, причём в минусе оказались все 11 отраслевых секторов. Промышленный Dow Jones снизился на 3,4%, а Nasdaq Composite, более широкий индекс биржи Nasdaq, — на 5,5%. Различие между двумя индексами Nasdaq существенно: именно Nasdaq 100 потерял $2,3 трлн капитализации, поскольку в нём сосредоточены крупнейшие нефинансовые компании биржи.
Особенно тяжёлой сессия оказалась для полупроводниковой отрасли. Филадельфийский индекс SOX обвалился примерно на 12%, а бумаги Nvidia подешевели более чем на 9%. Для крупнейшего поставщика ускорителей ИИ это стало самым глубоким однодневным падением с января 2025 года. Индекс производителей чипов оказался уже более чем на 38% ниже максимума 22 июня. Здесь важна накопленная глубина снижения: отрасль теряла стоимость ещё до политического события, вызвавшего новый всплеск продаж.
Распродажа не ограничилась дорогими технологическими бумагами. Все 30 участников Dow Jones закрылись снижением. Индекс небольших компаний Russell 2000 потерял около 4,5% и перешёл в фазу коррекции. Слабее обычного работала и защитная логика покупки устойчивого потребительского бизнеса: подешевели, в частности, акции Walmart. Когда инвесторам приходится быстро уменьшать общий риск портфелей, даже прибыльные предприятия могут продаваться вместе с убыточными.
Напряжение проявилось и за пределами акций. Индекс ожидаемой волатильности VIX подскочил на 11,57 пункта, до 28,18, максимума с марта. Одновременно вырос спрос на казначейские облигации США, вследствие чего их доходность на отдельных сроках погашения снизилась до 12 базисных пунктов за день. Деньги перемещались из активов с непредсказуемой краткосрочной ценой в инструменты, которые инвесторы считают более надёжными.
$2,3 трлн — это уменьшение биржевой оценки компаний в составе Nasdaq 100, а не сумма наличных денег, изъятых с рынка. Но для инвесторов удар был вполне ощутимым. От рекордного уровня 6 октября Nasdaq 100 к закрытию 5 ноября отступил почти на 15%, а масштаб одновременного падения различных отраслей сделал ставку на быстрый отскок значительно рискованнее.
Рынок сначала воспринял итоги выборов 3 ноября положительно. На следующий день акции поднялись: демократическое большинство в Конгрессе могло ограничить свободу решений администрации Дональда Трампа, а ожидания возможного ускорения переговоров о завершении войны с Ираном улучшили настроение инвесторов. Но уже в четверг внимание переключилось на другую сторону политических перемен. Победы демократов на губернаторских выборах могут замедлить строительство новых вычислительных комплексов в нескольких крупных штатах.
Особенно важен Техас — один из центров американского строительства дата-центров. Избранная губернатором Джина Инохоса во время кампании выступала за мораторий на новые разрешения до принятия законов, защищающих местные сообщества. Претензии жителей касаются прежде всего потребления электроэнергии, подключения к сетям и использования воды. Для владельца будущего дата-центра дополнительные требования означают возможную задержку строительства, увеличение расходов и более позднее начало коммерческой эксплуатации.
Исследование Cleanview оценивает общую запланированную мощность дата-центров в девяти штатах, где губернаторы поддерживают приостановку новых проектов, в 158,6 ГВт. Это около 41% американского портфеля запланированных мощностей. Ещё 69,2 ГВт, или 18%, приходятся на штаты, руководители которых предлагают изменить налоговые льготы и другие условия, не обещая полного моратория. Речь идёт о планах строительства, а не о действующих мощностях или уже отменённых объектах.
Политическая перемена затрагивает целую цепь компаний. Владелец дата-центра заключает договоры на электричество и охлаждение, заказывает серверы, процессоры, память и сетевое оборудование. Производители чипов учитывают будущие закупки в своих планах продаж и расширения выпуска. Если сроки открытия площадки сдвигаются, заказчик может перенести часть закупок, а поставщик пересмотреть прогноз выручки.
Ожидаемые инвестиции в дата-центры включают не только здания и энергосистемы, но и регулярную замену дорогостоящего серверного оборудования. Поэтому даже перенос отдельных проектов способен изменить сроки получения выручки. При этом остановка всех американских строек не объявлена. Будущие решения зависят от законодательства конкретных штатов, а также от способности застройщиков выполнить новые требования.
За несколько дней до обвала крупные торговые подразделения JPMorgan, Citadel Securities и UBS ожидали восстановления акций после выборов. Их расчёт основывался на заметном сокращении инвесторами доли акций в октябре. Когда политическая неопределённость исчезнет, предполагалось, управляющие начнут возвращать деньги в рынок и поддержат рост к концу года. Ралли 4 ноября поначалу подтверждало этот сценарий. Однако уже на следующей сессии выяснилось, что накопленные позиции и прогнозы прибыли технологических компаний гораздо уязвимее, чем казалось.
Один из немногих скептических голосов принадлежал Алексу Альтманну из Barclays. Он обращал внимание, что голосование не снимает вопроса об окупаемости ИИ-проектов и стоимости финансирования их строительства. Высокие прогнозы доходов позволяли крупным технологическим компаниям выглядеть относительно недорогими по показателю цены к будущей прибыли. Но при переносе заказов расчётная прибыль падает, а прежняя биржевая цена становится сложнее для обоснования.
Снижение усиливали стратегии, при которых продажа начинается автоматически после роста рыночных колебаний. По модели Barclays, фонды контроля волатильности могли сократить долю акций примерно на 30 процентных пунктов. Оценка возможных продаж фьючерсов на американские индексы в следующие 24–48 часов составляла около $135 млрд. Это сценарный расчёт, а не зарегистрированные сделки. Но участники торгов учитывали потенциальный дополнительный поток заявок на продажу, когда покупателей уже не хватало.
Характерный пример — iShares MSCI USA Momentum Factor ETF, фонд, который концентрируется на акциях с сильной предшествующей динамикой. Его стоимость 5 ноября снизилась на 8,2%, худший результат с 2020 года. Когда прежние лидеры роста одновременно становятся лидерами падения, портфели, ориентированные на продолжение тренда, получают непропорционально большие потери. Фондам с заёмным финансированием приходится продавать активы и для выполнения требований по обеспечению кредитов.
Давление распространялось и на другие спекулятивные сегменты. Корзина наиболее активно продаваемых без покрытия акций Goldman Sachs потеряла почти 8%, а набор убыточных технологических компаний — 7,7%. По оценке Vanda Research, к 15:00 по Нью-Йорку частные инвесторы продали отдельные американские акции на чистую сумму $338 млн. Этот показатель охватывает только определённый сегмент розничных сделок и конкретный момент дня; его нельзя напрямую сопоставлять с потерей капитализации Nasdaq 100.
На рынке одновременно ослабли три привычных источника спроса: крупные управляющие не спешили выкупать подешевевшие бумаги, частные инвесторы продавали, а некоторые количественные стратегии должны были уменьшать позиции. Такое сочетание объясняет, почему негативная новость привела не к локальному падению отдельных акций, а к массовой переоценке риска.
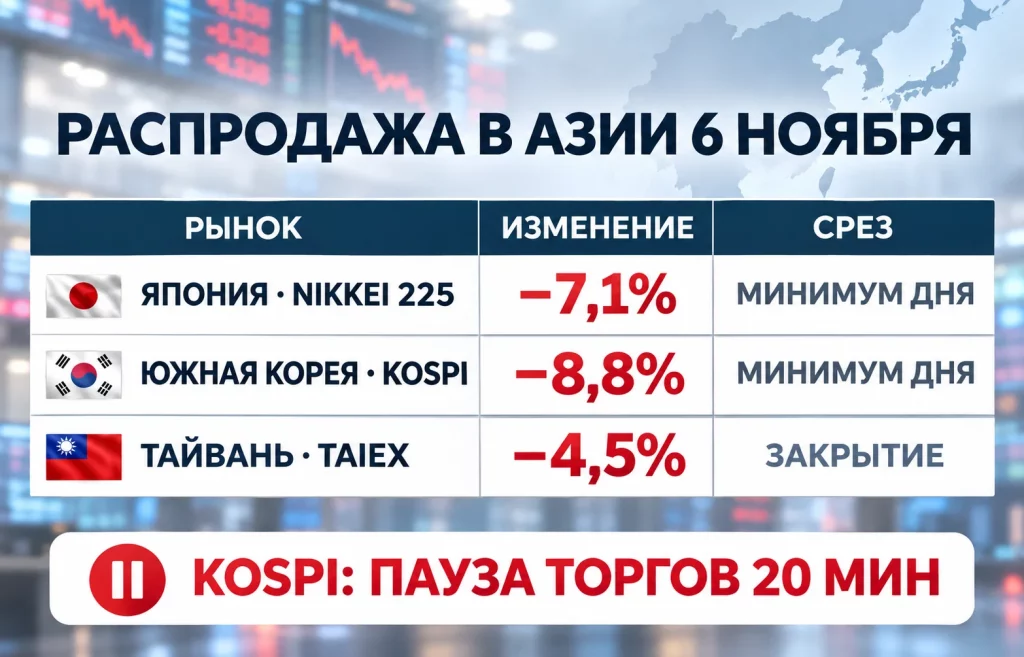
В пятницу, 6 ноября, наиболее сильный удар пришёлся на рынки, тесно связанные с производством полупроводников и памятью для ИИ. Японский Nikkei 225 в ходе сессии терял до 7,1%, опускаясь до 56 745,81 пункта и впервые за продолжительное время проходя ниже отметки 60 000. В этот момент индекс находился примерно на 20% ниже июньского максимума — на границе технического медвежьего рынка. Позднее снижение сократилось примерно до 5,9%. Это разные внутридневные значения, а не два результата закрытия.
Широкий японский Topix в первой половине дня терял до 6,5%. Снижение затронуло все 33 его отраслевые группы. Среди пострадавших производителей оборудования и памяти выделялась Kioxia: после прежнего бурного роста её акции к этому моменту потеряли более 70% относительно исторического пика. Инвесторы пересматривали не только ближайшие продажи оборудования, но и высокие ожидания, уже заложенные в стоимость японских поставщиков для мировой ИИ-индустрии.
В Южной Корее Kospi в моменте рухнул на 8,8%, и биржа приостановила торги на 20 минут. Продажи затронули Samsung Electronics и SK Hynix, крупнейших участников цепочки поставок памяти для современных ускорителей. Корейские власти объявили о временном смягчении требования к брокерам поддерживать обеспечение по маржинальным кредитам на уровне не менее 140%. Мера призвана уменьшить вероятность принудительных продаж в тот момент, когда падение залоговой стоимости акций вынуждает клиентов срочно пополнять обеспечение или закрывать позиции.
Тайваньский Taiex завершил день снижением на 4,5%, войдя в область медвежьего рынка относительно октябрьского максимума. Акции TSMC в ходе торгов дешевели почти на 10%, но к закрытию сократили падение до 4,7%. Тайваньская площадка особенно чувствительна к заказам на передовые микросхемы, поскольку многие разработчики ИИ-процессоров не имеют собственных заводов и зависят от контрактного производства.
Глубина падения по странам оказалась неодинаковой. Гонконгский Hang Seng и материковый Shanghai Composite в дневном срезе снижались приблизительно на 1% и 0,9% соответственно. Индийские акции в тот же период торговались с повышением. На индийский рынок дополнительно влияют нефтяные цены: страна импортирует почти 90% потребляемой нефти, поэтому возможное снижение расходов на импорт может улучшать ожидания по инфляции и прибыли предприятий. Одна глобальная волна продаж не означает одинаковые последствия для всех регионов.
Азиатская распродажа выявила ещё одну особенность мирового ИИ-рынка. У американских компаний сосредоточены разработки многих ключевых моделей и процессоров, а значительная часть производства микросхем, памяти и оборудования находится в Азии. Опасения относительно новых американских заказов быстро отражаются на оценке производителей в других странах, даже если их собственные заводы продолжают работать без перебоев.
Резкость движения не позволяет сама по себе определить, закончился ли многолетний инвестиционный цикл. Часть снижения связана с продажами крупных позиций, накопленных в одних и тех же технологических акциях. На это указывают падение фонда Momentum, резкий подъём VIX и модельные оценки систематических продаж. Но и фундаментальные вопросы реальны: сколько денег зарабатывают операторы дата-центров, насколько быстро растут расходы на электричество и кредитование, успевают ли новые услуги принести доход, достаточный для окупаемости оборудования.
Для оценки дальнейших перспектив важны не общие заявления о будущем искусственного интеллекта, а решения конкретных участников. Если владельцы вычислительных мощностей сохранят бюджеты и смогут получать разрешения без крупных задержек, спрос на чипы и память может восстановиться после распродажи. Если новые правила затянут ввод объектов, а заказчики сократят капитальные расходы, производителям оборудования придётся пересматривать расчёты продаж. Сам по себе рост числа проектов ещё не гарантирует их прибыльности.
Краткосрочный отскок тоже возможен. После столь сильного падения инвесторы закрывают позиции на снижение, а фонды с достаточным запасом ликвидности могут покупать бумаги дешевле. Утром 6 ноября фьючерсы на Nasdaq 100 частично восстановились. Однако для устойчивого роста нужны более веские основания: корпоративная отчётность, подтверждение заказов, движение денежных потоков и ясность относительно разрешений на строительство. Отдельное значение будут иметь будущие результаты Nvidia, чья продукция находится в центре цепочки расходов на ИИ.
Денежно-кредитные условия способны усилить любой из сценариев. Высокая стоимость кредитов увеличивает нагрузку на строителей, а повышение доходностей облигаций уменьшает привлекательность будущих прибылей быстрорастущих компаний. В день обвала спрос на американские гособлигации, напротив, поддержал их цены. Но такое движение на рынке убежища не решает проблему окупаемости дата-центров, если коммерческие расчёты меняются.
Обвал фондового рынка США стал проверкой сразу двух ожиданий — политической предсказуемости после выборов и способности ИИ-индустрии оправдать стоимость акций её крупнейших поставщиков. Новые максимумы возможны, если реальные заказы и прибыль продолжат расти. Если же обещанные проекты будут переноситься, а часть инвесторов продолжит сокращать заёмные позиции, высокая волатильность сохранится и после первого отскока.
Больше новостей здесь.
Полезное
Почему падает NEAR: минус 7% вопреки...
Запасы нефти в мире: 48,3% на Ближнем...
Национализация бизнеса в России: Japan...
Регулирование криптовалют: что изменит...
Рынок нефти США: Brent обвалилась на $9,58
Темпы роста ВВП по странам 2027: почему...
Фондовый рынок Китая: инвесторы...
Дайджест сырьевого рынка за 04.11.2026:...
Промежуточные выборы в США: разгром...
Постквантовая защита Ethereum: успеют ли...
Другие новости
Срочный рынок
Запасы нефти в мире: 48,3% на Ближнем Востоке
Финансовый рынок
Национализация бизнеса в России: Japan Tobacco попала под каток
Финансовый рынок
Курс USD/CHF растёт: почему доллар сильнее франка?
Срочный рынок
Цена на сахар достигла максимума с 2024 года
Фондовый рынок
Своп на совокупный доход: чем TRS опасен для облигаций?
Финансовый рынок
Ракета Spectrum достигла орбиты: прорыв для Европы
Срочный рынок
Дефицит медного концентрата в Китае бьет по заводам
Финансовый рынок
Sell America возвращается: инвесторы теряют доверие к США?
Фондовый рынок
Qwen3.8-Max: Alibaba бросила вызов лидерам ИИ