Поиск
Финансовый рынок


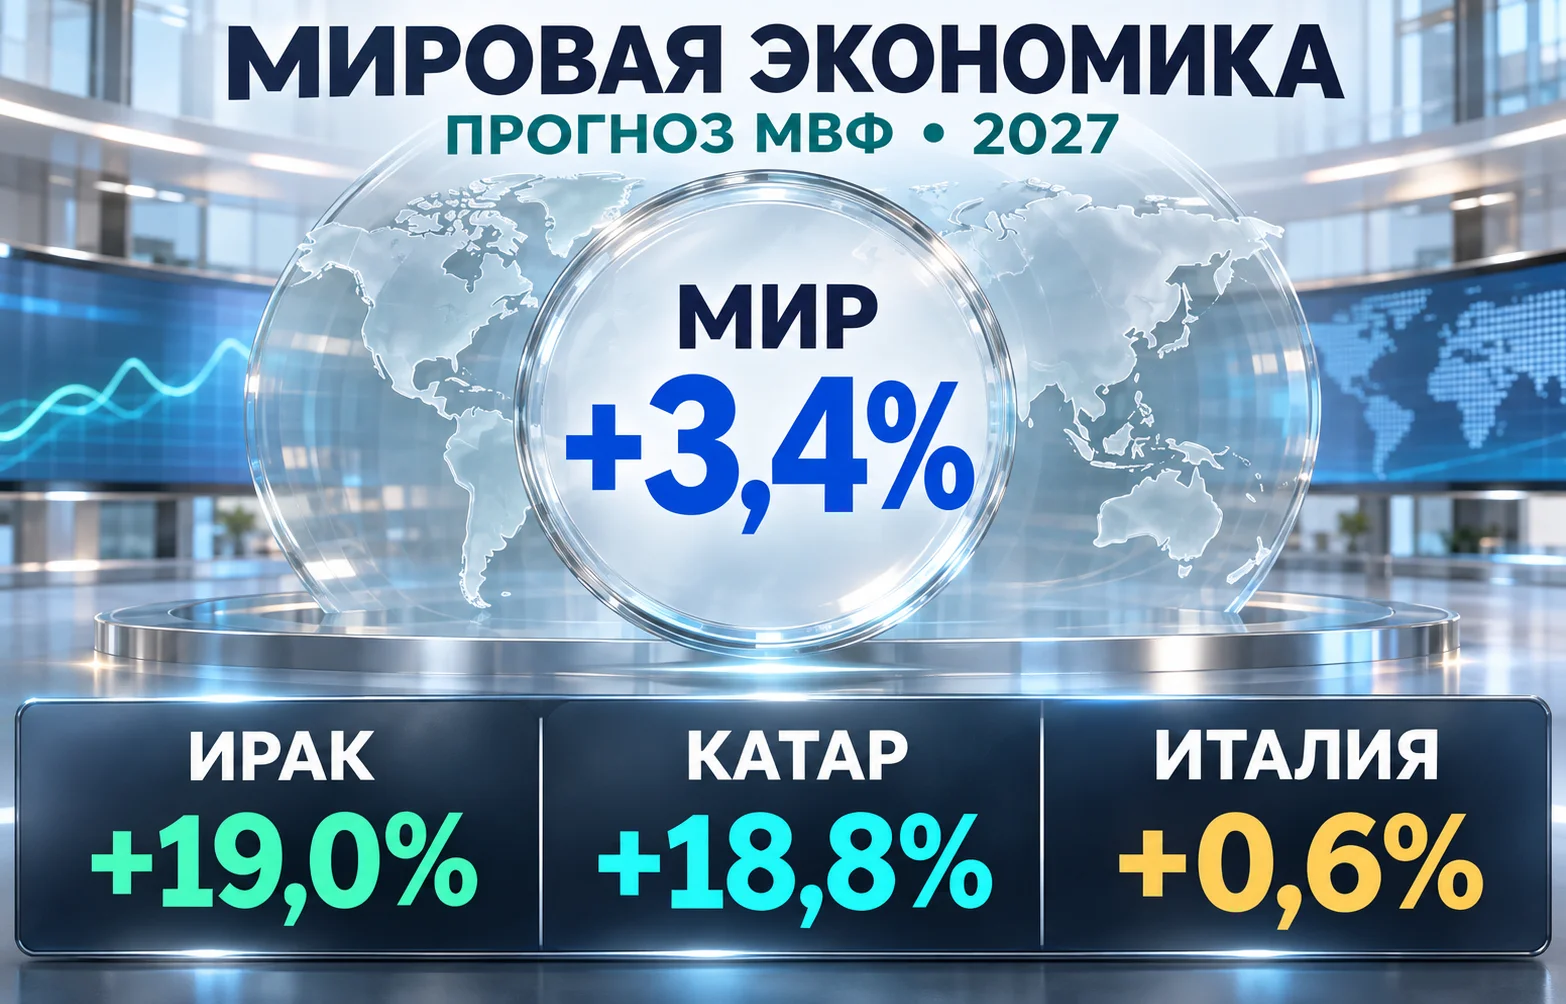
Ирак может прибавить 19% ВВП за один год, Катар почти столько же, а Италия едва дотянется до 0,6%. Именно такие темпы роста ВВП по странам на 2027 год заложены в октябрьском прогнозе МВФ. Однако за рекордными цифрами Персидского залива скрывается глубокий спад 2026 года, вызванный войной на Ближнем Востоке и перебоями с экспортом энергоресурсов. Для мировой экономики фонд ожидает более умеренное ускорение: с 3,1% в 2026-м до 3,4% в 2027-м.
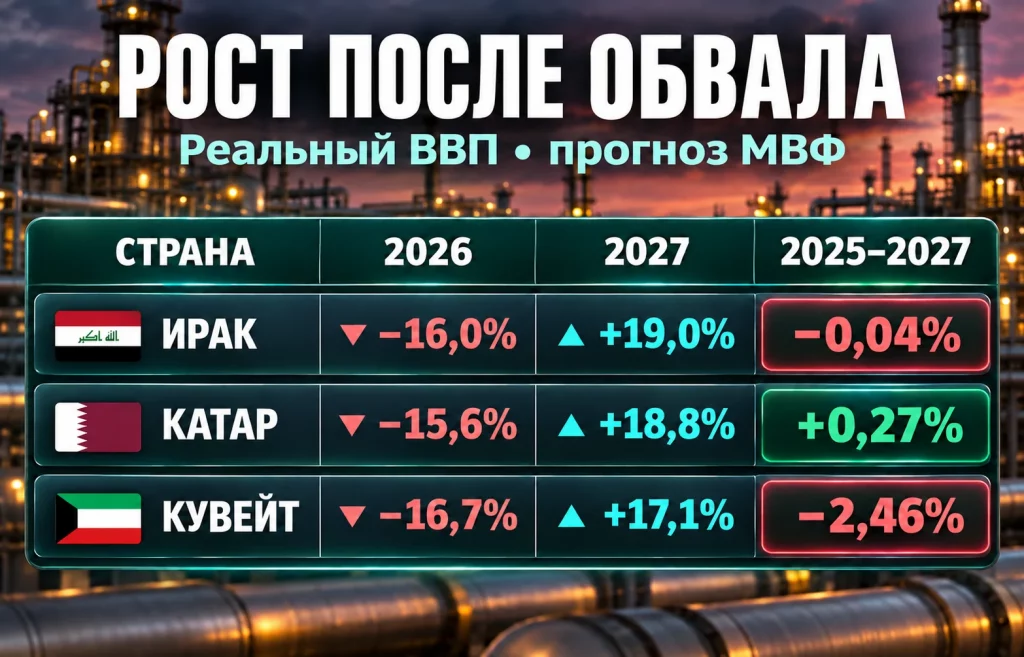
Первое место Ирака выглядит впечатляюще, пока не посмотреть на предыдущий год. МВФ прогнозирует для страны падение реального ВВП на 16,0% в 2026 году. После такого удара увеличение на 19,0% в 2027-м почти точно возвращает производство к уровню 2025 года. Отправная точка следующего года окажется слишком низкой, чтобы высокий процент означал столь же большой прирост за два года.
Арифметика здесь неприятна для нефтяных экономик. Если условный выпуск до кризиса равнялся 100 единицам, сокращение на 16% оставляет 84. Прибавка в 19% начисляется уже на эти 84 единицы и даёт 99,96. За два года экономика Ирака в расчётном сценарии оказывается на 0,04% ниже исходного уровня, хотя на вершине годового рейтинга у неё стоит почти двадцатипроцентный рост.
У Катара похожая история, но чуть лучше итог. После ожидаемого спада на 15,6% прогнозируемый прирост на 18,8% выводит реальный выпуск примерно на 0,27% выше уровня 2025 года. Кувейт с падением на 16,7% и последующим ростом на 17,1% даже в конце 2027 года остаётся примерно на 2,46% ниже докризисной базы. Эти результаты получаются последовательным перемножением двух годовых изменений, а не сложением процентов.
Для предприятий такое восстановление не равнозначно двум годам нормальной работы. Во время сокращения производства исчезает часть экспортной выручки, переносятся инвестиции, простаивает оборудование, ухудшается загрузка транспорта. Даже когда добыча возвращается, упущенные поставки и доходы за предыдущие месяцы не появляются задним числом. Бюджет и подрядчики могут ощутить восстановление позднее, чем его покажет годовая статистика.
В первой пятёрке есть и экономики с другим происхождением высоких цифр. Гайане МВФ обещает 16,8%, Судану — 15,0%. Следом идёт Бахрейн с 13,9%. Формально страны находятся рядом в рейтинге, но их стартовые условия, источники валютной выручки и устойчивость государственного управления заметно различаются. Именно поэтому годовой прирост без предыстории почти ничего не говорит о качестве экономического роста.
ВВП измеряет стоимость произведённых товаров и услуг в сопоставимых ценах. Он не показывает напрямую ни распределение доходов, ни состояние домохозяйств, ни накопленный ущерб инфраструктуре. Даже увеличение ВВП на 19% не означает такого же роста реальных доходов каждого жителя. Для стран, переживших военный и логистический шок, эта разница особенно существенна.
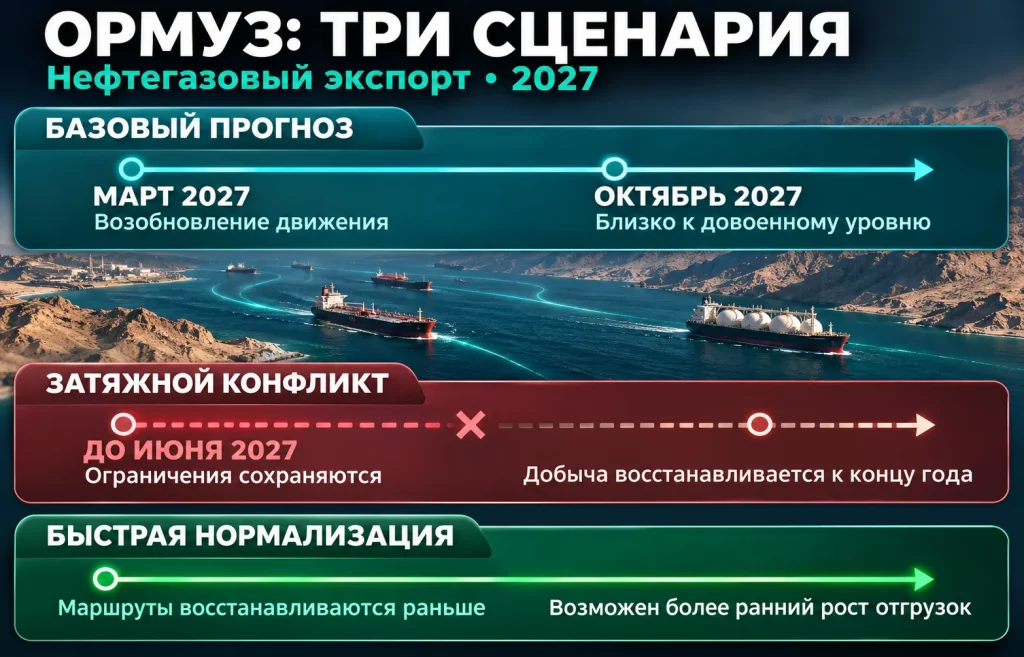
Октябрьский сценарий МВФ привязан к конкретному допущению: устойчивое возобновление движения через Ормузский пролив начинается с марта 2027 года, а возвращение к условиям, близким к довоенным, ожидается примерно к октябрю. Речь о постепенном восстановлении производства, перевозок, страхования и расчётов. Разовые проходы танкеров или газовозов ещё не создают для экспортёров прежнего режима работы.
Война на Ближнем Востоке нарушила поставки нефти и сжиженного природного газа из Персидского залива. Для Ирака и Кувейта главная проблема состоит в ограничениях на вывоз сырья и сокращении добычи при затруднённом экспорте. Катар особенно чувствителен к движению газовозов: производство СПГ зависит от возможности регулярно отправлять крупные партии покупателям. Пока транспортная цепочка работает с перебоями, высокие мировые цены не компенсируют отсутствие физических объёмов продаж.
Частичное улучшение уже наблюдалось осенью 2026 года. Поставки СПГ через Ормуз начали восстанавливаться после резкого провала, но оставались значительно ниже довоенных уровней. Экспортёрам нужны не отдельные удачные рейсы, а предсказуемое расписание, доступное страхование судов, стабильная работа портов и возможность получить платежи. Только вместе эти условия позволяют нефтегазовым компаниям планировать загрузку мощностей на месяцы вперёд.
Для национального ВВП механизм сравнительно прямой:
Однако дополнительная выручка от нефти и изменение реального ВВП не тождественны. При расчёте реального выпуска важны физические объёмы производства и услуг, а не только цена барреля. Подорожание нефти способно увеличить номинальные доходы бюджета даже при слабой динамике добычи, но это не обеспечит соответствующего прироста реального ВВП.
Октябрьский прогноз предполагает, что тяжёлого глобального дефицита энергоносителей удастся избежать благодаря запасам, обходным маршрутам и дополнительным поставкам из других регионов. При этом для импортёров с ограниченными резервами конкуренция за доступные грузы может остаться болезненной. Стоимость топлива, транспортировки и страхования влияет на предприятия далеко за пределами Ближнего Востока: от азиатских промышленных площадок до европейских потребителей газа.
У МВФ есть и неблагоприятный сценарий, в котором конфликт затягивается, важнейшие морские маршруты остаются сильно ограниченными до конца июня 2027 года, а восстановление нефтедобычи сдвигается к концу года. Для Ирака, Катара и Кувейта это означало бы меньше экспортных месяцев в 2027-м, чем предполагает базовая траектория. Одновременно рост мировых цен на энергию усилил бы инфляционное давление на страны-импортёры. Поэтому прогнозируемый рекорд здесь сильнее зависит от геополитического календаря, чем от обычного расширения потребительского спроса.
Гайана занимает четвёртое место с прогнозом +16,8%. В отличие от стран Персидского залива, её высокая динамика прежде всего продолжает расширение собственной нефтедобычи, а не отражает возвращение после столь же глубокого обвала. МВФ оценивает рост реального ВВП Гайаны в 2026 году в 22,3%, а в 2027-м — в 16,8%. Два последовательных сильных года создают совершенно иной результат, чем падение с последующим отскоком.
В отчёте по Гайане на 2027 год заложено увеличение нефтяной части экономики на 19,1%, ненефтяной — на 8,5%. Разработка морских месторождений приносит стране экспортную валюту, а государству — доходы для инфраструктурных и социальных расходов. Строительство, транспорт и услуги получают дополнительный спрос. Но зависимость от крупных нефтяных проектов оставляет страну уязвимой к колебаниям цен, задержкам запуска месторождений и перегреву внутреннего рынка.
В 2025 году нефтедобыча Гайаны превысила 900 тыс. баррелей в сутки, а средства национального нефтяного фонда на конец года достигли примерно $3,3 млрд. МВФ рекомендует сочетать инвестиции с накоплением резервов, особенно если цены на нефть останутся высокими. Перед властями стоит задача превратить временный поток сырьевых доходов в устойчивую производительность вне нефтяного сектора. Отсюда и особое значение показателя ненефтяного ВВП: он позволяет увидеть, что остаётся за пределами добывающих платформ.
Стремительное расширение нефтяной отрасли уже заметно изменило положение страны в рейтинге стран по ВВП на душу населения. Однако высокий выпуск в пересчёте на жителя сам по себе не гарантирует равномерного роста зарплат и качества государственных услуг. Многое определяют распределение нефтяной ренты, эффективность инфраструктурных проектов и способность сдерживать инфляцию.
Индия с прогнозом +7,0% находится ниже в годовом рейтинге, но её экономический вес значительно больше. Для крупного рынка прирост даже на несколько процентов означает большой дополнительный объём производства и услуг. Источники роста здесь другие:
МВФ также связывает среднесрочный потенциал страны с демографическими преимуществами, масштабом внутреннего рынка и структурными реформами.
Среди азиатских экономик прогнозируются +7,5% у Вьетнама и +5,1% у Индонезии. Их развитие связано с производством, торговлей и внутренним спросом, но чувствительность к внешнему рынку разная. Сильная сторона Индии — возможность опираться на собственное потребление; слабая — зависимость от стоимости импортируемой энергии. Чем дольше сохраняется нефтяной шок, тем больше средств бизнес и домохозяйства вынуждены направлять на топливо вместо других расходов.
В африканской части рейтинга выделяются Уганда (+9,9%), Эфиопия и Гвинея (по +7,8%), Руанда (+7,2%). Для инвестора эти проценты требуют проверки структуры роста: одну экономику может двигать новый ресурсный проект, другую — расширение производства и услуг. Небольшой размер исходной базы облегчает достижение высокого относительного прироста, но не решает вопросов доступности капитала и инфраструктуры.
На противоположном конце рейтинга:
Для Великобритании прогноз составляет 1,2%, для Нидерландов — 1,3%. В целом Евросоюзу МВФ ожидает рост на 1,4% в 2027 году. Здесь нет сценария столь глубокого падения производства в 2026-м, как у Ирака или Катара, а значит, нет и мощного статистического отскока.
Европейские предприятия по-разному реагируют на дорогую энергию. Для энергоёмкой промышленности рост затрат на газ и электричество сокращает прибыльность производства и может задерживать инвестиции. Для домашних хозяйств повышенные счета за топливо уменьшают располагаемые средства на другие покупки. Государственная поддержка смягчает удар, но создаёт дополнительную нагрузку на бюджеты, которым уже приходится выбирать между расходами и обслуживанием долга.
Разрыв с США особенно заметен на фоне американского прогноза +2,3%. МВФ связывает устойчивость американской экономики с потреблением, инвестициями в технологии, финансовыми условиями и положением страны как нетто-экспортёра энергии. Европа в большей степени зависит от импортного топлива, а технологический инвестиционный цикл распределён между государствами неравномерно. Поэтому одинаковый внешний энергетический шок даёт разный результат даже среди развитых экономик.
Есть и долгосрочное ограничение. В зрелых экономиках медленнее растёт численность работников, значительная часть инфраструктуры уже построена, а дополнительный выпуск требует повышения производительности. Цифровизация, автоматизация и новые мощности могут ускорить рост, но их эффект не появляется в статистике автоматически после объявления инвестиционного проекта. Сдержанные прогнозы Европы сочетают последствия текущего шока с более низкими потенциальными темпами расширения.
Япония с ожидаемыми +0,7% ещё раз показывает, что низкий годовой прирост не обязательно означает хозяйственный кризис. Большая развитая экономика может обеспечивать высокий уровень доходов при умеренном увеличении производства. А молодая экономика с низкой исходной базой способна показывать двузначные темпы, оставаясь существенно беднее на одного жителя.
Для нескольких государств 2027 год даже в базовом прогнозе не принесёт роста. Боливии МВФ ожидает снижение ВВП на 1,5%, Экваториальной Гвинее — на 1,0%, Гаити — на 0,5%. Йемену отведён нулевой показатель. Это не единая группа с общей причиной: ресурсная зависимость, институциональные проблемы и последствия продолжительных конфликтов действуют по-разному.
Прогноз +15,0% для Судана нельзя трактовать так же, как расширение нефтяных мощностей Гайаны. Продолжительный вооружённый конфликт и разрушение хозяйственной инфраструктуры способны создавать необычно низкую базу для последующего восстановления. Даже если выпуск начнёт быстро возвращаться, нормализация финансов, логистики и повседневной жизни может потребовать гораздо большего времени. Для таких стран точность среднесрочной оценки особенно чувствительна к безопасности и доступности достоверной статистики.
В нефтедобывающих экономиках возможны три развилки, каждая с понятными последствиями:
Запасные маршруты снижают уязвимость отдельных производителей, но не устраняют общую проблему. В Саудовской Аравии поставки нефти по трубопроводу East-West позволяют направлять часть сырья к Красному морю, минуя Ормуз. У Катара с морским экспортом СПГ такой же универсальной замены нет. Поэтому последствия сбоя зависят от конкретной инфраструктуры страны, а не только от её запасов углеводородов.
Мировой прогноз +3,4% на 2027 год тоже не застрахован от пересмотра. Сильный технологический инвестиционный цикл поддерживает часть крупных экономик, но дорогая энергия, торговые ограничения и рост государственных долгов повышают цену ошибок. В октябрьском докладе МВФ отмечено, что теперь 32 экономики обеспечивают 95% ожидаемого мирового прироста против 54 в апрельских оценках. Результат всё сильнее концентрируется там, где есть доступ к инвестициям, технологиям и устойчивым поставкам сырья.
Таким образом, темпы роста ВВП по странам в 2027 году разделяют две разные истории. Ирак, Катар и Кувейт рассчитывают вернуть значительную часть потерянного производства; Гайана и Индия расширяют выпуск на иной экономической основе. Главная проверка для лидеров рейтинга начнётся не с красивого процента, а с устойчивого восстановления экспортных маршрутов и способности удержать производство после окончания первоначального отскока.
Больше новостей здесь.
Полезное
Рынок нефти США: Brent обвалилась на $9,58
Фондовый рынок Китая: инвесторы...
Дайджест сырьевого рынка за 04.11.2026:...
Промежуточные выборы в США: разгром...
Постквантовая защита Ethereum: успеют ли...
Прогноз на $17 млрд поддержал акции AMD
Курс XRP у $1,25: почему новые кошельки...
Нефть Ближнего Востока: рынок увидел...
Курс юаня к доллару: Китай нажал на тормоз
Крупнейшие компании Европы: ASML вдвое...
Другие новости
Срочный рынок
Рынок нефти США: Brent обвалилась на $9,58
Фондовый рынок
Фондовый рынок Китая: инвесторы разочаровались в ИИ-буме
Крипто рынок
Дайджест криптоновостей за 05.10.2026: BTC у $87 000
Фондовый рынок
Schneider Electric покупает PTC за $22,6 млрд ради гонки ИИ
Срочный рынок
Поставки СПГ через Ормуз растут, но риски остаются
Финансовый рынок
Курс EUR/USD упал до минимума за 17 месяцев
Срочный рынок
Газовые турбины для дата-центров: спрос бьёт рекорды
Финансовый рынок
Курс рубля в 2026 году: почему доллар снова выше 80 ₽?
Фондовый рынок
Индекс S&P/ASX 200 обновил рекорд на фоне роста BHP
Крипто рынок
Zcash обвалился на 40%: эмиссия ZEC под угрозой