Поиск
Фондовый рынок


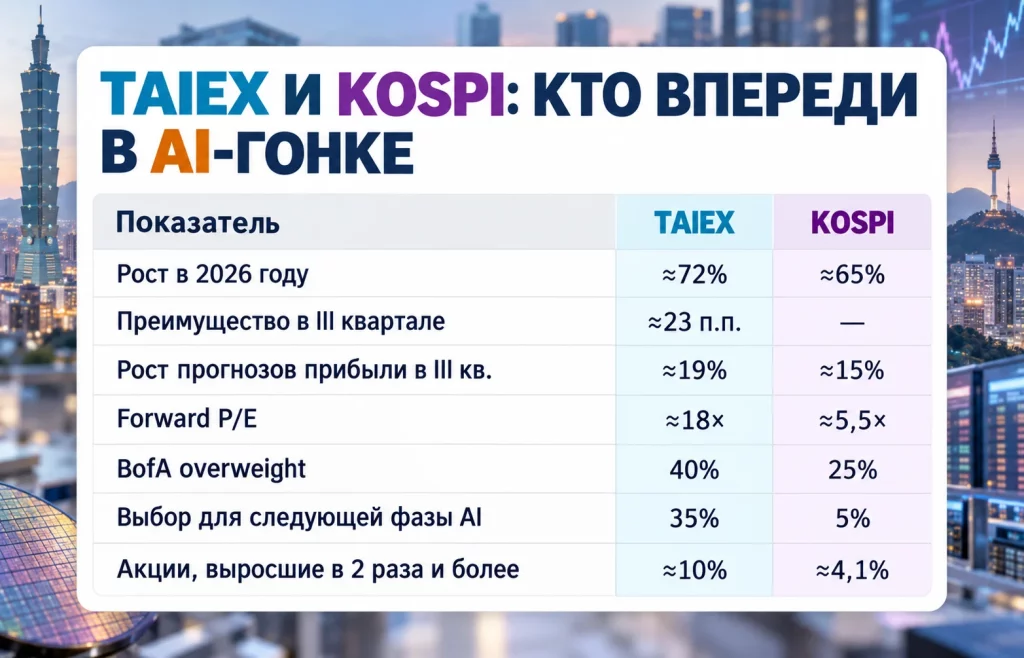
Индекс TAIEX обошёл южнокорейский KOSPI и стал самым быстрорастущим среди более чем 90 фондовых индикаторов, которые Bloomberg отслеживает по всему миру. С начала 2026 года тайваньский бенчмарк прибавил около 72%, тогда как его главный региональный соперник вырос примерно на 65%. Перелом произошёл в III квартале: разрыв в доходности двух рынков достиг примерно 23 процентных пунктов — максимума с начала века.
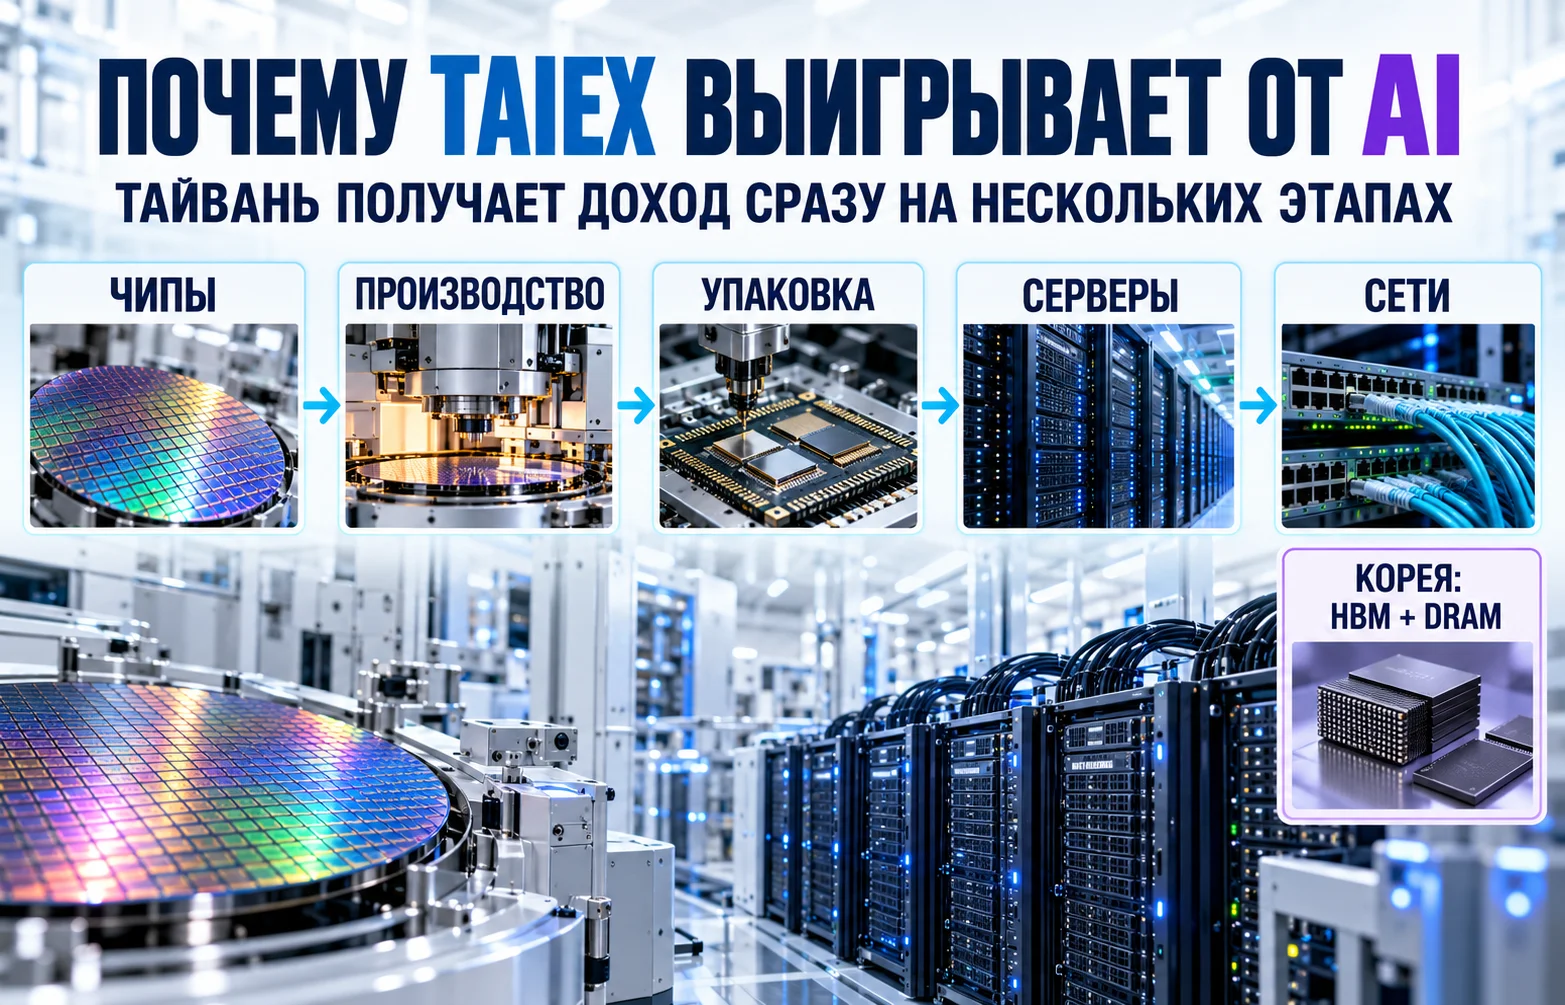
За этим движением стоит не только рост интереса к искусственному интеллекту. Инвесторы всё заметнее разделяют две модели участия Азии в AI-буме. Тайвань предлагает доступ сразу к нескольким звеньям технологической цепочки — от производства и упаковки полупроводников до сетевого и серверного оборудования. Южная Корея сильнее зависит от производителей памяти Samsung Electronics и SK Hynix, поэтому её результаты теснее связаны с циклом цен на DRAM и HBM.
Последнее подтверждённое закрытие тайваньского рынка во время подготовки статьи также показывает силу движения. Согласно официальной статистике Taiwan Stock Exchange, 6 октября TAIEX завершил торговый день на отметке 49 822,55 пункта против 48 353,49 пункта 1 октября.
Тайвань и Южная Корея большую часть 2026 года фактически соревновались за первое место среди наиболее сильных фондовых рынков мира. Оба получили поддержку благодаря глобальному инвестиционному циклу вокруг AI, однако летом траектории начали заметно расходиться.
За III квартал TAIEX опередил KOSPI примерно на 23 процентных пункта. Одновременно аналитики активнее пересматривали вверх ожидания по корпоративным прибылям тайваньских компаний. По данным Bloomberg, прогнозы прибыли для компаний индекса за квартал выросли примерно на 19%, тогда как для корейского рынка — примерно на 15%.
Изменились и позиции крупных управляющих. В сентябрьском опросе Bank of America около 40% респондентов сообщили об overweight-позиции по Тайваню. Для Южной Кореи показатель составлял 25%. Ещё заметнее разрыв оказался в ответе на вопрос о следующей фазе AI-цикла: Тайвань выбрали 35% участников, Южную Корею — только 5%.
Основные различия двух рынков можно свести к нескольким показателям:
Разница в доходности при этом не означает, что весь капитал просто перетекает из Кореи на Тайвань. Оба рынка остаются крупными бенефициарами AI-инвестиций. Меняется другое — отношение инвесторов к характеру прибыли и рискам, которые стоят за ней.
Главное преимущество Тайваня сейчас заключается в разнообразии технологической экосистемы. Местный рынок связан не с одним типом компонентов для AI, а с несколькими этапами создания вычислительной инфраструктуры.
Тайваньские компании присутствуют в контрактном производстве полупроводников, передовой упаковке, выпуске печатных плат, сетевого оборудования, серверов и другой инфраструктуры для дата-центров. Поэтому увеличение капитальных расходов крупнейших технологических компаний распределяется между большим числом поставщиков.
Рыночную логику можно представить так:
Для Южной Кореи картина несколько иная. Samsung Electronics и SK Hynix занимают ключевые позиции на рынке памяти и особенно HBM — высокоскоростной памяти, необходимой для современных AI-ускорителей. Именно дефицит таких компонентов и повышение цен обеспечили компаниям резкий рост прибыли в предыдущие кварталы.
Однако высокая концентрация создаёт обратную сторону. Когда инвесторы начинают сомневаться в продолжительности цикла роста цен на память, давление быстро распространяется на значительную часть корейского рынка. Такой риск уже проявился в III квартале. Акции Samsung Electronics и SK Hynix за три месяца снизились примерно на 19–33% после шести кварталов последовательного роста. Это произошло несмотря на сохраняющийся высокий спрос на HBM.
Дополнительный риск создаёт повышение эффективности AI-моделей. Сокращение объёма HBM, необходимого для выполнения отдельных AI-задач, не означает немедленного падения общего спроса на память, но заставляет инвесторов учитывать скорость технологической оптимизации вместе с расширением вычислительной инфраструктуры.
Для Тайваня подобный риск распределён между большим числом направлений. Даже если отдельный сегмент цепочки замедлится, спрос на серверы, сети, производство или передовую упаковку может поддерживать другие компании.
TSMC остаётся крупнейшей и наиболее заметной компанией тайваньского рынка. Её роль трудно переоценить: производство передовых процессоров для Nvidia, AMD, Apple и других заказчиков делает компанию одной из центральных точек мировой полупроводниковой инфраструктуры.
Но динамика 2026 года показывает, что объяснять весь рост TAIEX только TSMC уже недостаточно. За III квартал акции Taiwan Semiconductor Manufacturing прибавили около 2,9%, завершив в плюсе шестой квартал подряд. При этом преимущество самого тайваньского индекса над KOSPI за тот же период достигло примерно 23 процентных пунктов.
Ещё один показатель ширины ралли — число бумаг, удвоившихся с начала года. В составе TAIEX таких компаний около 10%. Для KOSPI показатель составляет примерно 4,1%, для японского Nikkei 225 — около 5,7%. Это важное изменение. Чем шире распределяется рост прибыли между компаниями, тем меньше результат всего рынка зависит от движения одной или двух крупнейших бумаг.
Структурные различия Тайваня и Южной Кореи выглядят следующим образом:
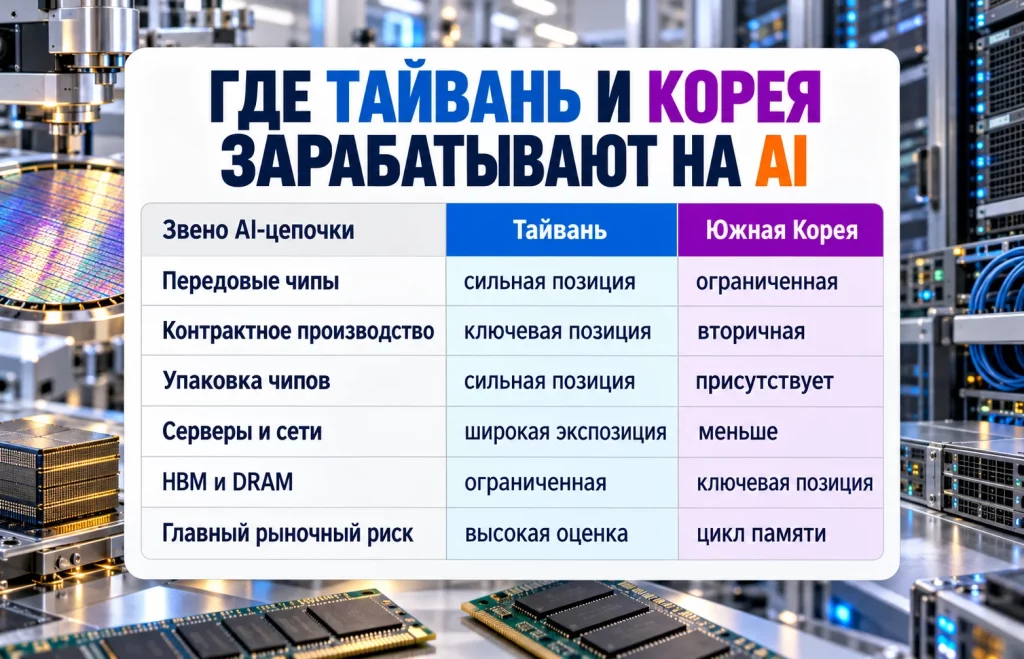
Такая структура не делает тайваньский рынок защищённым от коррекции. Наоборот, чем выше оценки компаний, тем сильнее котировки начинают зависеть от сохранения быстрых темпов роста прибыли.
Кроме того, весь регион остаётся чувствительным к глобальной переоценке AI-сектора. Высокая концентрация производства полупроводников и оборудования означает, что сокращение капитальных расходов американских технологических групп способно одновременно ударить по экспортным заказам, прибыли предприятий и фондовым индексам.
Самая заметная аномалия в сравнении двух лидеров — оценка компаний. TAIEX торгуется примерно по 18 ожидаемым годовым прибылям, тогда как KOSPI — около 5,5. Разница превышает три раза.
Часть дисконта Южной Кореи существует давно и связана с особенностями корпоративного управления, структурой крупных промышленных групп и исторически более низкими мультипликаторами. Но сейчас к этому добавился страх перед приближением пика цикла памяти.
Societe Generale сохраняет предпочтение тайваньским акциям именно из-за различий в траектории прибыли. В банке ожидают, что рост цен на память в следующие кварталы начнёт замедляться, а позднее рынок будет двигаться к нормализации.
Корейский рынок при этом уже прошёл через заметную коррекцию крупнейших технологических бумаг. Это делает дальнейший сценарий менее однозначным. Чем ниже становится оценка Samsung или SK Hynix, тем меньше инвестору приходится платить за сохранение высокого спроса на HBM.
Есть и фундаментальный аргумент в пользу Кореи. Развитие новых поколений AI-моделей, рост числа ускорителей и строительство дата-центров продолжают увеличивать потребность в высокоскоростной памяти. Если физический спрос в 2027 году окажется выше ожиданий, опасения относительно завершения memory cycle могут оказаться преждевременными.
Citigroup придерживается именно такой точки зрения и считает, что рынок недооценивает будущую потребность в HBM. В таком сценарии нынешний разрыв между оценками TAIEX и KOSPI способен стать аргументом уже в пользу корейских акций.
Отдельную поддержку рынку Южной Кореи ранее давал приток иностранного капитала: рост KOSPI и интерес к Samsung и SK Hynix сопровождались укреплением южнокорейской воны. Поэтому дальнейшая динамика зависит не только от цен на память, но и от международных потоков капитала.
После роста примерно на 72% простого сохранения общего оптимизма вокруг искусственного интеллекта для продолжения ралли может оказаться недостаточно. Чем выше мультипликаторы, тем больше рынок будет требовать подтверждения прибыли.
Главными факторами станут:
Особое значение имеет последний пункт. Ситуация, при которой рост поддерживают десятки поставщиков разных компонентов, фундаментально отличается от ралли, основанного на нескольких крупнейших компаниях. Пока статистика показывает, что тайваньский рынок движется именно в сторону более широкого участия.
Но высокая оценка одновременно повышает чувствительность к разочарованиям. Если прогнозы прибыли перестанут расти, даже хорошие абсолютные результаты компаний могут оказаться недостаточными для сохранения текущих мультипликаторов.
Схожую проблему сейчас испытывают и другие мировые фондовые площадки: технологические акции продолжают конкурировать за капитал с растущей доходностью облигаций и изменениями ожиданий по ставкам, что уже было заметно в динамике глобальных фондовых индексов в конце сентября.
Поэтому лидерство Тайваня пока правильнее рассматривать не как окончательную победу одного рынка над другим, а как переоценку того, где именно инвесторы хотят получать экспозицию на AI. Индекс TAIEX выигрывает за счёт сочетания роста прибыли и более широкой технологической цепочки, тогда как преимущество KOSPI остаётся в существенно более низкой оценке и прямом доступе к циклу HBM.
Если капитальные расходы на AI продолжат расширяться за пределы одних только ускорителей и памяти, структура тайваньской экономики сохранит преимущество. Если же главным узким местом следующего этапа снова станет HBM, разрыв между двумя рынками может начать сокращаться.
Больше новостей здесь.
Полезное
Дайджест сырьевого рынка за 07.10.2026:...
Индекс ТОП-200 криптовалют вырос всего на...
Курс USD/INR растёт несмотря на повышение...
Solana DvP: JPMorgan консультировал новый...
Курс USD/CHF растёт: почему доллар...
Цена на сахар достигла максимума с 2024...
Своп на совокупный доход: чем TRS опасен...
Дайджест криптоновостей за 05.10.2026:...
Schneider Electric покупает PTC за $22,6...
Поставки СПГ через Ормуз растут, но риски...
Другие новости
Финансовый рынок
Курс USD/INR растёт несмотря на повышение ставки RBI
Срочный рынок
Спрос Китая на нефть взвинтил цены от Конго до Бразилии
Финансовый рынок
Южнокорейская вона взлетела до максимума за два года
Фондовый рынок
Европейские гособлигации распродают: что пугает рынок?
Финансовый рынок
Ралли форинта под угрозой: Barclays ждет падения HUF