Поиск
Финансовый рынок


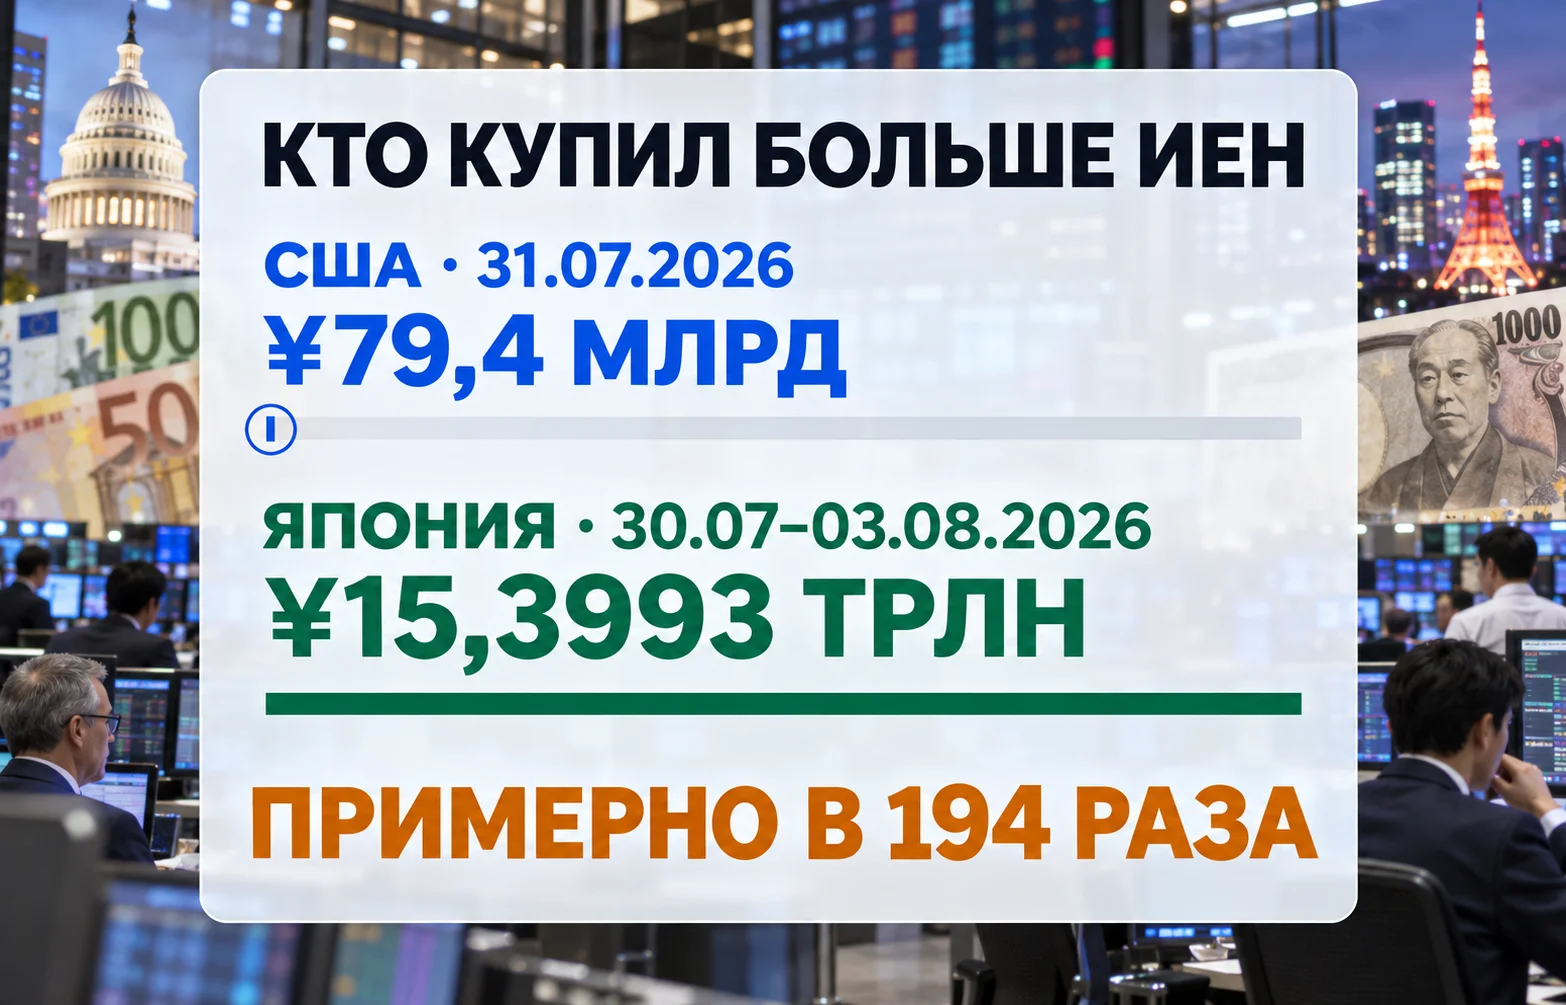
В июле Вашингтон помог Токио остановить падение иены. Теперь интервенция США в поддержку иены получила точную официальную оценку, и сумма оказалась неожиданно скромной. Минфин США через Федеральный резервный банк Нью-Йорка приобрёл 79,4 млрд иен, продав евро примерно на $497 млн. Японские власти за три торговых дня купили собственную валюту на 15,4 трлн иен.
Разрыв впечатляет, особенно на фоне разговоров о возможном участии США на сумму до $10 млрд. Сам факт вмешательства Вашингтона стал сильным сигналом для трейдеров, но теперь им известен его денежный масштаб. Иена вновь подошла к чувствительной для Токио отметке 160 за доллар. Летняя операция помогла резко развернуть котировки, однако к ноябрю валютный рынок снова начал испытывать решимость японских властей.
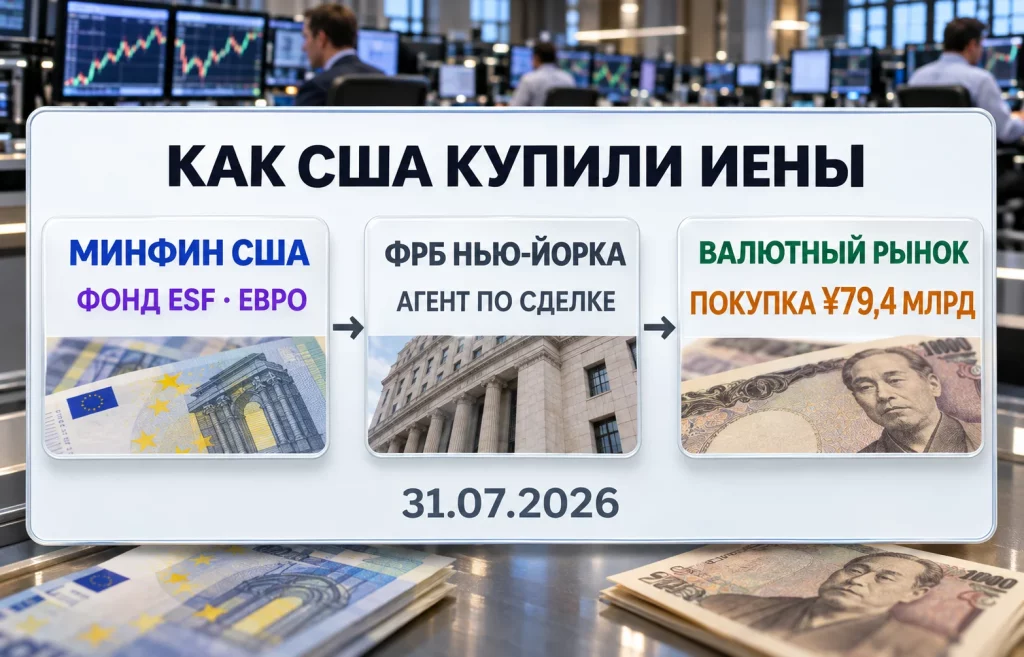
Американские власти не ограничились заявлениями о поддержке союзника. 31 июля на спотовом валютном рынке была исполнена покупка ¥79,4 млрд. Федеральный резервный банк Нью-Йорка действовал по поручению Минфина США и продал евро из Exchange Stabilization Fund, специального фонда валютной стабилизации. Стоимость полученных иен оценивалась примерно в $497,37 млн. Доллар здесь служит мерой стоимости, а не валютой, которую Вашингтон передал в ходе сделки.
У операции были конкретный заказчик, исполнитель и источник средств. Заказчиком выступил американский Минфин. Нью-йоркский резервный банк обеспечил проведение сделки как финансовый агент правительства. Средства предоставил фонд ESF, в котором хранятся валютные резервы США. Полученным активом стала японская иена.
Собственных операций Федеральной резервной системы за июль–сентябрь не было. Это прямо указано в официальном отчёте ФРБ Нью-Йорка, опубликованном 12 ноября. Решение потратить резервные евро принималось не как самостоятельное вмешательство ФРС в рынок, а как действие Минфина США.
Любопытнее другое. Впервые с 1998 года Вашингтон участвовал в интервенции ради покупки иены. Для трейдеров такая сделка означала, что на стороне японской валюты выступает не только правительство Токио, но и государство, выпускающее главную резервную валюту мира. И всё же политическая значимость участия и реальный объём израсходованных резервов оказались величинами совершенно разного порядка.
Япония была главным покупателем иены. Официальная статистика её Министерства финансов за III квартал содержит три даты. Каждый раз власти продавали доллары и приобретали собственную валюту.
Итого за квартал получилось ¥15,3993 трлн, или приблизительно $96,5 млрд по курсу, применявшемуся в рыночных сообщениях 13 ноября. Речь идёт об объёме обмененных активов, а не о безвозвратно потерянных государственных расходах. При продаже долларов Токио получал иены взамен.
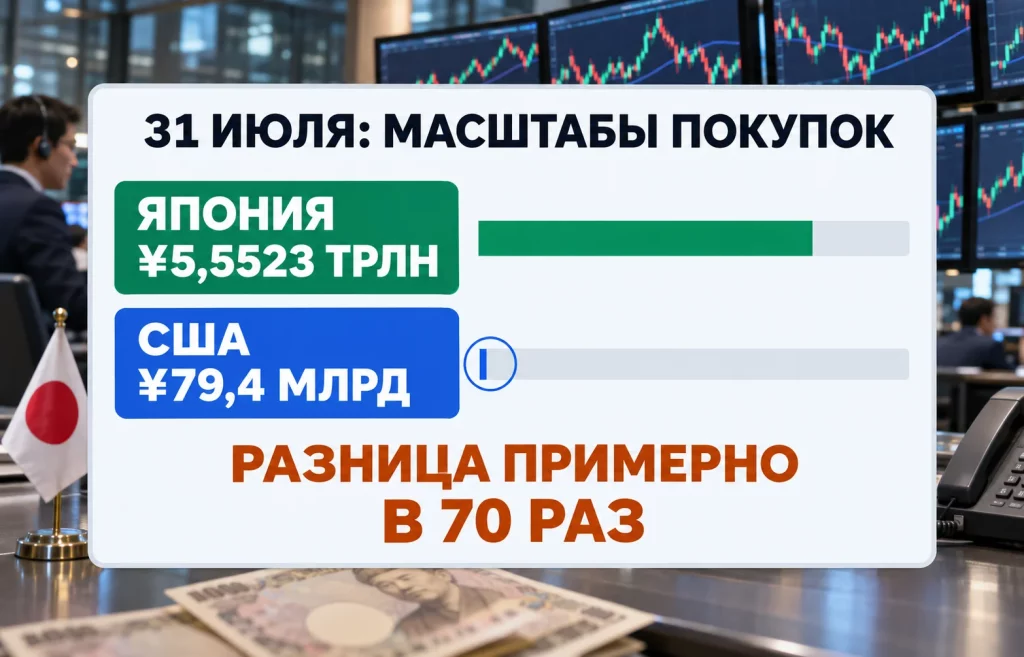
В одной валюте сравнение становится особенно наглядным. Токио приобрёл примерно в 194 раза больше иен, чем Вашингтон. Даже в один и тот же день, 31 июля, японский объём почти в 70 раз превысил американский. Это показывает, кто обеспечил основную массу реальных заявок на покупку национальной валюты.
У интервенции, впрочем, есть сила, не сводимая к сумме сделки. Дополнительный участник меняет представления трейдеров о том, кто способен вмешаться в следующий раз. Когда иену покупает только Япония, продавцы оценивают её валютные резервы и политическую выдержку. Когда к операции присоединяются США, приходится учитывать ещё и решение Вашингтона о возможной повторной поддержке.
Летом министр финансов США Скотт Бессент допускал гораздо более крупные действия. В рыночных оценках фигурировала сумма до $10 млрд. Раскрытые позднее цифры оказались приблизительно в двадцать раз меньше этого ориентира. После раскрытия цифр участники торгов могут усомниться в силе угрозы новой совместной интервенции, если американский вклад в прошлый раз был таким небольшим.
Токио провёл основную часть покупок, а Вашингтон подкрепил их политическим сигналом. Подобное сочетание способно напугать спекулянтов ещё до совершения крупной сделки, особенно когда позиции открыты с кредитным плечом. Но неопределённость относительно суммы действует на рынок иначе, чем уже опубликованный финансовый отчёт.
Самый выразительный эпизод произошёл ещё до американской покупки. 30 июля появились сообщения, что ФРБ Нью-Йорка запрашивает у дилеров ориентировочные котировки USD/JPY. На валютном рынке такая процедура называется rate check.
Это не покупка иен. Государственный агент спрашивает банки, по какой цене они могли бы исполнить крупный заказ. Однако банки и спекулянты знают, к чему может привести такой интерес. Владельцу короткой позиции по иене приходится решить, стоит ли продолжать ставку против валюты, если власти готовятся торговать на другой стороне.
Иена укрепилась к доллару на 2,3% в день сообщений о проверке котировок. Позднее официальный отчёт подтвердил, что запросы делались исключительно от имени американского Минфина. Сама покупка США состоялась 31 июля. Японские интервенции к тому моменту уже шли.
События развивались быстро. Сначала рынок узнал об интересе Вашингтона к ценам дилеров. В это же время Токио начал масштабные продажи долларов. На следующий день американский Минфин провёл покупку за евро. К 3 августа курс USD/JPY опустился примерно со 164 до 155 иен за доллар.
Одно только совпадение по времени не даёт оснований приписывать весь рывок американской сделке. Закрывались спекулятивные позиции, менялись ожидания по ставке Банка Японии. В отчёте ФРБ Нью-Йорка упоминались также предположения о возможном перераспределении активов японского государственного пенсионного фонда GPIF в пользу внутреннего рынка. Это не состоявшееся решение фонда, но сам разговор о возвращении капитала мог поддержать иену.
Рынок отреагировал на действия властей ещё до того, как стали известны объёмы. Если многие участники держат одинаковые ставки на падение валюты, новость об интервенции вынуждает часть из них закрываться. Покупка иен ради закрытия таких сделок усиливает первоначальный импульс. Подобный эффект может оказаться гораздо заметнее денежного объёма одного зарубежного участника.
13 ноября доллар вновь пересёк отметку 160 иен, впервые с начала сентября. В сообщениях об азиатских торгах зафиксировано достижение 160,03, а участники рынка следили за районом 160,30. Между тем после летнего вмешательства пара успела снизиться приблизительно до 155.
Всего за несколько дней до нового скачка курс USD/JPY у отметки 158 обсуждался на фоне японских промышленных данных и ожиданий решений Банка Японии. Теперь к этим факторам добавилось официальное раскрытие стоимости американской интервенции. Рынок получил важную новую деталь о том, насколько далеко США фактически зашли в июле.
К ноябрю результат летней операции заметно ослаб. Иена сохранила часть приобретённой тогда устойчивости на несколько недель, но повышение доходности американских облигаций и спрос на доллар вновь перевесили страх перед возможным вмешательством. Курс вернулся в район, который японские чиновники считают чувствительным.
Сумма $497 млн стала для спекулянтов поводом пересмотреть силу угрозы. Сообщения о возможном участии США до $10 млрд создавали одно представление о масштабе координации, опубликованные данные создали другое. При этом готовность Вашингтона поддержать Японию в принципе никуда не исчезла. Раскрытый объём характеризует уже завершённую операцию, а не устанавливает потолок для будущей.
Министр финансов Японии Сацуки Катаяма 13 ноября назвала последние валютные движения слишком резкими и односторонними. Она заявила, что Токио продолжит тесно взаимодействовать с Минфином США. Накануне заместитель министра Ацуси Мимура напомнил участникам рынка о летней интервенции. Эти выступления предназначены не только для широкой публики. Трейдеры внимательно следят за формулировками, потому что официальные предупреждения иногда предшествуют реальным операциям.
Отметка 160 сама по себе не является законодательно установленным порогом, после которого японские власти обязаны немедленно вмешаться. Их беспокоят скорость и характер движения. Резкий скачок на тонком рынке и медленный рост доллара на фоне более высоких американских ставок создают разные условия для решения Минфина.
Мнения аналитиков тоже разошлись. Одни считают, что небольшой вклад США снизил психологическую силу координированной интервенции. Другие указывают, что Япония самостоятельно располагает ресурсами для масштабной покупки национальной валюты. В июле Япония действительно провела операции на десятки миллиардов долларов и может снова сделать это, если сочтёт валютную волатильность чрезмерной.
Для продавца иены уровень 160 выглядит одновременно соблазном и ловушкой. Он может считать, что фундаментальные условия благоприятствуют доллару, но очередное появление крупных государственных заявок способно резко изменить цену входа в сделку. Поэтому даже небольшая вероятность новой интервенции влияет на размер позиций.
Правительствам доступно вмешательство в торги, но оно не устраняет разницу в доходности двух валют. В сентябре Банк Японии поднял ставку до 1,25%. Сильные данные из США и жёсткие сигналы Федеральной резервной системы поддержали ожидания дальнейшего повышения американских ставок. Доходности казначейских облигаций США выросли, привлекая покупателей долларовых активов.
Для международного инвестора это практический расчёт. Если долларовые инструменты предлагают более высокую доходность, а стоимость заимствования иены остаётся относительно низкой, возникает стимул занимать японскую валюту и покупать активы в долларах. Такие стратегии называют carry trade. Массовое использование этой схемы увеличивает предложение иены на рынке, даже когда из Японии не приходят новые негативные новости.
После августа интерес к таким сделкам уже возвращался, что отражалось в динамике carry trade с JPY. Однако в самой Японии тоже появляются причины для укрепления валюты. Рост доходностей местного долга делает вложения на родном рынке интереснее для страховщиков и банков. Октябрьский рекордный спрос на 20-летние облигации Японии показал, что инвесторы могут покупать японские активы и без сигналов со стороны валютного Минфина.
Следующие изменения способны повлиять на USD/JPY по-разному:
У дальнейшего движения USD/JPY есть два важных ограничителя. Банк Японии может сократить разницу доходностей, если ускорит повышение ставки. Минфин Японии способен вмешаться в торги, если продажи иены станут слишком резкими. Однако повышение ставки меняет экономические условия постепенно, тогда как валютная интервенция прежде всего воздействует на текущий баланс спроса и предложения.
Есть и последствие за пределами торговых терминалов. Слабая иена удорожает импорт топлива, продовольствия и промышленного сырья. Для страны, зависимой от зарубежных поставок энергоносителей, такой курс быстро становится внутренней проблемой. Домохозяйства ощущают давление через цены, а правительству приходится отвечать за стоимость жизни, а не только за уровни валютной пары.
К декабрьскому заседанию Банка Японии внимание будет приковано к инфляции, зарплатам, доходностям американского долга и оценке новых шагов ФРС. Но главный результат ноябрьского раскрытия уже понятен. Интервенция США в поддержку иены была настоящей и политически значимой, однако её фактический объём оказался намного меньше ожиданий. Теперь для рынка важна не столько цена прошлой операции, сколько готовность Вашингтона и Токио вновь выйти против продавцов японской валюты.
Больше новостей здесь.
Полезное
Замедление экономики России: удары по НПЗ...
Заявления Трампа: биткоин, акции и нефть...
Экспорт нефти из России: спад на 36,6%...
Дженсен Хуанг под угрозой: акции NVIDIA...
Госдолг еврозоны €14,4 трлн: социалка...
Дайджест Forex-рынка за 11.11.2026:...
Токены ИИ: пять проектов и главный риск...
Экспорт стали из России: Балтика...
Компания Anthropic перед Nasdaq: за что...
Проценты на цифровой рубль: ЦБ допускает...
Другие новости
Фондовый рынок
Замедление экономики России: удары по НПЗ бьют по ВВП
Финансовый рынок
Юань к доллару может укрепиться до 6,40: Goldman Sachs
Крипто рынок
Цена PUMP: сможет ли токен Pump.fun пробить $0,003?
Срочный рынок
Запасы газа в Европе перед зимой достигли минимума
Финансовый рынок
Переработка угля в химические продукты: Baofeng пожинает плоды
Фондовый рынок
Покупка Decart: Anthropic готовит сделку на $6 млрд
Финансовый рынок
JPY снова под давлением: рынок отреагировал на GPIF