Поиск
Срочный рынок


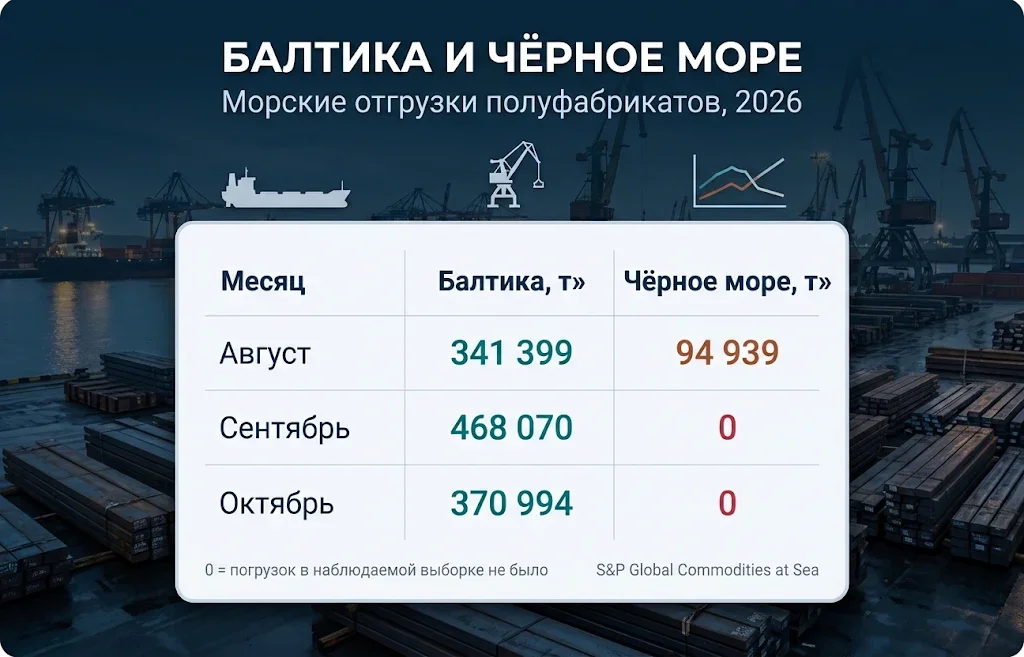
В сентябре и октябре 2026 года в отслеживаемых морских поставках российских стальных полуфабрикатов не оказалось ни одной погрузки в черноморских портах. Балтийские гавани в те же месяцы отправили 468 070 и 370 994 тонн. Экспорт стали из России меняет географию под давлением рисков для судоходства, но новый путь уже столкнулся с перегруженными железными дорогами и более дорогой перевалкой. Перемены добрались и до ценовых ориентиров, по которым металл продают турецким заводам.
Ещё весной черноморский маршрут оставался заметной частью поставок российских полуфабрикатов. В марте через него вывезли 346 109 тонн, в апреле объём сократился до 188 291 тонны, а в мае до 96 879 тонн. Июль принёс частичное восстановление до 219 286 тонн, но закрепить его не удалось. В августе из южных портов вышли три судовые партии общим весом 94 939 тонн.
Сентябрь и октябрь оказались переломными. В данных системы наблюдения за морскими перевозками S&P Global Commodities at Sea черноморских погрузок за эти месяцы нет. Балтика, напротив, отгрузила 468 070 тонн в сентябре и 370 994 тонны в октябре. В августе северные порты обработали 341 399 тонн на десяти рейсах. Речь идёт об определённой выборке морских грузов, прежде всего стальных полуфабрикатов, а не обо всём экспорте российских чёрных металлов и не о полном прекращении работы черноморских портов.
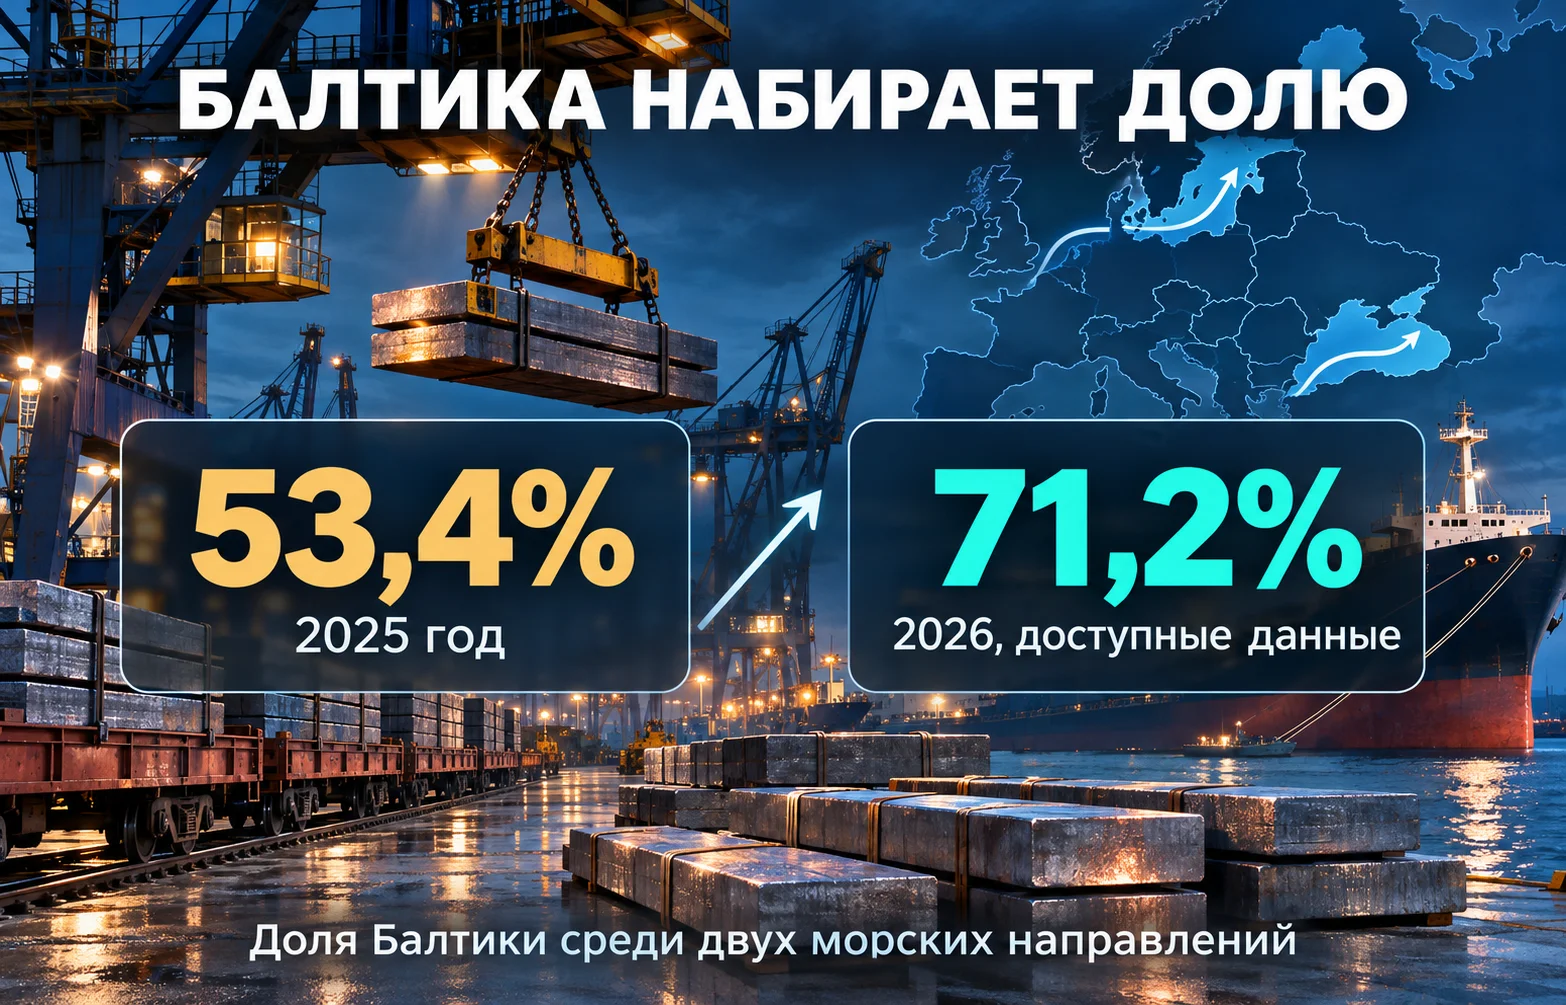
Год назад картина была другой. За весь 2025 год через Чёрное море прошло 5,687 млн тонн продукции из соответствующей выборки, через Балтику 6,516 млн тонн. Северное направление тогда обеспечивало 53,4% совокупного объёма двух маршрутов. В доступных данных за 2026 год на Балтику приходится уже 4,335 млн тонн против 1,754 млн тонн на Чёрном море. Доля северных портов выросла до 71,2%.
Эти доли показывают перераспределение маршрутов. Сравнивать абсолютные 4,335 млн тонн за неполный 2026 год с 6,516 млн тонн за весь 2025 год как годовое падение или рост нельзя. Кроме того, статистика не позволяет утверждать, что каждая недостающая тонна черноморского экспорта отправилась именно через Балтику. Часть партий могла быть перенесена, отложена или направлена покупателям иным способом.
Перенос затронул не только металлургию. Риски для судов и изменения условий торговли уже отражались на экспорте дизеля через Чёрное море. Однако для стали особенно важна связка завода, железной дороги, терминала и конкретного судна. При смене одного звена приходится перестраивать всю цепочку доставки.
В октябре ассоциация «Русская сталь» предупредила российский Минтранс, что металлургические предприятия рискуют столкнуться с остановкой производства из-за невозможности своевременно вывезти готовую продукцию. Проблема возникла уже на пути к северо-западным портам. Железнодорожные заявки на перевозку металла не всегда согласовывались, а у припортовых станций скапливались вагоны.
Портовая перевалка не расширяется мгновенно вслед за спросом. Терминалу нужны свободные причалы, оборудование и площадки для хранения тяжёлых партий. После выгрузки составов порожние вагоны должны быстро вернуться к заводам. При нехватке локомотивов и бригад задержка в порту лишает металлургов транспорта для следующей отправки. Тогда даже оплаченный заказ может остаться на складе производителя. В обращении отраслевой ассоциации описывались сразу несколько препятствий.
Конкуренция за инфраструктуру особенно заметна в сезон активного движения сельскохозяйственных грузов. Спрос на черноморскую и балтийскую логистику зерна связан с собственными экспортными графиками, которые не всегда совпадают с интересами металлургов. Северный порт может быть готов принять металл с моря и одновременно не располагать свободной железнодорожной мощностью для его регулярного подвоза.
Есть и прямой денежный эффект. В сообщениях об обращении «Русской стали» приводилась оценка дополнительных расходов на перевозку слябов через северо-западные порты примерно в $30 на тонну относительно южного направления. Представитель крупного металлургического холдинга оценивал общую доставку через Северо-Запад как на 20–30% более дорогую. Эти оценки относятся к конкретным логистическим условиям и не означают одинаковую надбавку для любой заготовки или любого покупателя.
Отрасль уже искала обходные варианты. В Мурманском морском торговом порту возобновляли работу с чугуном после многолетнего перерыва. Это показатель того, насколько далеко производителям пришлось расширить поиск доступной инфраструктуры. Но удалённый терминал сам по себе не решает вопрос стоимости железнодорожного плеча и наличия судов.
По отдельной статистике железнодорожных перевозок металлопродукции через порты Азово-Черноморского бассейна за январь–август прошло 6 млн тонн против 7,2 млн тонн годом ранее. За июль и август объём снизился до 860 тыс. тонн с 1,86 млн тонн в аналогичные месяцы 2025 года. Это более широкая группа грузов, чем морские партии полуфабрикатов в первой выборке. Складывать или напрямую сопоставлять эти показатели нельзя.
6 ноября Platts оценил экспортную цену стальной заготовки FOB Black Sea в $480 за тонну. В тот же день импортная котировка заготовки CFR Turkey составила $515. Разница ровно в $35 объясняет необычную ситуацию на рынке. Для черноморского экспортного ориентира используется расчёт от турецкой цены, поскольку наблюдаемых заявок и сделок на прежних условиях практически нет.
В официальном разъяснении методики Platts от 6 ноября прямо говорится о применении исторического расчётного вычета $35 за тонну к цене CFR Турция при отсутствии наблюдаемых сигналов FOB Чёрное море. Формула даёт $515 минус $35, или $480 за тонну. Это ценовая оценка, а не свидетельство заключённой 6 ноября сделки по указанному маршруту.
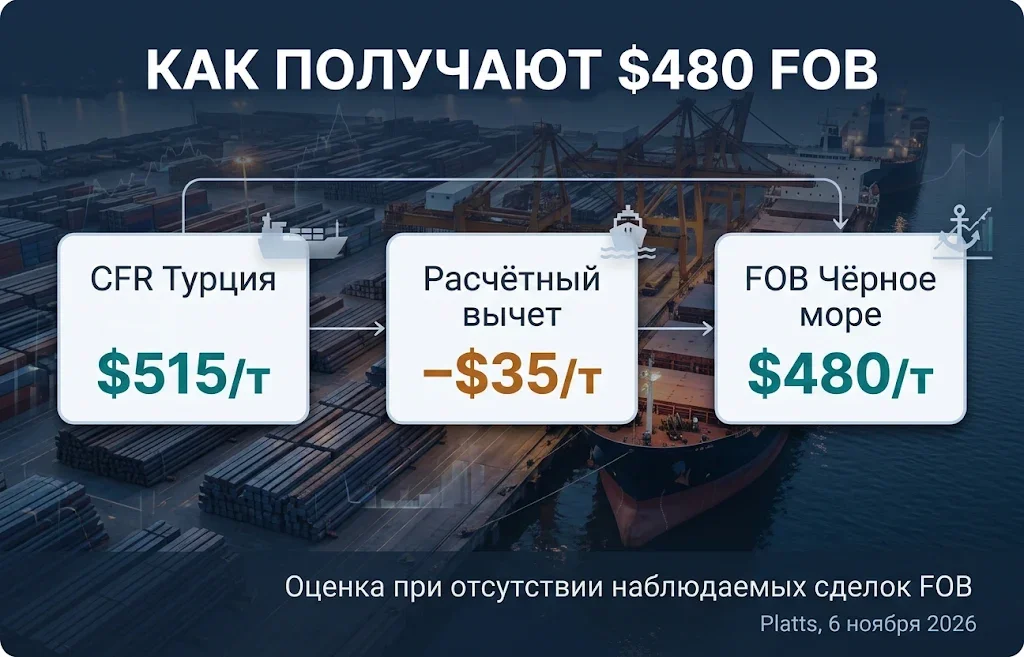
У условий FOB и CFR разные точки ответственности. При FOB продавец отвечает за доставку товара на борт судна в согласованном порту отгрузки. При CFR продавец также оплачивает морской фрахт до указанного порта назначения, хотя риск переходит покупателю раньше, после погрузки. Разница между такими оценками зависит от маршрута, фрахта и других рыночных условий. Применяемые Platts $35 отражают исторические соотношения, а не опубликованный счёт за конкретную перевозку в ноябре.
В течение осени расчётный ориентир рос. Значительную часть августа и начало сентября заготовку FOB Black Sea оценивали в $465 за тонну. 24 сентября котировка достигла $475, 9 октября $480, а 13 октября $485. К 6 ноября она вернулась к $480. Турецкая котировка CFR за рассматриваемый период поднималась с $500 до $520, а 6 ноября составляла $515.
Здесь легко ошибиться с выводом. Повышение индикативной цены не означает, что металлурги смогли продать больше стали через Чёрное море. Если судовые партии исчезли, формально существующий индекс может продолжать меняться вслед за соседним рынком. Сам Platts запросил мнения участников о сохранении черноморских оценок и возможном появлении ориентиров для новых точек экспорта, в том числе Балтики.
Пока биржевого в привычном смысле прозрачного потока сопоставимых сделок на новом направлении нет, продавцам и покупателям сложнее обсуждать скидку или надбавку к общему ориентиру. Для одного завода северный маршрут может быть приемлемым, для другого расходы на доставку съедят маржу. Обоим при этом приходится ориентироваться на котировку, привязанную к другой географии.
Турецкие предприятия столкнулись с противоречием. Российские поставки полуфабрикатов сохраняют большое значение, но привычные черноморские партии стали менее доступны. В январе–августе 2026 года Турция импортировала 2,01 млн тонн российских стальных полуфабрикатов против 2,001 млн тонн за те же месяцы 2025 года. Россия оставалась крупнейшим поставщиком в этой категории. Поэтому говорить об обвале всего импорта за восемь месяцев неверно, хотя последние месяцы показывают сильные перебои в морской логистике.
Часть металлургических заводов в Турции стала активнее использовать лом вместо закупки готовой заготовки. 6 ноября тяжёлый плавильный лом HMS 1/2 80:20 оценивался в $407 за тонну CFR Турция, тогда как импортная заготовка стоила $515. Разница составляла $108 за тонну. Но это цены на два разных вида сырья с разной степенью переработки, а не готовая экономия покупателя.
Стальная заготовка поступает на прокатный стан как полуфабрикат, уже прошедший стадию выплавки и разливки. Лом ещё нужно расплавить, очистить и превратить в полуфабрикат подходящей марки и размера. Это требует электропечи или другой плавильной мощности, энергии, времени и дополнительных затрат. Прокатное предприятие, у которого нет сталеплавильного передела, не сможет просто заменить вагон заготовки вагоном металлолома.
Крупные интегрированные комбинаты располагают большей свободой выбора, хотя их решение зависит от загрузки оборудования и цен на электроэнергию. У самостоятельных прокатчиков вариантов меньше. Для них задержка поставки заготовки может означать недогрузку линий и срыв заказов даже тогда, когда на турецком рынке достаточно лома.
Потребность в ломе растёт у тех производителей, которые могут изменить сырьевую корзину. Это поддерживает спрос на импортное сырьё и частично усиливает его котировки. Однако дефицит дешёвой российской заготовки нельзя автоматически пересчитать в эквивалентный рост потребления лома. Здесь действуют технологические ограничения и разная экономика предприятий.
На мировом рынке стали ситуация остаётся непростой. По оценке Worldsteel, Россия за январь–сентябрь 2026 года выплавила 49,4 млн тонн стали, на 3,6% меньше, чем за тот же период прошлого года. Сентябрьский выпуск, напротив, вырос на 6,2% до 5,5 млн тонн. Похожая разнонаправленная динамика на других рынках, включая производство стали в Китае, влияет на конкуренцию за покупателей. Но объём выплавки и объём экспортных морских грузов измеряют разные стадии производственно-торговой цепочки.
Один российский производитель намерен отправить через балтийские порты от 100 тыс. до 120 тыс. тонн стальной заготовки в Турцию и Египет. Производство запланировано на ноябрь, доставка на декабрь. По оценке представителя завода, такой объём соответствует его обычным среднемесячным морским поставкам до прекращения регулярных черноморских отгрузок.
Это пока план, а не подтверждённая погрузка. Между выпуском металла и получением груза покупателем остаётся несколько операций. Заводу нужно согласовать железнодорожную отправку, накопить достаточную партию в порту, забронировать судно и уложиться в сроки контракта. Сбой на любой стадии может сдвинуть декабрьскую поставку. У нового маршрута есть три практические проверки.
Если эти условия выполнятся, северный маршрут сможет обслуживать часть регулярного экспорта даже при ограничениях на юге. При нехватке вагонов или свободных причалов металл может остаться на складах, а заводам придётся менять графики плавки и прокатки. Риск остановок, о котором предупреждала отраслевая ассоциация, связан именно с накоплением непроданных либо невывезенных партий, а не с отсутствием технической возможности произвести сталь.
Для покупателей решающей будет не только цена FOB в справочнике. Турецкому заводу важны фактическая стоимость доставленной партии, срок прибытия, соответствие марки стали и предсказуемость следующего рейса. Египетскому покупателю нужно оценивать собственный фрахт и доступность альтернативных поставщиков. Условная скидка на металл теряет смысл, если доставка непредсказуема.
Восстановление безопасности судоходства на Чёрном море могло бы вновь сделать южные порты привлекательными благодаря привычной логистике и более короткому пути к ряду покупателей. Но даже в таком случае возвращение грузов не произойдёт по одной команде. Потребуются доступные суда, договорённости с терминалами и подтверждённый спрос. Балтика тем временем уже стала важным запасным направлением, хотя её экономическая устойчивость ещё проверяется.
Декабрьские поставки дадут более предметный ответ, чем изменение расчётной котировки. Если партия в 100–120 тыс. тонн дойдёт до покупателей в срок и без неприемлемого удорожания, у металлургов появится рабочий образец нового экспортного маршрута. Если нет, перебои на железной дороге и в портах останутся ограничением для российских поставок, даже когда зарубежный покупатель готов платить за металл.
Больше новостей здесь.
Полезное
Токены ИИ: пять проектов и главный риск...
Компания Anthropic перед Nasdaq: за что...
Проценты на цифровой рубль: ЦБ допускает...
Цены на газ в Европе упали к €82 после...
Курс USD/JPY у 158: у иены появился...
Новый Конгресс США готовит проверки...
Дайджест криптоновостей за 09.11.2026:...
Завод Honda за $3 млрд: ставка на гибриды...
STOXX 600 растёт: Banco BPM взлетел на 10%
Выборы в Израиле: Нетаньяху теряет власть?
Другие новости
Фондовый рынок
Компания Anthropic перед Nasdaq: за что $1,4 трлн?
Финансовый рынок
Ставка ЕЦБ выросла до 2,5%: впереди новые повышения
Фондовый рынок
DeepSeek V4.1 Flash меняет AI-гонку: чипмейкеры в шоке
Срочный рынок
Цена нефти Brent превысила $107 из-за атак хуситов
Крипто рынок
Bitcoin (BTC), Ethereum (ETH) и XRP у опасной черты
Срочный рынок
Цена на алюминий взлетела на фоне угрозы дефицита
Финансовый рынок
USD/CNY: юань может ускорить рост в сентябре
Фондовый рынок
NVIDIA и Wall Street: $500 млрд для финансирования AI
Фондовый рынок
SK Hynix на Nasdaq: рекордные $26,5 млрд и +13%