Поиск
Финансовый рынок


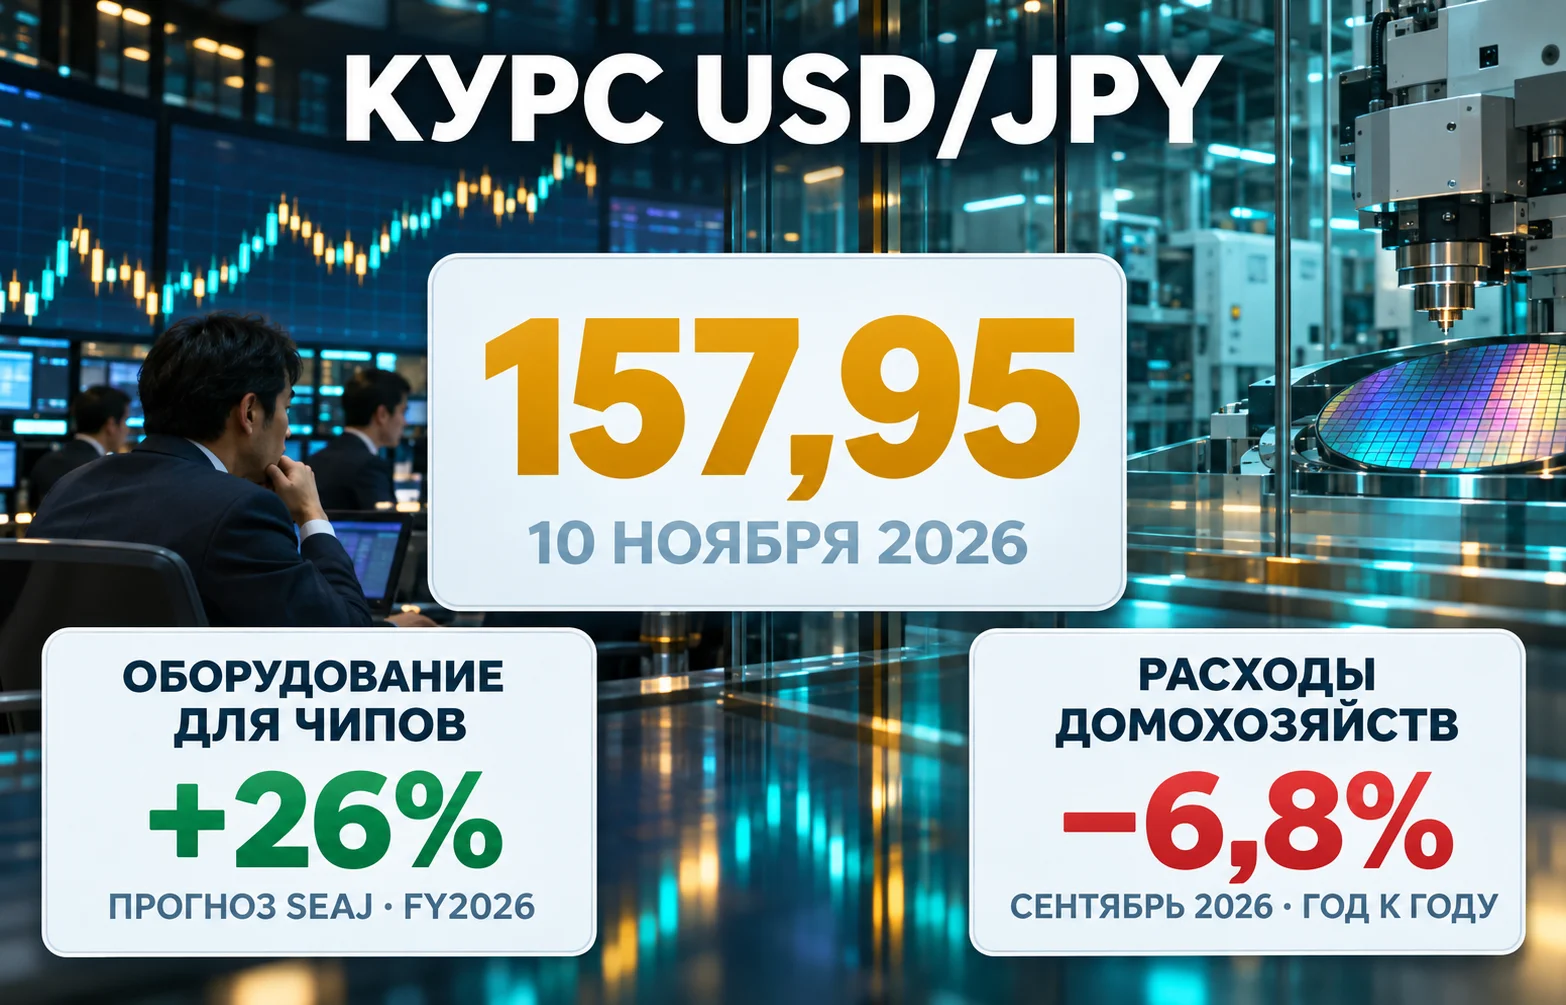
Курс USD/JPY 10 ноября держался вблизи 158 иен за доллар: на ранней европейской сессии котировка составляла около 157,95. На валютном рынке внимание вновь приковано к процентным ставкам, но у иены появился менее очевидный союзник — растущий мировой спрос на оборудование для производства чипов. Если промышленный подъём ускорит японскую экономику, Банк Японии получит больше оснований повышать ставки, а доллар может потерять часть нынешнего преимущества.
Во вторник, 10 ноября, пара вновь подошла к психологически заметной отметке 158. Значение 157,95 фиксировалось в начале европейской сессии, а не представляло собой прогноз или официальное закрытие торгов. При такой записи котировки доллар стоит почти 158 иен. Снижение USD/JPY означает укрепление японской валюты, рост пары говорит об обратном.
За устойчивостью доллара стоит вполне конкретная разница в стоимости денег. После заседания 28 октября Федеральная резервная система США сохранила целевой диапазон ставки федеральных фондов на уровне 3,75–4,00% годовых. Банк Японии удерживал краткосрочный ориентир около 1,25%. Разница между этими ориентирами составляла примерно 2,5–2,75 процентного пункта, хотя фактическая доходность конкретных вложений зависит от срока, условий и затрат на валютное хеджирование.
Для инвестора, который занимает иены и покупает долларовые активы, такой разрыв может быть привлекательным. Но доход от процентов способен исчезнуть за считаные дни, если иена резко подорожает. Поэтому сворачивание кэрри трейд с иеной иногда вызывает движения, которые намного резче спокойных изменений ставок центробанков. Позиции закрывают, ранее проданную иену выкупают, и это ускоряет её рост.
На октябрьском заседании ФРС решение приняли десятью голосами против двух. Два члена комитета предпочли повысить ставку на четверть процентного пункта. Поэтому даже при сохранении действующего диапазона участники рынка видели, что часть американского регулятора готова бороться с инфляцией жёстче.
Ожидания в США пока мешают этому сценарию стать главным. Рынок готовится к публикации американской инфляции за октябрь и обсуждает вероятность дальнейшего ужесточения политики ФРС. Сильная статистика цен могла бы поддержать доходности долларовых активов, слабая — изменить расчёты инвесторов. Для курса важен не только сам уровень ставок, но и разница между тем, чего участники ждали вчера, и тем, к чему они готовятся сегодня.
У японской иены есть потенциальный источник поддержки, который не виден на графике американской инфляции. Валютный стратег ING Крис Тёрнер обратил внимание на Южную Корею: рост спроса на микросхемы там изменил прогнозы для экономики в целом. Япония может получить собственный положительный сюрприз, хотя участвует в производственной цепочке иначе.
Банк Кореи в феврале ожидал увеличения ВВП Южной Кореи в 2026 году на 2,0%, в мае повысил прогноз до 2,6%, а в августе — до 3,3%. Эти цифры описывают пересмотр ожиданий, а не уже достигнутый годовой рост. В августовском объяснении регулятор прямо связывал более сильную экономику с экспортом и инвестициями, поддерживаемыми полупроводниковым сектором.
Япония занимает другое место в этой истории. Корейские предприятия продают большой объём готовых микросхем памяти, тогда как японские компании обеспечивают производство станками, технологическими материалами и высокоточными компонентами. По мере расширения заводов покупателям требуются новые установки для обработки пластин, нанесения покрытий и проверки качества. Такой спрос может принести японским производителям заказы даже в том случае, если конечные чипы выпускаются за пределами страны.
Масштаб уже заметен в отраслевых прогнозах. Ассоциация SEAJ в июле ожидала, что продажи оборудования японских производителей в 2026 финансовом году достигнут 6,55 трлн иен, увеличившись на 26%. Для 2027 финансового года она прогнозировала 7,40 трлн иен, а для 2028-го — 7,77 трлн. Под финансовым годом здесь понимается период с апреля по март, поэтому это не календарный прогноз за 2026 год.
Для самого японского рынка SEAJ прогнозировала продажи оборудования всех производителей на 1,58 трлн иен в 2026 финансовом году. Этот показатель имеет другую географию и другой состав поставщиков. Его нельзя напрямую вычесть из выручки японских производителей и назвать разницу экспортом страны.
У этих сумм есть важная граница. Показатель SEAJ охватывает продажи японских производителей, в том числе за рубежом. Его нельзя целиком записывать ни в экспорт Японии, ни в прирост её ВВП. Чтобы промышленный успех укрепил экономику страны, дополнительные заказы должны заметно отразиться на местном производстве, инвестициях, зарплатах и прибыли внутри Японии. Именно скорость такого распространения определит, получится ли повторить корейский эффект.
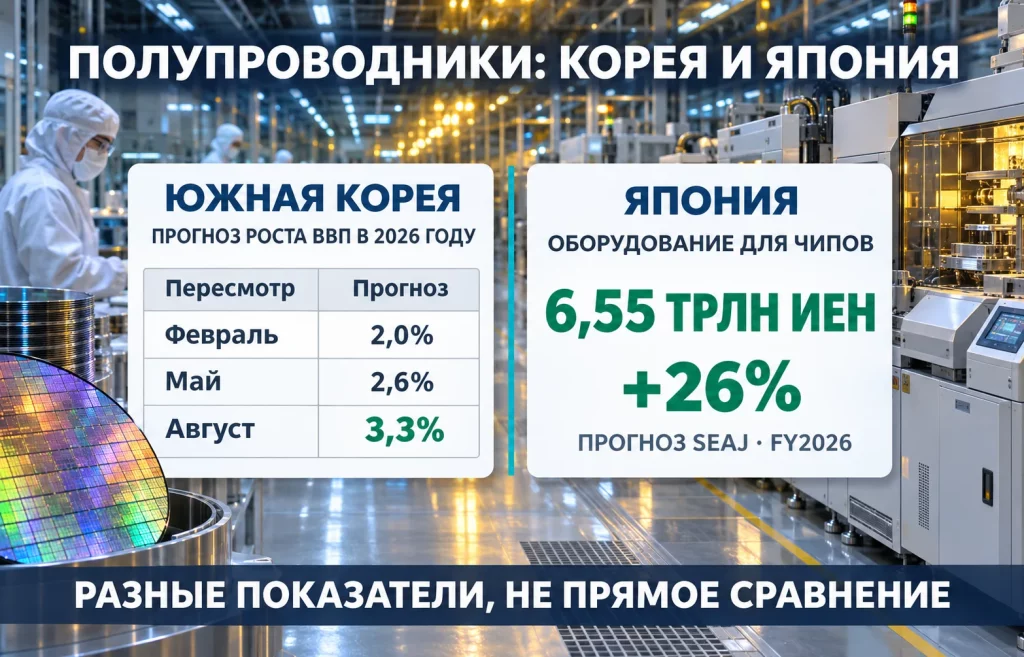
Почти одновременно с оптимистичным отраслевым сценарием Япония получила болезненную статистику внутреннего спроса. Опубликованные 10 ноября данные за сентябрь показали, что потребительские расходы домохозяйств из двух и более человек уменьшились на 6,8% в реальном выражении относительно прошлого года. В номинальном выражении падение составило 4,5%, а с учётом сезонной корректировки расходы за месяц сократились на 2,8%.
Это слабое место японской экономики. На промышленных предприятиях расширяют поставки оборудования для мирового рынка, а многие семьи осторожнее тратят деньги дома. Разница между состоянием экспортно ориентированной отрасли и повседневным спросом важна для Банка Японии: высокая загрузка отдельных заводов ещё не означает, что компании во всех секторах смогут уверенно повышать зарплаты и цены.
Картина выглядит особенно неоднородной, если сопоставить три показателя:
Последняя деталь исключает слишком простое объяснение, будто у японцев непременно стало меньше денег по всем показателям. Доходы части семей росли, но тратили они осторожнее. На сентябрьские расходы влияла и неблагоприятная погода, поэтому один месяц нельзя превращать в доказательство постоянного обвала потребления. И всё же десятый подряд месяц снижения расходов год к году говорит о проблеме, которую труднее списать на разовый дождливый сентябрь.
В Банке Японии уже обсуждают эту развилку. В опубликованной 10 ноября сводке мнений участников октябрьского заседания отмечено, что мировое расширение спроса на ИИ поддерживает японскую экономику главным образом через материалы, производственное оборудование и центры обработки данных. Там же говорится о недостаточной динамике частного потребления. Две оценки существуют одновременно, и выбор между ними нельзя сделать по одному яркому промышленному прогнозу.
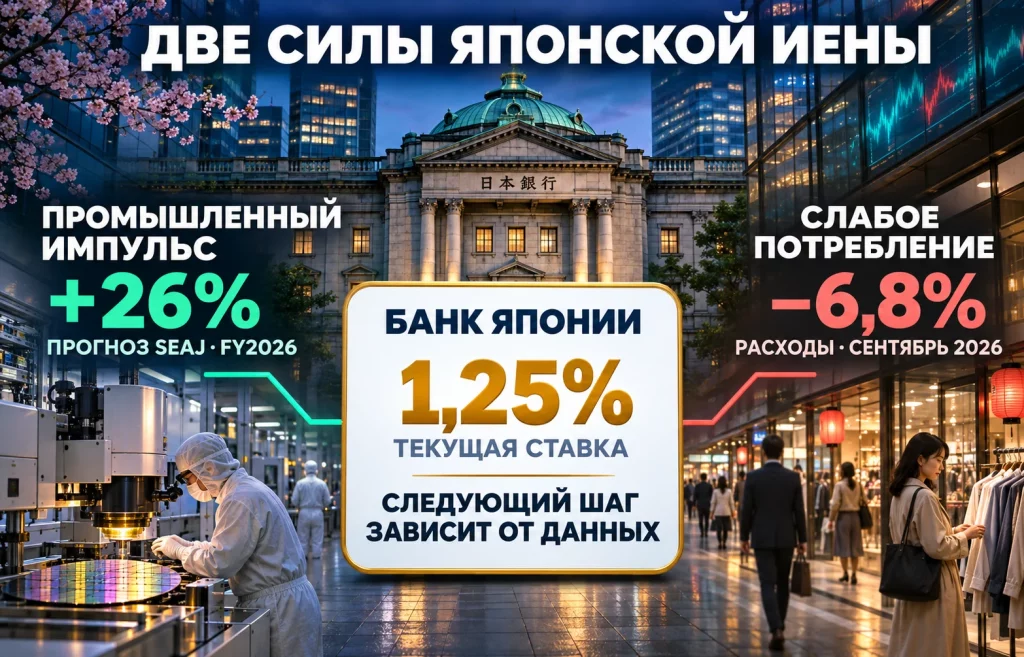
Валютный прогноз ING строится на возможной цепочке решений. Если сильный внешний спрос ускорит экономику Японии, регулятору будет легче продолжить повышение ставки. Более привлекательная доходность японских активов способна сократить преимущество долларовых вложений, а вместе с ним и интерес к продаже иены ради покупки долларов.
На октябрьском заседании Банк Японии сохранил ставку на уровне около 1,25% после её сентябрьского повышения. Опубликованная 10 ноября сводка мнений участников заседания показывает, что внутри совета существуют разные оценки момента для следующего шага. Одни выступали за дополнительное изучение рисков и накопленного эффекта предыдущих повышений. Другие считали, что с дальнейшим ужесточением не следует чрезмерно медлить, поскольку базовая инфляция приблизилась к целевым 2%.
В этом и заключается сложность решения. Повышение ставки может поддержать иену и ослабить давление на цены импортных товаров, включая энергоносители. Но более дорогие кредиты способны ухудшить условия для бизнеса и домохозяйств, особенно если потребление уже не прибавляет уверенно. Регулятору приходится следить за тем, не превращается ли борьба с инфляцией в дополнительный тормоз для экономики.
Есть и долговой канал. Рост ожидаемых ставок влияет на доходность государственных облигаций Японии и стоимость финансирования. На октябрьском аукционе двадцатилетних бумаг инвесторы предъявили рекордный спрос на облигации Японии, что напомнило о возвращении интереса к японскому долговому рынку. Однако спрос на отдельный выпуск не доказывает, что все инвесторы готовы немедленно вернуть капиталы из США.
Следующее плановое заседание Банка Японии намечено на 17–18 декабря. К этому сроку влияние промышленного подъёма на зарплаты, услуги и потребление окажется не менее значимым, чем новые заказы на машины для чиповых фабрик. Отдельные высказывания в сводке мнений не являются официальным обещанием повысить ставку в декабре.
Для иены сейчас особенно важны два вопроса. Станет ли промышленный рост достаточно широким, чтобы изменить политику Банка Японии? И сохранит ли доллар поддержку американских процентных ставок после очередной статистики по инфляции? Участники рынка могут получить разные ответы на эти вопросы, поэтому единственный неизбежный сценарий здесь был бы сомнительным.
Среди возможных направлений выделяются три:
Из этих вариантов нельзя честно вывести точную отметку USD/JPY на декабрь. Тем более что на курс влияют не только ставки: важны спрос на защитные активы, ожидания валютных интервенций японских властей и масштаб открытых спекулятивных позиций. При резкой переоценке ожиданий движение иногда начинается задолго до фактического решения центробанка.
Сейчас ставка на сильную японскую промышленность выглядит содержательнее обычного спора о круглой отметке 158. Япония участвует в мировой гонке за вычислительными мощностями через оборудование и материалы, а не только через выпуск готовых микросхем. Но у этого преимущества пока нет гарантированного выхода на широкое потребление и ускорение ВВП. Курс USD/JPY получит более убедительное основание для снижения, если сильные отраслевые заказы начнут совпадать с устойчивыми доходами внутри страны и более жёсткими сигналами Банка Японии.
Больше новостей здесь.
Полезное
Проценты на цифровой рубль: ЦБ допускает...
Цены на газ в Европе упали к €82 после...
Новый Конгресс США готовит проверки...
Дайджест криптоновостей за 09.11.2026:...
Завод Honda за $3 млрд: ставка на гибриды...
STOXX 600 растёт: Banco BPM взлетел на 10%
Выборы в Израиле: Нетаньяху теряет власть?
Акции Oracle: Microsoft сворачивает...
Рост акций Apple и обвал Nasdaq: почему...
Почему падает NEAR: минус 7% вопреки...
Другие новости
Крипто рынок
Проценты на цифровой рубль: ЦБ допускает доход?
Срочный рынок
Цены на газ в Европе упали к €82 после слов Трампа
Фондовый рынок
Новый Конгресс США готовит проверки бизнеса Трампа
Фондовый рынок
Акции европейских банков упали на 8% — это уже сигнал риска?
Крипто рынок
Налог на криптовалюту в Германии изменят с 2027 года
Срочный рынок
Цены на дизель в США взлетели до исторического рекорда
Финансовый рынок
Облигации Венгрии: Schroders делает ставку на евро
Фондовый рынок
Венчурные инвестиции в Deep Tech переживают новый бум
Крипто рынок
Дайджест криптоновостей за 10.08.2026: A7A5 и USDT
Срочный рынок
ADNOC Gas планирует новый СПГ-завод в обход Ормуза
Финансовый рынок
Венгрия перейдет на евро? MNB обозначил свою позицию