Поиск
Фондовый рынок


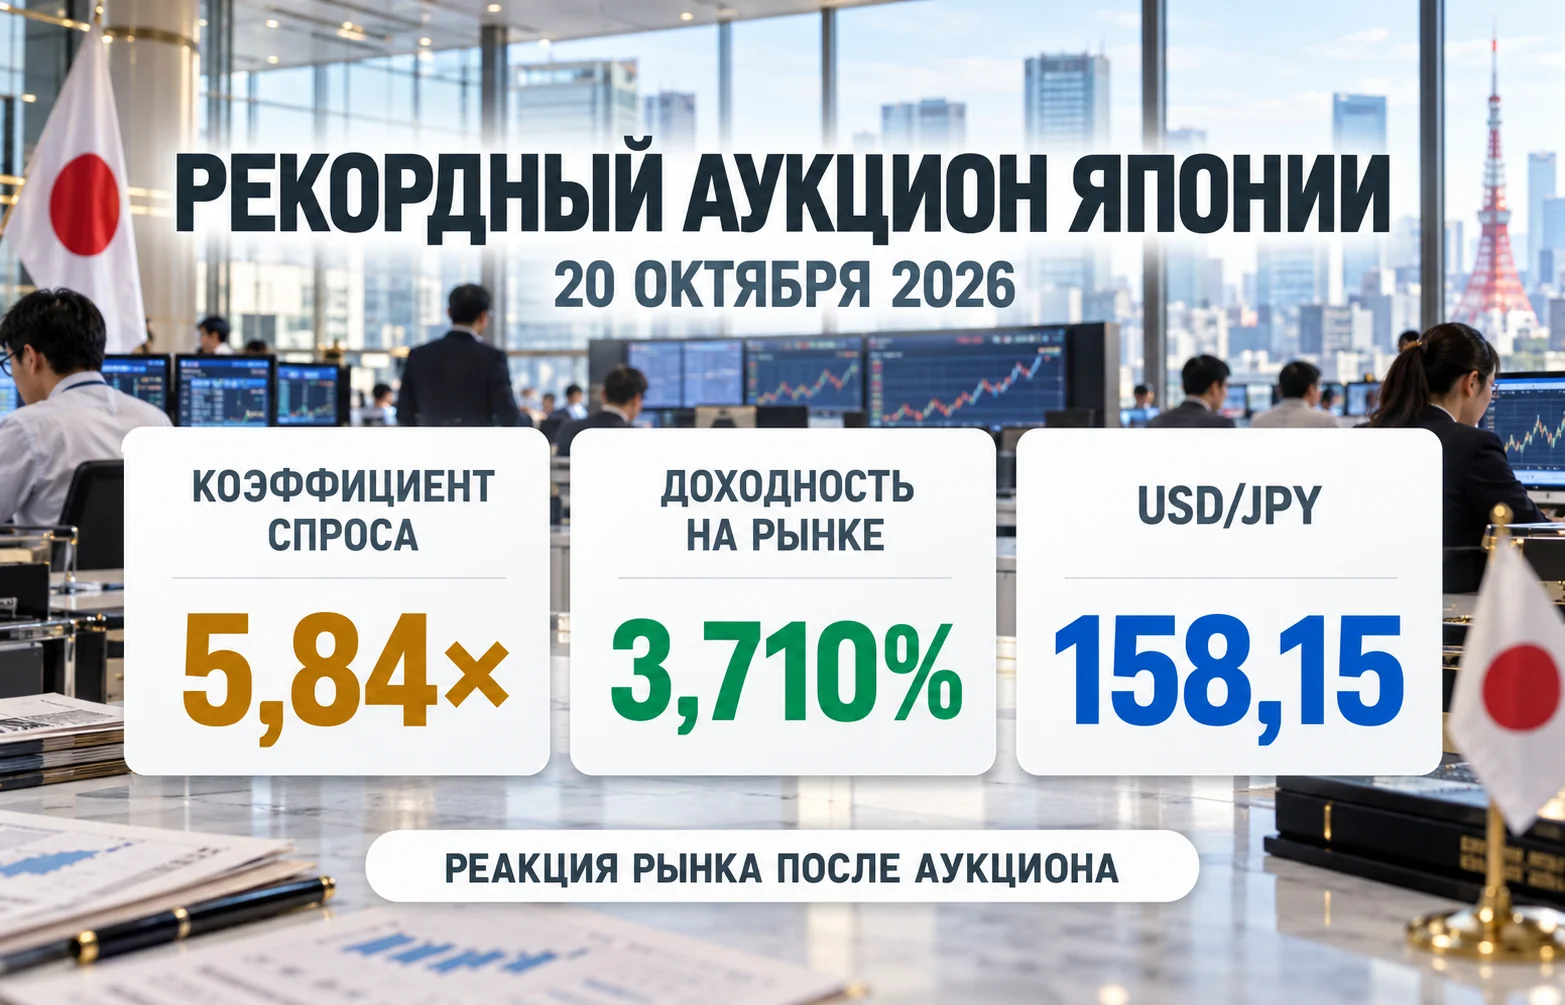
Облигации Японии неожиданно оказались в центре внимания мирового долгового рынка. На аукционе 20 октября 2026 года спрос на 20-летние государственные бумаги достиг рекордного уровня: объём конкурентных заявок превысил объём удовлетворённых в 5,84 раза. После размещения доходность этих бумаг снизилась, а иена немного укрепилась к доллару. Сильный результат показывает, что высокие ставки вновь делают японский долг привлекательным, но пока не доказывает завершения периода нестабильности.
Согласно официальным результатам Министерства финансов Японии, инвесторы подали конкурентные заявки на 3,139 трлн иен. Из них были удовлетворены заявки на 537,1 млрд иен. Ещё 162,8 млрд иен распределены через неконкурентный механизм для специальных участников рынка. Таким образом, общий объём размещения по этим категориям приблизился к 700 млрд иен, предусмотренным условиями аукциона.
Коэффициент покрытия заявками составил 5,84 против 4,01 на сентябрьском размещении. Среднее значение за предыдущие 12 месяцев равнялось 3,73. Результат октября стал рекордным для аукционов японских облигаций этой срочности. Однако коэффициент показывает соотношение заявленного спроса и принятых конкурентных предложений, а не количество покупателей, готовых приобрести бумаги по любой цене.
Выпуск №198 предусматривает погашение 20 сентября 2046 года и купон 3,8% годовых. Средневзвешенная цена размещения составила 100,87 иены на каждые 100 иен номинала, а соответствующая доходность — 3,723%. Цена отсечения равнялась 100,80 иены при доходности 3,729%.
Разница между средней принятой и минимальной принятой ценой, которую участники аукционов называют ценовым хвостом, сократилась до 0,07 иены против 0,15 иены месяцем ранее. Узкий разрыв свидетельствует о сравнительно согласованной оценке стоимости бумаг участниками торгов: Минфину не пришлось принимать предложения со значительно более низкими ценами, чтобы распределить выпуск.
Динамика четырёх последних размещений позволяет увидеть, насколько необычным оказался октябрьский результат:
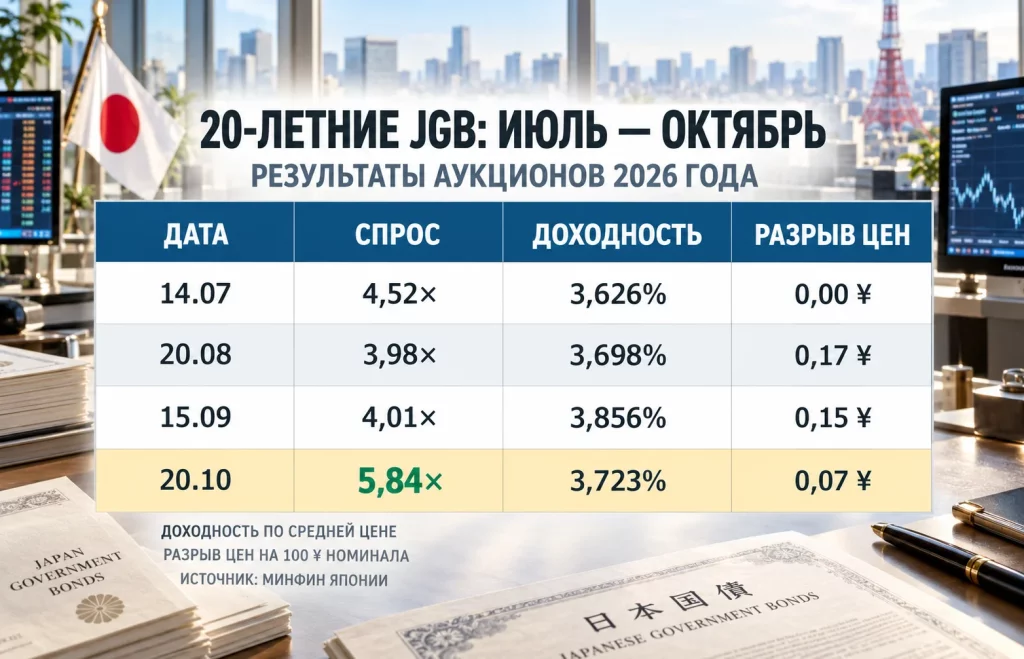
В июле спрос также был высоким, в августе и сентябре немного ослаб, а в октябре резко превысил прежние значения. При этом рекордное покрытие не означает, что государству удалось занять деньги по самой низкой ставке: средняя доходность нового выпуска остаётся выше июльской.
Ещё недавно длинные государственные бумаги Японии воспринимались как источник риска. Рост инфляции, дорогая нефть, планы бюджетных расходов и повышение ключевой ставки заставляли покупателей требовать более высокую доходность. В результате цены уже обращающихся выпусков снижались. Сходная глобальная распродажа облигаций затронула осенью рынки США и Европы, но японская ситуация имеет собственную особенность: местные финансовые организации долгое время привыкали к почти нулевой доходности внутри страны.
Теперь прежний недостаток постепенно становится преимуществом. Бумаги со сроком погашения через два десятилетия позволяют зафиксировать сравнительно высокий номинальный доход в иенах. Для страховой компании с долгосрочными обязательствами в национальной валюте это особенно важно. Ей не требуется обменивать средства на доллары и оплачивать защиту от колебаний валютного курса, как при покупке американских облигаций.
Привлекательность внутреннего долга выросла не потому, что исчезли бюджетные опасения. Напротив, именно они вместе с ожиданиями дальнейшего повышения ставок ранее подтолкнули доходности к многолетним максимумам. На достигнутых уровнях часть покупателей сочла предполагаемую компенсацию за длительное размещение средств достаточной.
По данным Financial Times, за пять месяцев по август японские банки и страховщики приобрели на чистой основе около 5,4 трлн иен отечественных государственных облигаций со сроками от двух лет. Это самый высокий показатель за сопоставимый пятимесячный период с начала 2023 года. Страховая компания Fukoku Mutual Life также допустила некоторое перераспределение вложений из иностранных облигаций в иеновые активы, поскольку доходности в Японии выросли сильнее её прежних ожиданий.
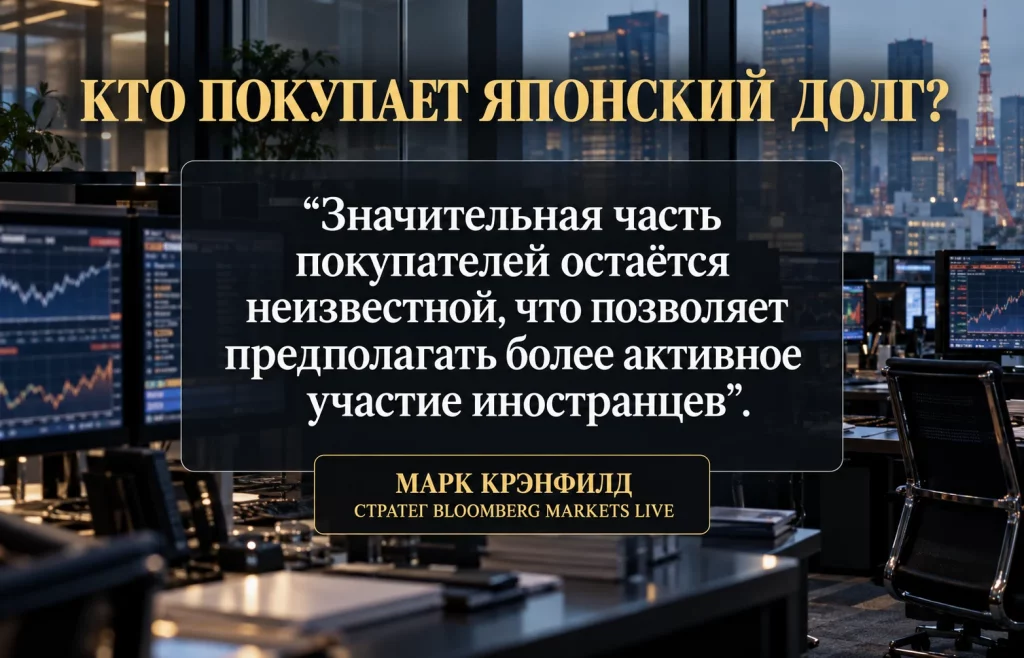
Но один сильный аукцион не раскрывает полностью состав покупателей. Значительная часть заявок проходила через категории, по которым невозможно уверенно установить конечных инвесторов. Стратег Bloomberg Марк Крэнфилд предположил, что участие зарубежного капитала могло увеличиться. Это оценка, а не опубликованная статистика о резидентстве владельцев.
Осторожность необходима и при интерпретации высокого покрытия. Инвестор может направить заявку на первичный аукцион, а затем довольно быстро продать приобретённые бумаги. Поэтому для оценки устойчивости спроса важны не только результаты размещений, но и последующая торговля, поведение страховщиков и динамика доходностей в течение нескольких недель.
Реакция вторичного рынка последовала почти сразу после объявления итогов. Доходность 20-летних государственных облигаций снижалась на шесть базисных пунктов — до 3,710%. Доходность 30-летних бумаг уменьшалась примерно на пять пунктов. Рост цен при снижении доходности означал, что покупатели поддержали не только новый выпуск, но и обращающийся долг сопоставимой срочности.
Здесь принципиально различать два показателя. Доходность 3,723% относится к средневзвешенной цене конкретного выпуска на первичном аукционе. Значение 3,710% отражает движение рыночного ориентира после публикации результатов. Оно не является исправленной ставкой размещения и не должно сравниваться с ней как обычная котировка одной и той же сделки.
Иена в первой половине торгов 20 октября укрепилась примерно на 0,2%, до 158,15 за доллар. Такое движение согласуется с улучшением отношения к японским активам, хотя валютный рынок одновременно реагировал на доллар, европейские политические риски и общую склонность инвесторов избегать неопределённости. Прямо приписывать весь рост иены только аукциону было бы неверно.
Экономическая связь между японскими облигациями и валютой возникает прежде всего через перераспределение капитала. Когда внутренние доходности становятся выше, инвестору требуется меньше стимулов для покупки зарубежных бумаг. Продажа иностранных активов и обмен выручки на иены способны поддержать национальную валюту. Однако если японские организации просто направляют новые поступления в местный долг, немедленного валютного эффекта может почти не возникнуть.
Повышение японских ставок влияет и на сделки кэрри трейд с финансированием в иенах. Такие стратегии строятся на заимствованиях в валюте с относительно низкой процентной ставкой и вложении средств в более доходные инструменты. Чем дороже становятся заимствования в Японии и чем сильнее иена, тем меньше запас прибыли и тем выше риск валютных потерь.
Одновременно падение доходности после успешного аукциона не равно началу устойчивого роста цен. Если инфляция или государственные заимствования снова усилят давление на рынок, стоимость длинных бумаг способна снизиться. Из-за большой срочности они особенно чувствительны к изменениям ожидаемых ставок: даже небольшое повышение требуемой доходности может заметно уменьшить рыночную цену.
Япония десятилетиями выступала одним из крупнейших международных кредиторов. Банки, страховые компании и пенсионные фонды размещали значительные средства за рубежом, поскольку доходность иностранных государственных облигаций обычно существенно превышала внутреннюю. Изменение этой разницы может постепенно перераспределить спрос между рынками.
Наиболее понятный канал воздействия — зарубежные долговые бумаги. Если японские учреждения сокращают покупки американских или европейских облигаций, соответствующие рынки теряют часть потенциального спроса. Если инвесторы переходят к чистым продажам, цены зарубежного долга могут получить дополнительное давление, а доходности — повыситься. Масштаб эффекта зависит от размеров операций и от того, найдутся ли другие покупатели.
Впрочем, возвращение капитала нельзя представлять как единую волну. Разные инвесторы руководствуются разными ограничениями. Страховщикам важно соответствие сроков активов и обязательств, банкам — ликвидность и капитал, пенсионным фондам — стратегическая диверсификация. Даже одинаковое изменение ставок не заставляет их одновременно покупать одни и те же выпуски.
Особенно показателен пенсионный фонд GPIF. Его инвестиционная политика имеет долгосрочный характер, а прежние сообщения об отсутствии немедленного пересмотра структуры активов уже отражались на ожиданиях участников рынка относительно курса иены и японского долга. Поэтому покупки японских банков и страховщиков не следует автоматически распространять на крупнейшие пенсионные портфели.
Кроме того, иностранная облигация может оставаться привлекательной даже при росте японских доходностей, если инвестор рассчитывает на дальнейшее снижение ставок за рубежом или готов принять валютный риск. Стоимость валютного страхования также меняется, иногда сильнее, чем сами разницы купонной доходности.
Устойчивое изменение потоков капитала проявилось бы сразу в нескольких наблюдаемых показателях:
Таким образом, октябрьский аукцион можно рассматривать как важный признак восстановления спроса, но не как самостоятельное доказательство масштабной репатриации. Для такого вывода необходимы последовательные данные о портфелях и международных операциях, а не один рекордный коэффициент покрытия.
Следующий важный ориентир — заседание Банка Японии 29–30 октября. В сентябре регулятор повысил ключевую ставку до 1,25%, максимума примерно за три десятилетия. На момент аукциона участники рынка преимущественно ожидали сохранения ставки в октябре, но внимательно следили за дальнейшими сигналами главы центробанка Кадзуо Уэды.
Один из главных вопросов — устойчивость инфляции. Подорожание энергоносителей повышает стоимость импорта для экономики, зависящей от зарубежных поставок топлива. Слабая иена дополнительно усиливает этот эффект. Если ценовое давление окажется более продолжительным, центробанк сможет обосновать дальнейшее повышение ставки даже на фоне слабого внутреннего спроса.
С другой стороны, чиновники Банка Японии могут предпочесть паузу после сентябрьского решения. Резкое ужесточение увеличивает нагрузку на заёмщиков и способно вызвать новые колебания доходностей. Ожидания аналитиков включают возможность следующих шагов позднее, но это ещё не принятое решение регулятора.
Второй источник неопределённости — государственные финансы. Инвесторы оценивают планы правительства по снижению потребительского налога на продукты и напитки, а также способы финансирования бюджетных обязательств. Если расходы расширятся без убедительных источников покрытия, владельцы длинных облигаций могут вновь потребовать повышенную премию за риск.
Для рынка можно выделить три условных сценария: стабилизацию спроса при умеренных инфляционных ожиданиях, новое давление из-за повышения прогнозируемых ставок и возобновление продаж на фоне бюджетных сомнений.
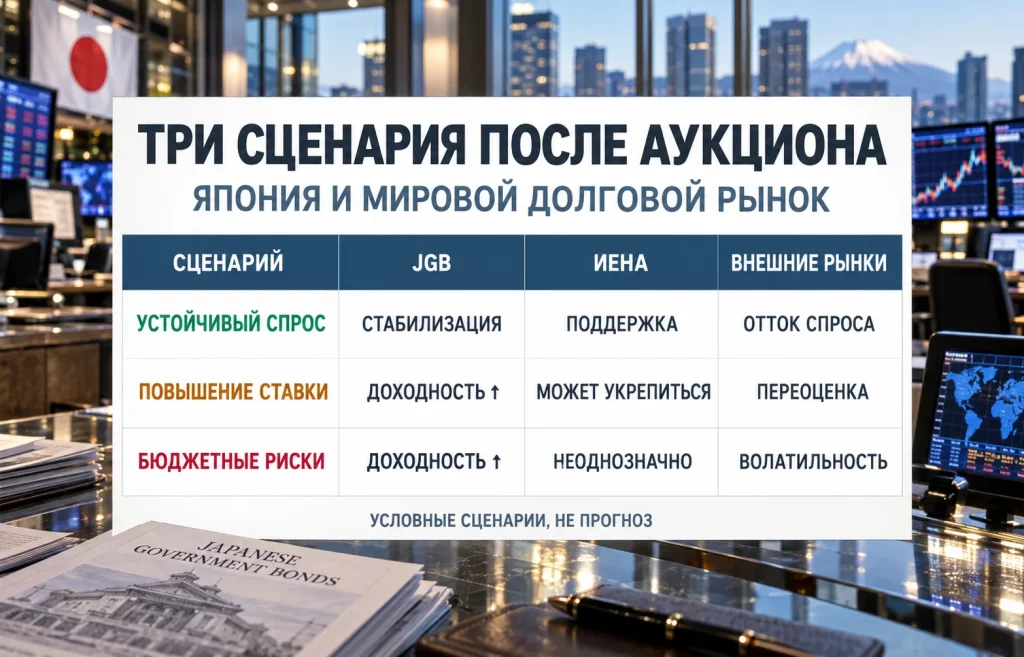
При первом варианте результаты октября способны закрепить восстановление интереса покупателей и ограничить рост доходностей. Во втором рынок будет оценивать, насколько быстро дорожают деньги и достаточно ли текущих ставок по длинным бумагам. В третьем бюджетные риски могут перевесить привлекательность высоких купонов. Все три направления условны: будущие цены зависят от новых данных и решений участников.
Рекордный спрос на облигации Японии стал заметной переменой после месяцев напряжения на долговом рынке. Он показал, что высокая доходность вновь способна привлекать значительные заявки даже на 20-летнем сроке. Однако дальнейший результат определят не цифры одного размещения, а готовность инвесторов удерживать бумаги, бюджетные решения правительства и траектория ставки Банка Японии. Именно повторение сильных аукционов при устойчивом вторичном рынке стало бы более надёжным свидетельством изменения тенденции.
Больше новостей здесь.
Полезное
Стоимость XRP: переводы на $49,7 млрд...
Перовскит: как солнечные окна Panasonic...
Blackwall оценили в $2,2 млрд после...
Дайджест криптоновостей за 19.10.2026:...
СПГ через Красное море: редкий рейс...
Евро падает: Франция добавила рынку риска
Фондовый рынок Азии: три шока вместо...
ASML не успевает за ИИ: прогноз выручки...
Продажи биткоина усилились, но Coinbase...
Нефть Габона: новый источник баррелей для...
Другие новости
Крипто рынок
Стоимость XRP: переводы на $49,7 млрд запустят рост?
Финансовый рынок
Blackwall оценили в $2,2 млрд после раунда на $100 млн
Крипто рынок
XRP/USD взлетел на 18%: что происходит с токеном?
Финансовый рынок
USD и облигации США: доллар оказался под ударом
Фондовый рынок
Кризис недвижимости в Китае: почему цены снова падают?
Срочный рынок
Экономическая война США против Ирана: новый виток
Финансовый рынок
Рекордный шорт по NZD: что знают крупнейшие хедж-фонды?
Срочный рынок
Цена нефти Brent пробила $90: угроза на Ближнем Востоке