Поиск
Крипто рынок


Проценты на цифровой рубль пока не начисляются, но Банк России уже обсуждает такую возможность. Прежде цифровой рубль рассматривался как деньги для платежей, а не для накоплений. 10 ноября заместитель председателя регулятора Зульфия Кахруманова сообщила об изучении такого механизма на заседании Совета Федерации.
Для владельцев счетов это потенциально важнее очередной новой функции банковского приложения. Сегодня цифровой рубль не приносит дохода, а обычные вклады и некоторые банковские счета позволяют получать проценты. Если разница исчезнет, изменится и причина, по которой человек выбирает, где держать деньги.
Пока речь идёт только о проработке идеи. ЦБ не объявлял ни ставку, ни дату начала выплат. Более того, китайский опыт, на который сослалась Кахруманова, устроен иначе, чем российская платформа. Поэтому главный вопрос касается не размера будущих процентов, а того, на чьём балансе окажутся средства и кто будет обязан платить владельцу кошелька.
В Совете Федерации Зульфия Кахруманова признала, что первоначальная концепция ограничивала цифровой рубль расчётами. Но после изучения зарубежной практики у регулятора появился повод обсудить начисления на остатки. По словам зампреда ЦБ, «этот вопрос у нас в проработке». С инициативами Банк России готов выступить при наличии достаточной поддержки.
Формулировка осторожная, и это существенно. Речь не о принятом решении, не о готовом банковском продукте и даже не об опубликованных параметрах эксперимента. В действующей модели цифрового рубля проценты не начисляются. Кредит в цифровых рублях Банк России также не предоставляет.
Цифровой кошелёк открывается на платформе ЦБ. Гражданин пользуется им через приложение подключённого банка, но сам банк не распоряжается находящимися там цифровыми рублями. Один цифровой рубль равен одному обычному рублю. Разница между ними заключается не в курсе, а в устройстве расчётов и учёте денег.
Сегодня у пользователя есть очевидный выбор. Деньги для расходов можно переводить на цифровую платформу, а накопления оставлять на депозите. Если на цифровой остаток начнут начислять проценты, такой привычный раздел между «плачу» и «коплю» станет менее чётким.
Вопрос о стимулах прозвучал и в другой части выступления Кахрумановой. Регулятор рассчитывает, что со временем вознаграждения за оплату цифровыми рублями смогут предлагать непосредственно магазины и производители. Но это ожидание, а не уже действующая программа кешбэка. И проценты за хранение средств, и скидка за конкретную покупку решают разные задачи. Первые побуждают не выводить деньги с кошелька, вторая помогает выбрать способ оплаты.
Китай начал начислять проценты на определённые остатки в цифровых юанях с 1 января 2026 года. Решение заметное: e-CNY перестал быть исключительно цифровым аналогом наличных и получил черты банковского депозитного инструмента.
Но китайская модель не обещает доход любому владельцу кошелька. Согласно условиям Agricultural Bank of China, проценты предусмотрены для идентифицированных кошельков первых трёх категорий. В четвёртой категории достаточно проверки номера телефона, зато кошелёк считается анонимным и процентного дохода не приносит.
Важна и величина вознаграждения. Китайские банки используют правила начисления процентов по вкладам до востребования. Это не обещание высокой доходности и не привязка к произвольной ставке цифровой валюты. Конкретная сумма зависит от остатка, условий обслуживающего банка и действующей ставки по соответствующему виду депозитов.
В конце 2025 года Китай объявил о переходе цифрового юаня к процентной модели. В новой конструкции средства на кошельках коммерческих банков учитываются как их обязательства. На них распространяется система страхования вкладов, а банки включают такие остатки в управление активами и пассивами.
Именно здесь проходит граница между двумя проектами. В России кошелёк пока находится на платформе центрального банка, и цифровые рубли не становятся вкладом в коммерческий банк. Китайские правила нельзя просто перенести на российский счёт, сохранив все остальные элементы без изменений.
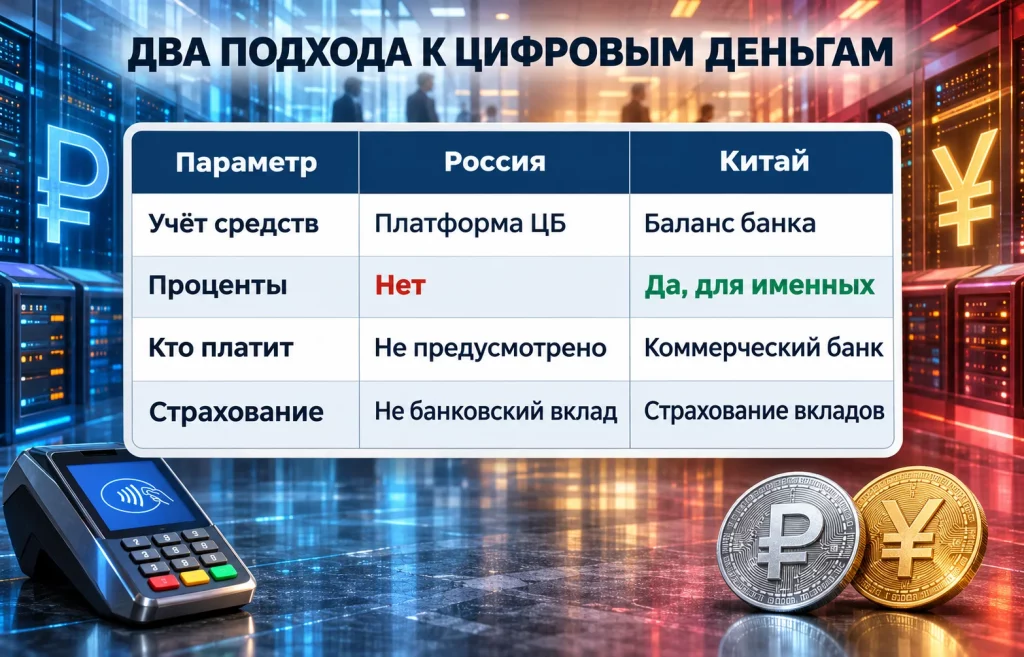
Китайский опыт показывает, что цифровые государственные деньги технически могут приносить процентный доход. Но он также показывает цену решения. Банку приходится отвечать по привлечённым средствам, учитывать их в отчётности и соблюдать депозитные требования. А владельцу анонимного кошелька приходится выбирать между меньшим объёмом идентификационных данных и доходом на остаток.
Для банков главная интрига скрывается не в мобильном интерфейсе, а в источнике фондирования. Деньги на обычных счетах и депозитах формируют ресурс, который банк использует в своей деятельности с учётом нормативных требований. Цифровые рубли на платформе Банка России в эту модель не входят.
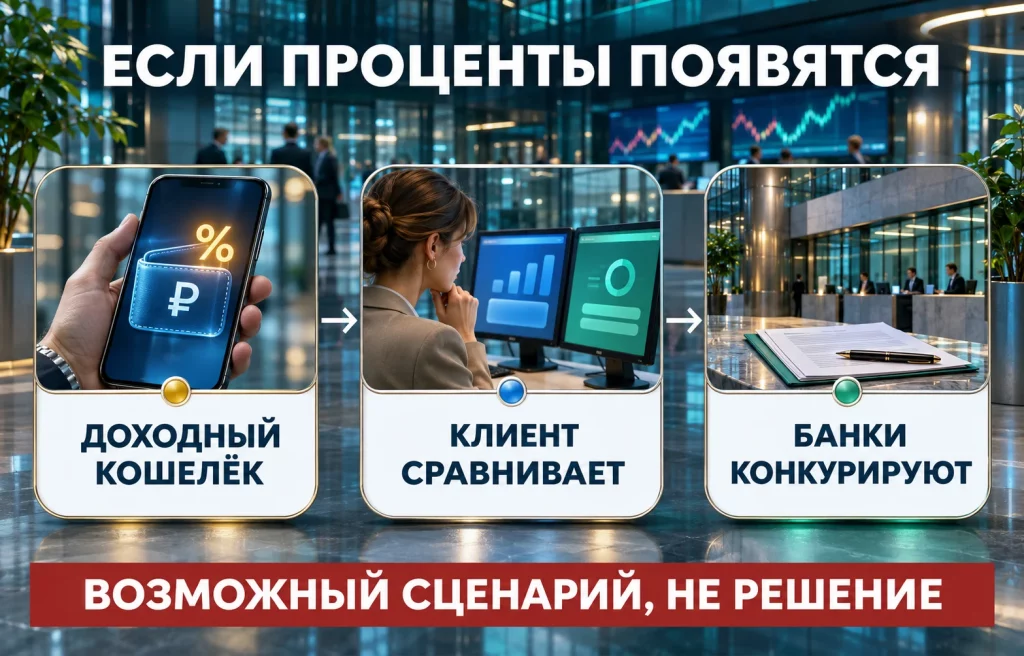
Представим вкладчика, который держит часть свободных средств на текущем счёте, а часть на накопительном. Пока цифровой кошелёк не даёт доходности, хранить на нём крупный остаток ради процентов бессмысленно. Если же по нему появится вознаграждение, клиент начнёт сравнивать условия. Не исключено, что часть денег переместится из обычных банковских продуктов в цифровую форму.
Масштаб такого перехода заранее неизвестен. Он будет зависеть от величины ставки, возможных ограничений на остаток, удобства платежей и того, насколько конкурентными останутся банковские депозиты. При небольшой доходности цифровой рубль может сохранить преимущественно расчётную роль. Более привлекательные условия заставят банки внимательнее бороться за деньги клиентов.
В июле 2026 года ЦБ уже обозначил смежную, но самостоятельную инициативу. Регулятор обсуждал эксперимент, при котором коммерческие банки смогут учитывать цифровые кошельки на собственных балансах и предлагать депозиты или кредиты в цифровых рублях. Кахруманова тогда называла ориентир ближе к 2029 году и говорила о необходимости нормативных и технических доработок.
Это не объявленная дата запуска процентов по нынешним кошелькам. Июльский проект относится к другой конструкции, где ответственность за средства переходит непосредственно банку. Ноябрьское заявление пока не разъясняет, будет ли процентный доход связан именно с этой будущей моделью или регулятор рассматривает иной механизм.
От выбора зависит распределение расходов и рисков. Возможны как минимум три принципиально разные ситуации:
Это варианты для анализа, а не три уже подготовленных предложения регулятора. Но без ответа на вопрос о плательщике сравнение цифрового рубля с банковским вкладом будет неполным.
К 10 ноября к платформе цифрового рубля подключились 38 банков. Ещё более 140 кредитных организаций находятся в процессе подключения. Из уже работающих участников 21 относится к крупнейшим банкам платёжного рынка, а 17 подключились добровольно раньше установленного для них срока.
Масштаб сети растёт, но число подключённых организаций не отвечает на вопрос, насколько часто новой формой денег пользуются люди. Кахруманова привела и показатели клиентской активности с начала массового этапа 1 сентября:
Это разные показатели. Открытый кошелёк не обязательно означает регулярные платежи, а число операций не позволяет само по себе определить количество активных пользователей. Один человек может многократно переводить средства, другой открыть счёт и больше к нему не возвращаться.
После массового запуска цифрового рубля одним из препятствий называли недоверие и отсутствие очевидной выгоды для потребителя. Проценты могли бы добавить понятный стимул для хранения средств. Но для появления повседневной платёжной привычки этого недостаточно.
У распространения нового способа оплаты есть последовательные ступени:
Поэтому замысел с кешбэком от торговых организаций заслуживает отдельного внимания. Если продавец готов поделиться экономией на обработке платежей, цифровой рубль может стать привлекательнее во время покупки. Проценты же влияют на решение держать деньги в кошельке между покупками. Совместное появление этих стимулов способно изменить сценарий использования, но пока ни выплаты на остатки, ни массовые торговые бонусы не объявлены действующими правилами.
Прежде чем проценты на цифровой рубль станут реальным финансовым продуктом, регулятору придётся решить несколько задач. Первая касается плательщика. Если деньги остаются обязательством центрального банка, механизм вознаграждения будет отличаться от банковского депозита. Если же остатки перейдут на баланс коммерческих организаций, потребуется определить их права, риски и обязанности перед клиентами.
Вторая задача связана с условиями. Ставка может быть фиксированной или изменяемой по определённым правилам, но ни один такой вариант Банк России пока не утвердил. Неизвестны также возможные ограничения по сумме остатка, кругу владельцев кошельков и способу расчёта дохода.
Третья касается регулирования. Доходность цифровой формы денег затрагивает не только платёжную инфраструктуру, но и конкуренцию за сбережения. Банкам важно знать, будут ли такие средства сопоставимы с депозитами, как они отражаются в отчётности и какие гарантии предоставляются клиенту.
Китай сделал выбор в пользу банковской конструкции и процентов по идентифицированным кошелькам. В Европе рассматривают иной подход. Проект цифрового евро по-прежнему ориентирован на расчёты, а не на инвестиционный доход, при этом решение о выпуске ещё не принято. Единой модели для всех цифровых валют центральных банков нет.
Для владельца российского кошелька сейчас имеет значение более простой набор фактов:
Первые реальные изменения станут понятны, когда ЦБ опубликует конкретную модель, предложит нормативные решения и объяснит, кто несёт обязательства перед владельцем цифровых денег. До этого оценивать доходность попросту не по чему.
Само обсуждение уже меняет масштаб вопроса. Ещё недавно цифровому рублю предлагали соревноваться с картами и переводами по удобству расчётов. Теперь на горизонте появляется сравнение с депозитами. Проценты на цифровой рубль способны стать аргументом для пользователя только тогда, когда будет ясно, откуда берётся доход и чем за него придётся платить банковской системе.
Больше новостей здесь.
Полезное
Цены на газ в Европе упали к €82 после...
Курс USD/JPY у 158: у иены появился...
Новый Конгресс США готовит проверки...
Дайджест криптоновостей за 09.11.2026:...
Завод Honda за $3 млрд: ставка на гибриды...
STOXX 600 растёт: Banco BPM взлетел на 10%
Выборы в Израиле: Нетаньяху теряет власть?
Акции Oracle: Microsoft сворачивает...
Рост акций Apple и обвал Nasdaq: почему...
Почему падает NEAR: минус 7% вопреки...
Другие новости
Срочный рынок
Цены на газ в Европе упали к €82 после слов Трампа
Финансовый рынок
Курс USD/JPY у 158: у иены появился чиповый козырь
Фондовый рынок
Новый Конгресс США готовит проверки бизнеса Трампа
Фондовый рынок
Акции европейских банков упали на 8% — это уже сигнал риска?
Крипто рынок
Налог на криптовалюту в Германии изменят с 2027 года
Срочный рынок
Цены на дизель в США взлетели до исторического рекорда
Финансовый рынок
Облигации Венгрии: Schroders делает ставку на евро
Фондовый рынок
Венчурные инвестиции в Deep Tech переживают новый бум
Крипто рынок
Дайджест криптоновостей за 10.08.2026: A7A5 и USDT
Срочный рынок
ADNOC Gas планирует новый СПГ-завод в обход Ормуза
Финансовый рынок
Венгрия перейдет на евро? MNB обозначил свою позицию