Поиск
Срочный рынок


Экспорт нефти из России за один месяц будто оказался сразу в двух реальностях. По данным S&P Global Commodities at Sea, в октябре 2026 года поставки сырой нефти сократились на 36,6%. Исследовательский центр CREA, опубликовавший свой отчёт 12 ноября, оценил рост объёмов в 6%. Разрыв между темпами составил 42,6 процентного пункта. Аналитики отслеживают разные стадии движения грузов, и это меняет картину рынка.
Но спор вокруг танкеров заслоняет проблему, которая не исчезнет со сменой отчётного месяца. Российским нефтяникам всё труднее удерживать добычу на старых месторождениях. Традиционные запасы истощаются, растёт доля сложных залежей, а поддержание существующей производственной базы требует десятков миллиардов долларов ежегодно. Об этом говорят не только независимые эксперты, но и чиновники российского правительства.
S&P Global 11 ноября сообщил, что октябрьский экспорт российской сырой нефти составил 2,794 млн баррелей в сутки. Это на 36,6% меньше сентября и на 30% ниже уровня октября 2025 года. Самое заметное сокращение пришлось на поставки, предназначавшиеся Индии. Аналитики Commodities at Sea (CAS) опираются на данные движения судов и грузов.
На следующий день Centre for Research on Energy and Clean Air (CREA) опубликовал совсем другую картину. По его расчётам, физический экспорт сырой нефти за октябрь вырос на 6% к сентябрю, а среднесуточная выручка от него увеличилась на 19%, достигнув €449 млн. Морская часть принесла €352 млн в сутки, на 23% больше, чем месяцем ранее.
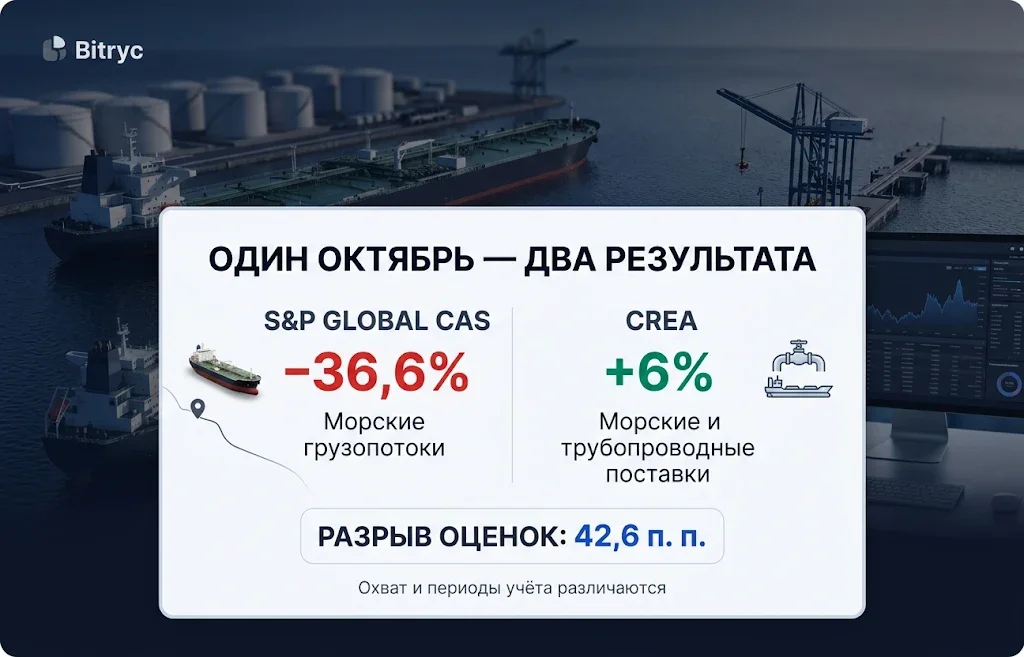
Нефть, погруженная в российском порту в конце сентября, может прибыть к азиатскому покупателю только в октябре или ноябре. CAS отслеживает морские грузопотоки и направления движения судов. CREA в страновых разделах учитывает разгрузку в портах назначения, а в общей оценке экспорта также охватывает трубопроводные поставки. Временные границы и охват этих наблюдений различаются. Ещё одна особенность CREA состоит в том, что данные за предыдущие месяцы могут уточняться после проверки реальных рейсов.
Так различия в календаре и методологии могут превращаться в десятки процентных пунктов на месячном отрезке. Точно разложить весь разрыв на отдельные причины без сопоставления первичных наборов рейсов нельзя. Однако инвестору уже сейчас необходимо отделять физические отгрузки, прибытие нефти к покупателю и экспортную выручку. О том, как меняются доходы России от экспорта нефти, Bitryc писал ранее. Теперь к ценовой стороне добавился конфликт измерений.
В данных S&P Global китайское направление выглядит почти единственным ярким пятном. Поставки в КНР достигли 1,571 млн баррелей в сутки, прибавив 20% за месяц и 42,9% за год. На Индию пришлось 692 тыс. баррелей в сутки. Падение к сентябрю составило 67%, к октябрю прошлого года — 62,1%.
Такой сдвиг меняет торговую географию. Доступность судов, страхования, скидки на сорт Urals, возможности перевалки и маршрут через Дальний Восток становятся не менее важными, чем цена Brent. Китайские покупатели получили больший объём морских поставок, тогда как индийское направление по оценке CAS резко сжалось. Но из этого нельзя заключить, что каждый баррель, недополученный Индией, направился именно в Китай.
У CREA есть неудобный для простой версии факт. В отчёте за октябрь центр оценил рост прибывших в Индию объёмов российской нефти на 10% за месяц. Более того, закупки увеличились у трёх крупных индийских НПЗ. Как могут одновременно существовать минус 67% и плюс 10%? Один массив описывает направления грузов в отчётном месяце, другой — нефть, дошедшую до переработчиков. При рейсах продолжительностью в несколько недель этого достаточно, чтобы показатели разных стадий поставки сильно разошлись.
Сама зависимость от азиатских покупателей никуда не делась. Вокруг импорта российской нефти в Индию давно идут споры о скидках и санкционных рисках. Но спорить приходится и о том, какие именно грузы считать октябрьскими.
Танкерные маршруты можно изменить за несколько недель. С нефтяными пластами такой скорости не бывает. И здесь октябрьский шум статистики уступает место гораздо более медленной проблеме.
Старое месторождение не выключается в один день. Сначала падает естественный дебит, затем на поверхность приходит всё больше воды вместе с нефтью. Чтобы извлечь оставшиеся баррели, компания вынуждена постоянно работать с уже освоенным пластом. На действующих промыслах это означает несколько разных статей затрат:
Именно эту цену инерции описал исследователь Сергей Вакуленко в мартовской работе о перспективах российского нефтяного сектора до 2035 года для Carnegie Russia Eurasia Center. По его оценке, поддержание действующей производственной базы требует порядка $50 млрд ежегодно по всей отрасли. Деньги распределяются между множеством операций и регионов, а не направляются на одну группу старых скважин. И эта сумма сама по себе не обещает роста добычи.
Экономика зрелой нефтедобычи устроена почти парадоксально. Даже когда добыча уже не растёт, буровые станки не должны останавливаться. Новые стволы компенсируют снижение дебита старых, но каждая следующая тонна может требовать больше капитала, техники и квалифицированных специалистов.
Вакуленко рассматривает сценарий, при котором добыча на существующих и близких к разработке запасах при сохранении интенсивности бурения 2024 — начала 2025 года снижается примерно на 3% в год в течение следующего десятилетия. Это аналитический прогноз, а не зарегистрированное падение добычи на 3% в октябре 2026-го. Для удержания уровня нужны новые источники сырья, зачастую с более дорогим полным циклом освоения.
Разница в стоимости существенная. По оценке автора исследования, управляемое снижение добычи возможно при полных затратах ниже $25 за баррель до налогов. А проекты, способные сохранить прежний уровень добычи или обеспечить рост, зачастую требуют затрат свыше $35–40 за баррель. Инвестору приходится сравнивать десятилетний риск нового проекта с сегодняшними расходами на поддержание уже освоенного месторождения. При санкциях, ограниченном доступе к отдельным технологиям и высокой налоговой нагрузке ставка на привычные промыслы выглядит проще. Но она не бесконечна.
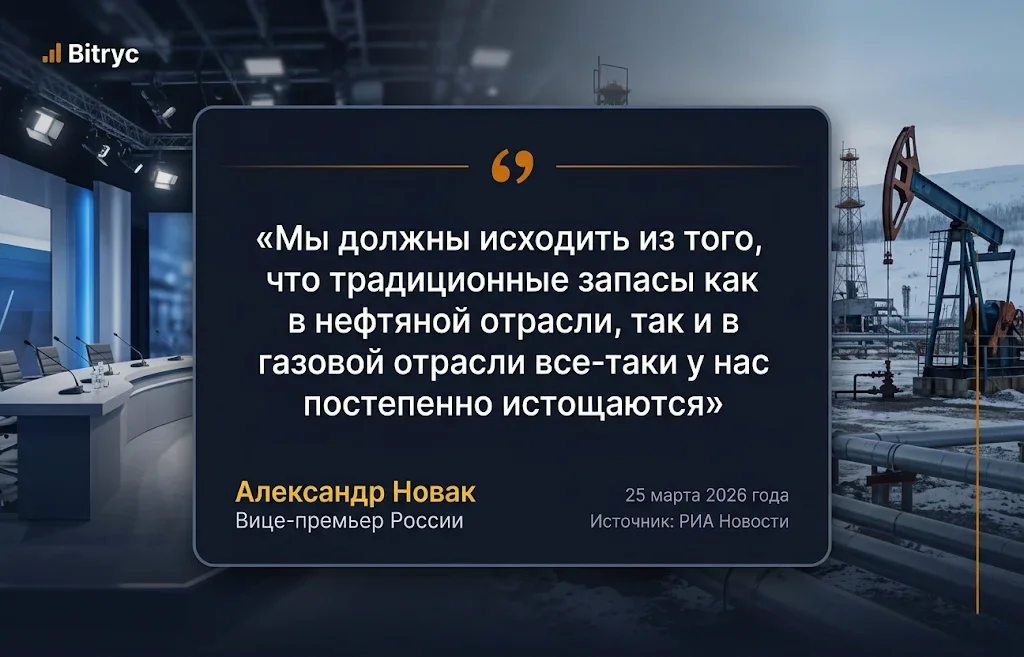
25 марта 2026 года на коллегии Минэнерго вице-премьер Александр Новак открыто признал постепенное истощение традиционных запасов нефти и газа. Затем он попросил министерство и другие ведомства подготовить предложения, которые стимулировали бы разработку трудноизвлекаемых залежей. Новак говорил о мерах и условиях для будущей добычи, а не о немедленном увеличении её объёмов.
Слова Новака совпали с материалами самого Минэнерго. Согласно презентации ведомства, которую 25 марта цитировал Reuters, инвестиции вертикально интегрированных нефтяных компаний в добычу по итогам 2025 года выросли лишь на 0,8%, до 1,934 трлн рублей. При этом добыча нефти снизилась на 0,9%, до 511,5 млн тонн. Вложения уже не всегда превращаются в дополнительные баррели.
Есть и оценка масштабов проблемы от российского государственного ведомства. В феврале глава Роснедр Олег Казанов оценивал геологические запасы нефти в стране более чем в 31 млрд тонн. Из них 19,2 млрд тонн относятся к промышленным категориям, а экономически рентабельной при текущих условиях он считал часть около 13,4 млрд тонн.
Разница между геологическим богатством и коммерчески доступным ресурсом имеет значение. В недрах может оставаться огромный объём нефти, но не каждый баррель выгодно извлекать при данном налогообложении, стоимости оборудования и транспортных маршрутов. Казанов подчёркивал подвижность такой оценки. Новая дорога, рост цены или задержанный танкер способны изменить рентабельность конкретного проекта.
В конце марта министр природных ресурсов Александр Козлов сообщил, что трудноизвлекаемые запасы обеспечивают уже около 30% добычи из доказанных запасов, и предложил усилить поддержку компаний, работающих на истощённых и обводнённых месторождениях. Доля сложной нефти становится всё заметнее. Поэтому вопрос уже не только в том, сколько запасов находится под землёй. Государству придётся выбирать, какую часть текущих нефтяных доходов оставить компаниям на дорогое освоение новых залежей.
Последний тест октябрьской истории даёт статистика добычи. По вторичным источникам ОПЕК, в октябре Россия добывала 8,668 млн баррелей нефти в сутки. Это на 41 тыс. баррелей больше сентября, сообщило Reuters 11 ноября. Отгрузки по оценке S&P резко уменьшились, а производство за тот же месяц немного выросло.
Из этих чисел нельзя вывести точный объём нефти, ушедшей на склад или в переработку. Для такого расчёта потребовался бы полный баланс добычи, запасов, внутреннего потребления и экспорта с одинаковыми временными границами. Зато данные ОПЕК не подтверждают версию о том, что добыча российской нефти именно в октябре рухнула вслед за танкерными отгрузками.
Экспорт сырой нефти и вывоз нефтепродуктов живут разными циклами. По данным S&P Global, российский экспорт нефтепродуктов в октябре увеличился на 16,1% за месяц, хотя оставался намного ниже прошлогоднего уровня. О сложностях экспорта дизельного топлива наша редакция рассказывалы отдельно.
В этой истории полезно разделить три горизонта:
Отрасль способна прибавить десятки тысяч баррелей за один месяц и одновременно столкнуться с ухудшением долгосрочных условий добычи. Кратковременный подъём на действующих промыслах не заменит новый крупный проект, если старые пласты постепенно теряют продуктивность.
В марте Новак признавал возможность нарастить российскую добычу, но подчёркивал, что для этого нужны время и деньги. Танкер можно перенаправить, контракт перезаключить, а часть поставок перенести на следующий месяц. Восстановить истощающийся пласт или построить новый нефтяной кластер так быстро не получится.
Россия пока располагает ресурсами для крупной нефтяной отрасли. Дальнейший экспорт нефти из России будет зависеть не только от скидок, санкций и маршрутов танкеров. Самый трудный вопрос состоит в том, сколько капитала, технологий и лет потребуется, чтобы превращать оставшиеся под землёй запасы в устойчивую добычу.
Больше новостей здесь.
Полезное
Заявления Трампа: биткоин, акции и нефть...
Дженсен Хуанг под угрозой: акции NVIDIA...
Госдолг еврозоны €14,4 трлн: социалка...
Дайджест Forex-рынка за 11.11.2026:...
Токены ИИ: пять проектов и главный риск...
Экспорт стали из России: Балтика...
Компания Anthropic перед Nasdaq: за что...
Проценты на цифровой рубль: ЦБ допускает...
Цены на газ в Европе упали к €82 после...
Курс USD/JPY у 158: у иены появился...
Другие новости
Крипто рынок
Заявления Трампа: биткоин, акции и нефть на качелях
Фондовый рынок
Дженсен Хуанг под угрозой: акции NVIDIA −7% после торгов
Финансовый рынок
Госдолг еврозоны €14,4 трлн: социалка душит бюджеты
Финансовый рынок
Курс воны к доллару укрепился: USD/KRW упал к 1 331
Фондовый рынок
Заводы BYD и Chery в Европе ускорят запуск из-за лимита ЕС
Фондовый рынок
Ключевая ставка Банка России 14%: ЦБ взял паузу
Финансовый рынок
Дайджест рынка Forex за 12.08.2026: JPY и CNY
Срочный рынок
Экономика России растет: что будет дальше с ВВП?