Поиск
Фондовый рынок


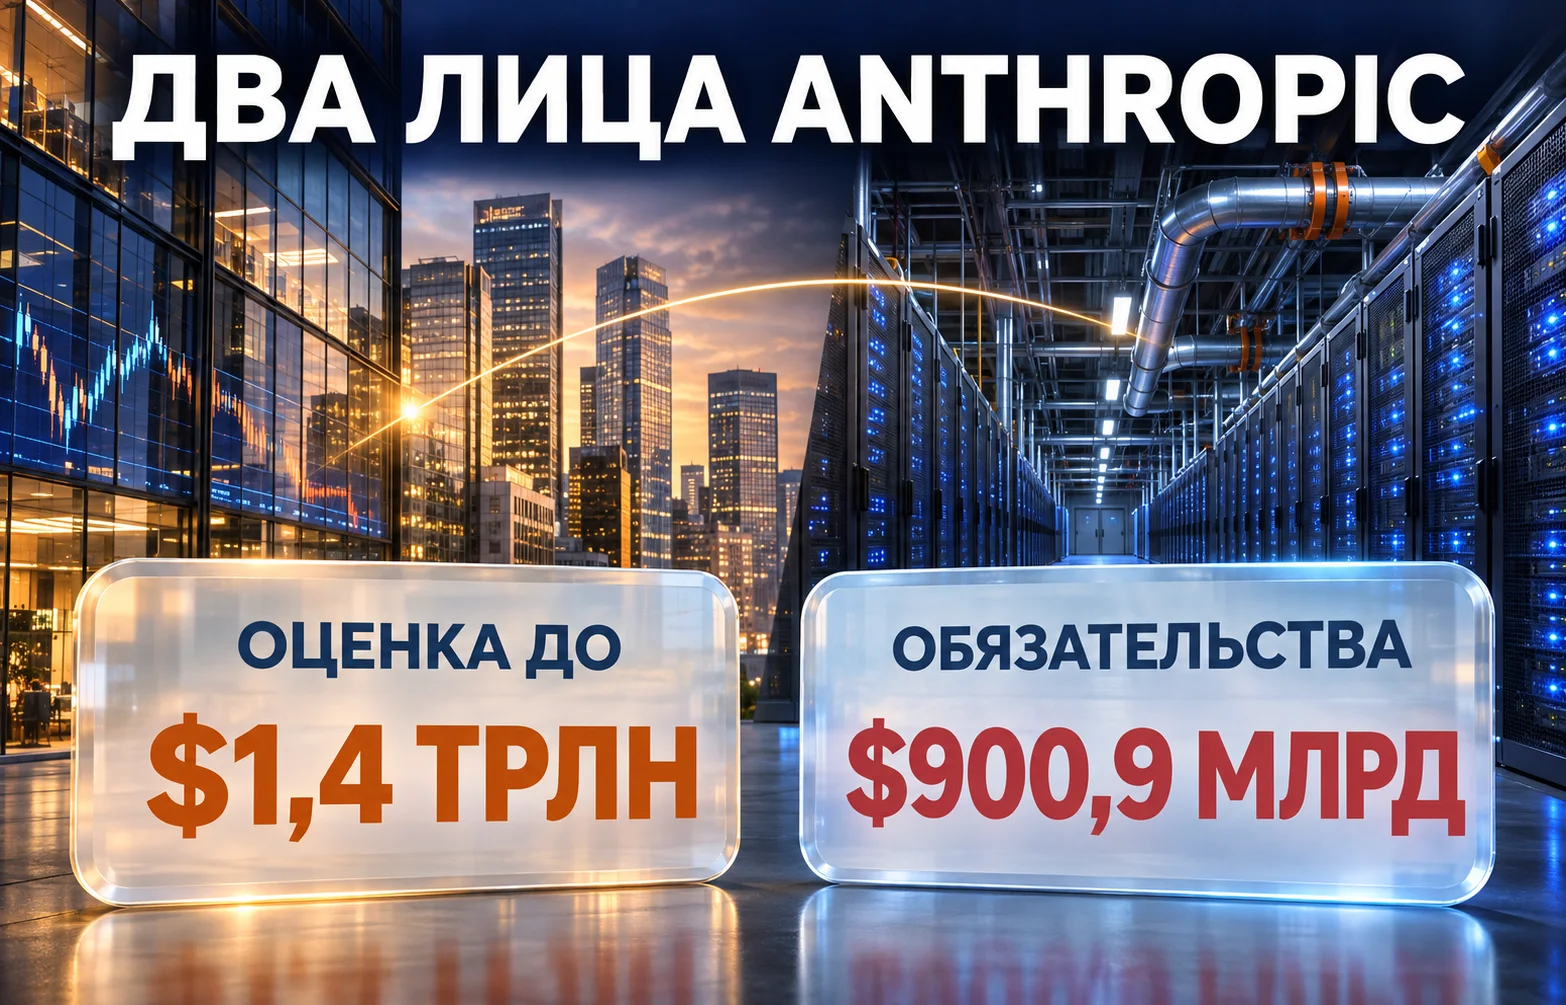
Компания Anthropic готовится к одному из крупнейших размещений в истории американского рынка. За пять лет разработчик Claude прошёл путь от небольшой исследовательской лаборатории до бизнеса, которому инвесторы готовы присвоить оценку до $1,4 трлн. 10 ноября компания начала встречи с потенциальными покупателями акций. Теперь её история роста впервые сопровождается подробной публичной отчётностью.
Предварительный диапазон цены составляет $70–78 за акцию. Anthropic и действующие акционеры намерены предложить 825 млн бумаг класса A, что даёт до $64,35 млрд совокупного объёма IPO. Но высокая цена и популярность Claude ещё не отвечают на главный вопрос. Сколько денег приносит технология, насколько дорого обходится её развитие и какое влияние получат новые владельцы акций?
В январе 2021 года семь специалистов по искусственному интеллекту создали Anthropic в Калифорнии. Среди них были брат и сестра Дарио и Даниэла Амодеи, а также Том Браун, Джек Кларк, Джаред Каплан, Сэм Маккэндлиш и Кристофер Ола. Многие прежде работали в OpenAI. Дарио возглавил новую компанию, Даниэла стала её президентом.
Отправной точкой был не массовый чат-бот, а исследовательская задача. Команда хотела разрабатывать мощные модели, поведение которых легче направлять, объяснять и контролировать. Уже в мае 2021 года Anthropic привлекла $124 млн в раунде Series A. Для обучения крупных моделей нужны были вычисления, а значит, значительные вложения задолго до появления стабильной выручки.
Claude вышел к пользователям в 2023 году. Он стал узнаваемым лицом Anthropic, хотя за внешней простотой диалога скрывалась дорогая работа над языковыми моделями. Позднее компания добавила инструменты для программирования и корпоративные решения. Продажи ускорили соглашения с поставщиками облачных услуг, благодаря которым бизнес мог пользоваться Claude без самостоятельного создания инфраструктуры.
В первые годы оценка Anthropic зависела прежде всего от обещаний технологии и доверия крупных инвесторов. Сейчас рынок может проверить эти обещания цифрами. Изменилось и положение ранних владельцев долей. Потенциальная стоимость их пакетов превратилась в самостоятельный предмет интереса перед размещением акций и выходом венчурных инвесторов.
Частному пользователю Anthropic известна по Claude. Корпоративному клиенту она продаёт возможность встроить те же модели в собственный продукт или рабочие процессы. Программисты используют Claude Code, компании автоматизируют обработку документов, поиск по внутренним базам, поддержку клиентов и написание программного кода. Деньги поступают по нескольким каналам.
Именно потребление вычислительных возможностей стало главным источником выручки. За девять месяцев 2026 года оно принесло около $26,3 млрд, или 79% продаж. Подписки обеспечили примерно $6,9 млрд. Поэтому финансовая модель Anthropic ближе к поставщику востребованного цифрового ресурса, чем к обычному приложению с фиксированной ежемесячной платой.
Компания показывает ещё один важный показатель. Число клиентов, тративших на её продукты более $100 тыс. за предшествующие двенадцать месяцев, выросло с более 950 до более 11 900 за год. Свыше 1 900 клиентов уже расходуют не менее $1 млн ежегодно. Такие отношения ценны не только размером отдельного счёта. Начав с одного отдела, заказчик может подключить новые подразделения и увеличить объём запросов к модели.
Однако зависимость от крупных клиентов и облачных партнёров имеет обратную сторону. Бизнес будет сравнивать не рекламу моделей, а точность решения задачи, стоимость выполнения и возможность перейти на конкурирующую платформу. Если альтернативные модели станут достаточно хорошими и дешевле, часть нынешней выручки окажется под давлением.
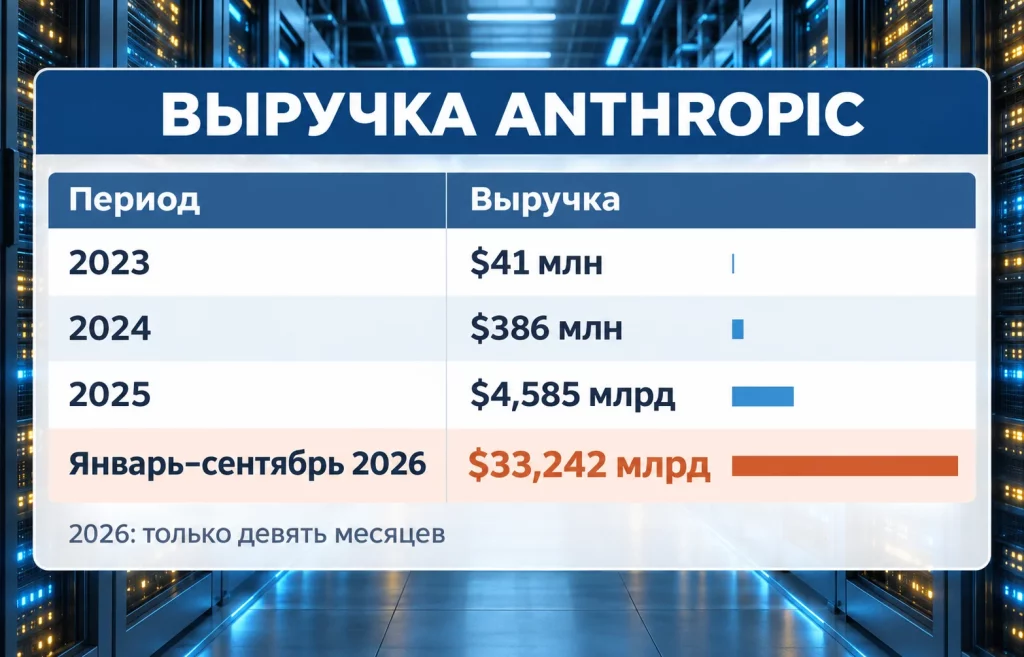
Масштаб роста лучше всего виден в последовательности годовых результатов:
За январь–сентябрь 2026 года выручка достигла $33,242 млрд против $2,545 млрд годом ранее. Рост за сопоставимые девять месяцев составил примерно 13 раз.
К 31 октября годовой эквивалент текущего темпа выручки, рассчитанный компанией по последнему месяцу, поднялся примерно до $81 млрд. Это впечатляющий показатель текущего масштаба продаж, но не фактически полученная выручка за весь 2026 год и не гарантия того же темпа в будущем.
На первый взгляд финансовый отчёт выглядит противоречиво. При продажах $33,242 млрд Anthropic показала чистый убыток $104,039 млрд за девять месяцев. Однако операционный убыток составил значительно меньше, $1,260 млрд. Разница в основном связана с переоценкой финансовых обязательств, а не со счетами за электричество или аренду серверов.
Рост стоимости самой компании увеличил учётную стоимость некоторых конвертируемых долговых инструментов и производных обязательств. За девять месяцев отрицательный эффект их переоценки составил около $94,324 млрд. Ещё $10,277 млрд пришлись на изменение справедливой стоимости отдельных финансовых инструментов. Подобные статьи могут резко менять бухгалтерский результат без сопоставимого оттока денежных средств в отчётном периоде.
Anthropic также приводит скорректированный операционный результат в размере $4,081 млрд прибыли. Он исключает ряд неденежных расходов и не заменяет показатель по общепринятым правилам отчётности. Инвестору необходимо видеть оба числа, иначе картина либо неоправданно катастрофическая, либо чрезмерно благополучная.
Главная статья реальных затрат никуда не исчезла. За девять месяцев расходы на вычисления и инфраструктуру составили $18,808 млрд. Компания раскрыла совокупные обязательства по закупкам вычислительных ресурсов и аренде приблизительно на $900,9 млрд. Из них около $451,6 млрд предполагается исполнить до конца 2030 года, а $70,7 млрд приходятся на ближайшие двенадцать месяцев. Это распределённые во времени обязательства, не сумма уже потраченных денег.
Такая зависимость делает вопрос эффективности особенно острым. Рынок ИИ уже знает ситуации, когда рост обещанного спроса не спасает поставщиков инфраструктуры от пересмотра заказов и условий аренды. Для понимания масштаба можно сопоставить эти планы с изменениями на рынке аренды ИИ-серверов. Чем дешевле становится выполнение одной задачи Claude, тем больше пространства остаётся для прибыли. Но экономия должна обгонять падение цен на услуги.
По обновлённому проспекту размещения Anthropic в SEC компания предлагает 801,35 млн новых акций, а существующие владельцы продают ещё 23,65 млн. Выручка от продажи последних поступит продавцам, а не самой Anthropic. Параллельно стратегические инвесторы договорились приобрести акции без права голоса на $26 млрд при закрытии размещения.
Казалось бы, зачем биржа, если такие партнёры, как Google, Nvidia, Microsoft и производители микросхем, уже готовы вложить миллиарды? Ответ связан с масштабом будущих расходов. Публичное размещение даёт доступ к гораздо более широкому рынку капитала, позволяет финансировать инфраструктуру и исследования, а сотрудникам и ранним инвесторам создаёт понятный механизм оценки и последующей продажи долей.
При средней предполагаемой цене $74 компания оценивает чистые поступления от IPO и сопутствующего частного размещения примерно в $84,6 млрд с учётом комиссий и расходов. Средства предполагается использовать для общекорпоративных целей, включая вычисления, разработку моделей и развитие бизнеса. Ставка сделана на то, что сегодняшние инвестиции позволят обслуживать ещё более крупный рынок завтра.
Есть два способа говорить о стоимости Anthropic. По верхней границе диапазона капитализация фактически выпущенных после сделки акций составит порядка $1,02 трлн. При учёте потенциального разводнения из-за опционов и других инструментов оценка приблизится к $1,4 трлн. Первая цифра описывает существующий капитал, вторая учитывает будущие права на акции.
Это делает размещение одним из крупнейших в истории, однако ещё не гарантирует успех торгов. Первоначальный диапазон могут изменить, а после выхода на Nasdaq цену начнут устанавливать покупатели и продавцы. Прежние ожидания рекордного IPO Anthropic теперь проверяются конкретными условиями сделки.
У публичного статуса есть цена. Финансовые отчёты придётся регулярно раскрывать, рыночная стоимость будет болезненно реагировать на замедление продаж и ошибки моделей, а руководство попадёт под постоянное внимание аналитиков и акционеров. Впрочем, для бизнеса с многолетними контрактами на сотни миллиардов долларов доступ к новому капиталу может оказаться важнее этих неудобств.
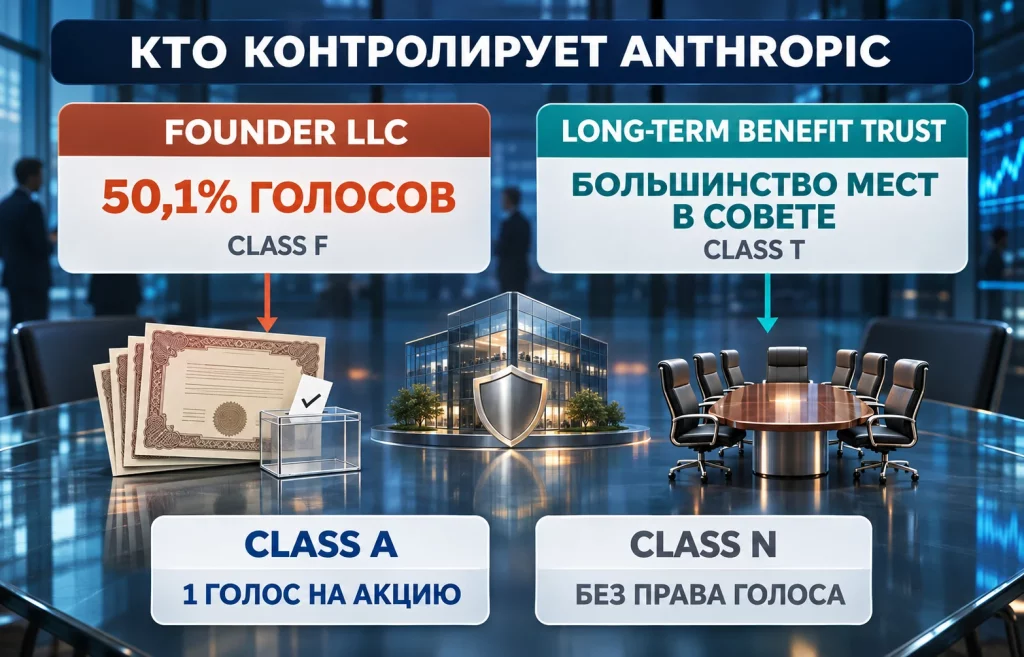
Покупатель обычной акции Anthropic получит экономическую долю в компании и право голоса, но не пропорциональное влияние на ключевые решения. Структура управления устроена необычно.
Одна специальная акция класса F будет передана компании Founder LLC, первоначально объединяющей семерых основателей. Она получит ровно 50,1% совокупных голосов акционеров по общим вопросам. Выпуск дополнительных обычных акций не должен уменьшать эту долю голосов. Так основатели смогут сохранять решающее влияние на сделки, изменения устава и выбор части директоров.
Другой уровень защиты создаёт независимый Long-Term Benefit Trust, учреждённый в 2023 году. Благодаря акции класса T этот траст получает право назначать и смещать большинство членов совета директоров. При этом он не руководит повседневной работой Anthropic. Акции класса N, в том числе у стратегических партнёров, обычно не имеют голоса, хотя предоставляют экономические права и при определённых передачах конвертируются в голосующие акции класса A. Для сотрудников, за исключением основателей, предусмотрен класс E с голосом по ограниченному кругу вопросов и без экономических прав.
За этой конструкцией стоит юридический статус Public Benefit Corporation. По законодательству Делавэра компания должна учитывать не только денежные интересы акционеров, но и последствия своей деятельности для затронутых сторон и общественную миссию. Для Anthropic такой миссией является ответственная разработка и внедрение мощного ИИ.
Преимущество подхода состоит в возможности не жертвовать долгосрочной безопасностью ради очередного квартального отчёта. Недостаток для инвестора очевиден. Руководство может поддержать дорогостоящие ограничения или исследования, которые сочтёт необходимыми, даже если это ухудшит краткосрочную прибыль. Статус общественно полезной корпорации не означает отказа от коммерческой деятельности и не обещает акционерам повышенной доходности.
Anthropic выходит на биржу в момент, когда отношение общества к искусственному интеллекту становится сложнее. Работники беспокоятся об автоматизации профессий, жители некоторых регионов выступают против новых центров обработки данных из-за нагрузки на электросети и водоснабжение, законодатели обсуждают ответственность разработчиков за последствия использования моделей.
Для бизнеса это не обязательно означает падение продаж завтра. Корпоративный спрос может расти даже на фоне общественного недовольства. Но протесты способны затруднить строительство инфраструктуры, ускорить регулирование и увеличить затраты на соответствие новым правилам. Особую чувствительность создают авторские права, безопасность моделей и возможность их вредоносного применения. Инвестору придётся оценивать одновременно несколько угроз.
Разброс профессиональных оценок подчёркивает масштаб неопределённости. Morningstar рассматривает $1,7 трлн как базовую справедливую стоимость капитала Anthropic, около $3 трлн в позитивном сценарии и $500 млрд в негативном. Позитивный вариант предполагает более быстрое проникновение ИИ в корпоративные процессы. Негативный допускает медленное внедрение и ограниченный прогресс моделей. Это сценарии стоимости бизнеса, а не целевые цены акций на первый день торгов.
В итоге инвесторы покупают не просто популярность Claude. Они делают ставку на то, что спрос на интеллект как услугу будет увеличиваться годами, а экономия вычислений позволит удерживать маржу. После размещения решающими станут отчёты о реальном денежном потоке, расходы на инфраструктуру и способность Anthropic сохранять крупных клиентов без постоянного снижения цен. Биржевой дебют покажет, сколько рынок готов заплатить за эти ожидания. Доказать их ещё предстоит.
Больше новостей здесь.
Полезное
Токены ИИ: пять проектов и главный риск...
Экспорт стали из России: Балтика...
Проценты на цифровой рубль: ЦБ допускает...
Цены на газ в Европе упали к €82 после...
Курс USD/JPY у 158: у иены появился...
Новый Конгресс США готовит проверки...
Дайджест криптоновостей за 09.11.2026:...
Завод Honda за $3 млрд: ставка на гибриды...
STOXX 600 растёт: Banco BPM взлетел на 10%
Выборы в Израиле: Нетаньяху теряет власть?
Другие новости
Срочный рынок
Экспорт стали из России: Балтика вытесняет Чёрное море
Финансовый рынок
Ставка ЕЦБ выросла до 2,5%: впереди новые повышения
Фондовый рынок
DeepSeek V4.1 Flash меняет AI-гонку: чипмейкеры в шоке
Срочный рынок
Цена нефти Brent превысила $107 из-за атак хуситов
Крипто рынок
Bitcoin (BTC), Ethereum (ETH) и XRP у опасной черты
Срочный рынок
Цена на алюминий взлетела на фоне угрозы дефицита
Финансовый рынок
USD/CNY: юань может ускорить рост в сентябре
Фондовый рынок
NVIDIA и Wall Street: $500 млрд для финансирования AI
Фондовый рынок
SK Hynix на Nasdaq: рекордные $26,5 млрд и +13%