Поиск
Срочный рынок


Габон пытается превратить интерес международных нефтяных компаний к своему шельфу в новый цикл разведки и будущей добычи. Власти упрощают правовую и административную базу, пересматривают условия работы инвесторов и параллельно ведут переговоры с BP, ExxonMobil, Shell и другими крупными операторами. Нефть Габона уже присутствует на мировом рынке, поэтому речь идёт не о появлении производителя с нуля, а о попытке сделать сравнительно небольшую страну более заметным источником предложения в Западной Африке.
Сейчас значение этой истории особенно хорошо видно на фоне напряжённого физического рынка. 13 октября фьючерсы Brent торговались около $105 за баррель: перебои на Ближнем Востоке, дорогая морская логистика и риски для поставок поддерживают премию за дефицит. Но новые проекты Габона не способны быстро решить такую проблему. Их возможное влияние относится прежде всего к горизонту нескольких лет, когда разведка должна превратиться в подтверждённые запасы, инвестиционные решения и реальные баррели.
Возвращение крупных компаний началось не в октябре. В 2025 году BP и ExxonMobil подписали предварительные договорённости по изучению глубоководных и сверхглубоководных районов у атлантического побережья Габона. В апреле 2026 года министр нефти и газа Клотер Конджа говорил, что контракты о разделе продукции могут быть заключены в течение четырёх–шести месяцев. К началу октября публичного подтверждения подписания таких контрактов ещё не было.
В июне к этой группе присоединилась Shell. Компания, ранее работавшая в стране десятилетиями, подписала меморандум о возвращении к технической оценке нескольких глубоководных и сверхглубоководных блоков. Пока это не обязательство бурить скважины и не инвестиционное решение. Сначала Shell должна изучить геологические и сейсмические данные и определить, есть ли у выбранных участков коммерческий потенциал.
Такой интерес связан и с состоянием действующей ресурсной базы. Значительная часть габонской добычи приходится на зрелые месторождения, где без новых инвестиций естественное снижение постепенно уменьшает выпуск. Поэтому для страны глубоководная разведка — не только ставка на рост, но и способ заменить объёмы, которые со временем будут уходить со старых активов. В этом смысле задача властей сложнее простого привлечения одной крупной компании: нужен постоянный портфель проектов на разных стадиях, от переоценки геологии до готовых к запуску разработок. Только такая последовательность может сделать будущую добычу устойчивой, а не зависящей от одного удачного открытия.
12 октября S&P Global сообщило, что власти Габона ведут переговоры и с другими международными нефтяными компаниями. Это меняет масштаб истории: правительство пытается не просто довести до контракта уже известных кандидатов, а расширить круг инвесторов, которые способны работать в капиталоёмком морском бурении.
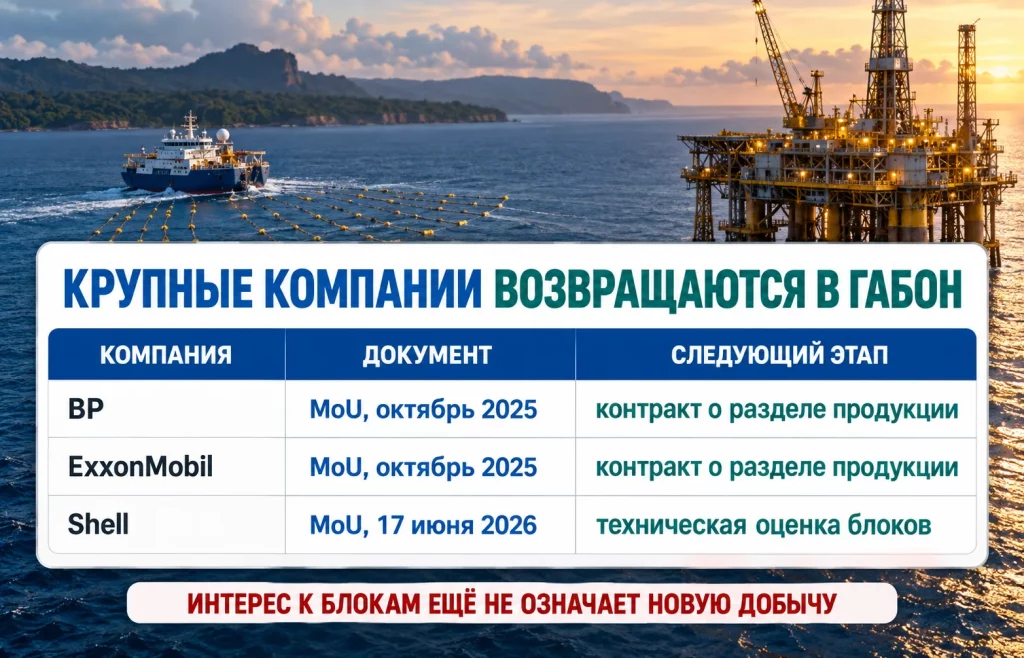
Разница между интересом к блоку и новой добычей принципиальна. Похожий временной разрыв виден в проектах по добыче нефти и газа в Азербайджане: само соглашение расширяет будущую ресурсную базу, но ещё не даёт рынку дополнительных объёмов. Для Габона этот разрыв может быть ещё длиннее из-за стоимости и технической сложности глубоководной разведки.
Для правительства проблема состоит не только в наличии углеводородов. Крупная международная компания сравнивает десятки проектов по всему миру и выбирает те, где сочетание геологии, налогов, стабильности договора, скорости согласований и стоимости инфраструктуры даёт приемлемую доходность. Перспективный блок может годами оставаться без бурения, если юридическая и административная часть сделки слишком сложна.
Поэтому в официальной программе модернизации нефтегазового регулирования правительство прямо связывает обновление нормативной базы с упрощением административных процедур, дополнительной защитой инвестиций и повышением привлекательности страны для национальных и международных операторов. Одновременно идут технические исследования перспективных блоков на море и на суше.
Практический смысл этой реформы прост. Власти хотят сократить путь от первого интереса компании до контракта и разведочных работ. Для инвестора это уменьшает неопределённость, для государства повышает шанс, что геологические ресурсы не останутся на карте, а перейдут в стадию бурения и разработки.
В начале октября Габон добавил к правовой реформе ещё один элемент: десятилетнее соглашение с норвежской TGS по геофизическим данным. Оно предусматривает работу с существующей сейсмикой, её переобработку и получение новых данных по морским районам. Чем лучше изучен участок, тем меньше неопределённость до дорогостоящего разведочного бурения.
Заявленный весной срок теперь сам становится индикатором эффективности реформы. Если предварительные договорённости с BP и ExxonMobil перейдут в полноценные контракты, рынок получит подтверждение, что изменение правил действительно ускоряет решения инвесторов. Если переговоры будут снова откладываться, внимание сместится с обещаний о привлекательности к конкретным условиям лицензий, налогов и обязательств по инвестициям.
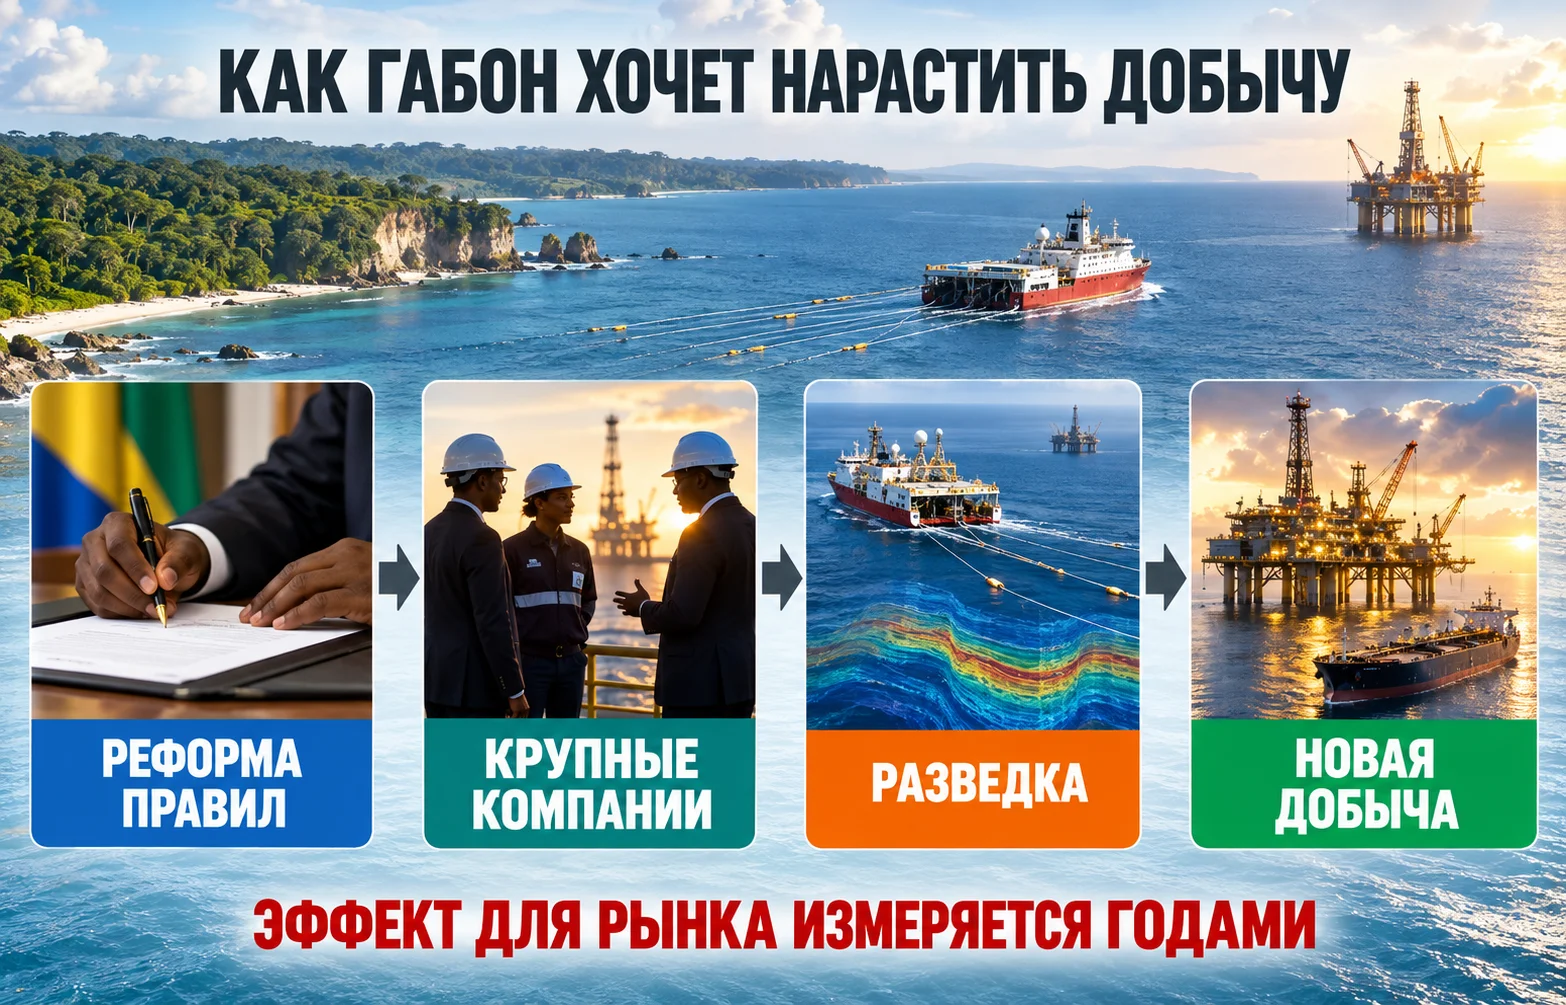
Даже подписанный контракт не означает, что через несколько месяцев из Габона пойдёт новый поток нефти. В глубоководных проектах между юридическим соглашением и коммерческой добычей находится длинная инвестиционная цепочка.
Сначала компания анализирует геофизические данные и выбирает перспективные структуры. Затем нужны разведочные скважины, которые должны подтвердить наличие углеводородов и качество коллектора. После открытия проводится дополнительная оценка запасов, рассчитываются извлекаемые объёмы, стоимость разработки и будущая себестоимость барреля. Только затем партнёры могут принять окончательное инвестиционное решение.
После этого начинается ещё один этап: проектирование платформ или подводных систем, заказ оборудования, бурение эксплуатационных скважин, прокладка трубопроводов и подключение к экспортной инфраструктуре. На каждом шаге проект может измениться, подорожать или быть отложен, если геология окажется хуже ожиданий или ценовая среда перестанет оправдывать вложения.
Логика выглядит так:
Именно поэтому Габон пока нельзя считать новым крупным фактором цены Brent. Сегодня рынок реагирует прежде всего на доступность действующих мощностей, войны, санкции, состояние маршрутов и решения ОПЕК+. Например, рост поставок нефти из Саудовской Аравии способен менять физический баланс гораздо быстрее, потому что речь идёт об уже существующей добыче и инфраструктуре.
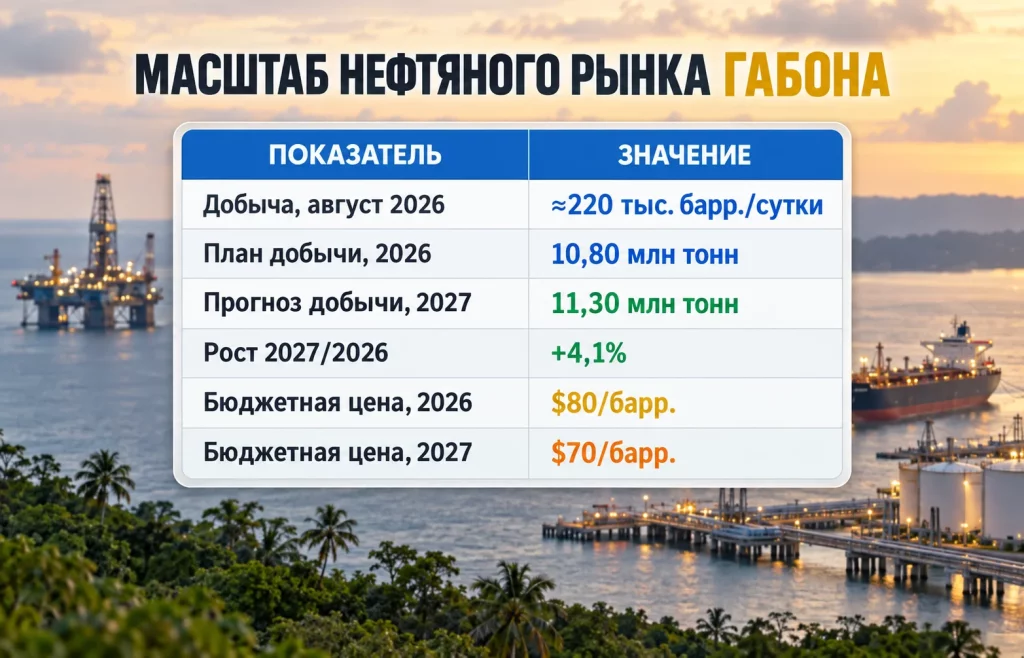
Габон остаётся сравнительно небольшим производителем. По данным, приводившимся в отраслевой статистике за август, добыча находилась примерно на уровне 220 тыс. баррелей в сутки. Для сравнения, отдельные крупные производители ОПЕК добывают миллионы баррелей в сутки. Поэтому один новый блок или даже несколько открытий не сделают Габон страной, способной самостоятельно изменить глобальный баланс.
Но для самого Габона дополнительная добыча может быть существенной. В бюджетных предпосылках на 2027 год правительство ожидает увеличение нефтедобычи с 10,80 млн тонн в 2026 году до 11,30 млн тонн в 2027-м, то есть на 4,1%. Этот рост в основном относится к уже существующим и более близким к запуску проектам, а не к потенциальным открытиям BP, ExxonMobil или Shell, которым ещё предстоит пройти разведочный цикл.
С точки зрения мирового рынка важна не только абсолютная величина. Дополнительные западноафриканские сорта увеличивают выбор для нефтепереработчиков Европы и Азии и усиливают конкуренцию между поставщиками. В условиях, когда стоимость перевозки и доступность отдельных маршрутов резко меняются, география источника может быть почти так же важна, как сам объём.
Эта конкуренция хорошо видна по тому, как Индия меняет структуру закупок: снижение импорта российской нефти в Индию одновременно увеличивает значение альтернативных ближневосточных и других доступных сортов. Если Габон нарастит производство через несколько лет, дополнительные партии тоже будут бороться за покупателей на этом более гибком рынке.
Есть и географическое преимущество. Габон расположен на Атлантике и не зависит от Ормузского пролива, который в 2026 году снова стал одним из главных источников риска для нефтяной логистики. Это не означает, что габонские поставки будут автоматически дешевле: глубоководная добыча капиталоёмка, а стоимость танкерных перевозок зависит от мирового фрахта. Но для покупателей сам факт появления дополнительного экспортного потока вне наиболее уязвимых ближневосточных маршрутов повышает ценность диверсификации.
Особенно важен этот аргумент в текущей ситуации. На 13 октября Brent оставалась выше $100 за баррель, а министры стран ОПЕК и партнёров отдельно указывали на резкий рост расходов на транспортировку и страхование энергетических грузов. В такой среде рынок платит не только за физический баррель, но и за надёжность маршрута его доставки. Поэтому даже сравнительно небольшой новый производитель может иметь локально более заметное значение, чем следует из одной лишь доли в мировой добыче.
Есть и ещё один фактор. Новые глубоководные месторождения обычно требуют крупных первоначальных вложений, но после ввода способны работать много лет. Поэтому несколько успешных открытий могут не дать резкого одномоментного скачка, зато создать устойчивую прибавку к предложению, постепенно компенсируя падение добычи на старых габонских месторождениях.
Главный эффект реформы стоит искать не в завтрашней котировке Brent, а в структуре предложения второй половины десятилетия. Габон пытается одновременно решить три задачи.
Если эта схема сработает, страна получит не просто несколько новых лицензий. Она сможет сформировать очередной западноафриканский центр разведки, где за ресурсы будут конкурировать компании с достаточным капиталом и технологиями для глубоководного бурения. Присутствие BP, ExxonMobil и Shell уже создаёт такой сигнал, но реальной проверкой станут подписанные контракты и первые обязательства по программе работ.
Для мирового рынка это добавит ещё один потенциальный источник предложения в период, когда нефтяные компании одновременно ищут новые бассейны в Африке, Америках и других регионах. Чем больше проектов дойдёт до коммерческой стадии, тем сильнее будет конкуренция производителей за долю рынка и тем выше роль себестоимости, логистики и качества сырья.
Однако результат нельзя считать предрешённым. Сейсмические данные могут не подтвердить ожидаемый масштаб ресурсов. Разведочные скважины могут оказаться некоммерческими. Стоимость глубоководной разработки способна вырасти, а компании могут перераспределить капитал в пользу более рентабельных проектов. Кроме того, как член ОПЕК Габон работает внутри более широкой системы управления предложением, поэтому рост технической добывающей мощности не всегда равен такому же росту фактических поставок.
Пока наиболее важный сигнал состоит в другом: страна меняет условия доступа к ресурсам именно в момент, когда крупные компании снова рассматривают её глубоководный шельф. Если правовая реформа сократит время переговоров, а новые геофизические данные приведут к успешному бурению, нефть Габона сможет перейти из категории небольшого регионального потока в более заметный элемент будущего мирового предложения. Но этот сценарий измеряется годами, а не ближайшими месяцами.
Больше новостей здесь.
Полезное
Продажи биткоина усилились, но Coinbase...
Юань к доллару может укрепиться до 6,40:...
Пузырь ИИ на триллионы долларов: чем его...
Дайджест криптоновостей за 12.10.2026:...
Цены на уголь растут: Китай у максимума,...
Курс воны к доллару укрепился: USD/KRW...
Заводы BYD и Chery в Европе ускорят...
Российский дизель возвращается на рынок...
Акции европейских банков упали на 8% —...
Стейблкоины в Европе: ESMA ужесточила...
Другие новости
Финансовый рынок
Юань к доллару может укрепиться до 6,40: Goldman Sachs
Крипто рынок
Цена PUMP: сможет ли токен Pump.fun пробить $0,003?
Срочный рынок
Запасы газа в Европе перед зимой достигли минимума
Финансовый рынок
Переработка угля в химические продукты: Baofeng пожинает плоды
Фондовый рынок
Покупка Decart: Anthropic готовит сделку на $6 млрд
Финансовый рынок
JPY снова под давлением: рынок отреагировал на GPIF
Фондовый рынок
Европейские акции ушли в минус из-за скачка нефти
Срочный рынок
Нефть Brent приблизилась к $80: что происходит на рынке