Поиск
Фондовый рынок


Российская экономика подошла к концу 2026 года с неприятным сочетанием слабого роста и дорогих денег. Удары по нефтеперерабатывающим заводам и другим производственным объектам сокращают доступный выпуск, а восстановление мощностей требует времени и капитала. На этом фоне замедление экономики России становится сложнее объяснить одной высокой ключевой ставкой. Банк России уже признал, что повреждение предприятий сдерживает рост и одновременно усиливает ценовое давление.
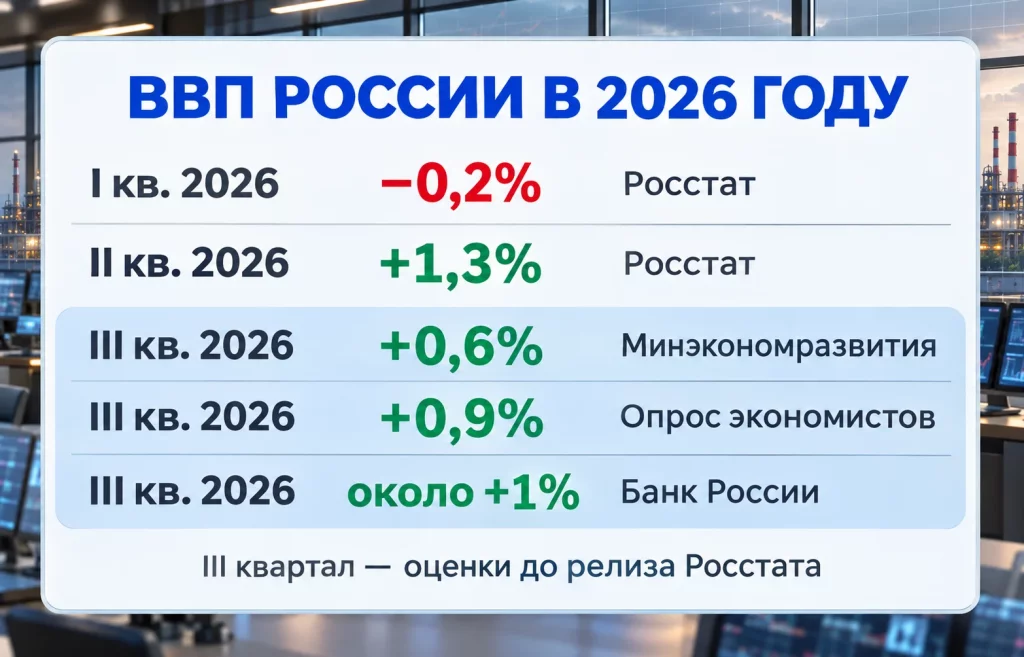
Во II квартале российский ВВП прибавил 1,3% к тому же периоду прошлого года, восстановившись после снижения на 0,2% в первом. Но более свежие оценки показывают, что летний подъём не превратился в устойчивое ускорение. Минэкономразвития рассчитало рост в III квартале всего на 0,6% год к году. Опрос экономистов показывал ожидания на уровне 0,9%, а предварительная оценка Банка России составляла около 1%.
Расхождение объясняется разными методами расчёта и набором доступных данных. Предварительную оценку Росстата за III квартал календарь ведомства предусматривает на 13 ноября, поэтому до её публикации ни один из названных показателей нельзя считать окончательной официальной цифрой.
Уже известная месячная динамика указывает на заметную потерю скорости. В сентябре Минэкономразвития оценило рост ВВП в 0,5% год к году после 0,8% в августе и 0,6% в июле. За девять месяцев министерство насчитало всего 0,6% роста. Российская экономика продолжает увеличивать выпуск, однако этот прирост слишком скромен, чтобы легко компенсировать новые производственные потери.
Положительный годовой показатель означает, что совокупный выпуск пока превышает прошлогодний, даже если отдельные предприятия сокращают производство. Речь не идёт об уже установленной рецессии. Гораздо важнее другое: рост стал настолько небольшим, что серьёзный сбой в крупной отрасли способен заметно изменить итог квартала.
Августовское восстановление российского ВВП сопровождалось надеждой на продолжение подъёма после слабого начала года. Осенние данные осложняют эту перспективу. Быстро оживить производство мешают не только кредитные ставки и санкционные ограничения, но и физическая доступность заводских линий, резервуаров, трубопроводов и транспортной инфраструктуры.
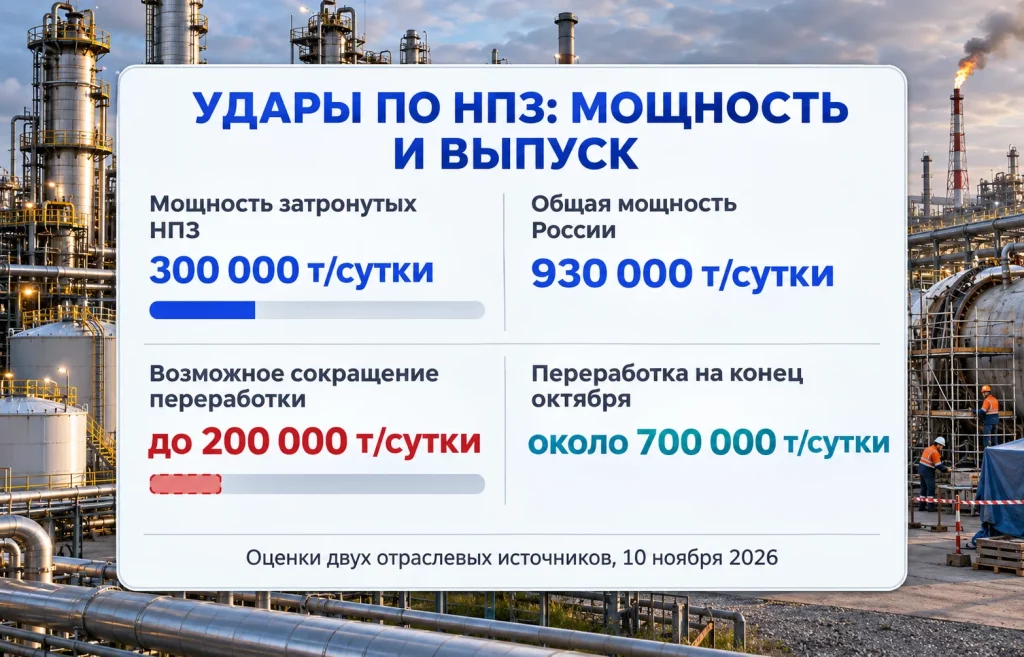
С конца октября удары украинских беспилотников вновь затронули крупные российские нефтеперерабатывающие предприятия. За одну из ноябрьских недель нарушения работы и аварийные ситуации отмечались на девяти из 35 крупнейших НПЗ. Совокупная проектная мощность объектов, затронутых атаками с конца октября, оценивалась примерно в 300 тысяч тонн нефти в сутки при общероссийской первичной мощности около 930 тысяч тонн.
Отсюда появилась оценка о затронутой трети перерабатывающих мощностей. Но она относится к паспортной производительности предприятий, на которых произошли инциденты, а не к подтверждённому сокращению ежедневного выпуска топлива по всей стране. Часть агрегатов могла оставаться в работе, отдельные установки выводились из эксплуатации раньше, а степень повреждений различалась.
Оценка фактической потери переработки также существенна. Два отраслевых источника допускали сокращение объёмов примерно на 200 тысяч тонн в сутки относительно уровня около 700 тысяч тонн на конец октября. Речь идёт о потенциально крупном выпадении переработки, для которого быстро найти замену трудно.
Отраслевой срез за сентябрь уже показывал глубину проблемы. Институт переходных экономик Банка Финляндии BOFIT зафиксировал падение выпуска нефтепереработки на 17% год к году. Добывающий сектор в целом сократился на 4%. Эти показатели относятся к сентябрю и не измеряют отдельно ноябрьскую волну атак. Сектор подошёл к новым повреждениям с уже ослабленным производством.
Нефтеперерабатывающий завод нельзя мгновенно заменить соседним цехом. Специализированные установки производят разные виды нефтепродуктов, железнодорожные мощности ограничены, а перевозка сырья на более удалённый завод требует дополнительных затрат. Даже когда оборудование вновь запускают, возврат к прежнему режиму не всегда происходит за один день. Предприятию нужно восстановить технологическую цепочку, проверить безопасность и обеспечить поставку комплектующих.
Для внутреннего рынка сбой превращается в проблему доступности бензина и дизеля. Когда дефицит топлива в России выходит за пределы отдельного региона, поставщикам приходится менять маршруты и искать свободные объёмы у других предприятий. Для экспорта возможен другой эффект. Меньше товарного дизеля и иных нефтепродуктов для зарубежных покупателей, выше транспортные и ремонтные расходы, сильнее зависимость от нефтяной конъюнктуры.
Сокращение переработки не обязательно пропорционально уменьшает весь нефтяной экспорт. Непереработанную нефть теоретически можно перенаправить на внешние рынки, если позволяют порты, транспорт, контрактные условия и санкционные ограничения. Но сырьё не заменяет готовые нефтепродукты внутри страны. Поэтому одно повреждение приносит разные потери нефтяной компании, перевозчику, экспортёру дизеля и конечному потребителю.
Экономическая проблема для Банка России выглядит непривычно. Спрос может расти медленно, а цены всё равно получать новый толчок из-за сокращения предложения. На рынке возникает нехватка самой продукции, транспортных возможностей и времени для её производства.
В октябре регулятор оставил ключевую ставку на уровне 14% годовых и признал влияние временного выбытия мощностей на устойчивую инфляцию. Из официального объяснения решения Банка России следует, что последствия производственных перебоев могут оказаться более продолжительными, чем предполагалось ранее. Это одна из причин, почему денежно-кредитную политику приходится сохранять жёсткой дольше.
Сезонно скорректированный рост потребительских цен в пересчёте на год ускорился с 4,8% во II квартале до 8% в III. Этот показатель описывает текущую скорость подорожания, а не инфляцию за прошедшие двенадцать месяцев. На весь 2026 год Банк России в октябре повысил прогноз годовой инфляции до 7,1–7,6%.
Нефтяные повреждения влияют на цены несколькими самостоятельными путями:
Для бизнеса это неприятная арифметика. Производить дороже, но переложить все расходы на покупателя невозможно, если потребительский спрос ослабевает. Компания может потерять часть маржи, сократить выпуск либо отложить инвестиции. Каждый из этих вариантов по-своему ухудшает перспективы гражданского сектора.
При этом удары по промышленности не объясняют всю инфляцию. На цены действуют тарифы, бюджетный дефицит, условия кредитования и ожидания населения. Центробанк признаёт, что шоки предложения соседствуют с внутренними рисками спроса. Ставка не способна отремонтировать НПЗ, зато она ограничивает возможность превратить временный скачок издержек в длительное ускорение цен через кредитование и инфляционные ожидания.
В общей статистике промышленности всё ещё сохраняется плюс. Росстат зафиксировал увеличение выпуска на 1,8% в сентябре по сравнению с сентябрём 2025 года. Однако за девять месяцев рост составил всего 0,2%. Осеннее улучшение одного месяца не отменяет почти неподвижную динамику за более продолжительный период.
Разрыв проходит не только между добычей нефти и переработкой. Производства, связанные с государственными заказами и военным сектором, получают поддержку из бюджета и могут расширяться даже при дорогом кредите. Гражданским предприятиям зачастую приходится ориентироваться на продажи, стоимость финансирования и возможность импортировать оборудование. В одинаковых макроэкономических условиях эти отрасли живут по разным правилам.
BOFIT характеризует российскую экономику как систему с двумя скоростями. В одном сегменте продолжаются расходы, обеспеченные государственными обязательствами; в другом инвестиции зависят от будущей выручки и готовности банков кредитовать. Общий показатель ВВП складывает оба результата и потому плохо показывает, насколько свободно развиваются гражданские производства.
Ситуацию осложняют три ограничения:
Денежный поток от оборонного заказа может поддерживать занятость и зарплаты, но его нельзя приравнивать к расширению предложения обычных потребительских товаров. Бюджетные расходы увеличивают доходы части домохозяйств, тогда как повреждённые мощности и дорогая логистика мешают рынку быстро удовлетворять спрос. Именно это сочетание усиливает инфляционные противоречия.
Возникает и вопрос перераспределения финансовых ресурсов. Когда государство больше занимает для финансирования расходов, компании соперничают с ним за доступные средства. Кредитору приходится учитывать доходность государственных инструментов, риск предприятия и стоимость фондирования. В итоге хорошие проекты гражданского бизнеса могут откладываться даже без прямых военных повреждений.
Восстановление завода требует не только денег. Нужно найти оборудование, согласовать ремонт, защитить объект от повторных атак и снова наладить поставки сырья. Поэтому сроки возвращения мощностей стали самостоятельным фактором экономического прогноза на 2027 год. Они влияют на объём продукции, экспортные возможности и необходимость дальнейших ограничений внутреннего спроса.
На выступлении в Госдуме 12 ноября председатель Банка России Эльвира Набиуллина ожидала роста ВВП в 2026 году примерно на 1%. Она признала, что без выбытия мощностей в результате атак экономический рост был бы выше. Регулятор также сообщил о точечном смягчении банковских требований, которое должно стимулировать финансирование защиты производственных объектов. Поэтому стоимость отдельных таких кредитов нельзя механически приравнивать к ключевой ставке.
Вместе с тем общая денежно-кредитная обстановка остаётся дорогой. Прогноз Банка России предполагает среднюю ключевую ставку 12,5–13,5% в 2027 году. Даже её снижение относительно текущих 14% не означает возвращения к дешёвым долгосрочным займам. Для производителя важны фактическая ставка банка, срок кредитования, залог и прогноз продаж после завершения ремонта.
Последующие события могут повести экономику по разным траекториям. Если повреждённые объекты быстро вернутся в строй и не последует новых масштабных перебоев, предложение топлива и других товаров восстановится, а ценовое давление может ослабнуть. Тогда у Центробанка появится больше возможностей для постепенного снижения ставки. Но если восстановление затянется, промышленность рискует получить дальнейшие потери выпуска именно в тот момент, когда внутренний спрос уже не способен компенсировать их ускорением продаж.
Для инвесторов и предприятий контрольные показатели вполне конкретны. Это объём ежедневной нефтепереработки, скорость восстановления крупных установок, динамика промышленного выпуска, инфляционные ожидания и решения Банка России. При оценке рубля дополнительно важны реальные экспортные поступления: курс российской валюты после решения ЦБ зависит не только от процента по депозитам, но и от того, сколько продукции удаётся произвести и продать за рубеж.
Официальная оценка ВВП за III квартал уточнит масштаб замедления, но не снимет главный вопрос. Российская экономика способна сохранять положительные темпы на фоне больших государственных расходов. Намного труднее одновременно восстанавливать повреждённые предприятия, финансировать их защиту и сдерживать цены без затяжной нагрузки на гражданский бизнес. Именно стоимость этого сочетания будет определять, насколько устойчивым окажется рост в 2027 году.
Больше новостей здесь.
Полезное
Интервенция США в поддержку иены: лишь...
Заявления Трампа: биткоин, акции и нефть...
Экспорт нефти из России: спад на 36,6%...
Дженсен Хуанг под угрозой: акции NVIDIA...
Госдолг еврозоны €14,4 трлн: социалка...
Дайджест Forex-рынка за 11.11.2026:...
Токены ИИ: пять проектов и главный риск...
Экспорт стали из России: Балтика...
Компания Anthropic перед Nasdaq: за что...
Проценты на цифровой рубль: ЦБ допускает...
Другие новости
Финансовый рынок
Интервенция США в поддержку иены: лишь $497 млн
Финансовый рынок
Юань к доллару может укрепиться до 6,40: Goldman Sachs
Крипто рынок
Цена PUMP: сможет ли токен Pump.fun пробить $0,003?
Срочный рынок
Запасы газа в Европе перед зимой достигли минимума
Финансовый рынок
Переработка угля в химические продукты: Baofeng пожинает плоды
Фондовый рынок
Покупка Decart: Anthropic готовит сделку на $6 млрд
Финансовый рынок
JPY снова под давлением: рынок отреагировал на GPIF