Поиск
Финансовый рынок


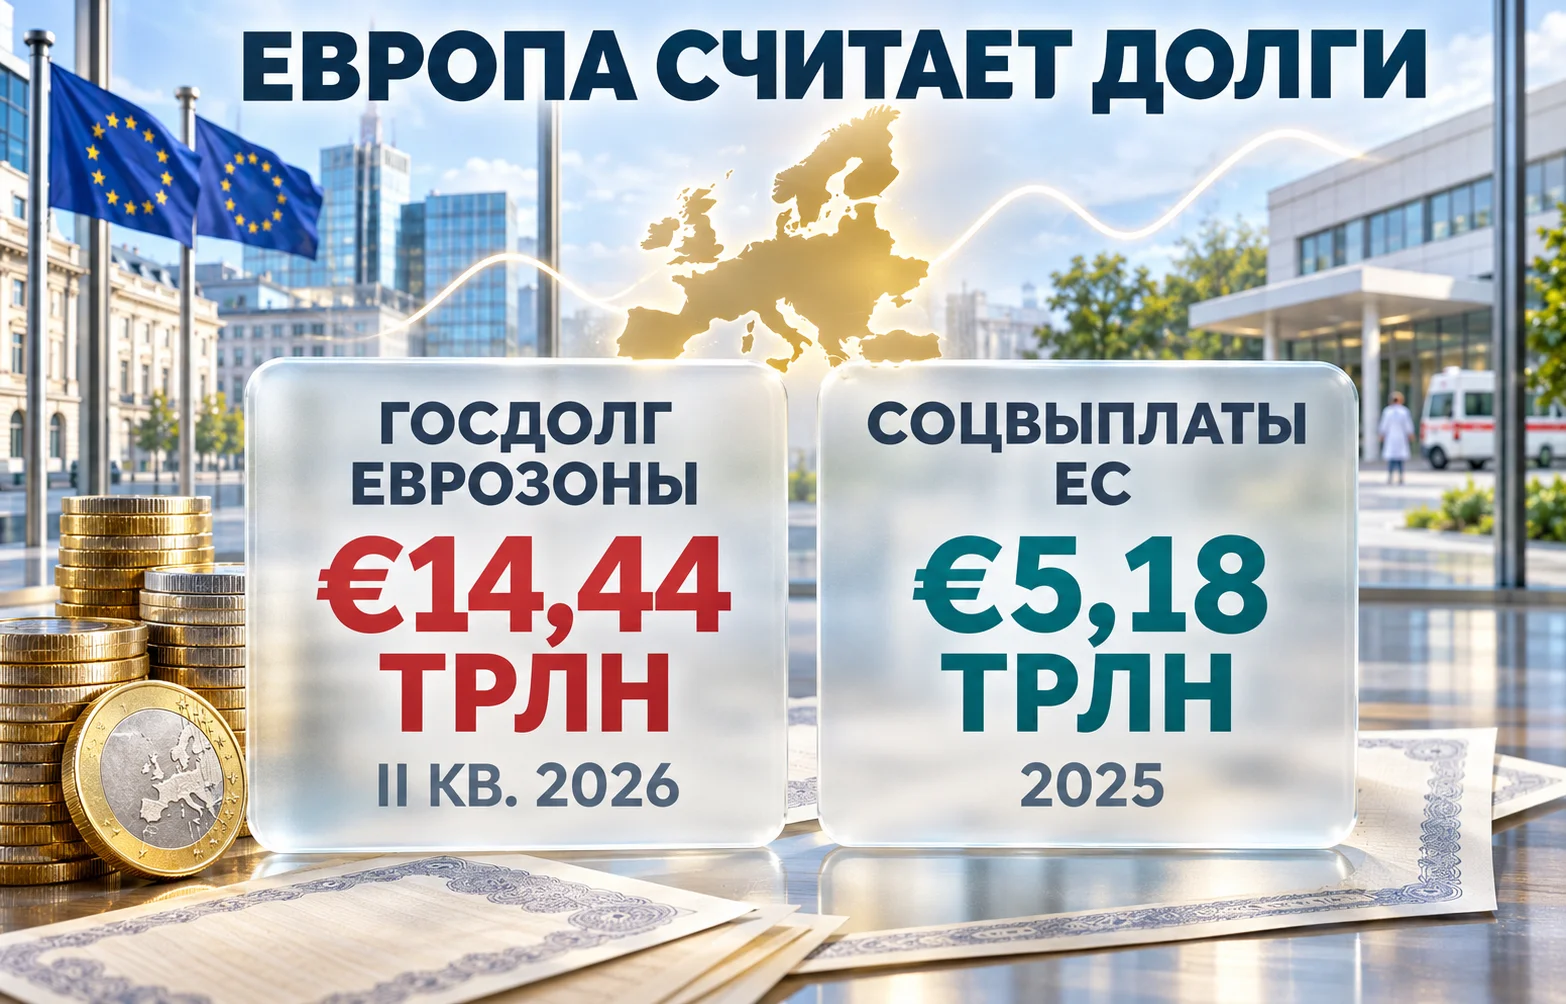
Госдолг еврозоны к концу II квартала 2026 года достиг €14,44 трлн, а его отношение к ВВП поднялось до 88,8%. Пока кредиторы оценивают способность правительств обслуживать обязательства, европейская система социальной защиты распределяет всё более крупные суммы. В 2025 году социальные выплаты в ЕС составили €5,18 трлн. Госдолг еврозоны и эти расходы относятся к разным географическим охватам и периодам, но правительства сталкиваются с одним вопросом. Как финансировать прежние обещания, если обслуживание долга дорожает, а избиратели не готовы терять привычные гарантии?
По октябрьской статистике Eurostat, в конце июня 2026 года государственный долг 21 страны еврозоны составлял €14,438 трлн. Годом ранее показатель был равен €13,706 трлн. За двенадцать месяцев прибавилось около €732,5 млрд, причём только за второй квартал 2026 года долг увеличился примерно на €192 млрд.
Доля долга в экономике также выросла. В июне 2025 года она составляла 87,3% ВВП, в марте 2026-го достигла 88,4%, а к концу июня поднялась до 88,8%. Для всего Евросоюза соответствующий показатель на конец II квартала равнялся 82,9%, а совокупный долг всех 27 государств достиг €15,95 трлн. Рост абсолютной суммы и доли в ВВП одновременно означает, что экономический выпуск пока не компенсирует увеличение накопленных обязательств.
Однако долговая картина далеко не одинакова. Самые высокие коэффициенты на конец июня сохранялись у Греции и Италии, где отношение долга к ВВП составляло 140,8% и 139,9% соответственно. За ними следовали Франция, Бельгия и Испания. В этих странах долг ограничивает возможности финансировать новые задачи без увеличения налогов или дальнейших заимствований.
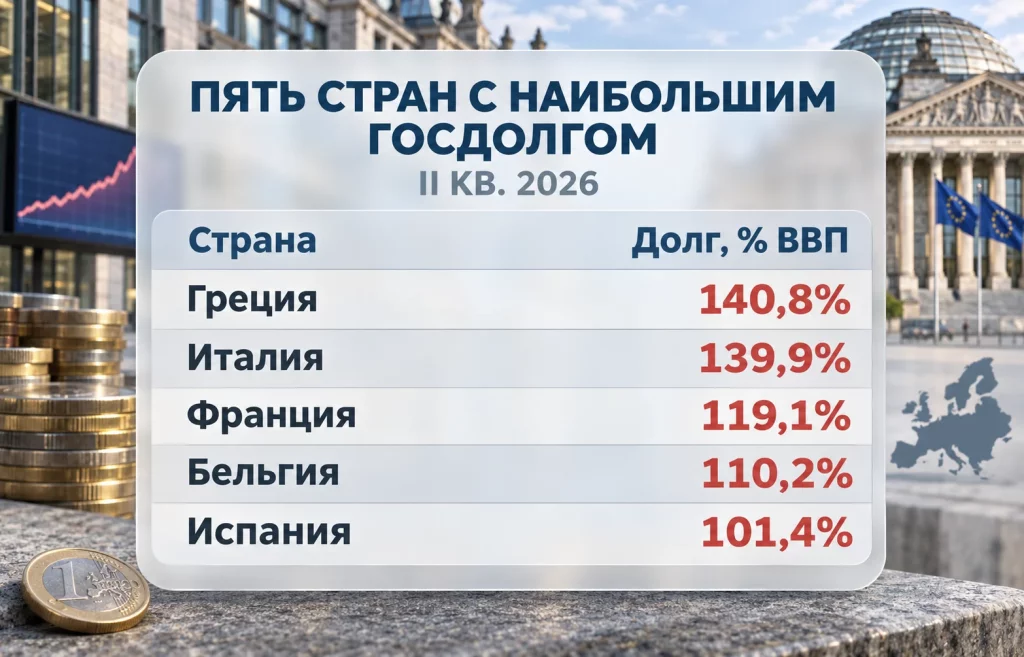
Сама по себе высокая доля долга не означает близкий дефолт. Значение имеют сроки погашения облигаций, стоимость нового финансирования, способность собирать налоги и скорость роста экономики. Италия и Греция имеют более высокие долговые коэффициенты, но политические споры вокруг бюджета в последние недели особенно заметны во Франции и Бельгии. В этих странах требования сократить дефицит уже вступили в конфликт с возможностью провести решения через парламент и коалицию.
В 2025 году на выплаты социальной защиты во всём ЕС пришлось €5,183 трлн, что на 4,9% больше, чем годом ранее в текущих ценах. Но их доля в ВВП снизилась на 0,2 процентного пункта и составила 27,5%. Поэтому речь не о доказанном ежегодном увеличении относительной нагрузки на всю экономику, а о колоссальном масштабе расходов, которые трудно быстро пересмотреть.
Больше всего средств приходится на две категории. Выплаты по старости достигли €2,152 трлн, или 41,5% общего объёма. На болезни и медицинское обслуживание направлено €1,556 трлн, или 30%. Вместе эти направления составляют 71,5% социальных выплат. Остальная часть включает поддержку семей, людей с инвалидностью, безработных и другие виды помощи.
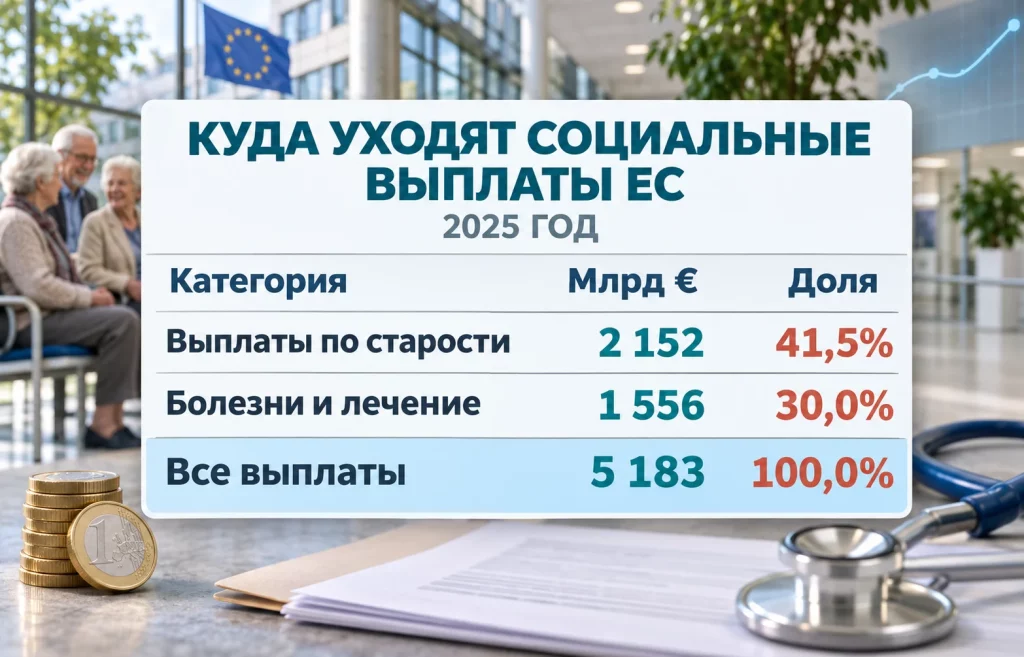
За общей суммой ЕС скрывается большой разброс между странами. В 2025 году социальные выплаты составляли разную долю национального ВВП:
Разницу определяют не только размеры пособий. Влияют возрастная структура населения, устройство медицинского страхования, пенсионные правила и особенности статистического учёта. Поэтому единая для всего ЕС формула сокращения расходов не сработает.
В €5,18 трлн входят выплаты из разных систем и источников финансирования, в том числе социального страхования. Эта сумма не совпадает с отдельной строкой расходов государственного бюджета и не означает, что все €5,18 трлн заняты правительствами на рынке облигаций. Бюджетное давление возникает там, где обязательства приходится покрывать налогами, взносами, государственными трансфертами либо дополнительным дефицитом.
Сократить такие обязательства одним голосованием почти невозможно. Пенсионеры и получатели медицинской помощи зависят от регулярных платежей, а изменение возраста выхода на пенсию или индексации затрагивает людей на протяжении многих лет. При старении населения число получателей поддержки может расти быстрее числа работников, перечисляющих взносы. Именно поэтому даже умеренная корректировка социальных программ способна вызвать политический конфликт задолго до заметной экономии.
Франция пытается сократить бюджетный дефицит на фоне долга, превысившего 119% ВВП, и растущих процентных расходов. По правительственному проекту дефицит государственных финансов в 2026 году должен составить 5,4% ВВП, а целевой показатель на 2027-й равен 5%. Для движения к этой цели власти рассчитали общее усилие по оздоровлению финансов в €54 млрд, включая €43 млрд мер в законопроектах о бюджете и финансировании социального обеспечения. Это запланированные меры, а не уже полученная экономия.
4 ноября Национальное собрание отклонило в первом чтении доходную часть проекта бюджета на 2027 год. Законодательная процедура на этом не закончилась, но правительству стало труднее добиться согласованной комбинации налоговых поступлений и сокращения расходов. Парламентское сопротивление мешает превращать объявленную бюджетную цель в обеспеченный законом финансовый результат.
Отдельно идёт спор о финансировании системы социального обеспечения. Французский Сенат ожидал дефицит этой системы в €21,8 млрд в 2026 году. Проект на 2027-й предусматривал его сокращение до €12,7 млрд. Среди предложенных направлений экономии фигурируют здравоохранение и пенсии. После отклонения соответствующего законопроекта Национальным собранием 23 октября обсуждение переместилось в Сенат, где слушания проходят в ноябре.
Долговая нагрузка ограничивает поле для компромисса. Французское министерство экономики ожидает в 2027 году процентные расходы в €91,2 млрд против €79,2 млрд в 2026-м. Проект одновременно предполагает сократить дефицит социального обеспечения на €9,1 млрд за год. Но ожидаемое увеличение процентных расходов на €12 млрд больше этой величины и ограничивает пространство для других решений.
Инвесторы учитывают не только уровень долга, но и способность властей согласовать следующий бюджет. Когда растёт требуемая кредиторами доходность, французские государственные облигации дешевеют на вторичном рынке. Правительству при будущих размещениях приходится ориентироваться на новые рыночные условия. Так политическая неспособность договориться может постепенно превратиться в дополнительные процентные платежи.
2 ноября премьер-министр Барт Де Вевер предложил королю Филиппу свою отставку после провала бюджетных переговоров внутри правящей коалиции. 6 ноября король отказался её принимать и поручил возобновить обсуждение. Премьер должен снова доложить о результатах 16 ноября.
Пять партий коалиции подтвердили готовность искать компромисс. Но согласие продолжить переговоры не означает согласия по конкретным налоговым изменениям и расходам. Правительство пытается найти меры примерно на €10 млрд для стабилизации государственных финансов. За каждой такой суммой стоят разные интересы работающих граждан, получателей социальных выплат, предприятий и регионов.
На конец II квартала бельгийский государственный долг составлял 110,2% ВВП. По итогам 2025 года дефицит государственного бюджета достиг 5,2% ВВП. Когда долг уже велик, продолжительная задержка программы сокращения дефицита усиливает опасения кредиторов относительно будущих потребностей в займах. Но у коалиционных партий остаются собственные избиратели, и далеко не все готовы поддержать меры, которые уменьшат доходы привычных социальных групп.
Королевское вмешательство дало сторонам время, а не готовое решение. Следующее испытание наступит 16 ноября, когда станет ясно, удалось ли согласовать хотя бы основу бюджетного компромисса. Для рынка важны не заявления о намерениях, а сумма, сроки и юридическая возможность осуществить договорённости.
Повышение доходностей уже выпущенных облигаций не означает, что правительство немедленно начинает платить новый процент по всему долгу. У большей части бумаг купон и срок погашения закреплены при размещении. Но когда приходит время занимать новые средства или заменять погашаемые бумаги, стоимость финансирования зависит от текущих ставок и премии за риск.
В сентябре 2026 года средняя доходность десятилетних государственных облигаций еврозоны приближалась к 4%, что стало самым высоким уровнем более чем за десятилетие. Европейский стабилизационный механизм связывает этот подъём как с глобальными изменениями ставок, так и с условиями спроса и предложения на долговом рынке. Поэтому нельзя объяснять каждое движение облигаций только социальными расходами Франции или Бельгии. Рост доходности приобретает бюджетную цену тогда, когда государство выпускает новые облигации либо заменяет погашенные.
Для стран с большим объёмом погашений такой переход происходит быстрее. Французское агентство по управлению долгом оценивает общую потребность государства в финансировании на 2027 год в €339,7 млрд. Часть этой суммы связана с погашением прежних выпусков, в том числе займов времён пандемии и энергетического кризиса. Если новые облигации продаются под более высокий процент, цена предыдущих решений становится ощутимой именно сейчас.
Бюджетные споры затрагивают и валютный рынок. Политический риск для евро растёт, если инвесторы начинают требовать более высокую премию за владение активами отдельных стран. Но курс EUR/USD зависит также от политики ЕЦБ и ФРС, мировой ликвидности и состояния экономики США. Из одного роста государственного долга невозможно вывести точный прогноз обменного курса.
МВФ оценивает дополнительное давление расходов на пенсии, здравоохранение, оборону и климатические задачи к 2040 году примерно в 4,5 процентного пункта ВВП для развитых экономик Европы вне Центральной, Восточной и Юго-Восточной Европы. Это расчётная потребность по нескольким направлениям, а не обещанный рост одного только пенсионного бюджета. Выполнить социальные обещания при ограниченном бюджете проще, когда одновременно растут доходы государства и уменьшаются неэффективные расходы.
У европейских стран разная исходная позиция. Государство с умеренным долгом и устойчивым ростом может позволить себе более постепенные решения. Для страны с высокой стоимостью заимствований, слабой экономикой и парламентским тупиком время становится самостоятельным финансовым фактором. Прогнозы роста ВВП европейских экономик поэтому важны не меньше списка социальных обязательств. Даже неизменную сумму долга легче обслуживать, когда увеличивается база доходов.
Ближайший экзамен для европейской политики пройдёт не в 2040 году, а в бюджетных голосованиях нынешней осени. Французским законодателям предстоит определить параметры финансирования 2027 года, бельгийской коалиции необходимо найти компромисс после 16 ноября. Госдолг еврозоны в €14,44 трлн не означает немедленный долговой кризис. Но чем дольше откладываются осуществимые бюджетные решения, тем больше будущих доходов рискует уйти кредиторам вместо экономики и социальных программ.
Больше новостей здесь.
Полезное
Заявления Трампа: биткоин, акции и нефть...
Экспорт нефти из России: спад на 36,6%...
Дженсен Хуанг под угрозой: акции NVIDIA...
Дайджест Forex-рынка за 11.11.2026:...
Токены ИИ: пять проектов и главный риск...
Экспорт стали из России: Балтика...
Компания Anthropic перед Nasdaq: за что...
Проценты на цифровой рубль: ЦБ допускает...
Цены на газ в Европе упали к €82 после...
Курс USD/JPY у 158: у иены появился...
Другие новости
Крипто рынок
Заявления Трампа: биткоин, акции и нефть на качелях
Срочный рынок
Экспорт нефти из России: спад на 36,6% или рост на 6%?
Фондовый рынок
Дженсен Хуанг под угрозой: акции NVIDIA −7% после торгов
Финансовый рынок
Курс воны к доллару укрепился: USD/KRW упал к 1 331
Фондовый рынок
Заводы BYD и Chery в Европе ускорят запуск из-за лимита ЕС
Фондовый рынок
Ключевая ставка Банка России 14%: ЦБ взял паузу
Финансовый рынок
Дайджест рынка Forex за 12.08.2026: JPY и CNY
Срочный рынок
Экономика России растет: что будет дальше с ВВП?