Поиск
Крипто рынок


Индустрия искусственного интеллекта осваивает всё более сложные задачи, а вместе с ней растёт интерес к криптопроектам, предлагающим вычислительные мощности и цифровых помощников. В центре внимания оказались токены ИИ Bittensor (TAO), Render (RENDER), Akash (AKT), Artificial Superintelligence Alliance (FET) и Virtuals Protocol (VIRTUAL). Однако у каждой из пяти систем своя экономика, и далеко не любая новая нейросеть создаёт покупателей для их монет. Для инвестора гораздо важнее понять, кому платят клиенты и какая часть этих денег действительно связана с токеном.
27 октября исследовательская компания Artificial Analysis представила пятую версию Intelligence Index. В систему оценки вошли новые испытания на программирование и научные задачи, а доля проверок с закрытыми наборами данных достигла 60%. Это помогает точнее сравнивать способности моделей, особенно при выполнении многоэтапной работы. Но сам индекс не измеряет расходы клиентов на видеокарты и не прогнозирует выручку криптовалютных сетей.
Чем чаще программы самостоятельно пишут код, проверяют гипотезы и обращаются к другим сервисам, тем заметнее становится вопрос стоимости обработки запросов. Часть нагрузки приходится на дорогостоящее обучение больших моделей, другая — на постоянную работу уже обученных систем. Для второй категории особенно важны цена обработки одного запроса, задержка ответа и возможность быстро получить нужные вычислительные мощности.
Возможным поставщикам предстоит конкурировать не только друг с другом. У централизованных облачных платформ уже есть крупные заказчики, техническая поддержка и предсказуемые условия обслуживания. Распределённой сети недостаточно собрать свободные видеокарты по всему миру: ей нужно обеспечить устойчивую связь, безопасность данных и результат, за который готовы регулярно платить.
На этом фоне переход биткоин-майнеров к контрактам на ИИ-инфраструктуру показывает, насколько серьёзной стала конкуренция за электричество, серверные площадки и оборудование. Но владелец вычислительного центра получает выручку по контракту, тогда как покупатель криптотокена рассчитывает на другую экономическую связь. Иногда она прямая, иногда весьма слабая.
Bittensor устроен не как единая нейросеть. Внутри сети работают специализированные подсети, где участники предлагают цифровые услуги, а проверяющие оценивают качество результатов по правилам конкретной подсети. Это могут быть задачи машинного обучения, обработки данных и другие вычислительные сервисы. Такой подход позволяет независимым командам конкурировать за вознаграждение без единого владельца всей системы.
TAO играет роль основного актива этой экономики, но после запуска динамической модели вознаграждений значение приобрели и отдельные токены подсетей, которые называют alpha. Их рыночная оценка влияет на распределение новых TAO между подсетями. Участники получают выплаты по механизму Yuma Consensus, а сама сеть использует рыночные сигналы, чтобы перераспределять стимулы.
Здесь есть существенная разница между двумя видами спроса. Инвесторы могут приобретать TAO и токены подсетей, рассчитывая на повышение их стоимости или доход от участия. А независимый клиент может покупать полезный результат работы подсети. Первый поток способен поддерживать рыночную цену даже при небольшом втором потоке. Поэтому высокие вознаграждения ещё не подтверждают, что у сервиса сложился устойчивый рынок платных заказов.
После первого сокращения эмиссии в декабре 2025 года базовый выпуск TAO составляет 0,5 монеты за блок, примерно 3600 TAO в сутки при двенадцатисекундном блоке. Предельное предложение TAO установлено на уровне 21 млн. Сокращение нового предложения влияет на баланс рынка, но ничего не говорит о том, сколько предприятия готовы платить за созданные внутри сети услуги.
Для оценки Bittensor полезнее сопоставлять качество конкретных подсетей, число сторонних клиентов и получаемые платежи с объёмом вознаграждений. Если стимулы растут быстрее внешнего спроса, система может оставаться активной за счёт участников, заинтересованных прежде всего в собственных токенах. Появление регулярных коммерческих заказчиков изменило бы эту картину заметнее, чем очередное увеличение числа подсетей.
У Render Network и Akash Network более осязаемый продукт. Оба проекта помогают клиентам использовать вычислительные ресурсы независимых поставщиков, но работают с разными задачами и моделями расчётов. Render начинал с графического рендеринга и расширяет применение мощностей для отдельных ИИ-задач. Akash предоставляет инфраструктуру для развёртывания приложений и аренды серверных ресурсов, включая графические процессоры.
Экономика Render строится вокруг механизма сжигания и выпуска токенов, известного как Burn-Mint Equilibrium. Клиенту рассчитывают стоимость обработки работы, связанный с заказом объём RENDER выводится из обращения, а операторы оборудования получают вознаграждение по правилам протокола. Официальная документация Render Network описывает связь между оплатой заданий, сжиганием токенов и их новым выпуском.
Это не означает, что каждый новый заказ автоматически сокращает совокупное предложение RENDER. Для результата важен баланс сожжённых токенов и вознаграждений, поступающих операторам. Кроме того, графические задачи пока нельзя механически записывать в спрос на искусственный интеллект: для оценки именно ИИ-направления требуется выделять соответствующие виды нагрузки.
Akash привлекает клиентов другим способом. Заказчик получает доступ к вычислительной среде, а независимые поставщики конкурируют ценой и доступностью оборудования. По данным панели сети на 11 ноября 2026 года, в аренду были переданы 231 из 401 зарегистрированного GPU, а совокупные платежи за вычисления с начала работы сети составляли около $6,60 млн. Показатели меняются по мере подключения оборудования и заключения договоров. Они отражают реальные операции площадки, но не прибыль держателей AKT.
После мартовского обновления 2026 года расчёты Akash используют ещё один инструмент — ACT, непередаваемый вычислительный кредит с привязкой к долларовой стоимости. Клиентам проще ориентироваться в расходах на серверы, если цена услуги не скачет вслед за рыночной котировкой AKT. При этом модель предусматривает обмен между AKT и ACT по установленным правилам.
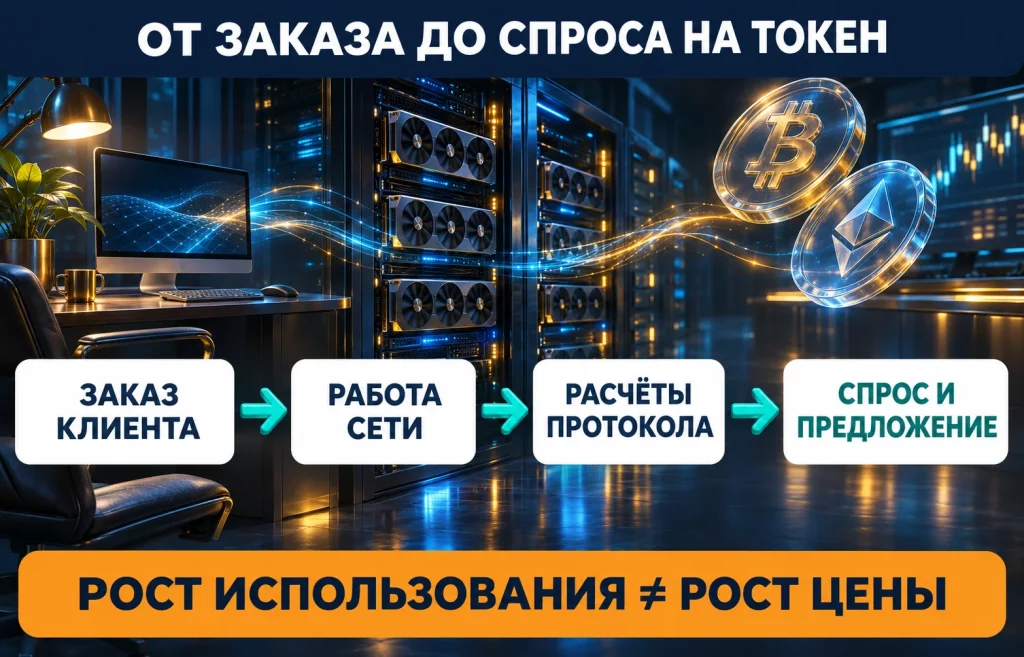
Денежный поток в такой схеме можно показать последовательно:
Механизм связывает использование сети с нативным активом, но конечный эффект для предложения зависит от цен и объёма последующего выпуска. Отдельная переменная появилась в конце октября, когда команда Akash предложила перенос протокола на Solana. Предложение №346 было одобрено, а обновление сети 6 ноября подготовило техническую основу для перехода. Дата окончательного переноса рынка вычислений ещё зависит от аудитов и следующих решений участников сети.
Поэтому сравнивать RENDER и AKT только по числу видеокарт бессмысленно. Сеть с дорогими ускорителями, простаивающими большую часть времени, может уступать площадке с меньшей установленной мощностью, но постоянными оплачиваемыми заказами. И пользователям, и поставщикам важны загруженность, стоимость обслуживания и надёжность, а не один привлекательный показатель на главной странице.
В двух других проектах предмет продажи меняется. Вместо аренды оборудования на первый план выходят автономные программы, способные самостоятельно выполнять поручения, выбирать инструменты и взаимодействовать с другими сервисами. Такие ИИ-агенты могут готовить отчёты, обрабатывать запросы или участвовать в автоматизированных деловых операциях. Вопрос состоит в том, смогут ли они делать это регулярно и с экономией по сравнению с обычным программным обеспечением.
Artificial Superintelligence Alliance объединяет направления Fetch.ai, SingularityNET и CUDOS. Состав альянса изменился: Ocean Protocol Foundation официально объявила о выходе 9 октября 2025 года. Поэтому включать Ocean в число нынешних участников объединения неверно. Токен FET остаётся общим элементом экономической модели альянса, но фактическое распространение ИИ-агентов ещё нужно соотносить с операциями, где этот актив необходим.
Количество транзакций в блокчейне само по себе не отвечает на вопрос о выручке. Передачи активов, служебные операции и перемещения между собственными кошельками могут увеличивать активность без появления новых покупателей ИИ-услуг. Более сильным доказательством стали бы повторные платежи за работающие продукты и понятная связь таких операций с использованием FET.
Virtuals Protocol делает ставку на экономику, в которой агенты могут получать задания от людей и друг от друга. Его Agent Commerce Protocol предназначен для поиска исполнителей, согласования работы и расчётов. VIRTUAL используется как базовый актив ликвидности и элемент транзакционной инфраструктуры экосистемы; отдельные агенты могут иметь собственные токены.
Здесь возникает соблазн принять запуск каждого нового агента за новый источник дохода. Однако созданный агент ещё должен найти заказчиков. Оборот вокруг запуска его токена способен выглядеть впечатляюще, даже если за саму интеллектуальную работу никто почти не платит. При оценке Virtuals поэтому важны не только число запущенных проектов и капитализация связанных активов, но и стоимость выполненных заданий, повторные клиенты и доля операций, действительно требующих VIRTUAL.
История роста AI-токенов на фоне слабого Bitcoin хорошо показывает, насколько быстро биржевой интерес может обогнать коммерческую проверку новых технологий. Для FET и VIRTUAL подобный разрыв особенно чувствителен: цифрового агента запустить сравнительно просто, а превратить его в востребованного исполнителя значительно сложнее.
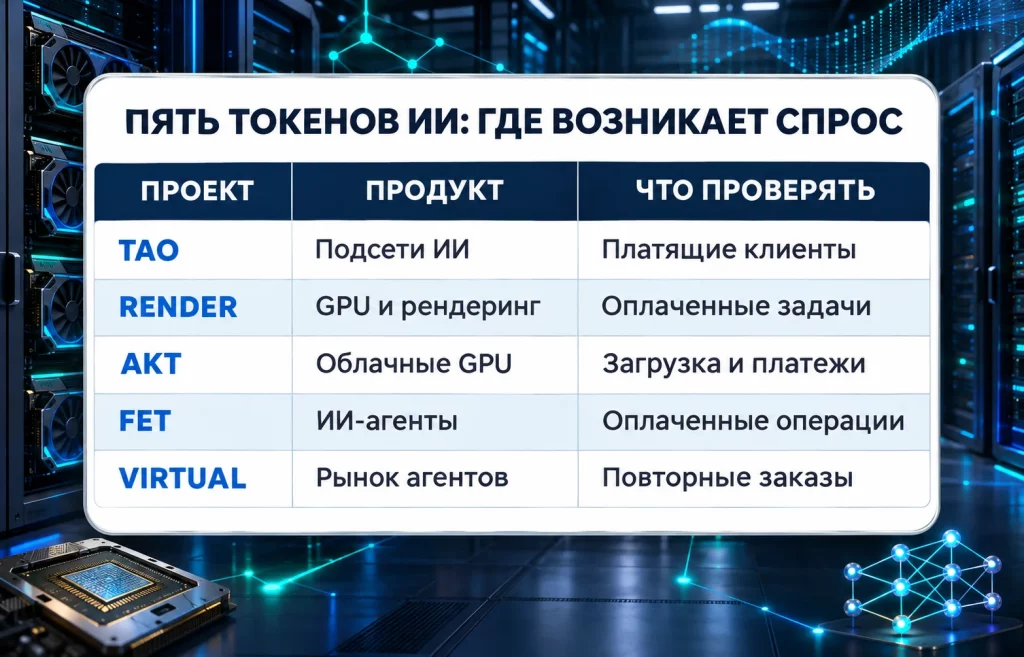
У пятёрки проектов нет единого показателя, по которому можно определить лучшую инвестицию. Bittensor распределяет стимулы между производителями цифровых услуг, Render и Akash продают доступ к вычислительным ресурсам, а альянс ASI и Virtuals развивают инфраструктуру для агентов. Для инвестора эти модели создают разные источники спроса и разные точки риска.
Практические сигналы стоит разделять по тому, что именно они подтверждают:
Уже сейчас видны разные условия развития. Если независимые вычислительные площадки смогут поддерживать конкурентную цену и стабильную работу, спрос на инфраструктуру RENDER и AKT получит более прочную опору. Если предприятия начнут оплачивать работу специализированных моделей и агентов, дополнительные возможности откроются перед Bittensor, FET и VIRTUAL. Но и при этом рост доходов сети придётся отдельно сопоставлять с выпуском токенов и механизмами распределения стоимости.
Обратный исход тоже вполне реален. Крупные облачные компании могут сохранить преимущество за счёт масштаба, а пользователи ИИ-агентов могут предпочесть обычные подписки и расчёты без криптовалюты. Тогда даже популярный продукт не обязательно принесёт выгоду держателям связанного с ним токена.
Опыт широкого индекса двухсот крупнейших криптовалют напоминает о роли нового предложения монет и постоянного притока капитала. Технологическая активность и биржевая доходность не обязаны двигаться вместе. Токены ИИ получат более убедительную инвестиционную историю, когда работающие сервисы покажут устойчивые платежи, а правила протоколов позволят увидеть, как эти платежи влияют на спрос и предложение активов.
Больше новостей здесь.
Полезное
Экспорт стали из России: Балтика...
Компания Anthropic перед Nasdaq: за что...
Проценты на цифровой рубль: ЦБ допускает...
Цены на газ в Европе упали к €82 после...
Курс USD/JPY у 158: у иены появился...
Новый Конгресс США готовит проверки...
Дайджест криптоновостей за 09.11.2026:...
Завод Honda за $3 млрд: ставка на гибриды...
STOXX 600 растёт: Banco BPM взлетел на 10%
Выборы в Израиле: Нетаньяху теряет власть?
Другие новости
Срочный рынок
Экспорт стали из России: Балтика вытесняет Чёрное море
Фондовый рынок
Компания Anthropic перед Nasdaq: за что $1,4 трлн?
Финансовый рынок
Ставка ЕЦБ выросла до 2,5%: впереди новые повышения
Фондовый рынок
DeepSeek V4.1 Flash меняет AI-гонку: чипмейкеры в шоке
Срочный рынок
Цена нефти Brent превысила $107 из-за атак хуситов
Крипто рынок
Bitcoin (BTC), Ethereum (ETH) и XRP у опасной черты
Срочный рынок
Цена на алюминий взлетела на фоне угрозы дефицита
Финансовый рынок
USD/CNY: юань может ускорить рост в сентябре
Фондовый рынок
NVIDIA и Wall Street: $500 млрд для финансирования AI
Фондовый рынок
SK Hynix на Nasdaq: рекордные $26,5 млрд и +13%