Поиск
Финансовый рынок


Дайджест Forex-рынка за 11.11.2026 охватывает пять событий с 5 по 11 ноября, после которых доллар укрепился против ряда основных валют. Сначала американскую валюту поддержали сильные показатели занятости, затем неожиданно высокая инфляция и заявления представителей ФРС. Индекс доллара 10 ноября прибавил около 0,57% до 102,26 пункта, а на утренних торгах 11 ноября удерживался выше 102,30. Для фунта, канадского доллара и иены эта волна оказалась особенно чувствительной, хотя причины их слабости различались.
5 ноября Банк Англии увеличил базовую процентную ставку на четверть процентного пункта, до 4,00%. Решение приняли восемь членов Комитета по денежно-кредитной политике. Девятый участник, Кэтрин Манн, выступила за более резкий шаг до 4,25%. Раскол касался скорости ужесточения, а не необходимости сдерживать рост цен.
Регулятор вынужден реагировать на дорогие энергоносители. В сентябре годовая инфляция Великобритании достигла 3,5%, а в обновлённом прогнозе Банк Англии допускает её ускорение примерно до 5% к середине 2027 года. Рост расходов на топливо и электроэнергию уже заметен в платежах домохозяйств. Следующий риск связан с тем, что компании начнут перекладывать издержки в стоимость других товаров, а работники потребуют компенсации подорожания жизни.
У фунта, казалось бы, появился сильный аргумент. Более высокая доходность вложений в британской валюте способна привлечь капитал. Однако повышение ставки не привело к устойчивому укреплению GBP/USD. По дневным котировкам пара завершила 5 ноября около 1,3450, а 10 ноября уже находилась около 1,3344. Эти значения относятся к разным торговым дням и не являются измерением мгновенной реакции на решение банка.
Британская ставка важна лишь в сравнении с доходностью активов в других валютах. После выхода американской статистики инвесторы стали активнее учитывать возможность дальнейшего ужесточения ФРС, поэтому процентное преимущество фунта выглядело менее убедительным. Вдобавок дорогая энергия одновременно повышает инфляцию в Британии и сокращает покупательную способность населения. Центробанк может поднять ставку, но не устранит этим внешние затраты на импортное топливо.
В ноябрьском решении содержатся три принципиальных сигнала для британской валюты:
Это оставляет GBP/USD между двумя противоречивыми силами. Жёсткая политика поддерживает привлекательность фунта по процентным ставкам, но высокая стоимость жизни угрожает британскому росту. Если энергетический шок ослабнет, инфляционные ожидания могут снизиться быстрее, чем предполагает текущий прогноз.
6 ноября американский отчёт о занятости оказался намного сильнее рыночного прогноза. За октябрь работодатели вне сельского хозяйства создали 165 тыс. рабочих мест при ожиданиях около 65 тыс. Одновременно безработица снизилась с 4,2% до 4,1%. ФРС получила свидетельство того, что высокая стоимость кредита пока не привела к резкому ослаблению рынка труда. В отчёте были и другие важные детали.
Сильный найм означает, что у многих американских потребителей сохраняется источник дохода. Бизнесу при этом труднее рассчитывать на быстрое ослабление спроса, которое само по себе уменьшило бы давление на цены. Это не доказывает, что инфляция обязательно ускорится. Но в сочетании с уже повышенным ростом цен статистика делает немедленное смягчение денежной политики менее вероятным.
Рыночная реакция 6 ноября была резкой. В одном из внутридневных американских срезов индекс DXY прибавлял 0,77% и достигал 102,26 пункта. EUR/USD снижалась примерно на 0,67% до 1,11437. Эти значения относятся к сообщению торгового дня 6 ноября. Их нельзя трактовать как закрытие недели или переносить на утро 11 ноября.
Усиление доллара происходит через рынок долговых бумаг. Когда инвесторы ожидают повышения ставки ФРС, они требуют большей доходности от краткосрочных американских облигаций. Для международного капитала вложения в долларовые инструменты становятся привлекательнее, хотя итоговая выгода зависит от валютного риска и стоимости хеджирования.
Американский регулятор сохранил ставку в диапазоне 3,75–4,00% на заседании 28 октября. Тогда двое участников уже выступали за повышение, и октябрьская пауза ФРС не сняла вопрос о декабрьском решении. Отчёт о занятости укрепил позиции сторонников более жёсткой политики. Слабый следующий отчёт, напротив, способен изменить оценку того, насколько экономика выдерживает дорогие деньги.
В тот же день, 6 ноября, канадские данные показали почти противоположную картину. Занятость сократилась на 4,7 тыс. человек, а уровень безработицы вырос на 0,2 процентного пункта до 6,7%. Само изменение количества работающих невелико для экономики с занятостью около 21,1 млн человек. Гораздо важнее, где именно исчезли рабочие места.
Частные работодатели сократили число сотрудников на 53 тыс., тогда как в государственном секторе прибавилось около 50 тыс. рабочих мест. Суммарная динамика поэтому выглядела почти нулевой, хотя положение частного бизнеса ухудшилось. Для Банка Канады это существенный сигнал о спросе, будущих зарплатах и способности экономики переносить высокие расходы на финансирование.
Канадский доллар реагирует сразу на два набора ожиданий. С одной стороны, слабая внутренняя статистика уменьшает основания для ужесточения политики канадского центробанка. С другой, сильная американская занятость повышает привлекательность долларовых активов. Разрыв в перспективах двух экономик может поддерживать рост USD/CAD даже без чрезвычайного события на нефтяном рынке.
К 10 ноября USD/CAD торговалась примерно у 1,4189 в позднем американском рыночном срезе. Рост этой пары означает ослабление канадской валюты, поскольку за один доллар США требуется больше канадских долларов. Но уровень 10 ноября сформировался уже после американской инфляционной публикации. Приписывать всю его величину только канадскому отчёту 6 ноября было бы неверно.
Канада также остаётся крупным экспортёром нефти, поэтому изменения сырьевых цен могут сглаживать или усиливать влияние процентных ставок на CAD. Высокая цена нефти не гарантирует его рост, если одновременно дорожает доллар США и ухудшается отношение инвесторов к риску. В октябрьской расстановке сил на валютном рынке отдельные валюты получали поддержку по внутренним причинам. Канадский эпизод 6 ноября, напротив, обнажил одновременное расхождение статистики двух соседних стран.
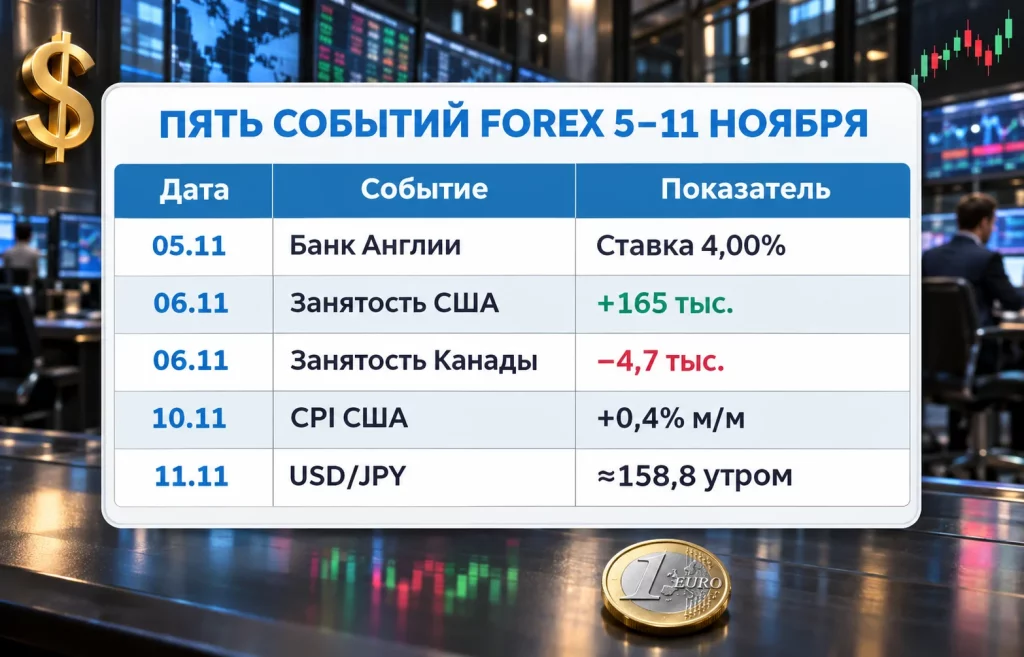
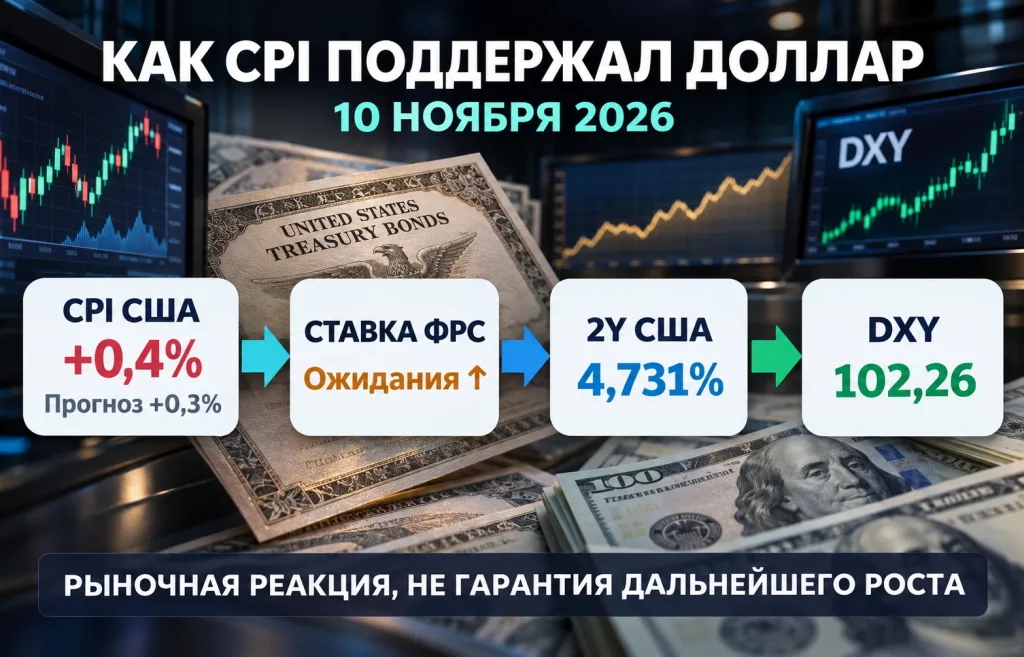
10 ноября Бюро статистики труда США сообщило о повышении потребительских цен на 0,4% за октябрь при прогнозе 0,3%. В сентябре месячный прирост составлял 0,6%. Замедление относительно сентября не успокоило инвесторов, поскольку результат вновь превысил ожидания. Базовый индекс без продовольствия и энергии вырос на 0,3% против прогноза 0,2%.
Статистика показала, что подорожание затронуло разные категории расходов:
Эти компоненты неодинаково влияют на решение ФРС. Нефтяной шок может ослабнуть, если улучшится ситуация с поставками. Но устойчивое подорожание услуг и жилья труднее остановить без замедления внутреннего спроса. Базовая инфляция поэтому стала особенно важным ориентиром для декабрьского заседания.
В октябрьском выпуске не было привычного годового сравнения для многих рядов CPI. Американская статистическая служба не смогла рассчитать его из-за отсутствия данных за октябрь 2025 года во время прошлогодней приостановки работы правительства. Представлять месячный рост 0,4% как годовую инфляцию нельзя. Последний опубликованный до этого годовой показатель общего CPI за сентябрь составлял 3,7%.
Ещё до выхода отчёта член Совета управляющих ФРС Кристофер Уоллер допускал повышение ставки на 0,25 процентного пункта в декабре. Он также говорил о необходимости рассмотреть шаг на 0,50 пункта, если базовая месячная инфляция останется около 0,3% или выше. Именно такое значение и показал октябрь. Однако позиция одного руководителя не равна принятому решению всего комитета, и рыночная вероятность более крупного шага меняется от сессии к сессии.
Рынок облигаций отреагировал быстрее многих экономических прогнозов. Доходность двухлетних казначейских бумаг США 10 ноября поднималась на 18,44 базисного пункта до 4,731%, а десятилетних на 12,55 пункта до 4,988%. Индекс доллара прибавлял около 0,57% и достигал 102,26 пункта. На следующий день он удерживался выше 102,30, но это уже отдельный утренний срез.
Такая цепочка работает, пока инвесторы видят в высоких ставках преимущество, а не угрозу устойчивости экономики. Если дальнейшее ужесточение усилит риск рецессии или ускорит распродажу американских активов, реакция валют может оказаться другой. Именно поэтому официальный октябрьский отчёт CPI важнее простой формулы «инфляция выросла, доллар дорожает».
К утру 11 ноября пара USD/JPY находилась неподалёку от 158,8 иены за доллар и оставалась ниже уровня 159. Это ещё не достижение психологически заметной отметки 160. Но приближение к ней повышало осторожность участников торгов, поскольку в прошлом японские власти резко реагировали на чрезмерную волатильность национальной валюты.
Наиболее прямой источник давления на иену связан с разницей процентных ставок. Целевой диапазон ФРС составляет 3,75–4,00%, тогда как краткосрочный ориентир Банка Японии находится около 1,25%. Разница в 2,5–2,75 процентного пункта может побуждать часть инвесторов занимать в иенах и приобретать более доходные долларовые инструменты. Однако такая стратегия несёт валютный риск, который способен быстро уничтожить накопленный процентный доход.
После выхода CPI 10 ноября USD/JPY поднималась примерно к 158,8. Рынок оценивал не только сам показатель инфляции, но и вероятность более высокой ставки США в будущем. При этом курс не обязан расти пропорционально американским доходностям. По утреннему анализу 11 ноября отметка около 159,02 оставалась ближайшим техническим ориентиром, а возможность вмешательства японских властей сдерживала желание открывать слишком крупные позиции против иены.
У Японии есть и внутренние источники поддержки. Расширение спроса на оборудование и материалы для производства полупроводников способно улучшить перспективы промышленности и создать дополнительные основания для нормализации политики Банка Японии. Однако рост заказов японских производителей чипового оборудования не превращается автоматически в укрепление иены. Для валюты существенно, приведёт ли промышленная активность к устойчивому росту доходов, зарплат и внутреннего спроса.
На ближайшие сессии действуют три разных сценария:
Второй и третий сценарии особенно опасны для сделок с заёмной иеной. Закрывая такие позиции, инвесторы вынуждены покупать ранее проданную японскую валюту, и обычная коррекция может ускориться. Само пересечение круглой отметки не доказывает, что интервенция обязательно состоится.
Дайджест Forex-рынка за 11.11.2026 завершает неделя, на которой американские показатели занятости и цен оказались сильнее прогнозов, а центробанки других стран столкнулись с разными ограничениями. Ближайшая проверка долларового преимущества связана с новыми данными США и декабрьским заседанием ФРС 8–9 декабря. Пока ожидания дальнейшего ужесточения удерживают доходности американских бумаг высокими, доллар получает поддержку. Но для иены даже краткое изменение этих ожиданий способно быть важнее очередной попытки USD/JPY приблизиться к 160.
Больше новостей здесь.
Полезное
Заявления Трампа: биткоин, акции и нефть...
Экспорт нефти из России: спад на 36,6%...
Дженсен Хуанг под угрозой: акции NVIDIA...
Госдолг еврозоны €14,4 трлн: социалка...
Токены ИИ: пять проектов и главный риск...
Экспорт стали из России: Балтика...
Компания Anthropic перед Nasdaq: за что...
Проценты на цифровой рубль: ЦБ допускает...
Цены на газ в Европе упали к €82 после...
Курс USD/JPY у 158: у иены появился...
Другие новости
Срочный рынок
Экспорт стали из России: Балтика вытесняет Чёрное море
Фондовый рынок
Компания Anthropic перед Nasdaq: за что $1,4 трлн?
Финансовый рынок
Ставка ЕЦБ выросла до 2,5%: впереди новые повышения
Фондовый рынок
DeepSeek V4.1 Flash меняет AI-гонку: чипмейкеры в шоке
Срочный рынок
Цена нефти Brent превысила $107 из-за атак хуситов
Крипто рынок
Bitcoin (BTC), Ethereum (ETH) и XRP у опасной черты
Срочный рынок
Цена на алюминий взлетела на фоне угрозы дефицита
Финансовый рынок
USD/CNY: юань может ускорить рост в сентябре
Фондовый рынок
NVIDIA и Wall Street: $500 млрд для финансирования AI