Поиск
Финансовый рынок


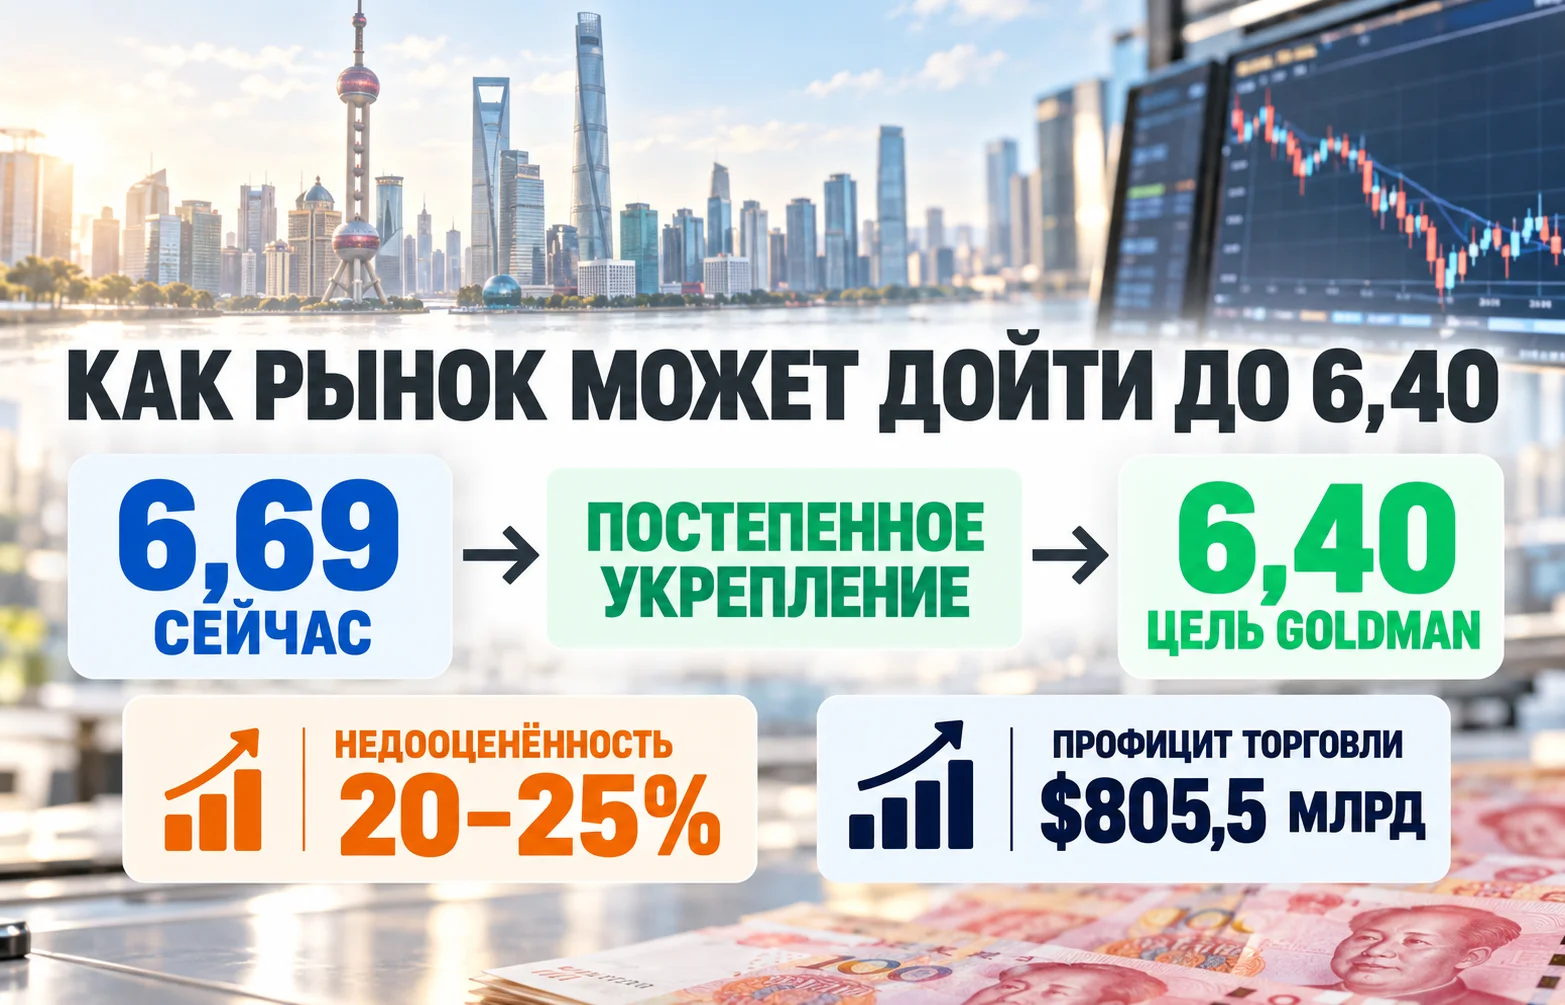
Юань к доллару может продолжить укрепление даже после выхода китайской валюты к многолетним максимумам. В Goldman Sachs считают, что рынок всё ещё недооценивает потенциал CNY: банк прогнозирует снижение USD/CNY примерно с 6,69 до 6,40 в течение ближайших 12 месяцев и оценивает недооценённость юаня в 20–25%. Главный аргумент — не краткосрочный импульс на валютном рынке, а масштаб внешнего профицита Китая и постепенное изменение отношения Пекина к более сильной национальной валюте. Для инвесторов вопрос теперь состоит не столько в том, способен ли юань расти, сколько в том, насколько долго власти готовы допускать это движение.
Прогноз Goldman Sachs заметно сильнее текущего рыночного уровня. На момент оценки банка доллар стоил около 6,69 юаня, тогда как целевой ориентир 6,40 предполагает дальнейшее укрепление китайской валюты примерно на 4% против доллара. Для пары USD/CNY это означает снижение котировки: чем меньше юаней требуется за один доллар, тем сильнее CNY.
Камакшья Триведи, возглавляющий в Goldman Sachs глобальные исследования валют, ставок и рынков развивающихся стран, считает более сильный юань одним из наиболее недооценённых сценариев на мировом валютном рынке. По его оценке, расчётная недооценённость CNY в 20–25% выглядит даже консервативно, если учитывать состояние текущего счёта и общий внешний баланс Китая.
Такой тезис особенно заметен на фоне уже прошедшего движения. Китайская валюта поднялась к четырёхлетнему максимуму против доллара, а по отношению к евро прибавила более 8% с начала года. При этом волатильность китайского юаня остаётся необычно низкой: укрепление происходит гораздо плавнее, чем можно было бы ожидать от валюты, которая за несколько месяцев заметно изменила относительную стоимость.
Для корректной интерпретации прогноза важно разделять оншорный CNY и офшорный CNH. Первый торгуется внутри материкового Китая и сильнее зависит от параметров, которые задаёт Народный банк Китая; второй обращается главным образом за пределами материкового рынка и быстрее отражает изменение ожиданий международных инвесторов. Обычно котировки движутся близко друг к другу, но в периоды стресса разрыв между ними может расширяться. Поэтому снижение и USD/CNY, и USD/CNH при спокойной волатильности было бы более убедительным подтверждением устойчивого тренда, чем кратковременное движение только одного сегмента.
Ещё один важный момент — сама оценка «недооценённости» не является обещанием, что курс должен полностью закрыть разрыв в 20–25%. Модели справедливой стоимости учитывают торговые потоки, текущий счёт, относительные цены, доходности и другие макроэкономические параметры, но рыночный курс может годами отклоняться от расчётного уровня. Поэтому цель 6,40 выглядит существенно осторожнее, чем буквальное устранение всей оценки недооценённости. В этом смысле Goldman предполагает не мгновенное возвращение к теоретической справедливой цене, а постепенное сокращение дисбаланса.
Триведи подчёркивает именно это расхождение между фактическим движением и ожиданиями рынка. По его словам, прогнозы аналитиков и форвардные котировки не успевали полностью учесть потенциал CNY даже после того, как Goldman несколько раз пересматривал свои оценки в сторону более сильного юаня.
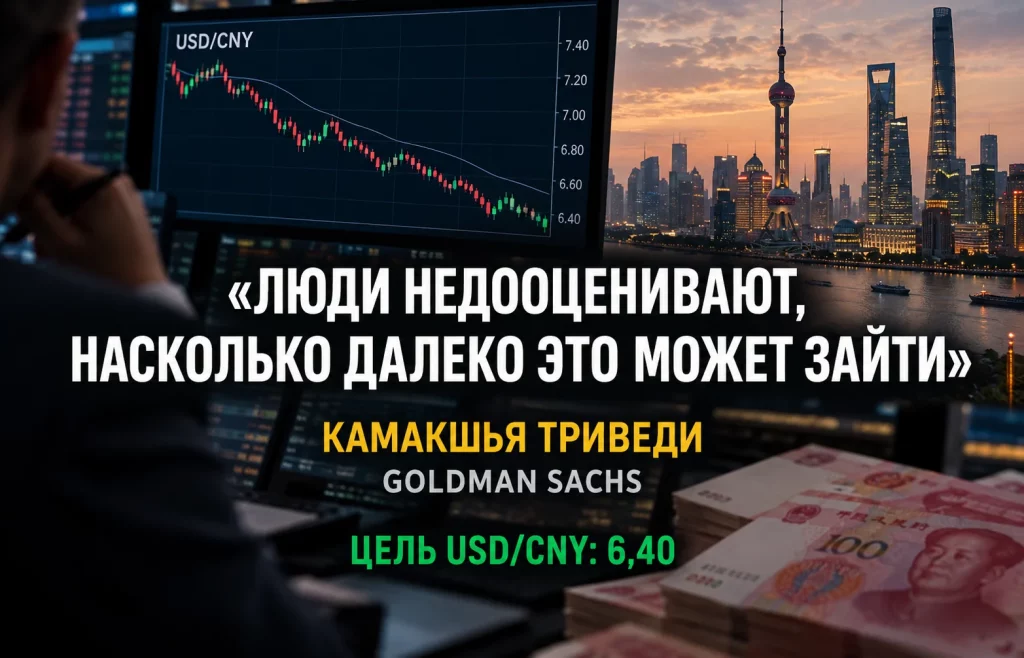
Иными словами, Goldman не ставит на резкую ревальвацию. Сценарий банка строится на постепенном, но устойчивом движении, при котором власти не пытаются ускорить рост курса, но и не возвращают юань к прежней слабости.
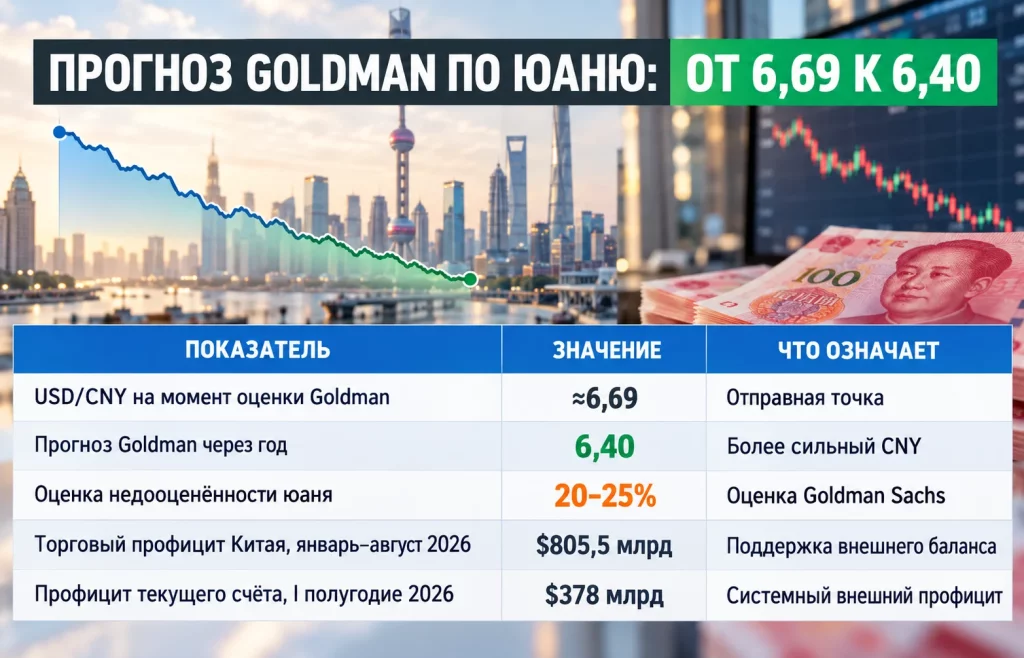
Главный фундаментальный аргумент Goldman — масштаб внешнеторгового профицита Китая. За январь–август 2026 года экспорт страны вырос до 20,17 трлн юаней, а импорт — до 14,61 трлн юаней. В долларовом выражении накопленный торговый профицит достиг примерно $805,5 млрд. При таких объёмах поступления валютной выручки вопрос справедливой стоимости CNY становится всё труднее отделять от структуры внешней торговли.
Ещё показательнее данные платёжного баланса. Согласно официальной статистике Государственного управления валютного контроля Китая, профицит текущего счёта в первом полугодии 2026 года составил $378 млрд. Это означает, что положительное сальдо формируется не только отдельными месячными всплесками экспорта, а остаётся системной характеристикой внешнего сектора.
Для валюты такая конфигурация обычно создаёт поддержку: экспортёры получают значительные валютные доходы, экономика генерирует внешний профицит, а потребность постоянно ослаблять обменный курс ради сохранения конкурентоспособности становится менее очевидной. Именно поэтому Goldman связывает будущий потенциал юаня не с краткосрочной спекуляцией, а с фундаментальным разрывом между внешней позицией Китая и текущей ценой валюты.
При этом сам Пекин отвергает тезис о сознательном удержании CNY на заниженном уровне. 8 октября Народный банк Китая заявил, что стране не нужно и она не намерена ослаблять юань ради торгового преимущества. Регулятор также подчеркнул, что не устанавливает долгосрочную целевую отметку курса и оставляет рынку значимую роль в его формировании.
Сильный внешний баланс при этом не означает, что вся экспортная выручка автоматически конвертируется в юани и толкает курс вверх. Китайские компании могут оставлять часть средств в иностранной валюте, использовать её для расчётов, погашения долгов или зарубежных инвестиций. Кроме того, движение капитала способно частично компенсировать торговые потоки. Но чем дольше сохраняется крупный профицит при отсутствии масштабного оттока капитала, тем сильнее фундаментальное давление в пользу более крепкой национальной валюты.
Здесь и возникает основной спор вокруг прогноза Goldman. Скептики могут считать, что власти и дальше будут ограничивать укрепление ради промышленности и занятости. В Goldman, напротив, исходят из того, что сам набор приоритетов постепенно меняется: стабильность торговых отношений, снижение внешнеполитического давления и развитие международного использования юаня получают больший вес. Именно этот сдвиг, а не только математическая оценка справедливого курса, делает прогноз банка рыночным тезисом.
Это важное уточнение. Цель 6,40 — прогноз Goldman Sachs, а не ориентир Народного банка Китая. Любое движение к этому уровню будет происходить внутри управляемого валютного режима, где темп зачастую не менее важен, чем само направление.
Раньше сильный юань часто рассматривался прежде всего как угроза экспортной конкурентоспособности. В 2026 году эта логика становится менее однозначной. Китайская экспортная модель всё больше опирается на технологичную продукцию, оборудование, электронику и более сложные промышленные цепочки, где цена валюты остаётся важной, но уже не является единственным источником преимущества.
Дополнительный фактор — торговые отношения с Европой. Слишком слабый CNY усиливает обвинения в том, что китайские производители получают валютное преимущество на фоне огромного торгового профицита. Постепенное укрепление способно частично снизить политическое давление, не создавая для китайского экспорта шока, который возник бы при резкой переоценке курса.
На этом фоне курс китайского юаня уже демонстрировал устойчивость даже при усилении санкционной риторики США. Это не означает, что геополитические риски исчезли, но показывает изменение поведения валюты: внешние угрозы всё чаще вызывают краткосрочную реакцию, не обязательно ломая среднесрочную тенденцию.
Сильнее становится и другой мотив — международная роль юаня. Пекину важно расширять использование CNY в торговле, инвестициях, заимствованиях и резервах. Для иностранного инвестора валюта, которая постепенно укрепляется и остаётся сравнительно стабильной, делает доходность китайских активов привлекательнее, чем валюта с постоянным риском девальвации.
Механизм можно свести к одной цепочке:
Именно постепенность здесь критична. Goldman не предполагает повторения резкого скачка, который заставил бы экспортёров быстро менять цены и маржу. Более реалистичный вариант — контролируемое движение, при котором власти допускают укрепление, пока оно не создаёт угрозы финансовой стабильности и занятости.
У прогноза Goldman есть несколько очевидных ограничений. Первое — сам режим курса. Юань не является полностью свободно плавающей валютой: Народный банк Китая ежедневно задаёт центральный ориентир и располагает инструментами для сглаживания чрезмерных колебаний. Поэтому даже сильный фундаментальный спрос на CNY не означает, что рынок беспрепятственно приведёт пару к любой расчётной справедливой стоимости.
Второе ограничение — доллар США. Если американская валюта снова получит мощную поддержку из-за жёсткой политики ФРС, высокой инфляции или геополитического спроса на защитные активы, снижение USD/CNY может замедлиться. Уже летом динамика USD/CNH зависела не только от решений Пекина, но и от общего направления доллара и ставок в США.
Третье — состояние внутренней экономики Китая. Слишком быстрое укрепление повышает стоимость китайских товаров для зарубежных покупателей и может давить на маржу экспортёров. Если внутренний спрос останется слабым, власти вряд ли захотят одновременно усиливать давление на промышленность через валютный канал.
Наконец, торговая политика остаётся источником двустороннего риска. Более сильный юань способен ослабить часть претензий со стороны Европы, но новые тарифы или ограничения доступа на внешние рынки могут, наоборот, повысить заинтересованность Пекина в более осторожной валютной траектории.
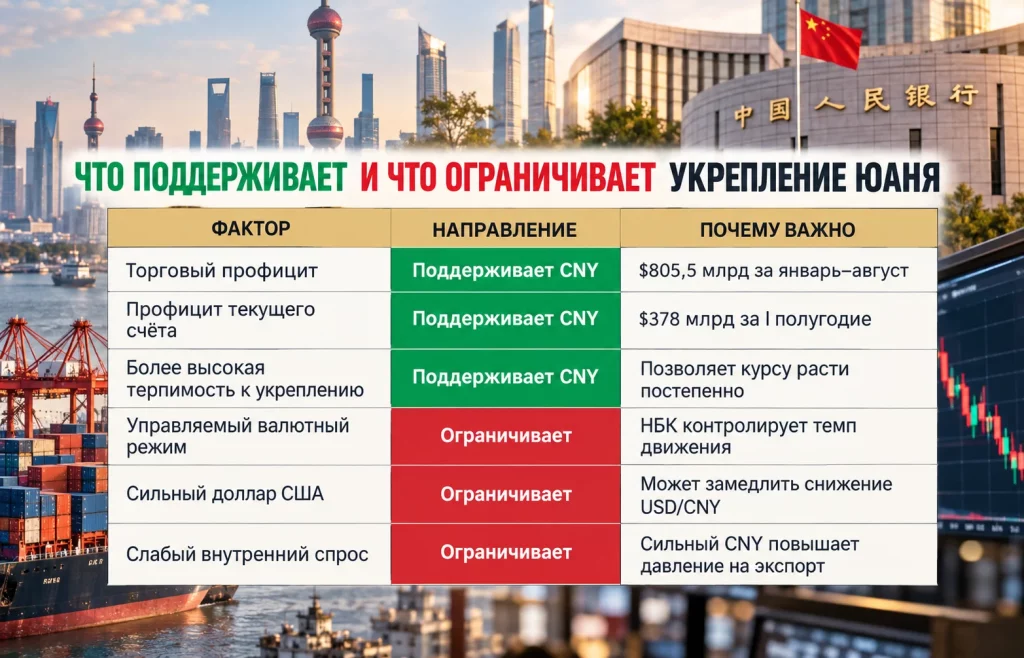
Поэтому отметка 6,40 не выглядит механическим продолжением текущего тренда. Для её достижения должны одновременно сохраняться внешний профицит, сравнительно спокойный долларовый фон и готовность китайских властей терпеть дальнейшее укрепление.
Если сценарий Goldman реализуется, последствия будут шире одной валютной пары. В первую очередь изменится расчёт доходности китайских активов для нерезидентов. Даже умеренный прирост стоимости облигаций или акций становится привлекательнее, если к нему добавляется положительный валютный эффект.
В Азии более сильный CNY способен стать ориентиром для валют экономик, тесно связанных с китайской торговлей. Речь не идёт об автоматическом синхронном росте всех азиатских валют, но устойчивый юань снижает давление на региональные центробанки, которым иначе приходится учитывать риск ослабления собственной конкурентоспособности против Китая.
Для китайских импортёров укрепление снижает стоимость сырья, оборудования и других товаров, номинированных в долларах. Для экспортёров эффект обратный: при прочих равных каждый доллар внешней выручки конвертируется в меньшее количество юаней. Поэтому выигрыш распределяется неравномерно и особенно зависит от отрасли, валюты контрактов и способности компаний повышать цены.
На глобальном уровне важнее другое. Если CNY действительно начнёт сочетать сравнительно низкую волатильность с устойчивым ростом, это укрепит аргумент Пекина в пользу большей международной роли национальной валюты. Такая комбинация важна не только для торговых расчётов, но и для долгового рынка, трансграничного кредитования и резервов.
Прогноз Goldman Sachs в этом смысле выходит за рамки обычной ставки на валютный курс. Банк фактически предполагает, что фундаментальная сила внешнего сектора Китая постепенно начнёт сильнее отражаться в цене CNY. Пока рынок закладывает более осторожный сценарий, именно это расхождение создаёт пространство для движения.
В итоге юань к доллару будет зависеть не столько от самой отметки 6,40, сколько от устойчивости условий, которые способны к ней привести. Если торговый и текущий профицит останутся высокими, доллар не перейдёт к новому затяжному укреплению, а Народный банк Китая продолжит допускать плавный рост CNY, прогноз Goldman получит фундаментальную поддержку. Если хотя бы один из этих факторов изменится, путь к 6,40 станет заметно сложнее.
Больше новостей здесь.
Полезное
Продажи биткоина усилились, но Coinbase...
Нефть Габона: новый источник баррелей для...
Пузырь ИИ на триллионы долларов: чем его...
Дайджест криптоновостей за 12.10.2026:...
Цены на уголь растут: Китай у максимума,...
Курс воны к доллару укрепился: USD/KRW...
Заводы BYD и Chery в Европе ускорят...
Российский дизель возвращается на рынок...
Акции европейских банков упали на 8% —...
Стейблкоины в Европе: ESMA ужесточила...
Другие новости
Крипто рынок
Цена PUMP: сможет ли токен Pump.fun пробить $0,003?
Срочный рынок
Запасы газа в Европе перед зимой достигли минимума
Финансовый рынок
Переработка угля в химические продукты: Baofeng пожинает плоды
Фондовый рынок
Покупка Decart: Anthropic готовит сделку на $6 млрд
Финансовый рынок
JPY снова под давлением: рынок отреагировал на GPIF
Фондовый рынок
Европейские акции ушли в минус из-за скачка нефти
Срочный рынок
Нефть Brent приблизилась к $80: что происходит на рынке