Поиск
Финансовый рынок


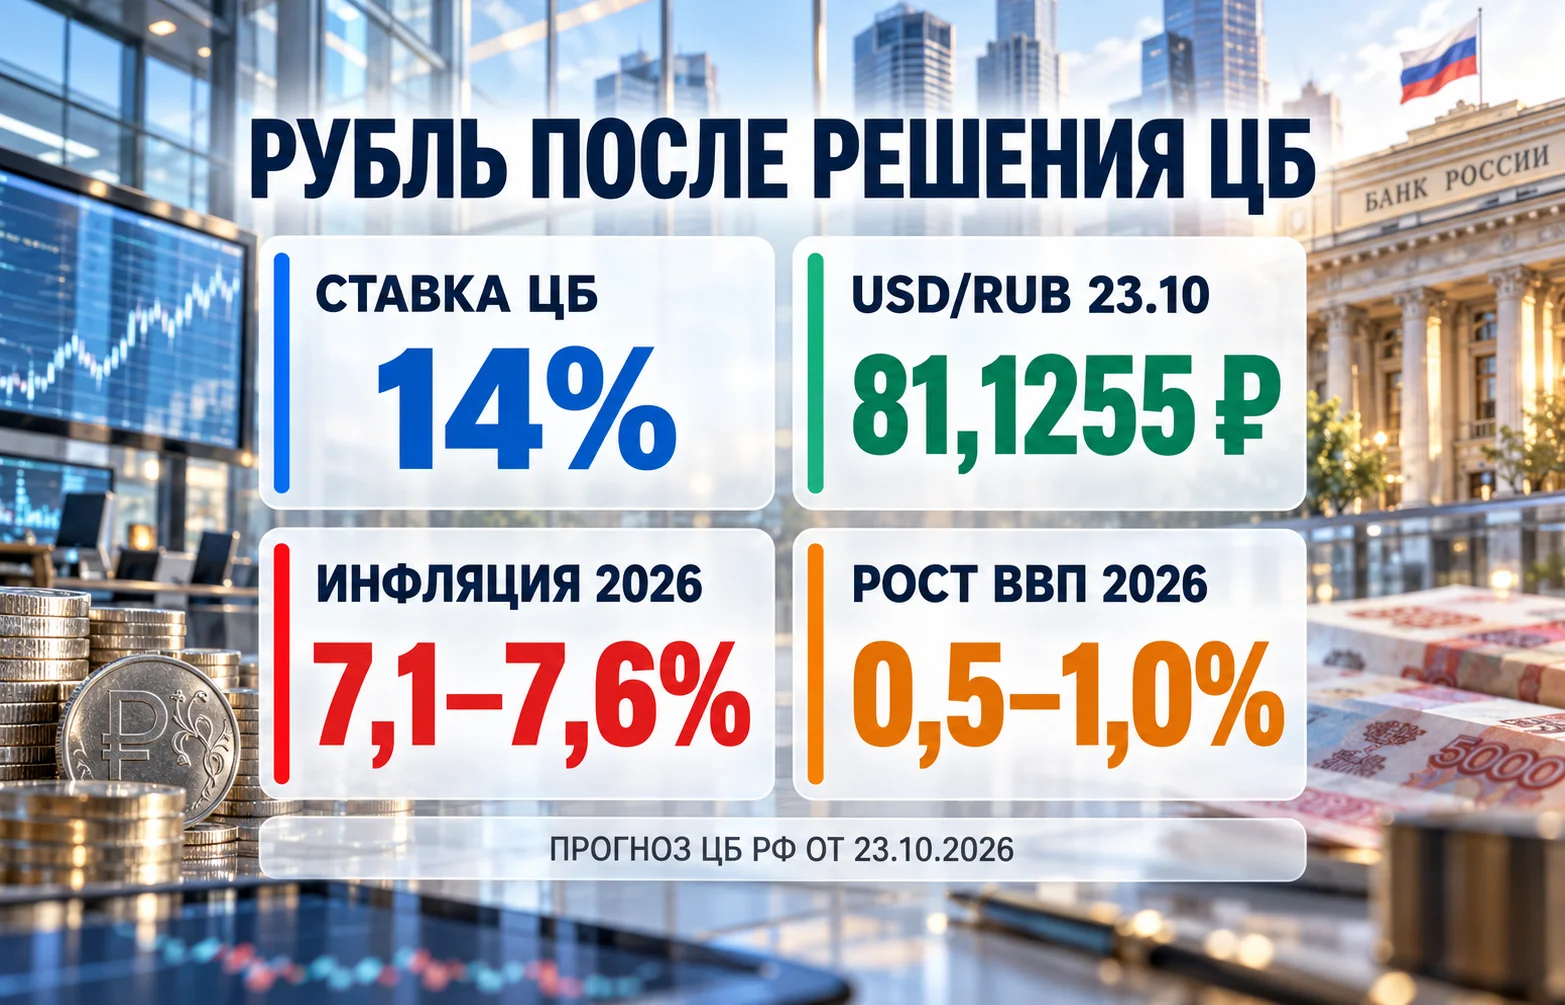
Прогноз курса рубля на ближайшие недели стал особенно важен после заседания Банка России 23 октября. Регулятор второй раз подряд сохранил ключевую ставку на уровне 14% годовых, хотя инфляционное давление остаётся высоким, а экономический рост — слабым. При этом официальный курс доллара опустился примерно к 81 рублю, несмотря на продолжающуюся войну против Украины, санкции и проблемы экспортных отраслей. Главный вопрос теперь не в том, почему ЦБ взял паузу, а в том, насколько устойчиво нынешнее укрепление российской валюты.
Решение о сохранении ставки совпало с ожиданиями многих аналитиков. Поэтому резкое изменение валютного курса только из-за самого объявления было бы маловероятным: рынок заранее учитывал такой исход. Однако сохранение высокой ставки не гарантирует дальнейшего укрепления рубля. Дорогие кредиты сдерживают экономическую активность, тогда как санкции, проблемы экспорта и продолжающаяся война против Украины создают дополнительные риски для российской валюты.
Согласно официальному решению Банка России от 23 октября, ключевая ставка осталась на отметке 14% годовых. ЦБ оценил годовую инфляцию на 19 октября в 6,8%, а прогноз на конец 2026 года повысил до 7,1–7,6%. Устойчивый рост цен, очищенный от части краткосрочных колебаний, оценивается в 5–6% в годовом выражении. Это существенно выше целевого уровня инфляции в 4%.
Официальный курс на 23 октября составил 81,1255 рубля за доллар, 91,1364 рубля за евро и 12,1460 рубля за юань. Днём ранее доллар оценивался Банком России в 81,9739 рубля. Важно учитывать: это официальные курсы, установленные регулятором на соответствующую дату, а не котировки непрерывных биржевых торгов непосредственно после пресс-релиза. Поэтому изменение между двумя официальными значениями нельзя выдавать за реакцию на заседание.
Новый среднесрочный прогноз ЦБ предусматривает увеличение ВВП России лишь на 0,5–1,0% в 2026 году и среднюю ключевую ставку 12,5–13,5% в 2027-м. В отношении оставшейся части текущего года регулятор не обещает немедленного смягчения. Таким образом, высокие проценты по рублёвым инструментам могут сохраняться дольше, чем рассчитывают предприятия, зависимые от банковских кредитов.
Ставка действительно влияет на валюту: дорогие рублёвые заимствования сдерживают часть импортного спроса, а привлекательная доходность вкладов снижает стимул переводить свободные средства в иностранную валюту. Но курс не определяется одним процентным показателем. Даже при неизменной денежно-кредитной политике он способен заметно меняться из-за торговых потоков, налогового календаря и санкционных ограничений.
В последние недели рубль получал поддержку сразу от нескольких факторов. Первый — сравнительно высокая доходность рублёвых сбережений. Второй — экспортные доходы, которые остаются существенными из-за дорогих энергоресурсов. Третий — крупные налоговые и дивидендные платежи компаний в конце октября: для расчётов в российской валюте часть экспортёров может продавать иностранную выручку.
По оценке SberCIB, опубликованной 5 октября, основные налоговые выплаты экспортёров приходятся на 28 октября. Аналитики ожидали значительных платежей по налогу на добычу полезных ископаемых, налогу на прибыль и дополнительному доходу от добычи углеводородов. Такой календарь создаёт временный спрос на рубли, но после завершения выплат интенсивность конвертации может уменьшиться.
С другой стороны, Минфин в октябре увеличил операции покупки валюты и золота в рамках бюджетного правила. Объявленный объём составил 279 млрд рублей за месяц. Такие операции способны частично поглощать предложение иностранной валюты, хотя на итоговый баланс влияют и встречные операции Банка России, связанные с Фондом национального благосостояния.
Есть ещё одно обстоятельство: высокая стоимость нефти не равнозначна одинаково высокой валютной выручке всех российских экспортёров. Цена, фактический объём отгрузок, скидка на российский сорт, стоимость перевозки и сроки поступления платежей влияют на денежный результат по-разному. Разрыв между ценами на физическую нефть и фьючерсами Brent дополнительно показывает, почему один биржевой индикатор не описывает всю экономику нефтяных поставок.
По октябрьскому прогнозу ЦБ, положительное сальдо торгового баланса России в 2026 году может составить $150 млрд, а профицит счёта текущих операций — $71 млрд. Это прогнозные значения, не уже полученная выручка, но они объясняют, почему даже слабая внутренняя экономика не обязательно ведёт к немедленному падению рубля. Пока предложение валюты от внешней торговли превышает соответствующий спрос, у курса сохраняется опора.
Война России против Украины продолжает влиять на валютный рынок через государственные расходы, санкционные ограничения, риски логистики и повреждения экономической инфраструктуры. Последствия неоднородны. Дополнительные бюджетные расходы способны поддерживать внутренний спрос и инфляцию, тогда как ограничения экспорта уменьшают потенциальный приток валюты. Одно воздействие не отменяет другого.
Особенно чувствительны отрасли, которым необходимы надёжные порты, зарубежные расчёты и конкурентные транспортные тарифы. Сбои на нефтеперерабатывающих и транспортных объектах отражаются не только на стоимости экспорта, но и на внутреннем рынке топлива. Более дорогой бензин и перевозки затем повышают издержки бизнеса. При этом военные расходы и льготные государственные программы могут поддерживать отдельных производителей, не улучшая общую производительность гражданской экономики.
Наиболее заметные сигналы отраслевого давления выглядят так:
Проблемы угольной отрасли важны для курса прежде всего тогда, когда они снижают экспортную выручку и поступление валюты. Со сталью связь сложнее. Ослабление внутреннего спроса может ухудшать финансовые результаты металлургов, но сокращение импорта оборудования или стройматериалов одновременно способно уменьшать спрос на валюту. Поэтому падение производства нельзя автоматически переводить в прогноз роста доллара.
В нефтяном секторе уже заметны изменения направления потоков. Импорт российской нефти в Индию осенью сократился относительно летних максимумов: на рынок вернулись альтернативные поставщики, а конкуренция за покупателей усилилась. Для рубля важен не только тоннаж, но и то, по какой цене проданы баррели, в какие сроки оплачены и насколько свободно можно использовать полученную валюту.
Сельскохозяйственный экспорт сталкивается со своей логикой рисков: состояние портов, стоимость фрахта, доступность страхования, урожай и мировые цены на зерно действуют одновременно. При больших урожаях глобальное снижение цен способно перекрывать часть преимуществ от увеличения поставок. В совокупности всё это делает будущую экспортную выручку менее предсказуемой, чем можно предположить по текущему курсу доллара.
Факторы поддержки и давления полезно сопоставить отдельно: одни действуют уже сейчас, другие способны проявиться позже:
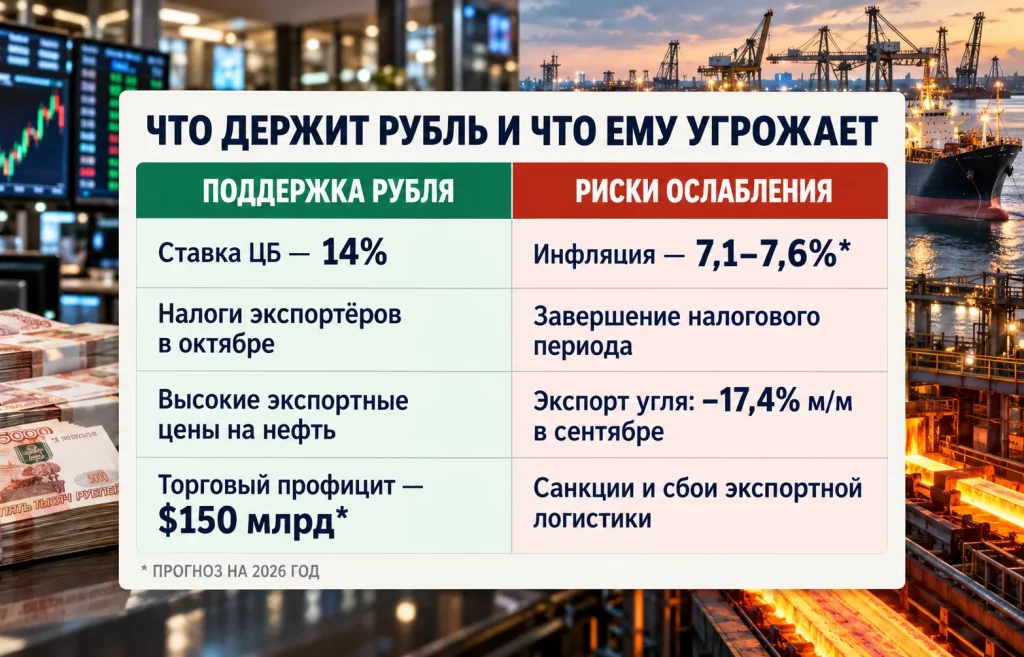
Такое сопоставление объясняет главное противоречие: высокая ставка и экспортные поступления могут удерживать рубль крепким одновременно с ухудшением положения части промышленности. Валютный курс — показатель баланса спроса и предложения денег, а не сводная оценка здоровья всей экономики.
Оценки аналитиков различаются прежде всего горизонтом и предположениями об экспорте. Совкомбанк 20 октября ожидал на ближайшие недели после заседания диапазон 82–87 рублей за доллар. Аналитик «Финама» Александр Потавин допускал 84–91 рубль в октябре — начале ноября. SberCIB в оценке от 5 октября рассматривал около 85 рублей на конец 2026 года как базовый сценарий, около 80 рублей при высоком экспорте и около 90 рублей при его сокращении.
Эти уровни не являются обещанием движения курса или обновлённым совместным прогнозом после заседания. Они подготовлены разными командами до решения 23 октября. Тем не менее сохранение ставки совпало с предположениями, на которых строилась часть оценок, поэтому их полезно рассмотреть как ориентиры при анализе дальнейших условий.
Ниже приведено сравнение именно опубликованных прогнозов, с указанием горизонта каждого из них:
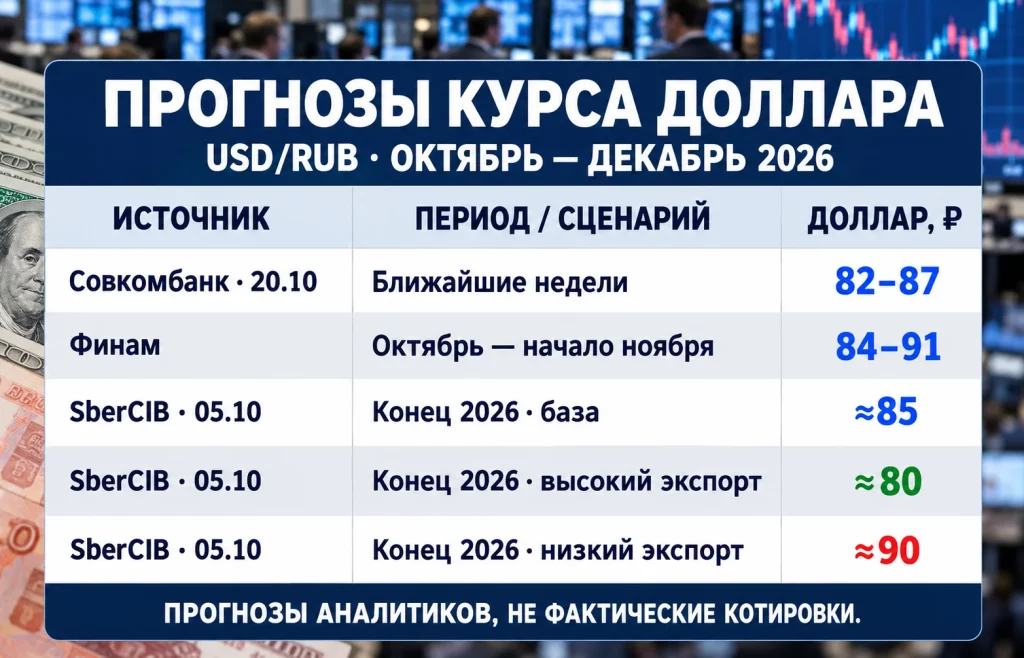
Из сравнительной таблицы видно, что большинство базовых оценок допускает более дорогой доллар, чем официальный уровень 23 октября. Но диапазоны относятся к разным периодам, а сценарии SberCIB зависят от фактического объёма экспорта.
Для ближайшего месяца можно выделить три условные траектории:
Отдельно следует учитывать различие между долларом и юанем. В условиях ограничений на международные расчёты юань остаётся важным инструментом российской внешней торговли. Поэтому динамика CNY/RUB и стоимость юаневой ликвидности иногда позволяют лучше понять положение импортёров и экспортёров, чем один официальный курс USD/RUB.
Основной ориентир на ближайшие недели — не само число 14%, а сочетание инфляции, реального экспорта и действий государства на валютном рынке. Если инфляция будет устойчиво высокой, быстрое снижение ставок станет менее вероятным. Это способно поддержать рублёвые инструменты, но одновременно сохранить нагрузку на строительство, компании с дорогим долгом и потребительское кредитование.
Предыдущая пауза Банка России при ставке 14% уже показала, что регулятор предпочитает осторожность при повышенных инфляционных рисках. Теперь важнее следить за новыми данными, поскольку октябрьский прогноз ухудшил ожидания по росту цен и допускает достаточно продолжительный период высоких ставок.
Ближайшие события, которые могут изменить баланс, — налоговые расчёты конца октября, данные по экспорту и импорту, объёмы бюджетных валютных операций, инфляционные показатели и возможные новые санкционные решения. 5 ноября Банк России должен опубликовать резюме обсуждения ставки и комментарий к среднесрочному прогнозу, а следующее заседание намечено на 18 декабря.
Внешние цены на энергоносители останутся значимыми, но выводить доллар из одной нефтяной котировки некорректно. Для курса важно, превращается ли высокая цена в оплаченный экспорт, какой объём валюты поступает на внутренний рынок и насколько быстро растёт встречный спрос со стороны импортёров, компаний и государства.
Таким образом, прогноз курса рубля на конец октября и ноябрь остаётся условным: текущая ставка и сильный торговый баланс поддерживают национальную валюту, а война, санкции, бюджетные расходы и отраслевые ограничения создают риски ослабления. Сохранение доллара около 81 рубля возможно, но считать этот уровень устойчивым равновесием на всю осень пока нет оснований.
Больше новостей здесь.
Полезное
HSBC RedCoin: стейблкоин для 3,3 млн...
Мировые цены на пшеницу: рекорд падения с...
Доли в Anthropic: кто заработает...
Почему падает биткоин: приток $525 млн не...
Цены на физическую нефть падают, а...
Рейтинг стран по ВВП на душу населения:...
Texas Instruments: спрос на чипы снова...
Дайджест валютного рынка за 21.10.2026:...
Стейкинг Ethereum: рекорд 43,8 млн ETH и...
Добыча газа в Великобритании: Jackdaw...
Другие новости
Срочный рынок
Мировые цены на пшеницу: рекорд падения с 1997 года?
Фондовый рынок
Доли в Anthropic: кто заработает миллиарды на IPO
Финансовый рынок
Дайджест рынка Forex за 23.09.2026: доллар усилился
Крипто рынок
Tether и MiCA: почему USDT остается без лицензии ЕС?
Фондовый рынок
Китайские автомобили в Европе заняли рекордные 12% рынка
Срочный рынок
Доходы России от экспорта нефти могут снова снизиться
Финансовый рынок
Самые богатые страны мира: рейтинг удивил аналитиков