Поиск
Срочный рынок


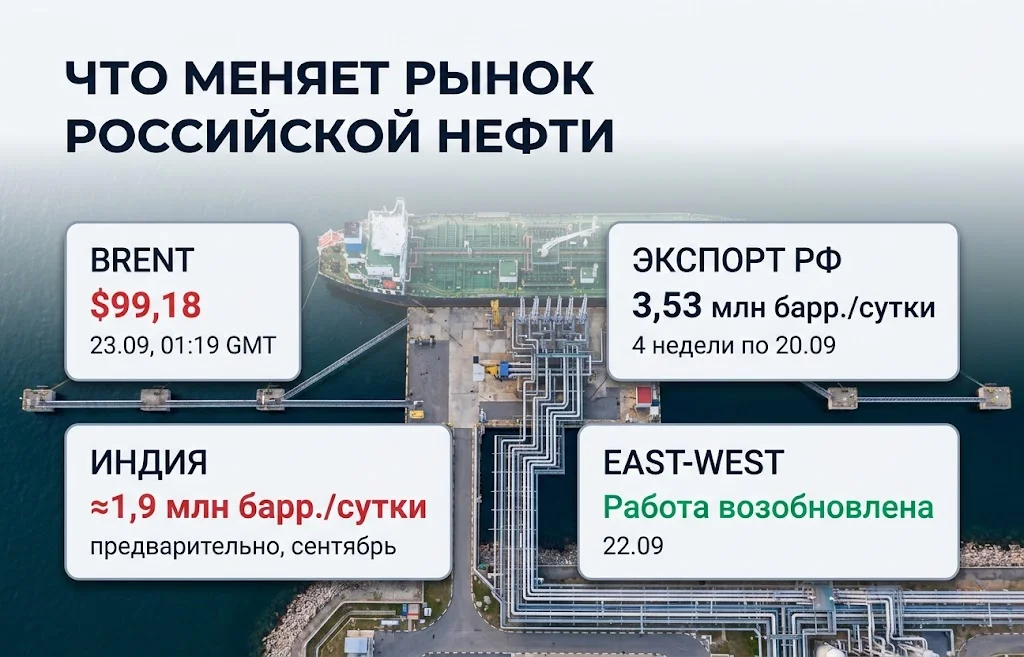
Доходы России от экспорта нефти получили сильную поддержку после перебоев на Ближнем Востоке, однако к концу сентября условия начинают меняться. Brent опустилась ниже $100 за баррель, Саудовская Аравия постепенно восстанавливает маршрут поставок к Красному морю, а Индия сокращает закупки российского сырья и ищет дополнительные партии у других поставщиков. Одновременно вступил в силу новый американский санкционный закон, расширяющий возможности Вашингтона воздействовать не только на российских экспортеров, но и на страны, продолжающие покупать энергоресурсы из РФ.
Сам по себе текущий спад физических поставок невелик. За четыре недели по 20 сентября морской экспорт России составлял в среднем около 3,53 млн баррелей в сутки. Значительно важнее то, что одновременно меняются сразу несколько переменных, от которых зависит итоговая стоимость проданных баррелей: мировая цена, доступность альтернативного сырья, положение российских сортов относительно Brent и готовность крупнейших покупателей сохранять прежние объемы импорта.
До середины сентября необычная ситуация на мировом нефтяном рынке работала в пользу российских поставщиков. Нарушения движения через Ормузский пролив и проблемы нефтяной инфраструктуры на Ближнем Востоке ограничили доступ к части традиционных потоков. В результате покупатели активнее конкурировали за доступное сырье, а российские сорта, несмотря на санкционные ограничения, стали ценнее для азиатских нефтеперерабатывающих компаний.
Особенно заметно это проявилось на китайском направлении. Ранее мы писали, что нефть ESPO торговалась в Китае с премией более $7 за баррель к Brent, а отдельные предложения доходили до +$10. Для российского экспорта это была необычно благоприятная конфигурация: дефицит альтернативных поставок позволял получать более высокую цену даже за сырье, торговля которым связана с санкционными и логистическими рисками.
Ситуация с физическими потоками при этом оставалась нестабильной. По данным движения танкеров, средний объем зарубежных поставок за четыре недели по 20 сентября снизился до 3,53 млн баррелей в сутки. На недельную динамику дополнительно повлияло прекращение погрузок из Новороссийска.
Такое изменение пока нельзя считать масштабным сокращением российского нефтяного экспорта. Для выручки гораздо важнее сочетание объема и цены реализации. Один и тот же экспорт в баррелях может приносить совершенно разные суммы в зависимости от Brent, дисконта или премии конкретного сорта, стоимости перевозки и расходов, возникающих из-за санкционных ограничений.
Механизм можно представить так:
Поэтому даже сохранение поставок около нынешних уровней не гарантирует прежних денежных поступлений, если российским компаниям придется продавать сырье дешевле или нести более высокие расходы на доставку.
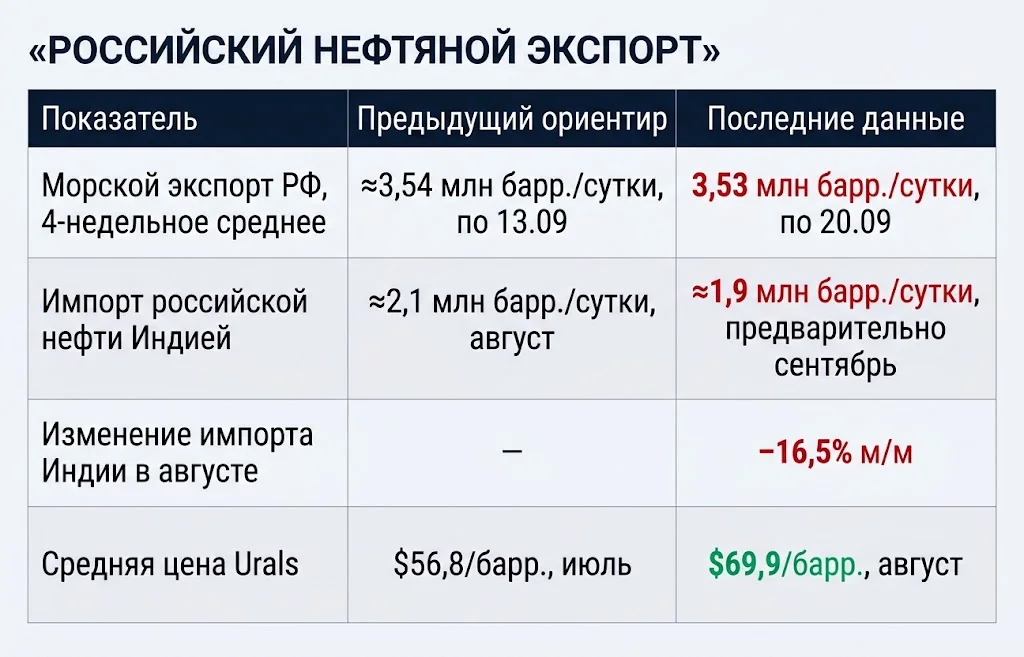
Таблица показывает, почему оценивать положение России только по общему числу экспортируемых баррелей недостаточно. В августе Urals существенно подорожала, но объемы поставок одновременно уменьшились. Теперь к этому добавляется более слабая динамика закупок со стороны Индии.
Еще в середине сентября рынок сталкивался с нехваткой ближневосточного сырья. К 22–23 сентября положение стало менее однозначным. Саудовская Аравия возобновила прокачку через East-West Pipeline после остановки, вызванной атакой 11 сентября. Трубопровод соединяет нефтедобывающие районы на востоке страны с портом Янбу на Красном море и позволяет обходить Ормузский пролив. До повреждения через этот маршрут перенаправлялось около 4 млн баррелей в сутки.
Полное восстановление пока не состоялось. По данным Reuters, прокачка началась с пониженной интенсивностью, тогда как возвращение всей мощности трубопровода, составляющей около 7 млн баррелей в сутки, может занять еще несколько недель. Тем не менее для рынка важен уже сам факт появления дополнительного маршрута. Одновременно Саудовская Аравия нарастила движение нефти через Ормуз, а Иран дал сигнал о возможности обсуждения условий возобновления полноценного судоходства через пролив.
Рынок быстро отреагировал на изменение ожиданий. 23 сентября к 01:19 GMT ноябрьские фьючерсы Brent торговались примерно по $99,18 за баррель. Еще 16 сентября Bitryc фиксировал Brent около $107,92 за баррель. Таким образом, менее чем за неделю цена снизилась более чем на $8. Для российских сортов это имеет прямое значение. Даже если их относительная стоимость к Brent остается высокой, снижение самого мирового ориентира уменьшает абсолютную цену барреля.
Условно так:
Изменились и позиции участников срочного рынка. 22 сентября объем пут-опционов на Brent превысил 764 тыс. контрактов и достиг рекордного уровня по предварительным данным ICE Futures Europe. Пут-опцион дает право продать актив по определенной цене, поэтому рост спроса на такие инструменты часто отражает желание участников защититься от снижения рынка или заработать на нем.
Это не означает, что Brent обязательно продолжит дешеветь. Ближневосточная инфраструктура остается уязвимой, Ормузский пролив не вернулся к нормальному режиму работы, а новое военное обострение способно быстро вернуть в котировки премию за риск. Однако прежняя односторонняя ставка на дефицит предложения стала менее убедительной.
Второй риск для российского экспорта формируется уже не со стороны предложения, а со стороны покупателей. 18 сентября президент США Дональд Трамп подписал H.R. 5334 — Lindsey O. Graham Sanctioning Russia and Iran Act of 2026. Согласно сообщению Белого дома, закон расширяет предусмотренные законодательством санкции, тарифы и запреты в отношении России.
Содержание документа важно для нефтяного рынка потому, что потенциальное давление переносится за пределы непосредственно российских производителей и трейдеров. Подробнее механизм новых ограничений мы разбирали после того, как Конгресс США одобрил новый санкционный закон.
Для России особенно важна реакция Индии — одного из крупнейших покупателей ее нефти. В августе российские поставки в Индию сократились на 16,5% по сравнению с предыдущим месяцем и составили около 2,1 млн баррелей в сутки. Предварительные данные за сентябрь указывают на дальнейшее снижение примерно до 1,9 млн баррелей в сутки. Одновременно индийские нефтепереработчики активнее ищут сырье на спотовом рынке для поставок в октябре и ноябре. Доступность ближневосточной нефти расширяется: в августе, например, индийские закупки у Ирака выросли, а дополнительное сырье поступает также из ОАЭ и Саудовской Аравии.
Здесь важно не смешивать корреляцию и установленную причину. Снижение российского импорта Индией нельзя полностью объяснить одним американским законом — на закупки влияют цены, ассортимент сырья, логистика, технические потребности НПЗ и доступность других сортов. Но новый правовой механизм США повышает стоимость санкционного риска при принятии решений о будущих контрактах.
Для российского продавца это способно изменить условия переговоров:
Особенно чувствительным этот механизм становится, когда одновременно растет предложение из других регионов. Санкционный риск гораздо легче игнорировать при физическом дефиците нефти, чем в ситуации, когда нефтеперерабатывающий завод может заменить российскую партию сопоставимым сырьем с Ближнего Востока.
Август уже показал, что дорогая нефть сама по себе не гарантирует роста денежных поступлений от экспорта. По оценке Centre for Research on Energy and Clean Air, российские доходы от экспорта сырой нефти в августе снизились на 9% относительно июля — примерно до €350 млн в сутки. Объем поставок сократился еще сильнее, на 11%.
В морском сегменте снижение выручки достигло 13%. Одной из причин стали перебои с погрузкой в Новороссийске: CREA оценивает падение отгрузок через терминал Шесхарис в августе на 58% относительно предыдущего месяца. При этом цена двигалась в противоположном направлении. Средняя стоимость Urals выросла за месяц на 23%, до $69,9 за баррель. Разница относительно Brent составляла около $22 за баррель, или 24%.
Получается показательная комбинация: российская нефть стала существенно дороже, однако уменьшение физических объемов оказалось достаточно сильным, чтобы общая выручка все равно сократилась. Сентябрь добавляет к этому уравнению новый риск. Если восстановление ближневосточных поставок продолжит сдерживать Brent, ценовой фактор уже не будет столь благоприятным, как в августе и первой половине сентября.
Ранее сырьевой рынок сохранял дефицитную структуру: высокая стоимость энергии поддерживалась проблемами с Ормузом, ограничениями российской добычи и перебоями на инфраструктуре. За последнюю неделю часть этой картины изменилась, хотя говорить о полном устранении дефицита еще рано.
Какие факторы влияют на российскую нефтяную выручку
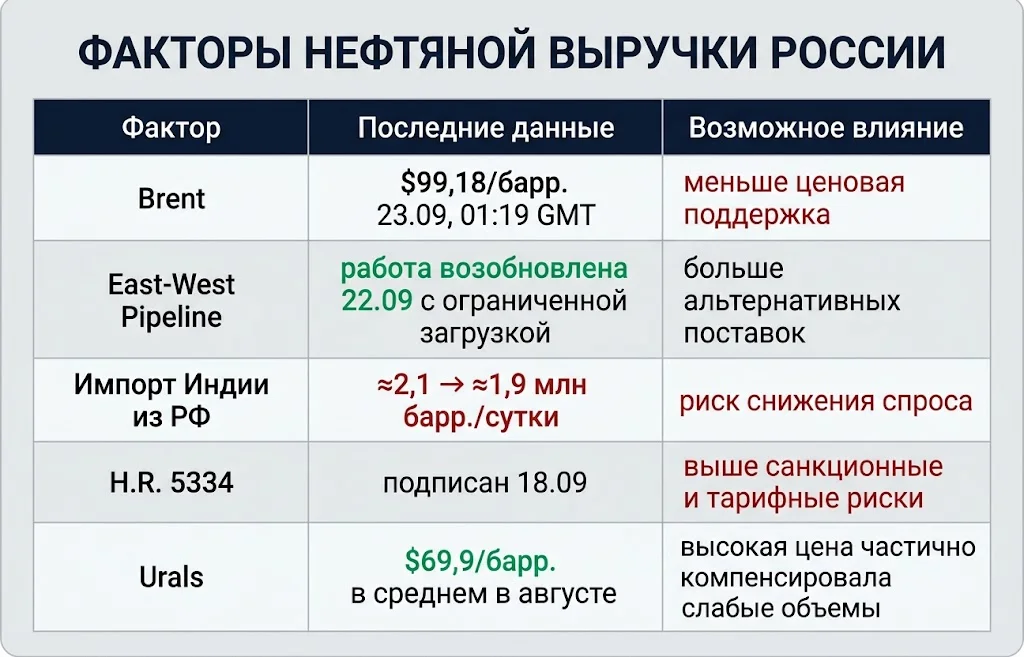
Таким образом, сентябрьское изменение рынка касается не одного показателя. Давление может идти одновременно через мировую цену, спрос крупнейших клиентов и стоимость обслуживания санкционной логистики.
Дальнейшая динамика будет зависеть прежде всего от четырех каналов.
Но однозначного сценария пока нет. East-West Pipeline работает не на полной мощности. Ситуация вокруг Ормузского пролива остается политически нестабильной. Новые повреждения инфраструктуры Саудовской Аравии или дальнейшее военное обострение способны снова сократить доступное мировое предложение и вернуть Brent выше $100. Поэтому главный вопрос для России заключается уже не только в том, сколько баррелей удастся отправить покупателям. Значение имеет цена, которую они готовы заплатить после восстановления конкурирующих поставок и с учетом новых санкционных рисков.
Более доступная ближневосточная нефть + снижение Brent + осторожность крупных азиатских покупателей + дополнительные издержки санкционной логистики → ухудшение ценовых условий российских поставщиков → риск того, что доходы России от экспорта нефти начнут снижаться даже без резкого обвала физических поставок.
Больше новостей здесь.
Полезное
Дайджест рынка Forex за 23.09.2026:...
Tether и MiCA: почему USDT остается без...
Китайские автомобили в Европе заняли...
Цена ETH перегрета: рост Ethereum вошел в...
Pontes: ЕЦБ связал блокчейн с расчетами в...
NVIDIA и дата-центр в Армении: новый союз...
Импорт золота в Китай превысил 1000 тонн...
Дайджест криптоновостей за 21.09.2026:...
Блокада Черного моря грозит миру...
Кредитный рейтинг Польши снижен: Moody’s...
Другие новости
Финансовый рынок
Дайджест рынка Forex за 23.09.2026: доллар усилился
Крипто рынок
Tether и MiCA: почему USDT остается без лицензии ЕС?
Фондовый рынок
Китайские автомобили в Европе заняли рекордные 12% рынка
Финансовый рынок
Самые богатые страны мира: рейтинг удивил аналитиков
Фондовый рынок
Обвал Мосбиржи 22 июня: рынок рухнул до минимума 2023 года
Финансовый рынок
Отставка Стармера: станет ли Бернем новым премьером?