Поиск
Срочный рынок


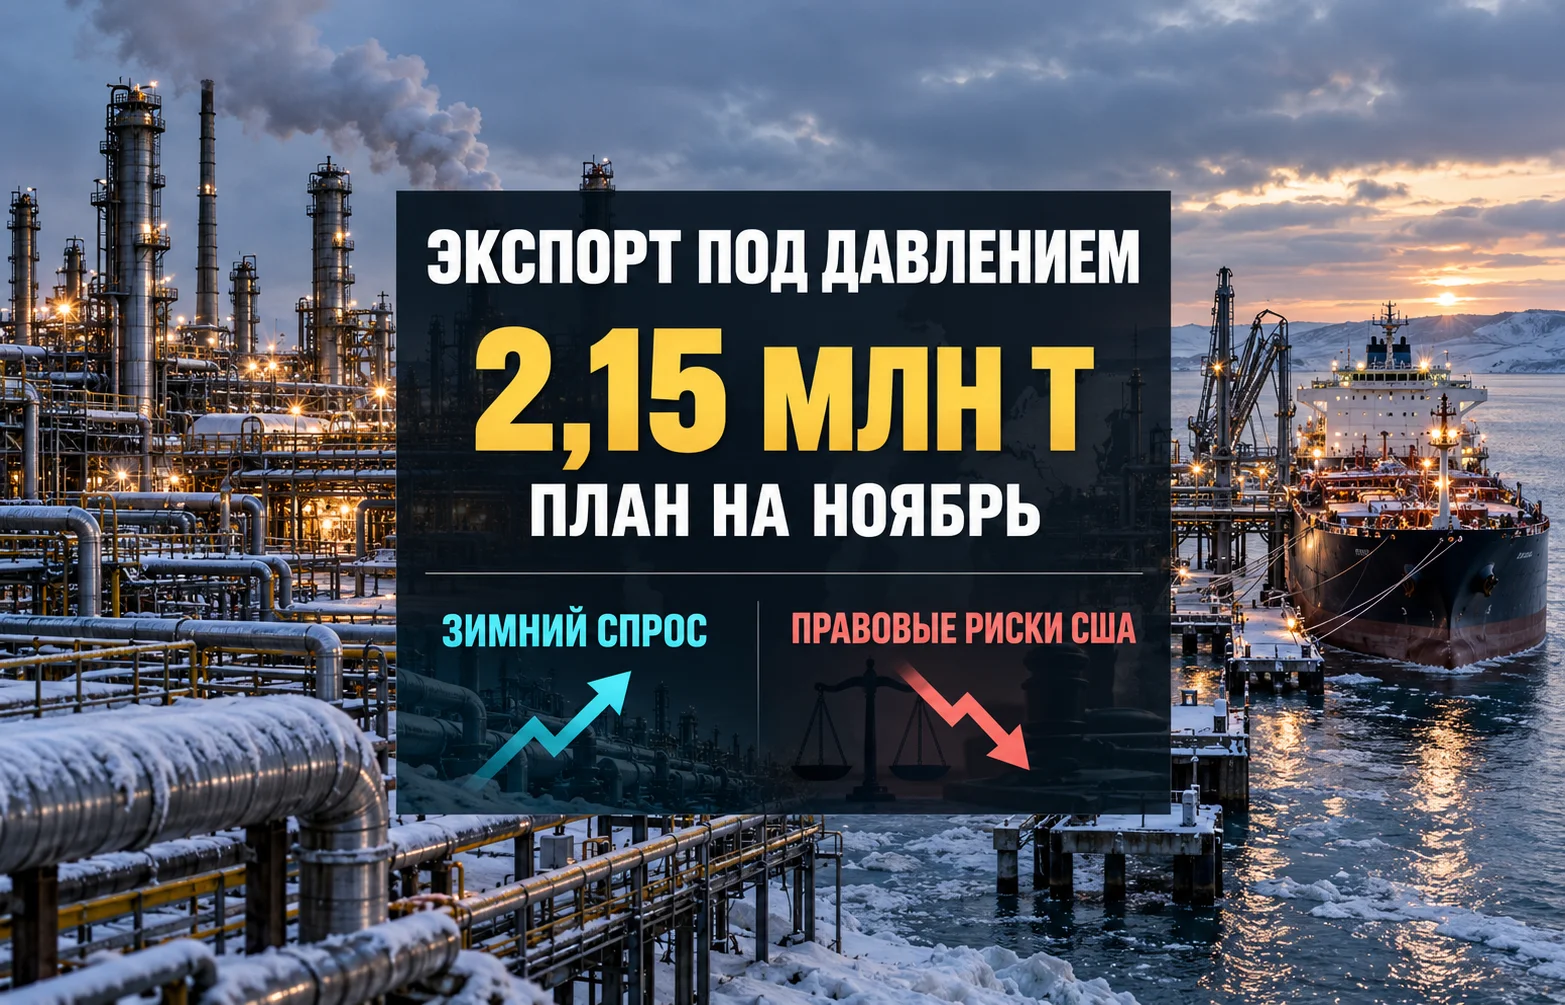
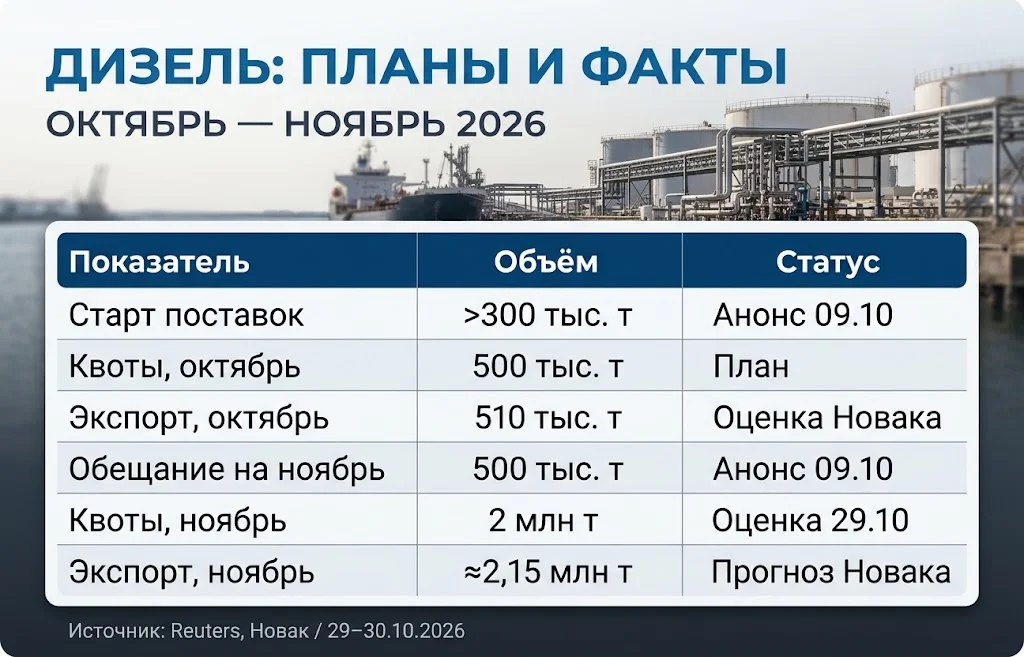
Российские заводы готовятся резко увеличить зарубежные продажи дизеля после нескольких месяцев ограничений. Правительство планирует сохранить запрет экспорта дизеля из России до конца января 2027 года, но ноябрьский объём отгрузок может превысить октябрьский более чем вчетверо. Москва пытается совместить дополнительную валютную выручку с обеспечением собственных регионов топливом. Одновременно американские покупатели получили разрешение Минфина США и предупреждение Конгресса об опасности тех же самых операций.
Планы стали известны 30 октября из заявления вице-премьера Александра Новака. Ограничения предполагается продлить до 31 января 2027 года, оставив отдельным производителям право на экспорт. Днём ранее в переговорах о новых исключениях фигурировали 2 млн тонн на ноябрь; Новак назвал более высокий ориентир — 2,15 млн тонн. В окончательном правительственном распоряжении будут определены предприятия и доступные им объёмы.
Октябрь начинался с квотами всего на 500 тыс. тонн; к концу месяца экспорт, по словам Новака, достиг 510 тыс. тонн. Запланированный скачок в ноябре изменит загрузку портов и потребность в танкерах. Но разрешения распределяются административно. Нефтепереработчик, оказавшийся за пределами перечня исключений, по-прежнему зависит от внутреннего рынка даже при наличии готовой партии на продажу.
Для российских НПЗ закрытие внешних рынков создаёт производственную проблему. Нефть перерабатывается в набор продуктов, и остановить выпуск только дизеля, продолжая производить прежнее количество бензина, невозможно. При переполнении резервуаров заводу приходится снижать загрузку оборудования. Именно поэтому длительное ограничение продаж за рубеж в условиях общего избытка дизеля может ударить и по выпуску бензина, который власти стремятся удерживать на внутреннем рынке.
Загрузка перерабатывающих мощностей уже отреагировала на возможность экспорта. В сентябре суточный выпуск дизеля составлял около 175 тыс. тонн, в начале октября — лишь 160 тыс. тонн. После предоставления квот производство вновь приблизилось к 180 тыс. тонн в день. Сезонное завершение сельскохозяйственных работ и сокращение летних поездок уменьшили внутреннее потребление приблизительно до 140 тыс. тонн за сутки.
Октябрьские темпы давали примерно 40 тыс. тонн ежедневного превышения выпуска над потреблением — около 1,2 млн тонн за условный тридцатидневный период. Из этой разницы 200–300 тыс. тонн могут уйти соседним странам по межправительственным договорённостям. Значит, при неизменной загрузке заводов нового ресурса меньше, чем заявленные на ноябрь 2,15 млн тонн. Расширение экспорта будет опираться на дальнейшее восстановление переработки и накопленные ранее запасы; их размер и доступность влияют на объём предстоящих морских отгрузок.
К концу сентября черноморские отгрузки российского дизеля через Новороссийск обнулились на недельном интервале. Для экспортёров это означало потерю привычного направления продаж при сохранении расходов на переработку и хранение. Увеличение ноябрьских квот возвращает сырьевым и перерабатывающим компаниям часть денежных потоков. Более высокая загрузка НПЗ поддерживает также спрос на нефть со стороны российских заводов.
Первое соглашение президентов прозвучало 9 октября. Дональд Трамп объявил о немедленном выводе на рынок более 300 тыс. тонн российского дизеля, ноябрьской партии в 500 тыс. тонн и следующем этапе в 1 млн тонн. Он также говорил ещё о 3 млн тонн при достаточном производстве на НПЗ. Обязательства касались как американского направления, так и других покупателей на международном рынке.
Первый заметный рейс появился в системах слежения за судоходством 23 октября: танкер под флагом Мальты перевозил 40 тыс. тонн дизеля в направлении Нью-Йорка. Москва анонсировала регулярные поставки. При этом коммерческая цепочка завершается не отходом танкера от российского причала, а расчётом с покупателем после прохождения портовых и таможенных процедур. Именно на американской стороне сделки возникли правовые препятствия.
Масштаб американского спроса ограничивает ценовой эффект стартовых партий. По статистике EIA, транспорт США в 2025 году использовал около 2,94 млн баррелей дистиллятного топлива ежедневно. Заявленные первоначальные 300 тыс. тонн составляют примерно 2,2 млн баррелей — около трёх четвертей суточного расхода транспорта. Танкер с 40 тыс. тонн перевозил объём, соответствующий примерно двум с половиной часам такого потребления.
Дополнительный груз имеет большую ценность для конкретного прибрежного терминала, чем для общенационального рынка. На местных оптовых площадках предложение может вырасти уже после разгрузки одного танкера. Но американские цены формируются прежде всего объёмами собственной переработки, ценой нефти и стоимостью перевозки нефтепродуктов между регионами. В результате первоначальные российские объёмы могут смягчить отдельные логистические узкие места, почти не изменив среднюю стоимость дизеля по стране.
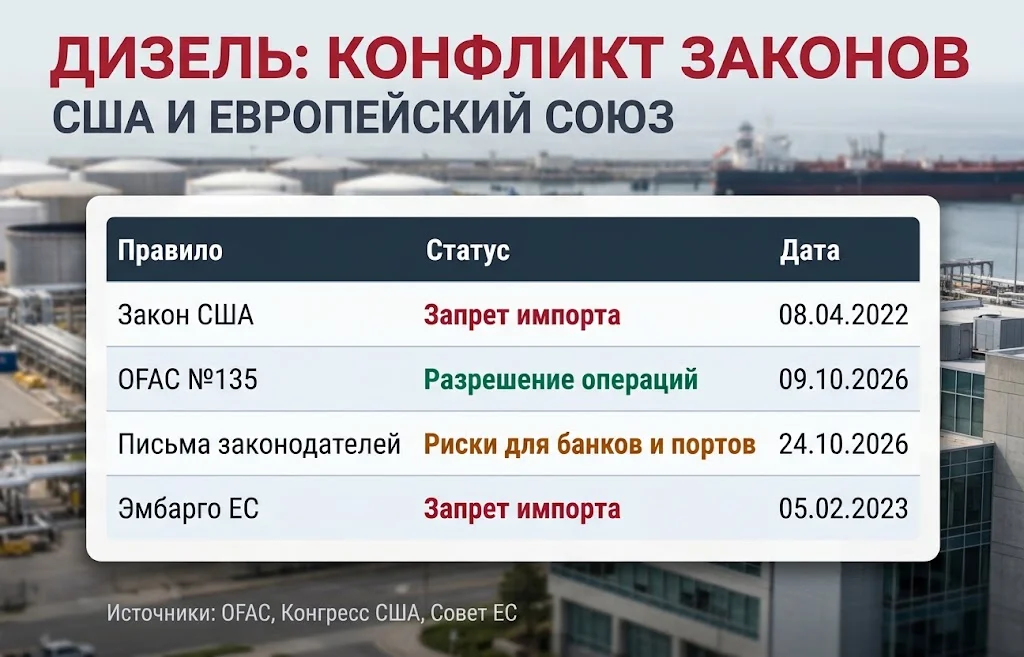
За пределами США влияние может передаваться через перемещение торговых потоков. Если российская партия приходит на рынок, прежде закупавший дизель у другого экспортёра, освободившиеся объёмы последнего могут отправиться к третьему покупателю. Подобная перестройка отражается на стоимости фрахта и региональных разницах цен. Европейские компании остаются вне прямой торговли российскими нефтепродуктами: запрет ЕС действует с 5 февраля 2023 года, за отдельными исключениями санкционного режима.
Для российских нефтяных компаний расширение географии продаж после договорённостей с США означает рост возможностей сбыта и сокращение запасов. Переработчики Турции, Индии и других стран, конкурирующие за импортёров дизеля, могут столкнуться с дополнительным предложением на своих экспортных направлениях. Итоговая цена сделки при этом включает морскую перевозку, качество партии, страховку и банковские расходы.
Санкционное послабление оформлено американским Минфином в день президентских договорённостей. Лицензия OFAC №135 допускает продажу российского дизеля, его доставку, разгрузку и импорт в США, если сделка подпадает под установленные документом условия. Разрешение действует до 7 апреля 2027 года. Оно распространяется на конкретные санкционные режимы, которыми управляет OFAC.
Отдельное препятствие создаёт принятый 8 апреля 2022 года закон Public Law 117-109. Он запрещает ввоз в США российских энергетических товаров, входящих в 27-ю группу таможенной номенклатуры. Закон предусматривает согласованную с Конгрессом процедуру прекращения запрета и письменное подтверждение выполнения условий, связанных с действиями России в Украине и угрозами государствам НАТО. После представления соответствующего подтверждения предусмотрены 90 дней до вступления отмены в силу.
Минфин и конгрессмены расходятся в оценке полномочий исполнительной власти. Ведомство считает торговлю в рамках лицензии законной. Группа сенаторов и представителей Палаты возражает: президентская администрация не выполнила процедуры, необходимые для изменения законодательного запрета. Судебного решения, которое окончательно разрешило бы спор применительно к объявленным поставкам, на 30 октября нет.
24 октября предупреждение получило практическое продолжение. Сенаторы Джинн Шахин, Рон Уайден, Элизабет Уоррен, Крис Кунс, Шелдон Уайтхаус, республиканец Том Тиллис и конгрессмен Грегори Микс обратились к шести крупным банкам и американским портам. В их числе JPMorgan Chase, Citigroup, Goldman Sachs, Bank of America, Wells Fargo, Morgan Stanley и администрации портов Хьюстона, Бомонта, Корпус-Кристи и Нью-Йорка — Нью-Джерси. Текст писем стал публичным 26 октября.
Адресатам предложили сохранить транспортные накладные, сведения о судозаходах, договоры поставки, платёжные поручения и внутреннюю переписку по сделкам с российским дизелем. Документы о контактах с государственными структурами потребовали сохранить начиная с 1 сентября. К 28 октября компании должны были подтвердить принятие мер по защите записей. Законодатели напомнили, что незаконный импорт может повлечь ответственность не только для формального получателя груза, но и для содействовавших ему посредников.
Для участников торговли возникает последовательная цепочка рисков:
Письма осложняют переговоры о финансировании и разгрузке российских партий. Для банков и портов стоимость возможного судебного спора способна превысить заработок на одной операции. После выборов 3 ноября состав руководства комитетов Конгресса может измениться, открыв путь к новым парламентским запросам и слушаниям. Такая перспектива повышает вероятность отказа от контрактов ещё до принятия каких-либо судебных решений.
Зимой общероссийский избыток дизеля мало помогает регионам, которым необходима определённая морозостойкость топлива. При отрицательных температурах парафины в летнем дизеле образуют кристаллы, забивающие фильтры и затрудняющие запуск двигателей. Транспорт, сельскохозяйственная техника и энергетические установки северных районов нуждаются в топливе с другими низкотемпературными характеристиками. Его производство и доставка требуют отдельного планирования.
Переход на зимнее топливо обычно происходит в октябре и ноябре. Нефтеперерабатывающие заводы непосредственно выпускают лишь около 80–90% необходимого объёма морозостойкого дизеля. Для покрытия оставшейся потребности используются смеси с межсезонным топливом и авиационным керосином. При их изготовлении производителям приходится выдерживать нормативы по низкотемпературным свойствам, содержанию серы и другим показателям качества.
Производителям одновременно приходится решать несколько задач:
При сбоях в снабжении присадками ассортимент подходящих зимних смесей сужается. Дополнительные риски связаны с работой установок очистки нефтепродуктов и доступностью компонентов для смешения. Повреждённое оборудование не всегда можно заменить перераспределением производства между заводами: на отдельных маршрутах потребуются дополнительные железнодорожные цистерны, а северные потребители не могут надолго отложить закупки до окончания ремонта.
После летних повреждений перерабатывающих предприятий отдельные российские регионы уже сталкивались с ограничениями продажи горючего и потребностью в дополнительных межрегиональных поставках. Для зимнего дизеля расстояние между местом производства и потребителем особенно важно. Резервы, находящиеся за тысячи километров от северных баз, не устраняют дефицит на месте без свободной железнодорожной инфраструктуры и времени на доставку.
С запуском отремонтированных установок общий выпуск нефтепродуктов увеличивается, но структура производства зависит от характеристик сырья и доступных технологических процессов. Завод, выпускающий дополнительный летний дизель, не обязательно сможет в тех же объёмах предложить зимний. На этом различии и строится сезонный риск: рост экспорта обычного топлива способен соседствовать с локальной нехваткой морозостойких марок.
В ночь с 29 на 30 октября ракеты российских войск достигли промышленного объекта в Кременчугском районе Полтавской области. Начальник областной администрации Виталий Дякивнич сообщил о ночной атаке и повторном ударе утром. Воздушные силы Украины фиксировали баллистические ракеты, направлявшиеся к Кременчугу.
Ночью беспилотники также достигли района Новокуйбышевского НПЗ в Самарской области России. После взрывов жители публиковали кадры возгорания возле нефтеперерабатывающего комплекса. Производитель украинских беспилотников Fire Point заявил об использовании аппаратов FP-1 и попадании в установку гидроочистки дизеля. Сведения о площади пожара и продолжительности остановки технологических линий пока не подтверждены независимой оценкой.
Проектная переработка Новокуйбышевского НПЗ группы «Роснефть» составляет около 8,8 млн тонн нефти ежегодно. Завод производит бензин, дизель, авиационное топливо и нефтехимические компоненты. На установках гидроочистки из дизельных фракций удаляется сера; без этой стадии выпуск продукции, соответствующей экологическим стандартам, затрудняется. Отказ оборудования ограничивает прежде всего выпуск определённых товарных сортов, а не обязательно останавливает весь завод.
Октябрьское восстановление выпуска во многом стало возможным после ремонта предприятий и ослабления интенсивности ударов по перерабатывающей инфраструктуре. Атака на Новокуйбышевск произошла непосредственно перед запуском расширенных ноябрьских экспортных квот. Любой затяжной ремонт технологических установок уменьшит выпуск товарного дизеля и повысит нагрузку на другие НПЗ, уже занятые снабжением внутреннего рынка.
Октябрьские договорённости Москвы и Вашингтона сопровождались сообщениями о временном уменьшении ударов по энергетическим объектам. В ночь на 30 октября атаки вновь затронули промышленную инфраструктуру обеих стран. Связь между двумя эпизодами как непосредственными ответными действиями не установлена. Для топливных компаний важнее практическое последствие: возобновление атак увеличивает вероятность срыва графиков производства и доставки нефтепродуктов.
В ноябре российский продукт может занять большую долю морских перевозок дизеля, потеснив часть поставщиков на отдельных направлениях. Возможный рост экспорта выгоден владельцам нефтеперерабатывающих мощностей, но поднимает расходы на фрахт и конкуренцию за свободные терминалы. Восстановление поставок в США будет зависеть также от решения банков и импортёров участвовать в юридически спорной торговле.
Запрет экспорта дизеля из России в начале ноября должен перейти в новый режим исключений, рассчитанный до конца января 2027 года. При восстановлении нефтепереработки Москва сможет вывести на внешние рынки больше продукции, но заявленные 2,15 млн тонн существенно превышают октябрьский расчётный месячный избыток. Поставки на восточные и южные рынки будут конкурировать за топливо с российскими регионами, закупающими зимние сорта. Для США отдельным барьером остаётся спор о допустимости импорта: до фактической разгрузки и расчётов с покупателями российское топливо не пополнит американские товарные запасы.
Больше новостей здесь.
Полезное
Акции Intel рухнули: почему бум ИИ не...
Облигации в юанях: зачем Кыргызстану...
Взлом Binance: куда исчезли $6,3 млрд и...
Лондонская биржа металлов: зачем ей...
Убытки Volkswagen: €5,9 млрд против...
Ставка ФРС США: пауза перед новым...
Добыча золота по странам: Россия обошла...
Дайджест фондового рынка за 28.10.2026:...
Майнеры биткоина уходят в ИИ: сделки...
Новозеландский доллар рухнул после...
Другие новости
Фондовый рынок
Акции Intel рухнули: почему бум ИИ не спас прогноз?
Финансовый рынок
Облигации в юанях: зачем Кыргызстану новый рынок?
Крипто рынок
Взлом Binance: куда исчезли $6,3 млрд и что вернут?
Фондовый рынок
Дайджест фондового рынка за 30.09.2026: ставки растут
Срочный рынок
Экспорт дизеля из России через Черное море упал до нуля
Фондовый рынок
Фондовый рынок Монголии удивил мир: MSE Top 20 прибавил 26%
Финансовый рынок
Финансовые результаты BMW за второй квартал удивили инвесторов