Поиск
Фондовый рынок


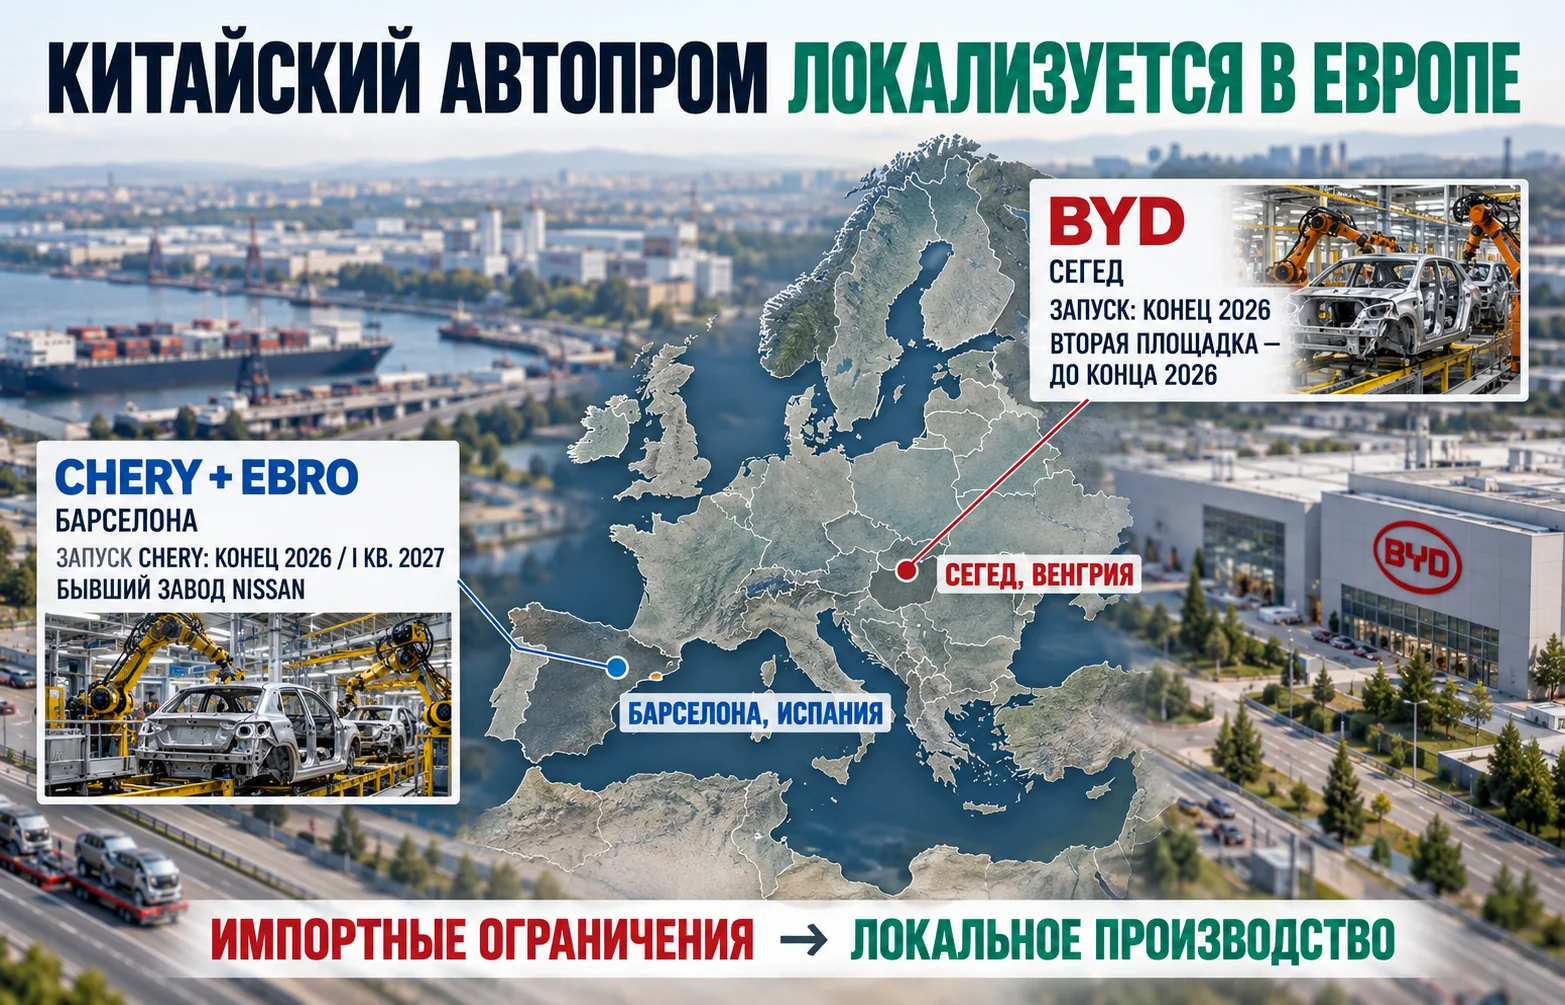
Европейские торговые ограничения начинают менять саму модель экспансии китайского автопрома. После договорённости ЕС и Китая по ограничению поставок гибридных автомобилей крупнейшие производители получают дополнительный стимул переносить выпуск внутрь региона. Заводы BYD и Chery в Европе поэтому становятся не просто инвестиционными проектами, а частью новой стратегии присутствия на рынке, где прямой импорт готовых машин постепенно становится менее удобным.
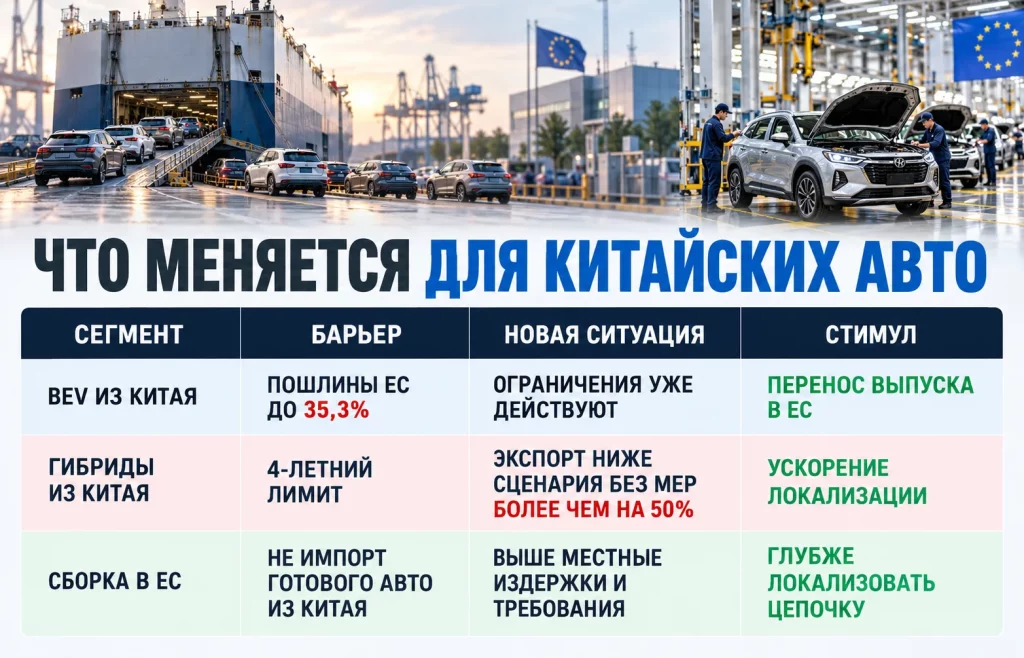
Договорённость пока не означает механического сокращения нынешних поставок вдвое. Еврокомиссар Марош Шефчович говорил о снижении более чем на 50% относительно сценария, при котором действующие тенденции экспорта продолжились бы без новых мер. Это важная оговорка: сравнивается не текущий объём с будущим лимитом, а прогнозный поток китайских гибридов с объёмом, который будет допустим после введения ограничений.
Переговоры ЕС и Китая 8–9 октября были сосредоточены на быстро растущих поставках гибридных и подключаемых гибридных автомобилей. По оценке Еврокомиссии, согласованный четырёхлетний механизм способен более чем наполовину уменьшить экспорт относительно сценария без изменений. Bloomberg сообщал о первоначальном лимите около 350 тыс. автомобилей в год с последующим увеличением потолка примерно на 6% ежегодно.
Для китайских производителей эта мера важна потому, что гибриды стали самым быстрорастущим каналом выхода на европейский рынок. За первые семь месяцев 2026 года на них приходилось около 44% китайского автомобильного экспорта в регион. Поставки таких машин росли быстрее, чем продажи батарейных электромобилей, на которые уже распространяются компенсационные пошлины ЕС.
При этом Брюссель не закрывает европейский рынок для китайских брендов. Ограничение касается прежде всего импорта автомобилей, произведённых в Китае. Производство внутри Евросоюза меняет экономическую конструкцию: компания становится менее зависимой от квоты или тарифа на готовую машину, хотя одновременно принимает более высокие расходы на труд, энергию, логистику и соответствие европейским требованиям.
Этот сдвиг продолжает более широкий спор вокруг торгового дефицита ЕС с Китаем. Автомобильный сектор стал одной из самых чувствительных его частей после того, как рост поставок гибридов показал ограниченность мер, направленных только на батарейные электромобили.
Для крупных групп переход уже начался. BYD развивает собственную сеть предприятий, Chery использует совместное предприятие и существующую площадку в Испании, Geely договорилась о производстве на мощностях Ford в Валенсии, а SAIC также готовит локальную базу. Наиболее уязвимыми могут оказаться бренды, которые только планируют выход в Европу и пока почти полностью зависят от импорта из Китая.
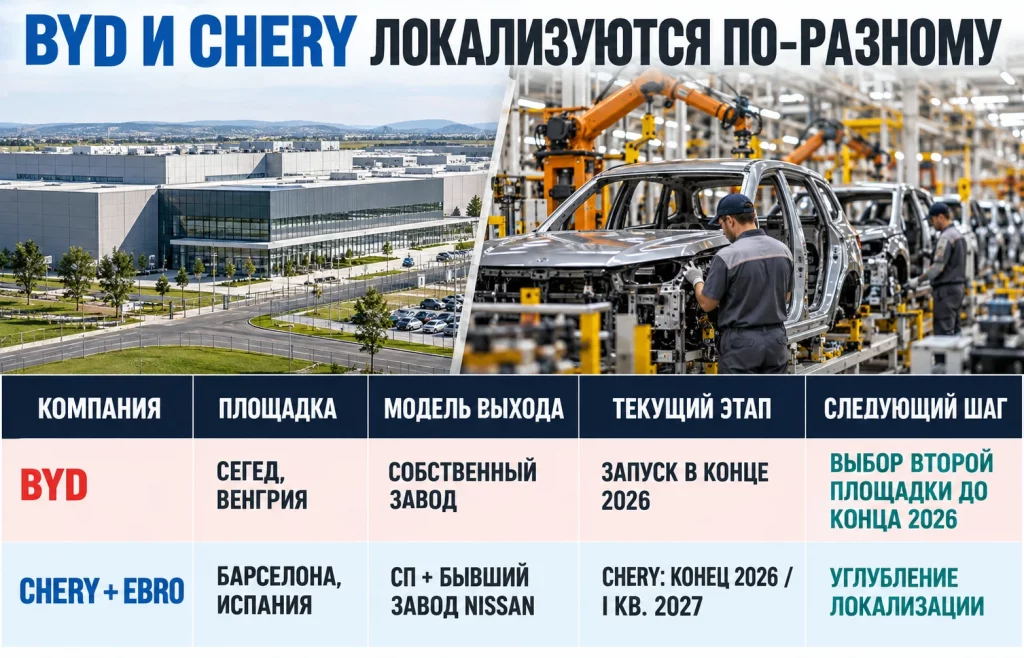
Главный проект BYD находится в венгерском Сегеде. Это первое предприятие компании по выпуску легковых автомобилей в Евросоюзе и ключевой элемент перехода от экспортной модели к локальному производству. Запуск серийного выпуска ожидается в конце 2026 года, после чего компания сможет постепенно увеличивать долю автомобилей, произведённых непосредственно внутри европейского рынка.
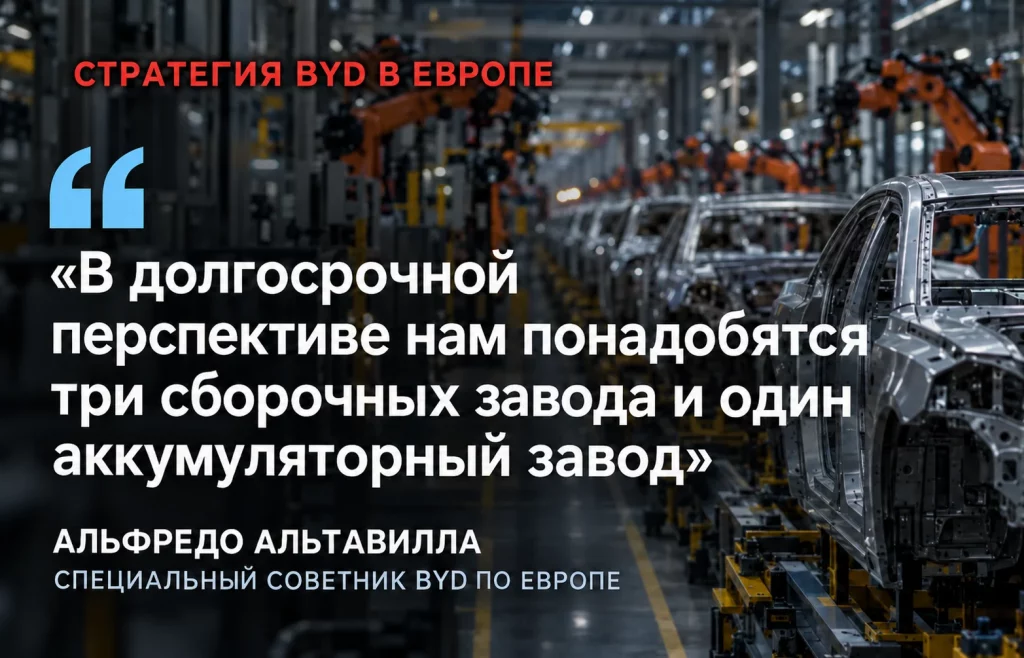
Однако одним заводом стратегия BYD не ограничивается. Специальный советник компании по Европе Альфредо Альтавилла в сентябре заявил, что в долгосрочной перспективе производителю понадобятся три сборочных предприятия и один аккумуляторный завод. Решение по второй производственной площадке компания рассчитывает принять до конца 2026 года.
При выборе нового объекта BYD рассматривает покупку и модернизацию уже существующего завода вместо строительства с нуля. Такой подход способен сократить сроки запуска и одновременно снизить политические риски, поскольку использование действующей промышленной инфраструктуры обычно проще увязать с занятостью и региональной политикой. Среди наиболее привлекательных стран назывались Испания и Франция.
Экономическая логика здесь достаточно прямолинейна: чем выше доля европейских продаж в структуре BYD, тем дороже становится зависимость от импортных ограничений. Поэтому рост продаж сам по себе толкает компанию к локализации.
Такой переход позволяет BYD решить сразу несколько задач. Компания снижает зависимость от торговых барьеров, получает доступ к европейским поставщикам и может быстрее адаптировать модельный ряд под местные требования. Но одновременно исчезает часть преимущества, связанного с более низкой себестоимостью производства в Китае. Именно поэтому будущая конкурентоспособность будет зависеть не только от масштаба заводов, но и от того, насколько эффективно компания сможет перенести свою вертикально интегрированную модель в европейские условия.
Chery выбрала другой путь. Вместо полностью самостоятельного строительства производственной сети китайская группа вошла в совместный проект с испанской Ebro и использует бывший завод Nissan в барселонской Zona Franca. Ebro принадлежит 60% совместного предприятия, которое должно выпускать автомобили Chery на этой площадке.
Первые модели Ebro уже производятся в Барселоне, а начало выпуска автомобилей Chery ожидается в конце 2026 года или в первом квартале 2027-го. Сроки несколько раз переносились. Одной из причин стали коммерческие изменения после введения европейских пошлин на электромобили китайского производства.
Для Chery такая конструкция даёт несколько преимуществ. Компания получает готовую промышленную площадку, местного партнёра, квалифицированный персонал и доступ к цепочке поставщиков в одной из крупнейших автомобильных стран Европы. Завод непосредственно обеспечивает около 1,6 тыс. рабочих мест и рассчитан на выпуск до 200 тыс. машин в год, хотя фактическая загрузка пока существенно ниже этого уровня.
Испанский проект важен и с точки зрения глубины локализации. Если предприятие остаётся только площадкой финальной сборки из китайских комплектов, экономический эффект для Европы ограничен. Чем больше операций — сварка, окраска, производство компонентов и работа местных поставщиков — переносится внутрь региона, тем устойчивее становится модель с точки зрения будущих требований ЕС к происхождению деталей и добавленной стоимости.
Сравнение BYD и Chery показывает две разные стратегии. BYD строит долгосрочную собственную сеть с несколькими предприятиями и аккумуляторным производством. Chery быстрее входит через партнёрство и существующие мощности. Оба подхода ведут к одному результату: доля автомобилей китайских брендов, физически произведённых в Европе, будет увеличиваться.
Новые ограничения не следует описывать как лазейку, которую можно просто обойти строительством завода. Локальное производство действительно снижает зависимость от квот и пошлин на импорт готовых автомобилей, но вместо них появляются другие условия: европейская стоимость рабочей силы, экологические нормы, требования к происхождению компонентов и политическое давление на компании с целью увеличивать местную добавленную стоимость.
Фактически ЕС пытается изменить экономический стимул. Если китайскому производителю выгоднее собирать автомобиль внутри Европы, чем везти его через границу под тарифами и квотами, часть промышленной активности перемещается в регион. Для Брюсселя это означает рабочие места, налоги и потенциальные заказы европейским поставщикам, даже если бренд автомобиля остаётся китайским.
Но эффект для европейских производителей неоднозначен. Volkswagen, Stellantis, Renault и другие группы получают некоторую защиту от быстрого роста дешёвого импорта. Одновременно конкуренты из Китая не исчезают: они просто становятся локальными производителями и начинают конкурировать уже внутри той же промышленной среды.
Такой сценарий особенно важен для BYD. Компания опирается на собственные аккумуляторы, силовую электронику и широкую вертикальную интеграцию. Если значительная часть этой системы будет локализована, торговые меры смогут замедлить экспансию, но не обязательно остановят её. Если же европейская себестоимость окажется заметно выше китайской, ценовой разрыв с местными брендами может сократиться.
Для Chery многое будет зависеть от того, насколько глубоко будет развиваться барселонская площадка. Преимущество существующего завода позволяет быстрее запустить выпуск, но долгосрочная устойчивость требует большего, чем финальная сборка.
Для европейского автопрома договорённость с Китаем снижает риск резкого увеличения импорта гибридов в ближайшие годы. Это особенно важно после того, как китайские автомобили в Европе достигли рекордной доли, а подключаемые гибриды стали одним из самых быстрорастущих сегментов.
Однако конкурентное давление уже вышло за пределы торговли. Китайские компании начинают вкладывать капитал в заводы, персонал, дилерские сети и местные цепочки поставок. Поэтому прежняя схема «европейский производитель против импортёра из Китая» постепенно перестаёт точно описывать рынок.
Для Германии этот переход особенно чувствителен. Кризис автопрома Германии уже сопровождается низкой загрузкой отдельных предприятий, сокращениями и необходимостью одновременно финансировать автомобили с двигателями внутреннего сгорания, гибриды и новые электрические платформы. Если китайские бренды начнут выпускать машины внутри ЕС, аргумент о защите европейского производства станет сложнее: часть рабочих мест и инвестиций будет создаваться теми же компаниями, против импорта которых вводились ограничения.
Конкуренция смещается в другую плоскость. Важными становятся скорость разработки моделей, стоимость батарей, программное обеспечение, производительность заводов, условия финансирования и способность компаний локализовать поставщиков. Торговый барьер может изменить направление капитала, но он не устраняет технологические и ценовые преимущества соперника автоматически.
Поэтому для европейских концернов соглашение означает скорее временное пространство для адаптации. Если Volkswagen, Stellantis, Renault и другие производители не сократят издержки и не ускорят обновление модельного ряда, локализованные BYD и Chery смогут продолжить наращивать долю уже без прежней зависимости от китайского экспорта.
В ближайшие месяцы рынок будет следить прежде всего за тем, как именно ЕС и Китай оформят квотный механизм. Пока остаются вопросы о распределении лимитов между брендами, охвате различных типов гибридов и правилах для автомобилей, произведённых китайскими группами вне КНР.
Не менее важны производственные сроки. Для BYD ключевым событием станет фактический выход завода в Сегеде на серийный выпуск и решение по второй площадке. Для Chery — начало производства собственных моделей в Барселоне после нескольких переносов.
До окончательного перехода на новую модель рынок будет оценивать несколько практических сигналов:
Именно последний пункт способен стать ключевым для ценовой конкуренции. Локализация снижает тарифный риск, но не гарантирует сохранения прежнего ценового преимущества. Если расходы на персонал, энергию, компоненты и соблюдение нормативов заметно повысят стоимость автомобиля, разрыв с европейскими моделями сузится. Если же BYD, Chery и другие группы смогут перенести в регион часть своей эффективности, вертикальной интеграции и масштаба закупок, европейские заводы станут для них не вынужденной уступкой, а новой опорой роста.
Есть ещё один фактор — будущие требования к локальному содержанию. Если Евросоюз будет стимулировать не только сборку, но и использование европейских компонентов, производителям придётся переносить в регион более глубокие стадии цепочки создания стоимости. Тогда инвестиции в аккумуляторы, электронику и комплектующие станут столь же важными, как сами автозаводы.
В результате договорённость по гибридам может оказаться не столько попыткой вытеснить китайские бренды, сколько инструментом изменения формы их присутствия. Экспорт готовых автомобилей из Китая становится более ограниченным, а капитал и производство постепенно перемещаются внутрь Европы. Заводы BYD и Chery в Европе показывают, что торговые барьеры уже начинают работать именно в этом направлении.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 12.10.2026:...
Цены на уголь растут: Китай у максимума,...
Курс воны к доллару укрепился: USD/KRW...
Российский дизель возвращается на рынок...
Акции европейских банков упали на 8% —...
Стейблкоины в Европе: ESMA ужесточила...
Курс польского злотого снизился после...
Росатом удвоил производство аккумуляторов...
Акции Xiaomi выросли на 9% после 70 тыс....
USDC в Samsung Wallet: переводы появятся...
Другие новости
Финансовый рынок
Курс воны к доллару укрепился: USD/KRW упал к 1 331
Фондовый рынок
Ключевая ставка Банка России 14%: ЦБ взял паузу
Финансовый рынок
Дайджест рынка Forex за 12.08.2026: JPY и CNY
Срочный рынок
Экономика России растет: что будет дальше с ВВП?
Финансовый рынок
ЕЦБ повысил ставки впервые за 3 года: инфляция растёт
Фондовый рынок
IPO SpaceX 2026: Илон Маск в шаге от статуса триллионера