Поиск
Финансовый рынок


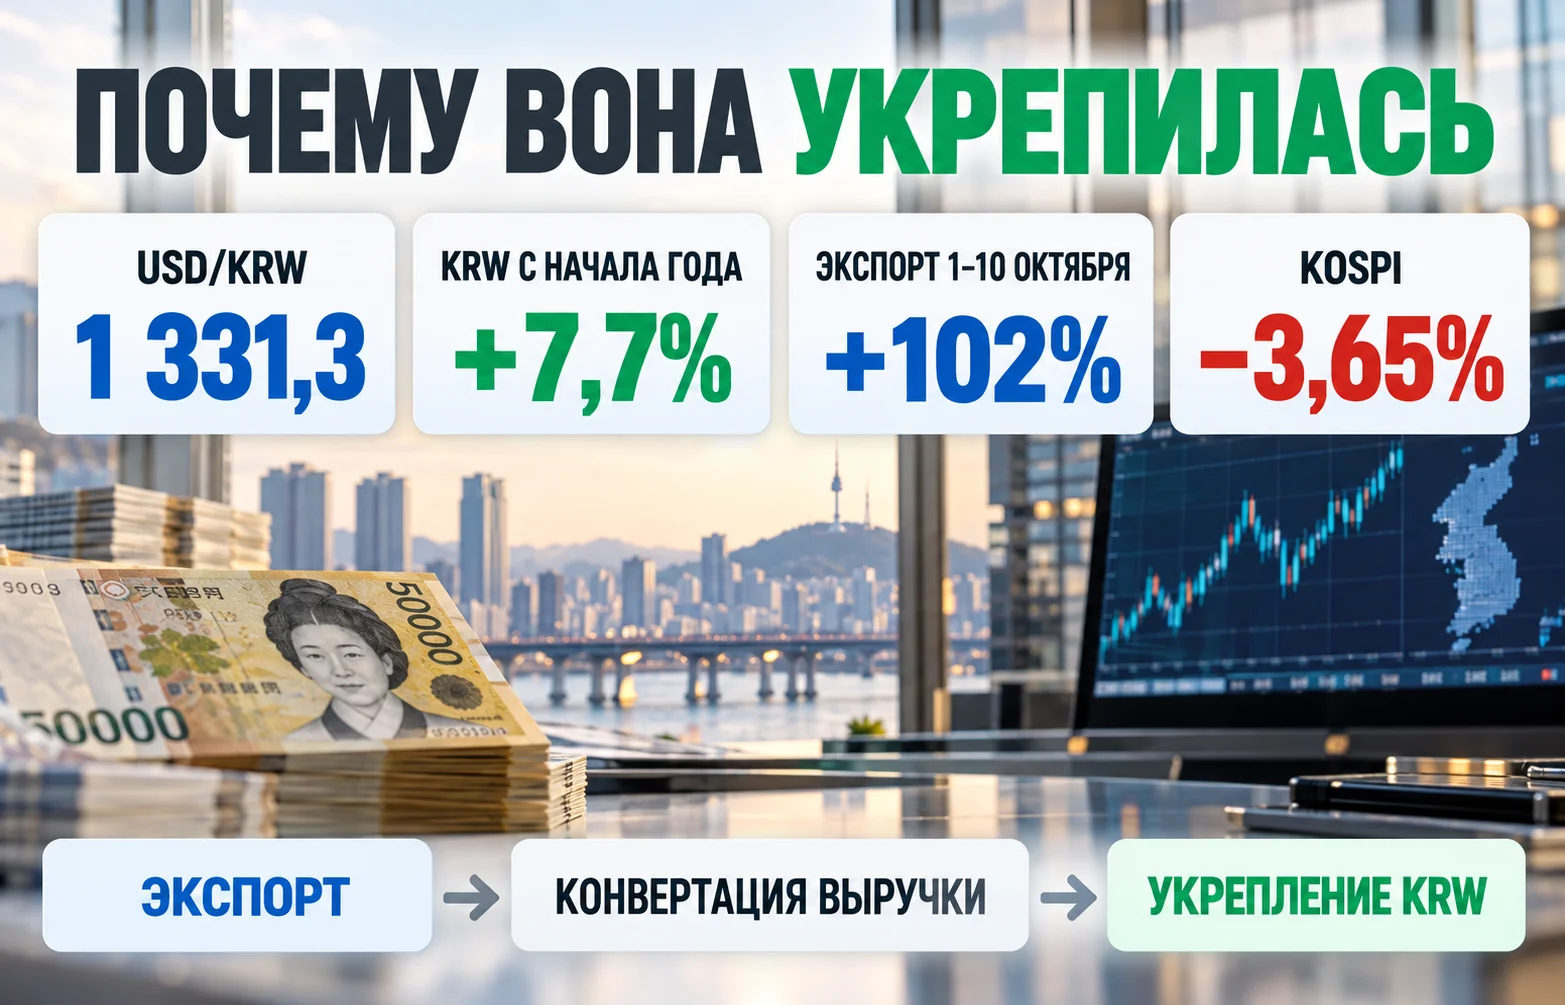
Курс воны к доллару продолжил укрепляться 12 октября, несмотря на резкое падение южнокорейского фондового рынка. В ходе торгов USD/KRW опускался до 1 331,3 — минимального уровня с октября 2024 года, а к завершению основной сессии доллар стоил около 1 335,1 воны. Главным источником движения стала конвертация экспортной выручки, прежде всего производителями полупроводников. Дополнительную поддержку обеспечило снижение нефти, которое уменьшило ожидаемые расходы страны на импорт энергоносителей.
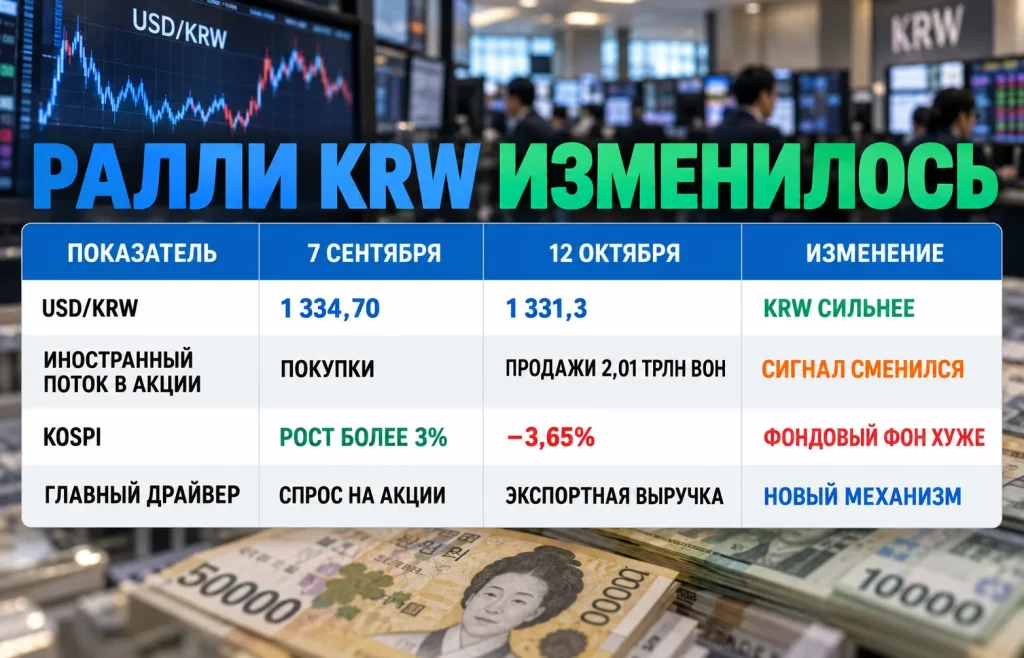
Нынешняя ситуация отличается от сентябрьского ралли. Тогда рост корейской валюты совпал с мощными покупками акций иностранцами. Теперь KOSPI упал на 3,65%, зарубежные инвесторы продали бумаги примерно на 2,01 трлн вон, но USD/KRW всё равно пошёл вниз. Корпоративные потоки и рекордные внешние поставки оказались достаточно сильными, чтобы перекрыть часть давления со стороны фондовой площадки.
В понедельник корейская денежная единица прибавляла около 0,8%, а USD/KRW в первой части дня снижался до 1 333,3. Позже пара коснулась 1 331,3. К 15:30 по Сеулу котировка вернулась к 1 335,1, что на 7,7 воны ниже предыдущего закрытия.
Здесь важно направление самой пары: чем меньше вон требуется за один доллар, тем сильнее позиция Южной Кореи на валютном рынке. С начала 2026 года местная денежная единица прибавила около 7,7%, хотя первую половину года провела среди слабейших в Азии. Во втором полугодии картину изменили восстановление экспортных доходов, корпоративная конвертация и улучшение внешнеторгового баланса.
Рынок уже подходил к этим отметкам чуть больше месяца назад. 7 сентября южнокорейская вона достигла максимума почти за два года, а USD/KRW снижался до 1 334,70. Тогда ключевым фактором был приток иностранного капитала в Samsung Electronics и SK Hynix, который одновременно поддерживал KOSPI и курс.
12 октября картина оказалась иной. KOSPI закрылся снижением на 3,65% до 6 384,24 пункта, иностранцы продали местные акции примерно на 2,01 трлн вон, или около $1,5 млрд. Обычно такой отток повышает потребность в американской валюте при выводе средств. На этот раз встречное предложение оказалось сильнее.
Южнокорейские компании получают значительную часть выручки за рубежом, тогда как зарплаты, налоги и многие внутренние расходы оплачивают в национальной валюте. Поэтому часть внешних поступлений регулярно конвертируется внутри страны. Если одновременно действуют крупные корпорации, баланс заявок способен быстро сдвинуть котировки.
12 октября трейдеры связывали движение именно с этим фактором. Особенно заметную роль играют производители полупроводников: отрасль сформировала почти половину южнокорейского экспорта за первые десять дней месяца. Чем выше поступления чипмейкеров, тем больше объём средств, который потенциально возвращается на внутренний рынок.
Важен и момент проведения операций. После трёхдневных выходных ликвидность была относительно тонкой, поэтому крупные корпоративные заявки сильнее влияли на цену. Экономист Woori Bank Мин Гён Вон указывал, что конвертация выручки экспортёрами, особенно производителями чипов, продолжает поддерживать национальную валюту, хотя сами потоки в понедельник были умеренными.
Подобный механизм уже проявлялся летом. В августе валютные потоки Samsung Electronics и SK Hynix стали отдельным фактором движения курса. Сейчас эффект усиливается тем, что поставки полупроводников резко выросли, а торговый баланс остаётся положительным.
Механизм можно представить так:
При этом высокий экспорт сам по себе не гарантирует продолжения тенденции. Корпорации могут менять сроки конвертации, оставлять часть средств за рубежом, использовать хеджирование или заранее покрывать будущие импортные обязательства. Поэтому дальнейшее движение зависит не только от стоимости отгруженных товаров, но и от того, как компании распоряжаются полученной выручкой.
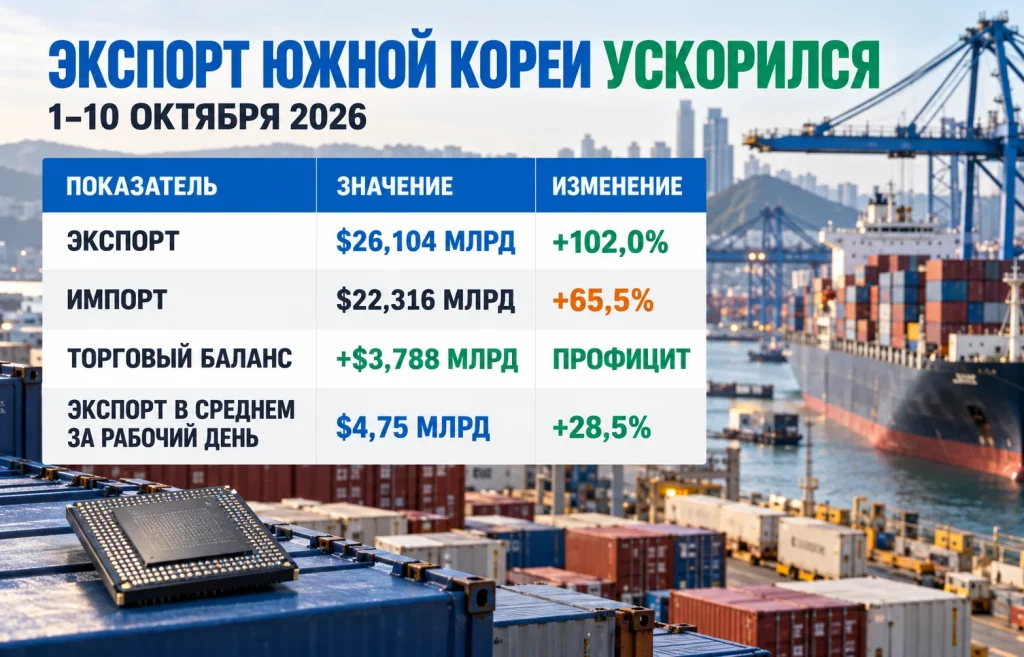
По предварительным данным Корейской таможенной службы, экспорт Южной Кореи за 1–10 октября достиг $26,104 млрд. Это на 102% больше, чем за аналогичный период годом ранее, и является рекордом для первых десяти дней октября.
Часть скачка объясняется календарём: в текущем году на период пришлось 5,5 рабочего дня против 3,5 годом ранее. Но даже с поправкой на число рабочих дней среднесуточные поставки выросли на 28,5% до рекордных $4,75 млрд. Поэтому ускорение нельзя объяснить только разницей в графике.
Главным источником прироста стали полупроводники. Их поставки достигли примерно $12,2 млрд и выросли на 170,9% год к году. На чипы пришлось 46,7% общего объёма. Автомобильный экспорт увеличился на 82,7%, нефтепродукты — на 45,6%, стальная продукция — на 49,4%.
География поставок тоже показывает, что рост был широким. Экспорт в Китай за первые десять дней октября увеличился примерно на 167% до $7,59 млрд, в США — почти на 160% до $3,65 млрд, во Вьетнам — примерно на 89,7% до $2,4 млрд. Для валютного баланса важен сам масштаб поступлений из нескольких крупных направлений: чем меньше экспортный импульс зависит от одного рынка, тем устойчивее выглядит поток внешней выручки. При этом такой результат ещё требует подтверждения полной месячной статистикой.
Импорт за первые десять дней месяца вырос на 65,5% до $22,316 млрд. Несмотря на это, страна сохранила профицит около $3,788 млрд. Для обменного курса такое сочетание благоприятно: экспортная экономика генерирует крупный приток средств, а положительное сальдо снижает риск устойчивого дефицита внешнего финансирования.
Особенно важно, какие отрасли создают этот приток. Южнокорейские производители памяти чувствительны к глобальному циклу AI-инфраструктуры, HBM, DRAM и дата-центров. Рост поставок Samsung Electronics, SK Hynix и других компаний поэтому влияет сразу на несколько каналов — прибыль бизнеса, фондовые оценки, торговый баланс и объём средств, поступающих в страну.
В начале октября TAIEX и KOSPI продолжали конкурировать за лидерство среди азиатских индексов, причём южнокорейская площадка особенно зависит от производителей памяти. Теперь тот же полупроводниковый цикл заметен не только через акции, но и через внешнюю торговлю.
Второй важный фактор — стоимость энергоносителей. Южная Корея остаётся крупным импортёром нефти и газа, поэтому дорогая нефть увеличивает расходы местных компаний на закупки за рубежом. Чем выше импортный счёт, тем больше средств требуется для расчётов с поставщиками.
12 октября Brent отступила от недавних максимумов и торговалась примерно по $103–104 за баррель. Для корейской экономики это всё ещё высокий уровень, однако направление имеет значение: снижение котировок уменьшает ожидаемую стоимость будущих закупок сырья и ослабляет давление на внешнеторговый баланс.
Связь выглядит так:
Эффект не возникает мгновенно. Энергетические контракты могут быть хеджированы, закупки распределены во времени, а цена фактической поставки отличается от текущего фьючерса Brent. Но участники рынка быстро учитывают изменение ожидаемой стоимости будущего импорта, особенно для стран, сильно зависящих от зарубежных энергоресурсов.
В сентябре дорогая нефть ограничивала потенциал укрепления воны. В октябре её коррекция действует в обратную сторону и усиливает эффект от экспортной выручки. Иными словами, предложение иностранной валюты со стороны компаний растёт одновременно со снижением части импортного спроса.
Главная необычная деталь 12 октября — расхождение между фондовой и валютной динамикой. Обычно крупные продажи южнокорейских акций иностранцами считаются негативным сигналом: при выводе капитала инвесторы конвертируют средства и тем самым создают встречный поток.
На этот раз чистые продажи акций составили около 2,01 трлн вон, а KOSPI потерял 3,65%. Тем не менее доллар не смог укрепиться против корейской валюты. Это показывает, что корпоративные и внешнеторговые факторы в конкретной сессии оказались важнее фондового оттока.
Есть и второй возможный канал — валютное хеджирование иностранных инвесторов. Когда стоимость портфеля снижается, потребность в части ранее открытой страховки курса тоже может уменьшаться. Сокращение таких позиций способно создавать обратный поток и частично компенсировать вывод капитала из акций.
Поэтому связь между KOSPI и USD/KRW не является механической. В начале сентября покупки акций иностранцами были одним из основных драйверов. В середине октября на первый план вышли экспортная выручка, торговый профицит, стоимость энергоносителей и операции хеджирования.
Для оценки дальнейшей динамики полезно следить сразу за несколькими показателями:
12 октября большинство локальных факторов работало в пользу Южной Кореи, хотя фондовая сессия была резко негативной.
Двухлетний максимум не означает, что тенденция продолжится с прежней скоростью. После роста примерно на 7,7% с начала года пространство для фиксации прибыли увеличивается, а USD/KRW уже находится в зоне, которую рынок недавно воспринимал как экстремальную.
Наконец, статистика за 1–10 октября охватывает короткий период и частично искажена разницей в количестве рабочих дней. Полные данные за месяц покажут, насколько устойчив рекордный темп и сохранится ли значительный профицит при дорогих энергоресурсах.
Пока курс воны к доллару поддерживают сильный экспорт, корпоративная конвертация, положительный торговый баланс и снижение нефтяных котировок. Но главное изменение по сравнению с сентябрём состоит не в самом новом минимуме USD/KRW, а в структуре движения. Раньше корейской валюте помогал приток иностранных денег в KOSPI; теперь она укрепилась вопреки распродаже акций. Если такая модель сохранится, именно экспортные поступления и торговый баланс будут ключевыми индикаторами способности USD/KRW закрепиться ниже 1 335.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 12.10.2026:...
Цены на уголь растут: Китай у максимума,...
Заводы BYD и Chery в Европе ускорят...
Российский дизель возвращается на рынок...
Акции европейских банков упали на 8% —...
Стейблкоины в Европе: ESMA ужесточила...
Курс польского злотого снизился после...
Росатом удвоил производство аккумуляторов...
Акции Xiaomi выросли на 9% после 70 тыс....
USDC в Samsung Wallet: переводы появятся...
Другие новости
Фондовый рынок
Заводы BYD и Chery в Европе ускорят запуск из-за лимита ЕС
Фондовый рынок
Ключевая ставка Банка России 14%: ЦБ взял паузу
Финансовый рынок
Дайджест рынка Forex за 12.08.2026: JPY и CNY
Срочный рынок
Экономика России растет: что будет дальше с ВВП?
Финансовый рынок
ЕЦБ повысил ставки впервые за 3 года: инфляция растёт
Фондовый рынок
IPO SpaceX 2026: Илон Маск в шаге от статуса триллионера