Поиск
Крипто рынок


Крипторынок завершает неделю в более слабом ценовом состоянии, чем начинал её, но главные изменения происходили не только в котировках. Дайджест криптоновостей за 12.10.2026 объединяет пять событий, которые одновременно затронули Bitcoin и Ethereum, биржевые фонды, токенизацию традиционных акций, налоги и безопасность аппаратных кошельков. В результате рынок снова показал знакомый парадокс: цены могут снижаться в тот момент, когда регулируемая инфраструктура цифровых активов продолжает расширяться.
К 12 октября Bitcoin торговался примерно в диапазоне $83,8–84,1 тыс., тогда как Ethereum находился около $2,57 тыс. Для сравнения, в начале предыдущей недели Bitcoin снова подбирался почти к $87 000. После этого рост цен на нефть, высокая доходность американских облигаций и ухудшение аппетита к риску усилили давление на спекулятивные активы. Самым напряжённым днём стало 8 октября, когда BTC опускался примерно до $80,4 тыс.
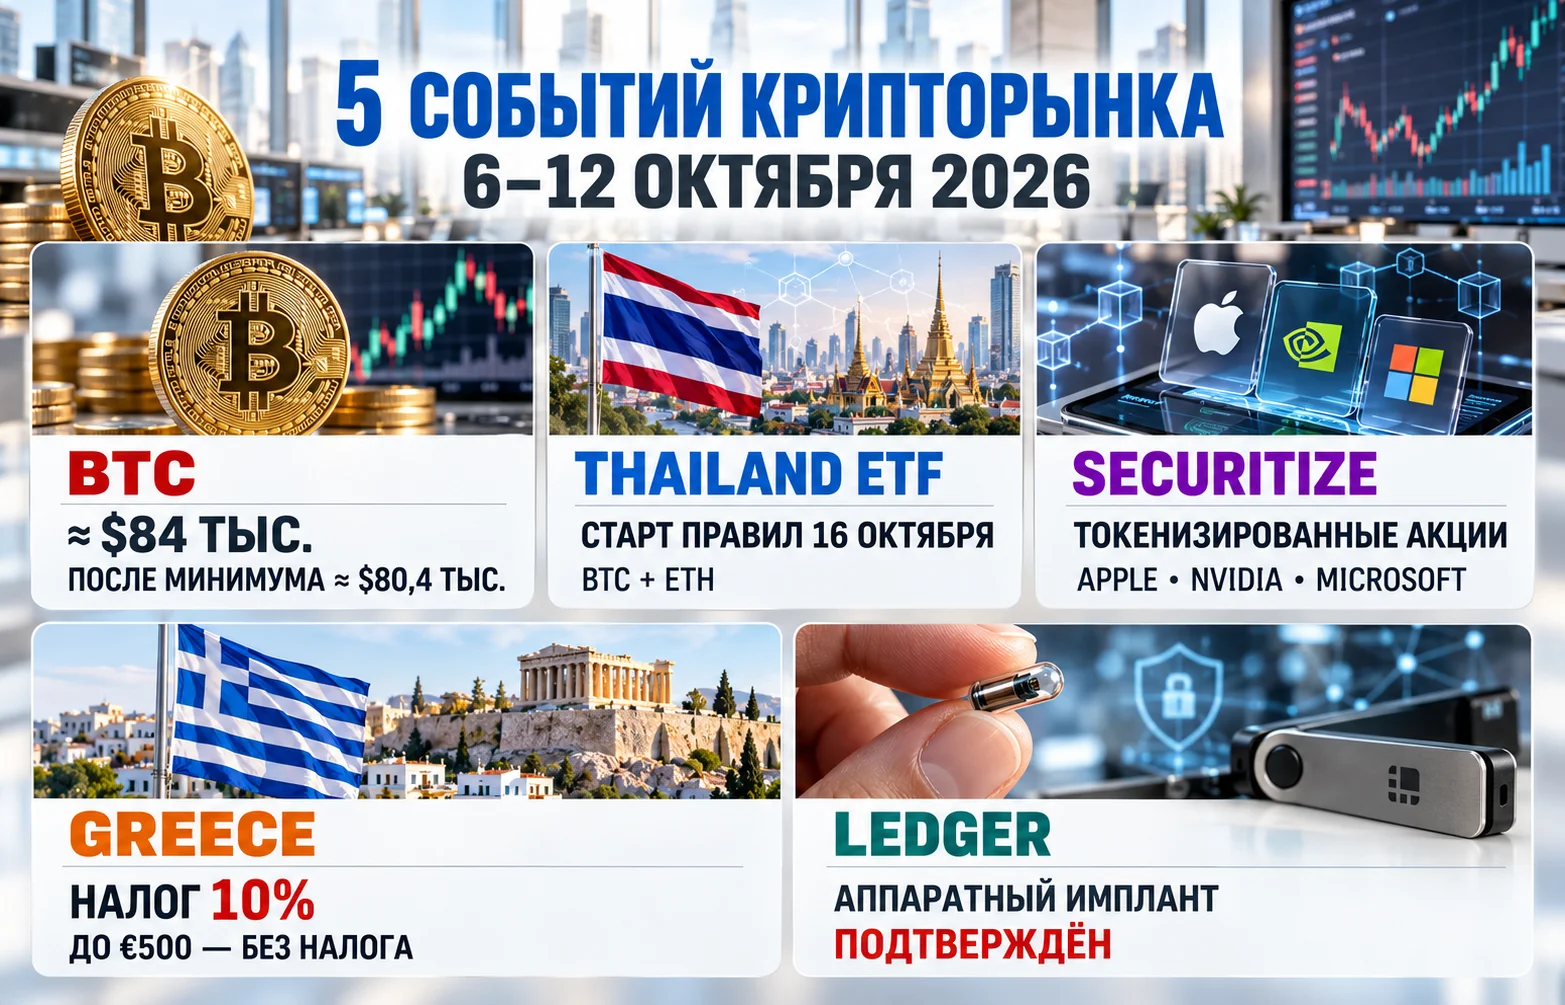
Главные события недели можно свести к пяти направлениям:
Ниже эти события сведены в одну таблицу, чтобы разделить ценовые, институциональные, регуляторные и инфраструктурные изменения недели.
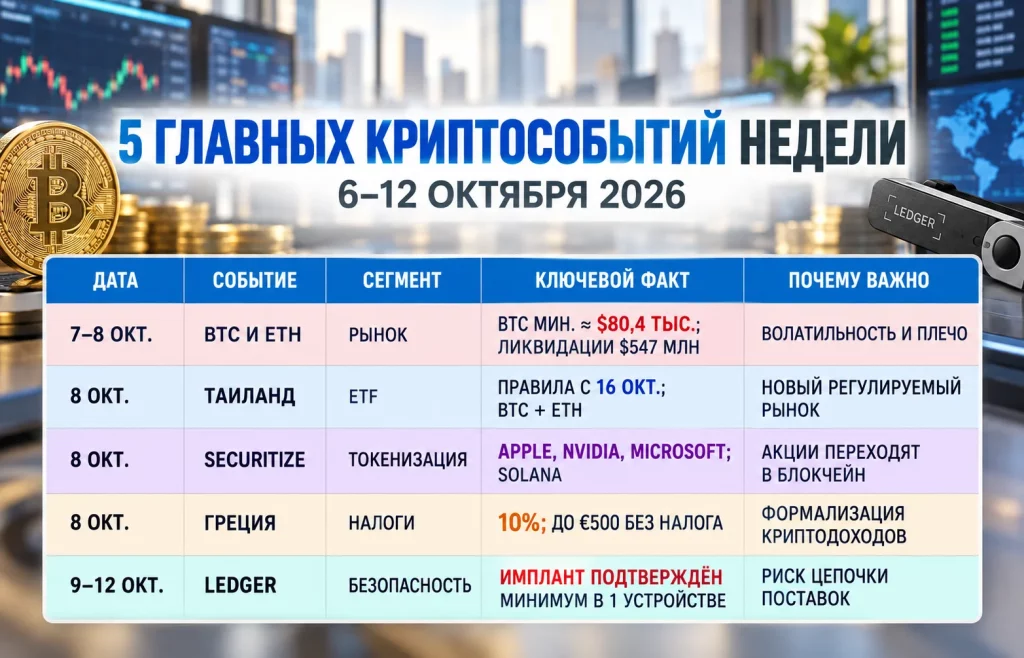
Ценовой фон оказался заметно слабее предыдущего выпуска. 6 октября Bitcoin закрыл день примерно у $85,6 тыс., 7 октября снизился к $83,3 тыс., а 8 октября внутри дня достиг минимума около $80,4 тыс. Затем рынок частично восстановился: 11 октября котировка вернулась примерно к $83,8 тыс., а 12 октября удерживалась около $84 тыс.
Это означает, что основная волна снижения произошла быстро, а не растянулась на всю неделю. Именно такая динамика усиливает роль кредитного плеча: резкое движение вниз приводит к принудительному закрытию позиций, а эти продажи дополнительно ускоряют первоначальный импульс. 7 октября объём ликвидаций на крипторынке за 24 часа оценивался примерно в $547 млн, причём значительная часть пришлась на длинные позиции.
Макроэкономический фон тоже работал против криптовалют. Рост нефти усиливал опасения по поводу инфляции, доходности казначейских облигаций США оставались высокими, а доллар сохранял поддержку. Для активов без фиксированного денежного потока это означает более жёсткую конкуренцию за капитал. Давление на BTC поэтому нельзя объяснять одним техническим уровнем или одной крупной продажей.
Механизм недели выглядел примерно так:
При этом к 12 октября рынок уже отыграл часть падения. Это важное отличие от полноценной капитуляции: после минимума 8 октября ниже $81 тыс. Bitcoin не продолжил свободное падение, а вернулся к району $84 тыс. Ethereum также восстановился к $2,57 тыс., хотя за неделю его просадка была глубже. Поэтому ближайший вопрос смещается от самого факта распродажи к тому, сможет ли рынок закрепиться после первой стабилизации.
На фоне ценовой слабости Азия сделала ещё один шаг к институционализации криптовалют. 8 октября Комиссия по ценным бумагам и биржам Таиланда выпустила нормативные уведомления, формирующие местный режим для криптовалютных ETF. Новые правила вступают в силу 16 октября 2026 года.
На первом этапе фонды смогут работать только с Bitcoin и Ether. Средняя чистая экспозиция фонда к выбранному криптоактиву должна составлять не менее 80% стоимости чистых активов за отчётный год. Для хранения потребуются кастодианы, регулируемые тайской SEC, а торговля самими фондами должна проходить на Stock Exchange of Thailand.
Регулятор одновременно оставил ограничения, которые отделяют новый продукт от обычной спекулятивной торговли. Брокеры не смогут выдавать маржинальные кредиты для покупки крипто-ETF, а инвесторы должны будут подтверждать понимание специфических рисков. Это показывает, что Таиланд не просто разрешает ещё один инструмент, а пытается встроить криптовалютную экспозицию в существующую систему коллективных инвестиций.
Для рынка важна география процесса. После США и ряда других юрисдикций регулируемый доступ к Bitcoin и Ethereum через фондовую инфраструктуру постепенно расширяется в Азии. При этом сам выпуск правил ещё не означает автоматического появления конкретных ETF в первый же день. Управляющим компаниям всё равно потребуется подготовить продукты, инфраструктуру хранения и листинг.
Второй инфраструктурный сюжет связан уже не с криптовалютами как объектом инвестиций, а с переносом традиционных ценных бумаг в блокчейн. 8 октября Securitize запустила торговлю токенизированными версиями акций крупных американских компаний, включая Apple, Nvidia и Microsoft.
В отличие от синтетического токена, который лишь отслеживает цену акции, новая конструкция обеспечена реальными базовыми бумагами. Первые продукты работают в сети Solana, а Securitize заявляет о сохранении экономических прав, связанных с владением базовыми акциями. Экономический смысл здесь принципиален: блокчейн становится не заменой акции, а дополнительным технологическим слоем для владения и расчётов.
Переход особенно заметен на фоне развития институциональных расчётов в Solana. В начале октября сеть получила отдельный механизм delivery-versus-payment для атомарных сделок, где передача токенизированного актива и оплаты происходит как единая операция. Это снижает риск ситуации, когда одна сторона сделки исполнила обязательство, а другая — нет.
Сама токенизация не отменяет традиционные требования к ценным бумагам. Необходимо сохранять юридическую связь токена с базовой акцией, права владельца, контроль кастодиана и корректный учёт операций. Именно поэтому нынешний этап важнее ранних экспериментов с «акциями в криптокошельке»: регулируемые платформы пытаются совместить блокчейн-расчёты с привычной правовой конструкцией фондового рынка.
Если модель масштабируется, конкуренция будет идти уже не между «криптовалютой» и «акциями», а между различными способами выпуска, хранения и расчётов по одному и тому же финансовому активу. Это сближает криптоинфраструктуру с традиционным рынком сильнее, чем очередной запуск отдельного токена.
Европейский сюжет недели пришёл не из правил торговли, а из налоговой системы. Греция подготовила проект закона, предусматривающий налог на прирост капитала от операций с криптовалютами по ставке 10%. Первые €500 годовой прибыли предлагается освободить от налога.
Проект вынесен на общественное обсуждение и, как ожидается, будет представлен парламенту в ноябре. Для Греции это первая попытка создать отдельную законодательную рамку для налогообложения прибыли от цифровых активов. До сих пор отсутствие специального режима оставляло больше пространства для разночтений при декларировании таких доходов.
Значение инициативы выходит за пределы одной ставки. В Евросоюзе правила обращения криптоактивов постепенно унифицируются через MiCA, однако налогообложение остаётся национальной компетенцией. Поэтому инвестор может работать с активами, подпадающими под общие европейские требования, но сталкиваться с разными налоговыми ставками в зависимости от страны проживания.
Для рынка это ещё один этап перехода от экспериментального статуса криптовалют к обычному финансовому активу. Когда государство определяет ставку, необлагаемый минимум и порядок декларации, оно фактически переводит криптоприбыль из серой зоны в стандартную налоговую процедуру. При этом законопроект ещё не принят, поэтому 10% нельзя описывать как уже действующую ставку.
Самый неприятный сюжет недели касается безопасности самостоятельного хранения. Первые сообщения были связаны с пользователями устройств Ledger, приобретённых через реселлера CryptoBilis в Юго-Восточной Азии. 9 октября Ledger сообщила о расследовании и попросила партнёра приостановить продажи. К 12 октября ситуация стала конкретнее: компания подтвердила наличие несанкционированного аппаратного импланта как минимум в одном устройстве, связанном с расследованием.
Это принципиально меняет характер риска. Речь идёт не о взломе Bitcoin или Ethereum и не о подтверждённом проникновении во внутренние системы Ledger. Компания утверждает, что её внутренние системы и прямые каналы продаж не были затронуты. Потенциальная точка атаки находится в цепочке поставки — между производителем и конечным покупателем устройства.
В таком сценарии аппаратный кошелёк перестаёт быть доверенной изолированной средой ещё до первого использования. Если злоумышленник физически модифицировал устройство, он потенциально может попытаться перехватить данные, связанные с созданием или вводом seed-фразы. Именно поэтому покупка hardware wallet у неизвестного продавца несёт другой класс риска, чем обычная фишинговая атака.
Схема ниже показывает логику такого риска, а не утверждённую последовательность действий злоумышленников во всех случаях:
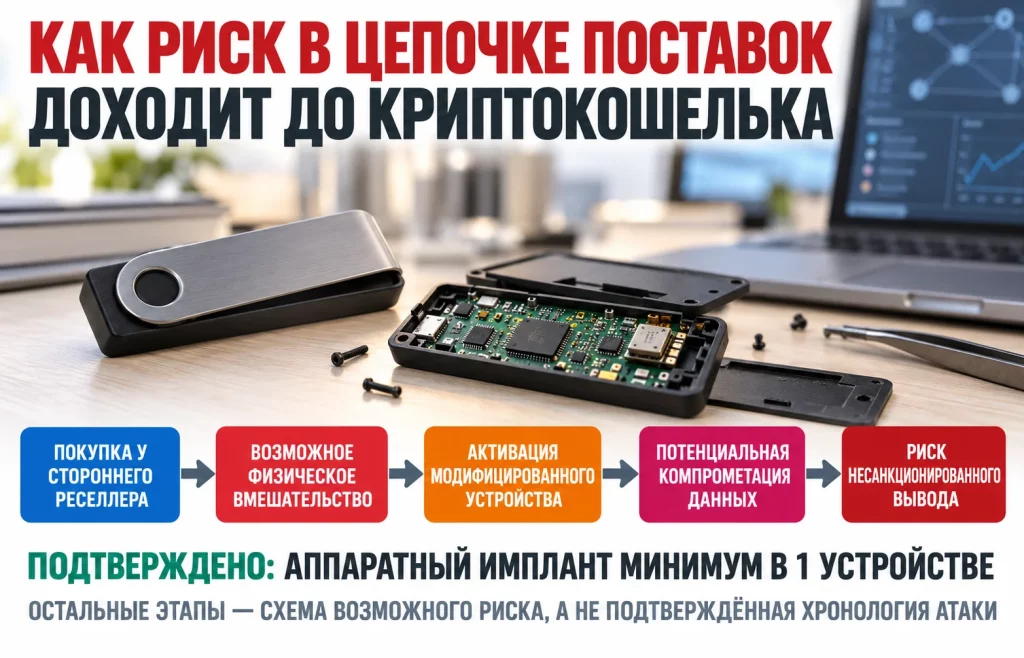
Оценки общего ущерба в публичном пространстве находятся примерно в диапазоне $86–93 млн и охватывают более 300 кошельков, однако эти цифры получены сторонними исследователями блокчейна. Ledger не подтвердила их как окончательный размер потерь, поэтому подавать конкретную сумму как установленный ущерб пока преждевременно.
Случай показывает ограничение самой идеи self-custody. Контроль приватных ключей действительно снижает зависимость от биржи или централизованного кастодиана, но переносит ответственность на пользователя и физическую целостность устройства. Параллельно массовая инфраструктура становится проще для обычной аудитории — например, USDC уже интегрируется непосредственно в Samsung Wallet. На этом фоне происхождение аппаратного кошелька становится не менее важным, чем защита seed-фразы после покупки.
Пять событий периода 6–12 октября не складываются в простую картину «рынок растёт» или «рынок падает». Цены оказались под давлением: Bitcoin прошёл от района $85,5–86 тыс. к минимуму около $80,4 тыс., а затем восстановился к $84 тыс. Ethereum также потерял часть стоимости, прежде чем вернуться выше $2,5 тыс. Это показывает, насколько быстро макроэкономический импульс и ликвидации могут изменить настроение даже без фундаментального сбоя в самих сетях.
Одновременно регулируемая инфраструктура продолжает двигаться вперёд. Таиланд создаёт локальный рынок Bitcoin- и Ethereum-ETF. Securitize переносит реальные акции крупных американских компаний в блокчейн-формат. Греция пытается оформить отдельный налоговый режим для прибыли от цифровых активов. Всё это делает рынок более похожим на традиционную финансовую систему — со своими фондами, брокерами, налогами, кастодианами и требованиями к учёту.
Ledger добавляет к этой картине обратную сторону развития. Чем больше стоимости хранится в цифровых активах и чем шире становится аудитория аппаратных кошельков, тем привлекательнее для злоумышленников становятся не только программные уязвимости, но и физическая цепочка поставок. Защита капитала постепенно превращается из вопроса «где хранить монеты» в вопрос контроля всей инфраструктуры вокруг ключей.
Дайджест криптоновостей за 12.10.2026 показывает разрыв между краткосрочной ценой и долгосрочным устройством рынка. За одну неделю Bitcoin мог потерять несколько процентов, но одновременно появились новые правила ETF, токенизированные акции, проект налогового режима и подтверждённый пример аппаратного риска. Поэтому следующий этап развития крипторынка всё меньше зависит только от графиков BTC и всё больше — от того, как цифровые активы встраиваются в регулируемую финансовую систему.
Больше новостей здесь.
Полезное
Цены на уголь растут: Китай у максимума,...
Курс воны к доллару укрепился: USD/KRW...
Заводы BYD и Chery в Европе ускорят...
Российский дизель возвращается на рынок...
Акции европейских банков упали на 8% —...
Стейблкоины в Европе: ESMA ужесточила...
Курс польского злотого снизился после...
Росатом удвоил производство аккумуляторов...
Акции Xiaomi выросли на 9% после 70 тыс....
USDC в Samsung Wallet: переводы появятся...
Другие новости
Финансовый рынок
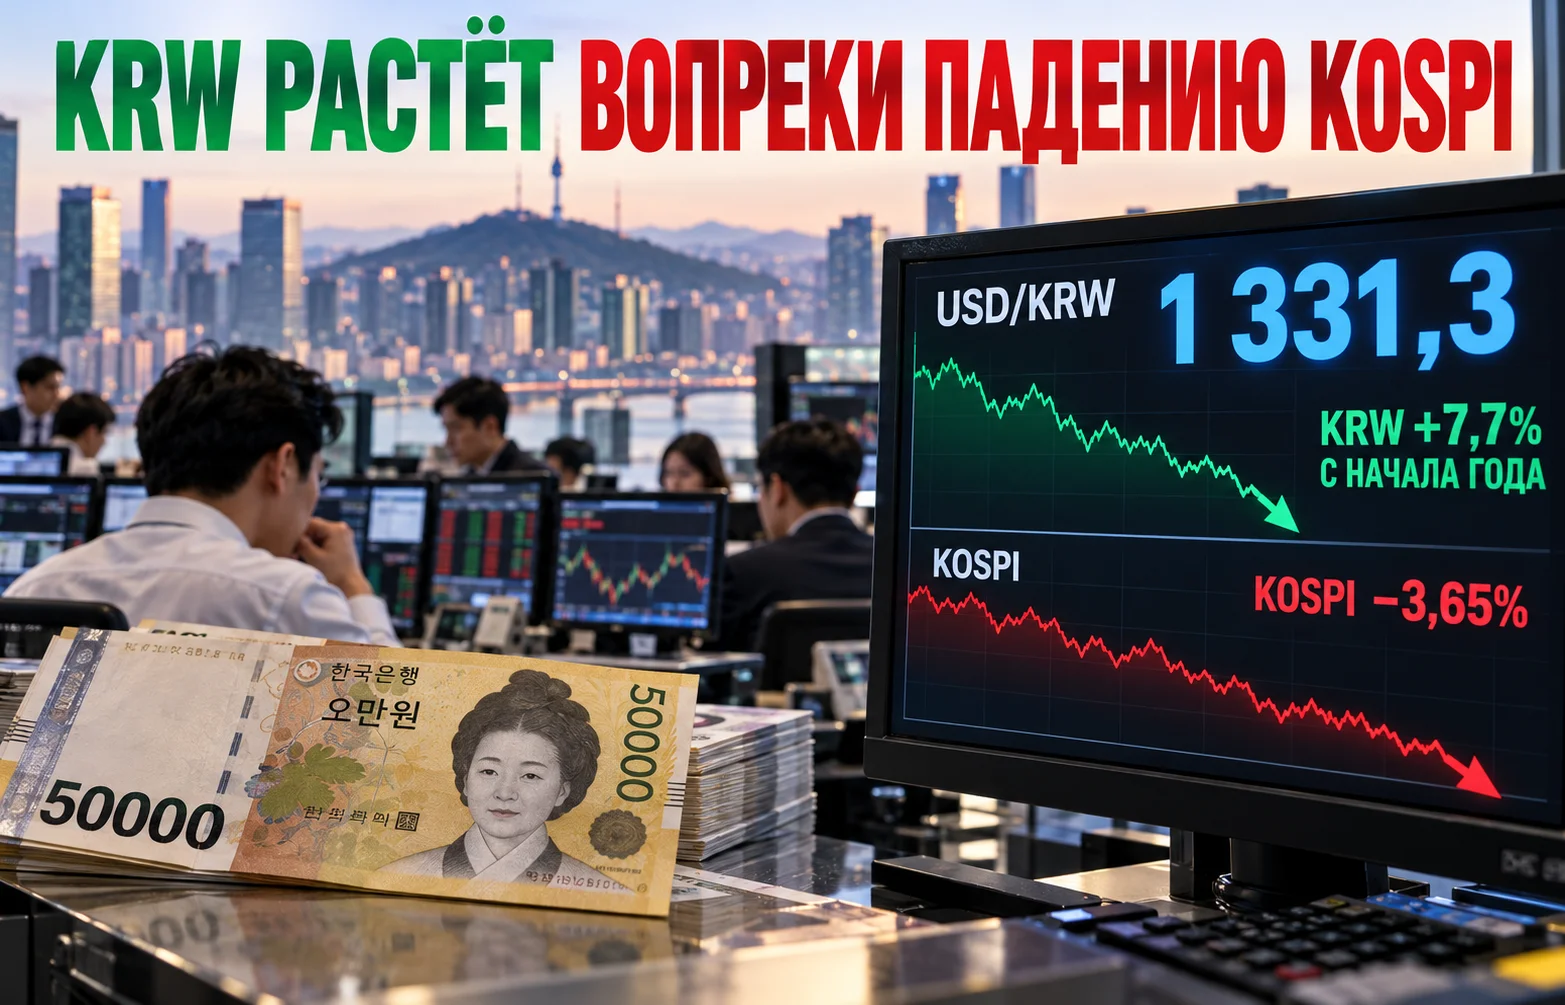
Курс воны к доллару укрепился: USD/KRW упал к 1 331
Фондовый рынок
Заводы BYD и Chery в Европе ускорят запуск из-за лимита ЕС
Фондовый рынок
Ключевая ставка Банка России 14%: ЦБ взял паузу
Финансовый рынок
Дайджест рынка Forex за 12.08.2026: JPY и CNY
Срочный рынок
Экономика России растет: что будет дальше с ВВП?
Финансовый рынок
ЕЦБ повысил ставки впервые за 3 года: инфляция растёт
Фондовый рынок
IPO SpaceX 2026: Илон Маск в шаге от статуса триллионера