Поиск
Срочный рынок


Импорт российской нефти в Индию быстро отступает от летних максимумов. После рекордных для июня объёмов около 2,64 млн баррелей в сутки поставки снизились примерно до 2,1 млн в августе и до 1,75 млн в сентябре. Россия всё ещё остаётся крупнейшим поставщиком Индии, однако прежнее сочетание доступной цены и высокой надёжности уже не выглядит безусловным преимуществом.
Рынок одновременно меняют несколько факторов: российский экспорт сокращается, Китай активнее конкурирует за доступные партии, санкционные риски вокруг торговли с Москвой растут, а ближневосточные производители возвращают объёмы и снижают цены для азиатских покупателей. Для Нью-Дели это означает расширение выбора именно в тот момент, когда стоимость нефти снова превышает $100 за баррель и давление на рупию усиливается.
Ещё летом российские сорта помогали индийским НПЗ компенсировать перебои с поставками через Персидский залив. Ограничения движения через Ормуз сделали баррели из России более ценными, а скидка Urals к Brent резко сократилась. В конце июля российская нефть для индийских покупателей предлагалась уже всего на $1–2 дешевле Brent, тогда как в начале месяца дисконт превышал $10.
Теперь картина разворачивается. Поставки из России стали менее доступными из-за снижения экспортных объёмов и перебоев в Новороссийске, а китайские НПЗ начали заранее бронировать российские партии и соглашаться на более высокие цены. Одновременно угроза сокращения российских закупок из-за давления США добавляет индийским компаниям ещё один риск. В результате Индия сталкивается не столько с исчезновением российской нефти, сколько с ухудшением её относительной экономики.
Российские поставки в Индию в сентябре оценивались примерно в 1,75 млн баррелей в сутки — это минимальный уровень с апреля. В августе объём составлял около 2,1 млн, а ещё в июне доходил до рекордных 2,64 млн. Таким образом, от июньского пика поток сократился примерно на треть.
Динамика хорошо показывает масштаб изменения:
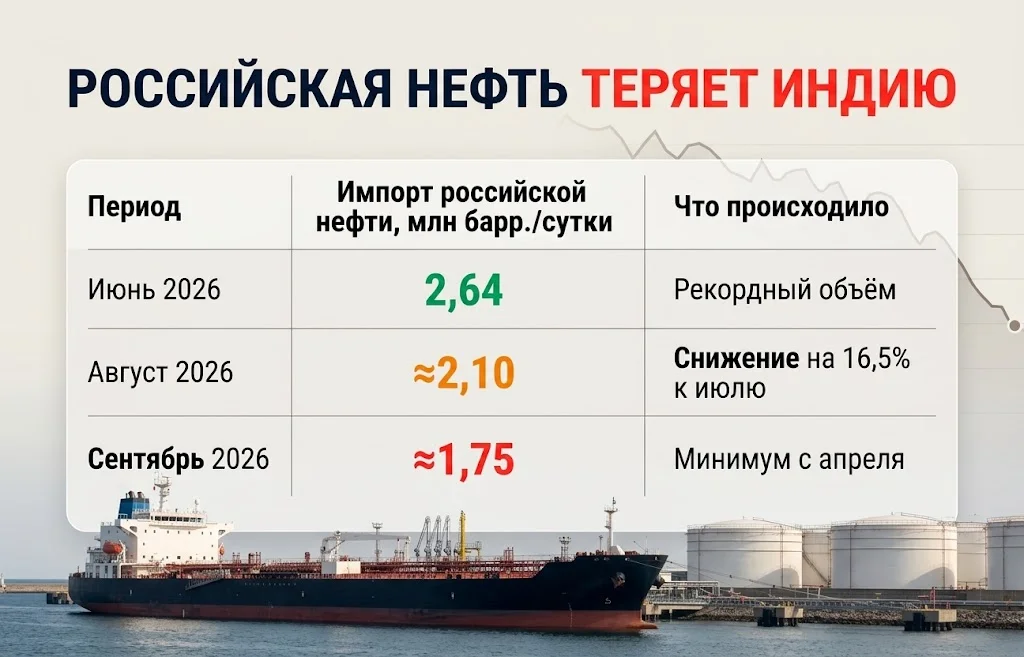
Сентябрьский уровень примерно на треть ниже июньского пика, хотя говорить об исчезновении России с индийского рынка пока нельзя.
Такое движение нельзя объяснить одним фактором. Для индийских НПЗ одновременно изменились четыре условия:
Именно сочетание этих факторов делает нынешний разворот устойчивее, чем обычное месячное перераспределение закупок.
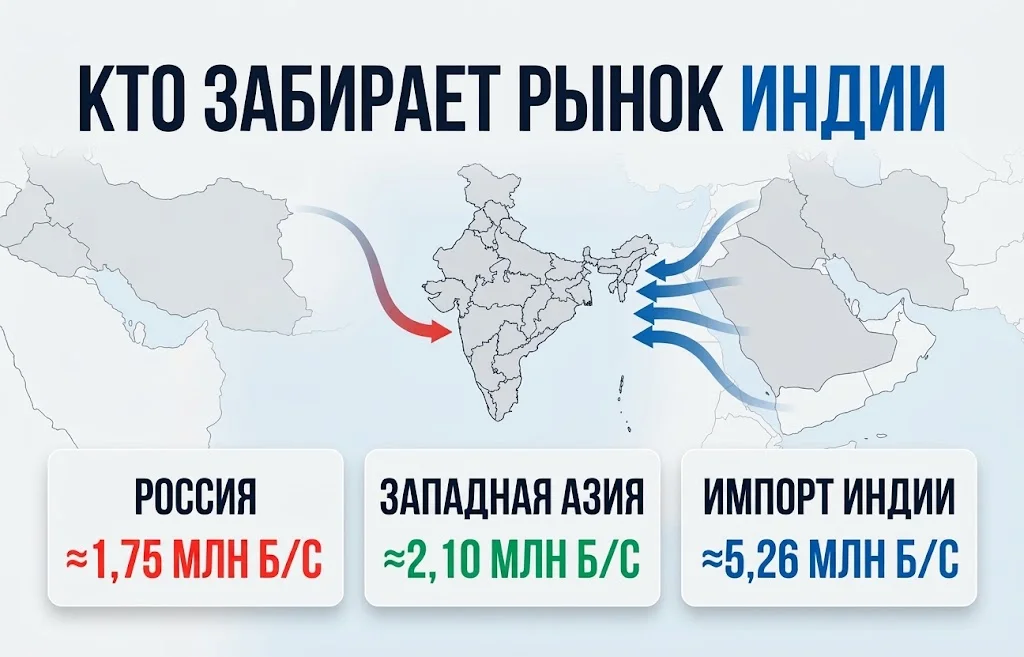
Главное изменение сентября произошло не только в российском направлении. Общий импорт нефти Индией вырос примерно до 5,26 млн баррелей в сутки — максимума 2026 года. Поставки из Западной Азии поднялись примерно до 2,1 млн баррелей в сутки, увеличившись примерно на 74% по сравнению с августом.
Ирак снова вышел на второе место среди поставщиков Индии после России. Саудовская Аравия также заметно увеличила отгрузки, а схема перевалки нефти с одного танкера на другой за пределами наиболее опасных участков Ормуза позволила производителям частично восстановить логистику. Для индийских НПЗ это особенно важно: многие предприятия исторически настроены на переработку ближневосточных сортов, поэтому их возвращение не требует радикальной перестройки сырьевой корзины.
Поставки нефти из Саудовской Аравии уже получили дополнительную поддержку после восстановления East-West Pipeline. Возможность направлять сырьё к Красному морю через Янбу снижает зависимость Эр-Рияда от одного маршрута и одновременно расширяет доступность саудовских баррелей для зарубежных покупателей.
Картина сентября выглядит уже заметно иначе, чем во время острой фазы дефицита:
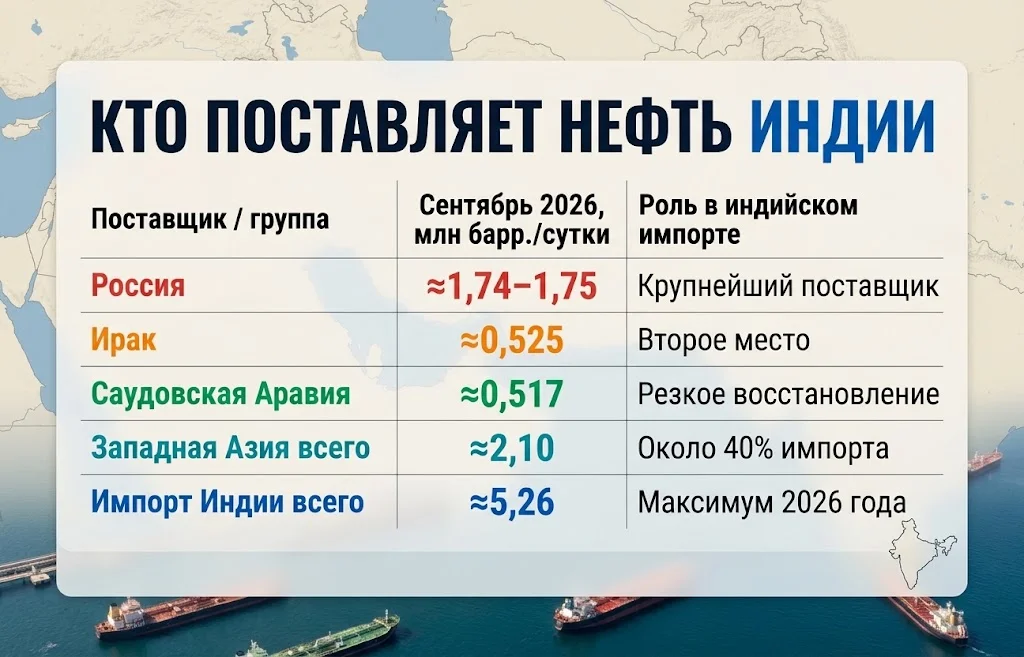
Россия сохраняет первое место, но уже конкурирует не с дефицитным Ближним Востоком, а с регионом, который активно возвращает потерянные объёмы.
Саудовская ценовая политика усиливает давление на конкурентов. На ноябрь Saudi Aramco снизила официальную цену Arab Light для Азии до скидки $5 за баррель к среднему уровню Oman/Dubai. Это самая большая скидка примерно за шесть лет. Arab Medium и Arab Heavy также подешевели для азиатских клиентов на $5 за баррель.
Для Индии это важный сигнал. Российский баррель больше не сравнивается с дефицитной ближневосточной нефтью по ценам периода острого кризиса. Теперь ему приходится конкурировать с поставщиками, которые сами стремятся вернуть долю рынка и готовы использовать цену как инструмент борьбы за покупателей.
Для Индии цена вопроса особенно чувствительна из-за масштаба зависимости от импортного сырья. Более дорогая нефть ухудшает торговый баланс, повышает валютный спрос со стороны импортёров и усиливает давление на внутреннюю инфляцию. Поэтому даже несколько долларов разницы в полной стоимости поставки имеют значение, когда речь идёт о миллионах баррелей в сутки.
Есть и техническая сторона. НПЗ не могут одинаково легко заменить любой сорт другим: важны плотность, содержание серы, выход дизеля, бензина и других продуктов, а также стоимость перенастройки режима переработки. Именно поэтому Murban из ОАЭ и Basrah из Ирака рассматриваются как реальные альтернативы российскому Urals, тогда как формально доступный баррель из другой части мира может оказаться менее удобным для конкретного завода.
Вторая причина снижения роли России в Индии находится не в Нью-Дели, а в Китае. Китайские покупатели усилили спрос на российскую нефть после перебоев с ближневосточными поставками и начали активнее резервировать партии на будущие месяцы.
Особенно заметно подорожал ESPO Blend. В сентябре цена этого российского сорта превысила $120 за баррель, а премия к Brent в отдельные моменты достигала $20–30. Urals также торговалась около $110. Для Москвы это благоприятно с точки зрения цены, но для Индии такая ситуация разрушает главный аргумент, который несколько лет поддерживал крупные закупки, — заметный ценовой дисконт.
Механизм выглядит достаточно просто:
На этом фоне сами китайские независимые НПЗ также ищут замену дефицитным сортам. В октябре и ноябре они нарастили покупки иракской Basra Medium и Basra Heavy, а также нефти из Катара. Это усиливает общую конкуренцию за доступные средние и тяжёлые сорта в Азии.
Для Индии ситуация становится двойственной. С одной стороны, восстановление ближневосточных потоков создаёт больше вариантов. С другой — Китай одновременно давит на цены российской нефти и конкурирует за часть тех же альтернативных баррелей. Поэтому возвращение Ближнего Востока не означает автоматически дешёвое сырьё.
Политический фактор остаётся важным, однако сводить падение российского импорта только к санкциям было бы неправильно. Соединённые Штаты продолжают давить на крупнейших покупателей российской энергии, а новый американский закон позволяет вводить тарифы до 100% на товары из стран, которые продолжают закупать российскую нефть.
Для Индии этот риск выходит далеко за пределы нефтяного рынка. США остаются крупнейшим экспортным направлением страны, поэтому возможные тарифы способны затронуть более широкий торговый баланс, промышленность и курс рупии. Нью-Дели одновременно пытается сохранить доступ к выгодному сырью и не ухудшить условия торговли с Вашингтоном.
Но фактическая динамика показывает, что экономика поставок сейчас не менее важна, чем политическое давление. Даже без нового пакета ограничений российские баррели стали менее привлекательными из-за сокращения предложения и роста китайского спроса. И наоборот: если Urals снова начнёт продаваться с заметным дисконтом, часть индийского спроса способна вернуться независимо от политической риторики.
Ранее на нашем сайте мы разбирали, как эти изменения могут влиять на доходы России от экспорта нефти. Для Москвы важен не только физический объём продаж. Итоговая выручка зависит от сочетания цены Brent, дисконта или премии российского сорта, стоимости перевозки, страхования и санкционных издержек. Поэтому сокращение индийского направления само по себе ещё не означает пропорционального падения российских нефтяных доходов. Если Китай забирает часть объёмов по более высокой цене, денежный эффект может быть заметно мягче, чем сокращение числа баррелей.
Возвращение поставок из Персидского залива создаёт для Индии больше выбора, однако проблема Ормуза не исчезла. В начале октября число проходящих через пролив товарных судов снова резко сократилось после серии атак на танкеры. Поток сырой нефти через Ормуз опускался примерно до 10,1 млн баррелей в сутки — около 74% довоенного уровня.
При этом экспорт через побережье Оманского залива и Красное море вырос примерно до 6,7 млн баррелей в сутки. Производители фактически построили более сложную систему обходных маршрутов: трубопроводы, перевалки между судами, дополнительные терминалы и перераспределение танкерного флота позволяют поддерживать общий экспорт региона даже при нестабильном движении через пролив. Именно поэтому поставки СПГ через Ормуз восстанавливаются иначе, чем нефтяные потоки. Нефть проще перенаправлять по трубопроводам и между терминалами, тогда как газовый рынок сильнее зависит от специализированного флота и ограниченного числа экспортных мощностей.
Цена такой устойчивости остаётся высокой. Стоимость фрахта крупных нефтяных танкеров из Персидского залива в Азию в отдельные периоды превышала $1,2 млн в сутки. Saudi Aramco вынуждена снижать цены для покупателей, частично компенсируя дорогую доставку. Поэтому для Индии важна не только официальная цена сорта, но и полная стоимость барреля после перевозки, страхования и дополнительных логистических операций.
8 октября нефтяной рынок снова показал, насколько хрупким остаётся баланс. Декабрьский фьючерс Brent торговался около $103,97 за баррель, прибавляя 3,76%, а ноябрьский WTI — около $91,35, увеличиваясь на 3,48%. Рост происходил несмотря на восстановление части ближневосточного экспорта, поскольку участники рынка вновь закладывали риск перебоев после атак на судоходство.
Снижение импорта российской нефти в Индию пока не означает разрыва нефтяных связей между двумя странами. Россия остаётся крупнейшим поставщиком, а индийские НПЗ продолжают покупать Urals и другие сорта. Изменилось другое: российская нефть больше не имеет того безусловного ценового преимущества, которое определенное время позволяло ей быстро наращивать долю.
Теперь Нью-Дели снова может выбирать между Россией, Ираком, Саудовской Аравией, ОАЭ, Западной Африкой и другими поставщиками. Чем устойчивее будут ближневосточные потоки, тем сильнее станет конкуренция за индийский рынок.
Для дальнейшей динамики стоит следить за несколькими показателями:
Если Россия снова предложит заметную скидку, а логистика из Персидского залива ухудшится, индийские закупки способны быстро восстановиться. Если же ближневосточные производители удержат высокие объёмы и агрессивные цены, а Китай продолжит платить больше за российские партии, доля России в индийском импорте может снижаться дальше.
Пока главный итог октября выглядит так: Москва не потеряла Нью-Дели, но перестала быть для него очевидным выбором. Индия снова получила пространство для торга между поставщиками, а значит, российской нефти приходится конкурировать за этот рынок уже не только с санкциями, но и с возвращающимся Ближним Востоком.
Больше новостей — здесь.
Полезное
USDC в Samsung Wallet: переводы появятся...
Торговый дефицит ЕС с Китаем: Европа...
LG Energy снимает сливки с рынка...
Дайджест сырьевого рынка за 07.10.2026:...
Индекс ТОП-200 криптовалют вырос всего на...
Курс USD/INR растёт несмотря на повышение...
Индекс TAIEX обогнал KOSPI: Тайвань стал...
Solana DvP: JPMorgan консультировал новый...
Курс USD/CHF растёт: почему доллар...
Цена на сахар достигла максимума с 2024...
Другие новости
Финансовый рынок
Торговый дефицит ЕС с Китаем: Европа усиливает давление на Пекин
Фондовый рынок
LG Energy снимает сливки с рынка аккумуляторов
Срочный рынок
Цена газа в Европе взлетела: какие акции выиграют?
Фондовый рынок
Долларовые облигации Азии: банки запустили волну продаж
Финансовый рынок
Пошлины Канады на товары из США: ответ на $20 млрд
Крипто рынок
Лучшие страны для криптобизнеса в 2026 году
Срочный рынок
Обход Ормузского пролива: чем ответят рынки?
Фондовый рынок
Kospi рухнул, а Hang Seng растет: что происходит в Азии?