Поиск
Срочный рынок


Цены на уголь в Азии снова стали индикатором напряжения в энергосистемах региона. В Китае стоимость энергетического угля поднялась к многолетним максимумам после длительного роста, тогда как в Индии низкие запасы топлива уже привели к перебоям с электроэнергией и дополнительной нагрузке на промышленность. При этом к 10–12 октября появились первые признаки стабилизации индийских поставок, поэтому ситуация выглядит не как единый кризис, а как сочетание разных ограничений предложения, логистики и генерации. Для рынка это важно: Китай и Индия остаются крупнейшими потребителями угля, а изменения их спроса способны быстро менять баланс всего азиатского сырьевого рынка.
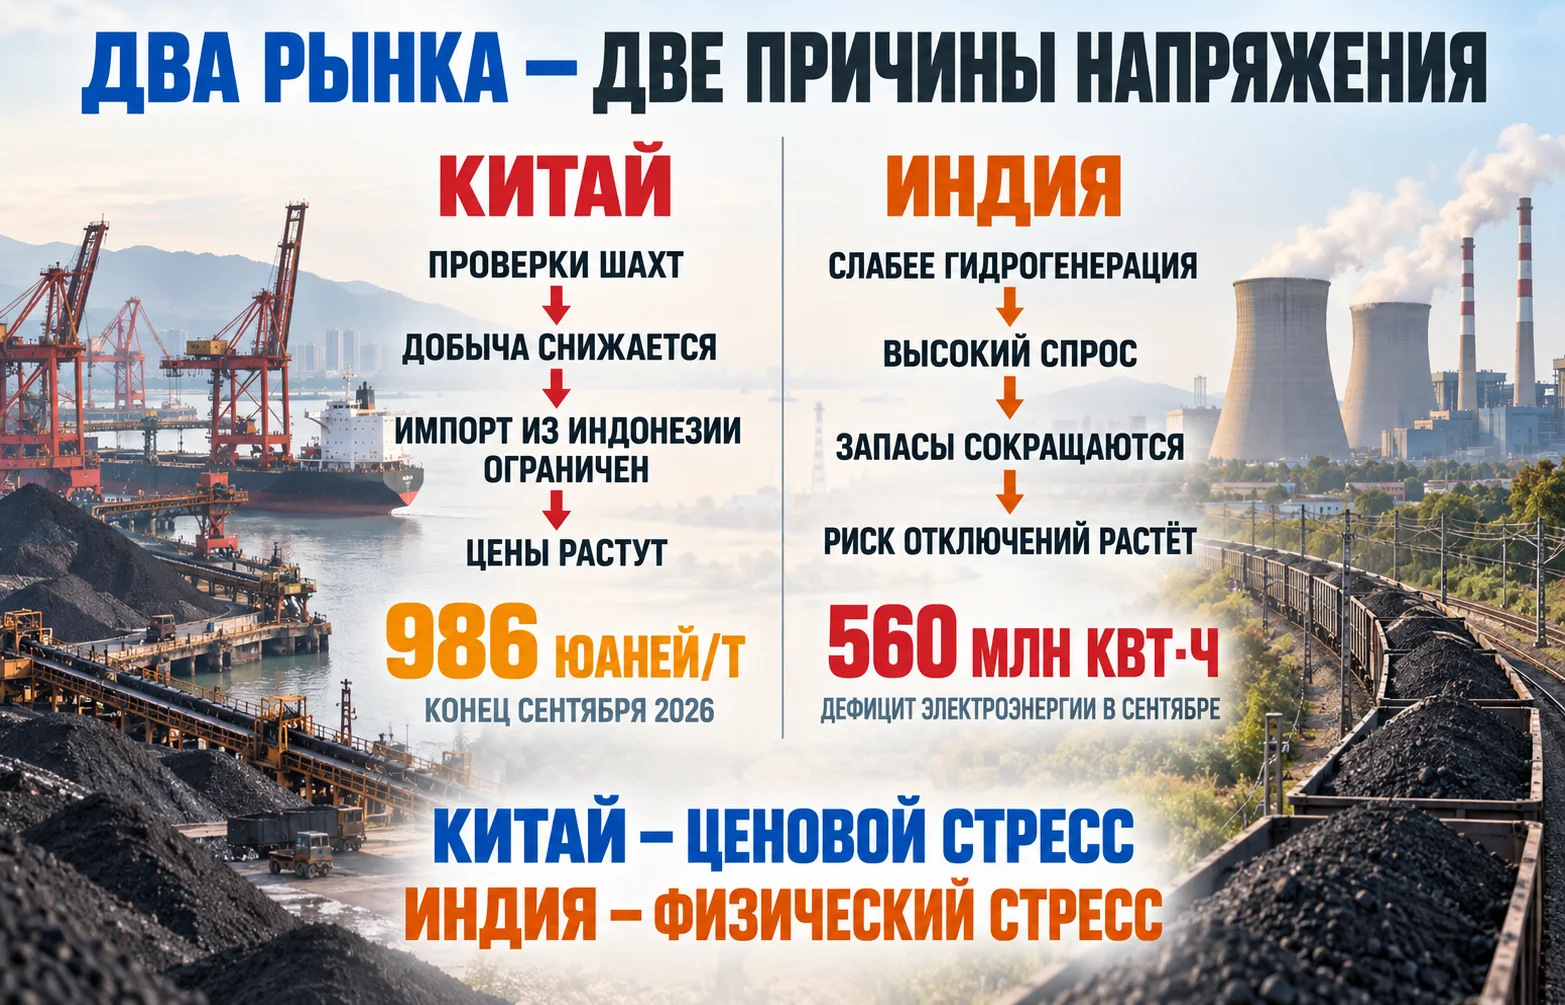
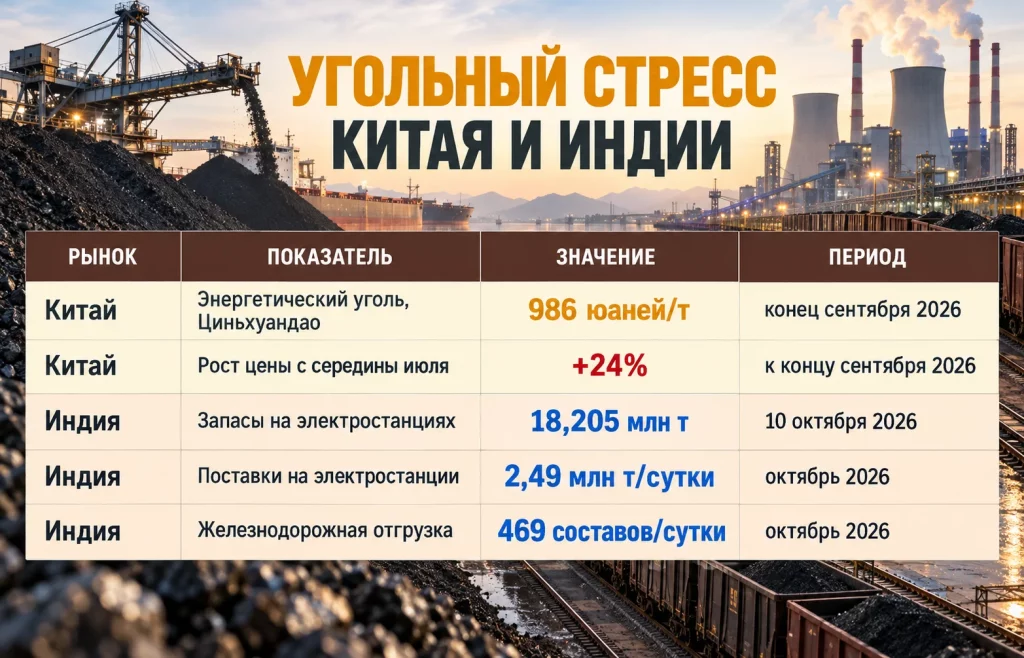
Китайский рынок прошёл заметную переоценку за несколько месяцев. Спотовый энергетический уголь в порту Циньхуандао в конце сентября достиг 986 юаней за тонну после одиннадцати недель непрерывного роста. С середины июля прибавка составляла около 24%. Уже к 10 октября отдельная котировка угля теплотворностью 5 500 ккал поднялась примерно до 1 003 юаней за тонну. Эти значения относятся к разным сериям наблюдений, поэтому их корректнее рассматривать как подтверждение общего направления, а не как одну непрерывную ценовую шкалу.
Главная причина — ограниченное внутреннее предложение. После смертельной аварии на шахте в Шаньси власти усилили проверки безопасности, часть предприятий временно остановила работу, а выпуск в одном из крупнейших угледобывающих регионов заметно просел. В августе на фоне более широкой слабости китайской промышленности добыча угля сокращалась примерно на 10% в годовом выражении. Для рынка топлива это означало меньше свободного предложения в момент, когда энергокомпаниям требовалось пополнять запасы перед более холодным сезоном.
Импорт тоже не дал быстрого облегчения. Поставки из Индонезии, крупнейшего зарубежного поставщика Китая, с начала года снизились примерно на четверть. Этому способствовали более низкие производственные квоты и проблемы с речной логистикой из-за недостатка осадков. Одновременно июньская статистика уже показывала, насколько быстро Китай способен компенсировать внутренние ограничения внешними закупками: тогда импорт угля вырос на 30% и достиг пятимесячного максимума.
Получается знакомая для сырьевого рынка конструкция: ограничения добычи внутри страны совпали с менее гибким импортным предложением. Пока один из этих факторов не ослабнет, покупателям приходится конкурировать за доступные объёмы, а цены получают поддержку даже при умеренном промышленном спросе.
В Индии ситуация развивалась иначе. Проблемой стала не столько рыночная цена угля, сколько способность энергосистемы вовремя доставить и использовать необходимый объём топлива. В сентябре дефицит электроэнергии достиг 560 млн кВт·ч — максимума более чем за три года. При этом угольная генерация выросла на 13,3%, то есть электростанции уже работали интенсивнее, но полностью закрыть спрос всё равно не смогли.
Дополнительное давление создало снижение гидрогенерации. Менее благоприятные погодные условия сократили выработку ГЭС, а продолжительный период высокой температуры поддерживал спрос на электричество. Одновременно около 41 ГВт генерирующих мощностей находились вне работы из-за ремонтов и обслуживания. В такой ситуации угольные станции должны были компенсировать сразу несколько слабых звеньев системы.
Запасы начали быстро таять. У крупнейшего производителя электроэнергии NTPC объём угля сократился примерно с 18 млн тонн в апреле до 5,5 млн тонн к началу октября. Компания рассматривала закупку до 15 млн тонн у частных производителей, чтобы увеличить резерв топлива. Почти 47% электростанций имели запасы менее чем на четыре дня работы, что усилило риск перебоев в часы максимального спроса.
Важно, однако, не воспринимать статус критических запасов как прямой сигнал немедленного отключения станции. Министерство угля Индии подчёркивает, что такой статус используется как предупредительный индикатор и запускает перераспределение топлива между объектами. К 10 октября официальные данные Министерства угля Индии показывали 18,205 млн тонн запасов на электростанциях, то есть общий объём удерживался выше 18 млн тонн с конца сентября. Система, таким образом, подошла к границе устойчивости, но не перешла в полномасштабный топливный коллапс.
Для экономики Индии главный риск находится уже не на складах электростанций, а на производственных площадках. В ряде регионов промышленным потребителям пришлось сталкиваться с ограничениями мощности, нестабильным ночным снабжением и необходимостью использовать резервные генераторы. Для небольших металлургических, машиностроительных и других энергоёмких предприятий это означает рост себестоимости даже без формальной остановки производства.
Особенно уязвим вечерний период. Индия быстро увеличивает солнечную генерацию, однако её избыток днём нельзя полностью перенести на часы после захода солнца. Недостаток накопителей и ограничения сетевой инфраструктуры создают парадокс: страна может терять часть доступной солнечной энергии днём и одновременно испытывать нехватку мощности вечером.
Эта проблема уже проявлялась в более широком энергетическом переходе. Рост ВИЭ сам по себе не устраняет зависимость от традиционной генерации, если сети, накопители и резервные мощности развиваются медленнее. Именно поэтому энергетическая безопасность всё чаще становится отдельным аргументом для инвестиций в чистую энергетику и хранение энергии, а не только частью климатической политики.
В июле и августе Индия, по оценке Centre for Research on Energy and Clean Air, недоиспользовала около 1,8 млрд кВт·ч возобновляемой электроэнергии из-за ограничений передачи. Это эквивалентно примерно 4,2% солнечной генерации за соответствующий период. На фоне дефицита угля такой показатель особенно важен: дополнительная энергия в системе есть, но она не всегда доступна там и тогда, где возникает спрос.
Отсюда и главный вывод для промышленности. Риск отключений формируется не одним фактором, а сочетанием низких запасов топлива, слабой гидрогенерации, ремонтов на станциях, недостаточной сетевой гибкости и ограниченного хранения энергии. Даже улучшение одного элемента не обязательно сразу снимает нагрузку со всей системы.
К середине октября ситуация начала выправляться. Среднесуточные поставки угля на электростанции выросли до 2,49 млн тонн против 2,21 млн тонн в сентябре. Железнодорожная отгрузка поднялась примерно до 469 составов в сутки против 426 месяцем ранее. Министерство угля отдельно отметило, что темпы истощения запасов резко замедлились, а 2 и 10 октября общий объём на складах даже увеличивался.
Это важное изменение. В сентябре система ежедневно расходовала заметно больше топлива, чем получала, а в октябре разрыв сократился. При сохранении нынешнего темпа Индия получает шанс постепенно восстановить резервы до зимнего периода и следующего сезона высокого спроса.
Но считать проблему решённой рано. Более ста из примерно 190 отслеживаемых тепловых электростанций в начале октября имели запас топлива лишь на несколько дней. Даже после роста поставок такие объекты остаются чувствительными к задержкам на железной дороге, сбоям добычи или новому скачку спроса.
Дополнительный риск заключается в масштабе системы. Индия остаётся одним из крупнейших мировых потребителей угля, поэтому даже небольшое отклонение внутреннего баланса превращается в большие абсолютные объёмы. Если государственные и частные шахты не смогут быстро восстановить поставки, закупки на внешнем рынке могут вырасти. Тогда конкуренция за энергетический уголь усилится уже не только внутри страны, но и между азиатскими импортёрами.
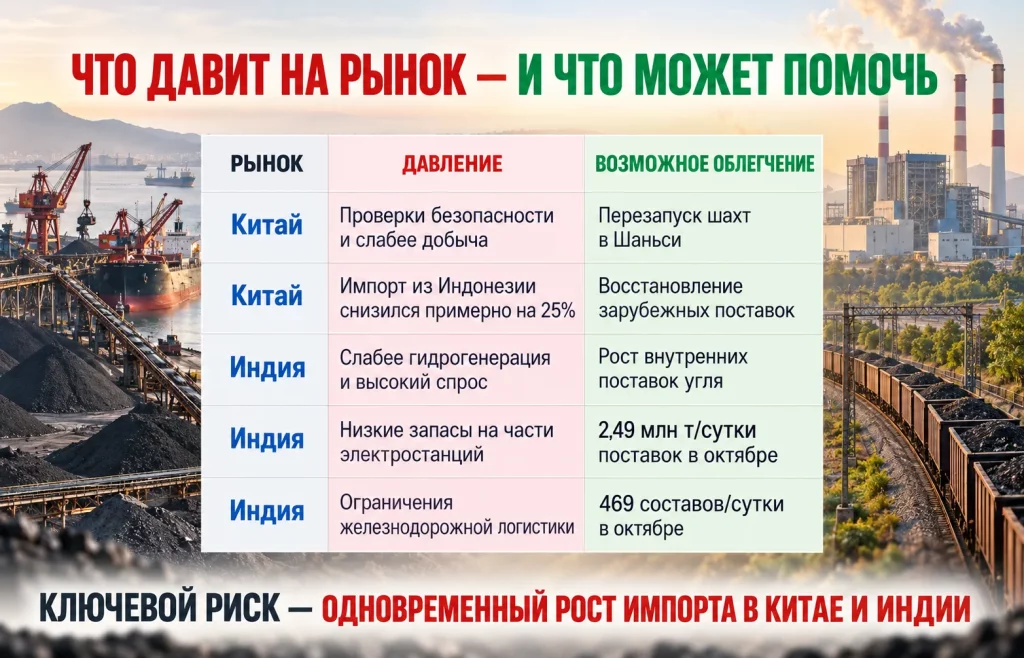
Китай и Индия сейчас демонстрируют два разных типа напряжения. Китайский рынок показывает ценовой стресс: добыча после проверок восстанавливается недостаточно быстро, а импорт из Индонезии ограничен. Индия показывает физический стресс энергосистемы: топлива в стране в целом достаточно много, но запас на отдельных станциях оказался слишком мал, а логистика и структура генерации не всегда позволяют быстро закрыть дефицит.
Для международного рынка наиболее важен вопрос, станут ли обе страны одновременно наращивать импорт. Китай способен увеличить морские закупки, если внутренние шахты будут возвращаться к полной загрузке медленнее ожидаемого. Индия, в свою очередь, может активнее обращаться к внешним поставщикам, если восстановление железнодорожной логистики и собственной добычи окажется недостаточным.
Монголия тоже остаётся частью этого уравнения. В первой половине 2026 года минеральное сырьё обеспечивало почти весь её экспорт, а битуминозный уголь занимал значительную долю поставок. Китай покупал более 94% монгольского экспорта, поэтому рост роли меди и угля во внешней торговле Монголии напрямую связан с китайским сырьевым спросом. Хотя монгольский коксующийся уголь и энергетический уголь для электростанций относятся к разным сегментам, сухопутные поставки показывают, насколько важной для Китая стала диверсификация сырьевой базы.
Есть и обратный сценарий. Если Шаньси ускорит восстановление добычи, Индонезия увеличит экспорт, а Индия продолжит наращивать внутренние поставки, текущая премия в ценах может начать сокращаться. Дополнительное охлаждение спроса на электричество также снизит давление на запасы. Поэтому нынешний рост нельзя автоматически переносить на всю зиму.
Для энергокомпаний ситуация сложнее. Подорожание топлива ухудшает маржу там, где тарифы на электроэнергию регулируются или меняются медленнее затрат. Для промышленности это создаёт риск более дорогой электроэнергии или ограничений потребления. Для производителей угля, напротив, высокий уровень цен повышает стимул ускорять добычу и вводить в работу временно остановленные мощности.
В более широком смысле азиатская ситуация показывает пределы простой формулы «больше ВИЭ — меньше угля». Китай и Индия действительно строят огромные объёмы солнечной и ветровой генерации, но стабильность системы зависит ещё и от сетей, накопителей, резервных мощностей и способности быстро перемещать топливо. Пока эти элементы развиваются неравномерно, уголь продолжает выполнять роль страховки в периоды высокого спроса или слабой выработки других источников.
Поэтому цены на уголь в ближайшие недели будут зависеть не только от добычи или импорта. Рынок будет следить за скоростью перезапуска китайских шахт, поставками из Индонезии, железнодорожной логистикой Индии, восстановлением гидрогенерации и темпом накопления запасов на электростанциях. Если предложение продолжит догонять потребление, напряжение ослабнет. Если же Китай и Индия одновременно увеличат внешние закупки, азиатскому рынку придётся искать новый баланс уже при более высокой цене.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 12.10.2026:...
Курс воны к доллару укрепился: USD/KRW...
Заводы BYD и Chery в Европе ускорят...
Российский дизель возвращается на рынок...
Акции европейских банков упали на 8% —...
Стейблкоины в Европе: ESMA ужесточила...
Курс польского злотого снизился после...
Росатом удвоил производство аккумуляторов...
Акции Xiaomi выросли на 9% после 70 тыс....
USDC в Samsung Wallet: переводы появятся...
Другие новости
Финансовый рынок
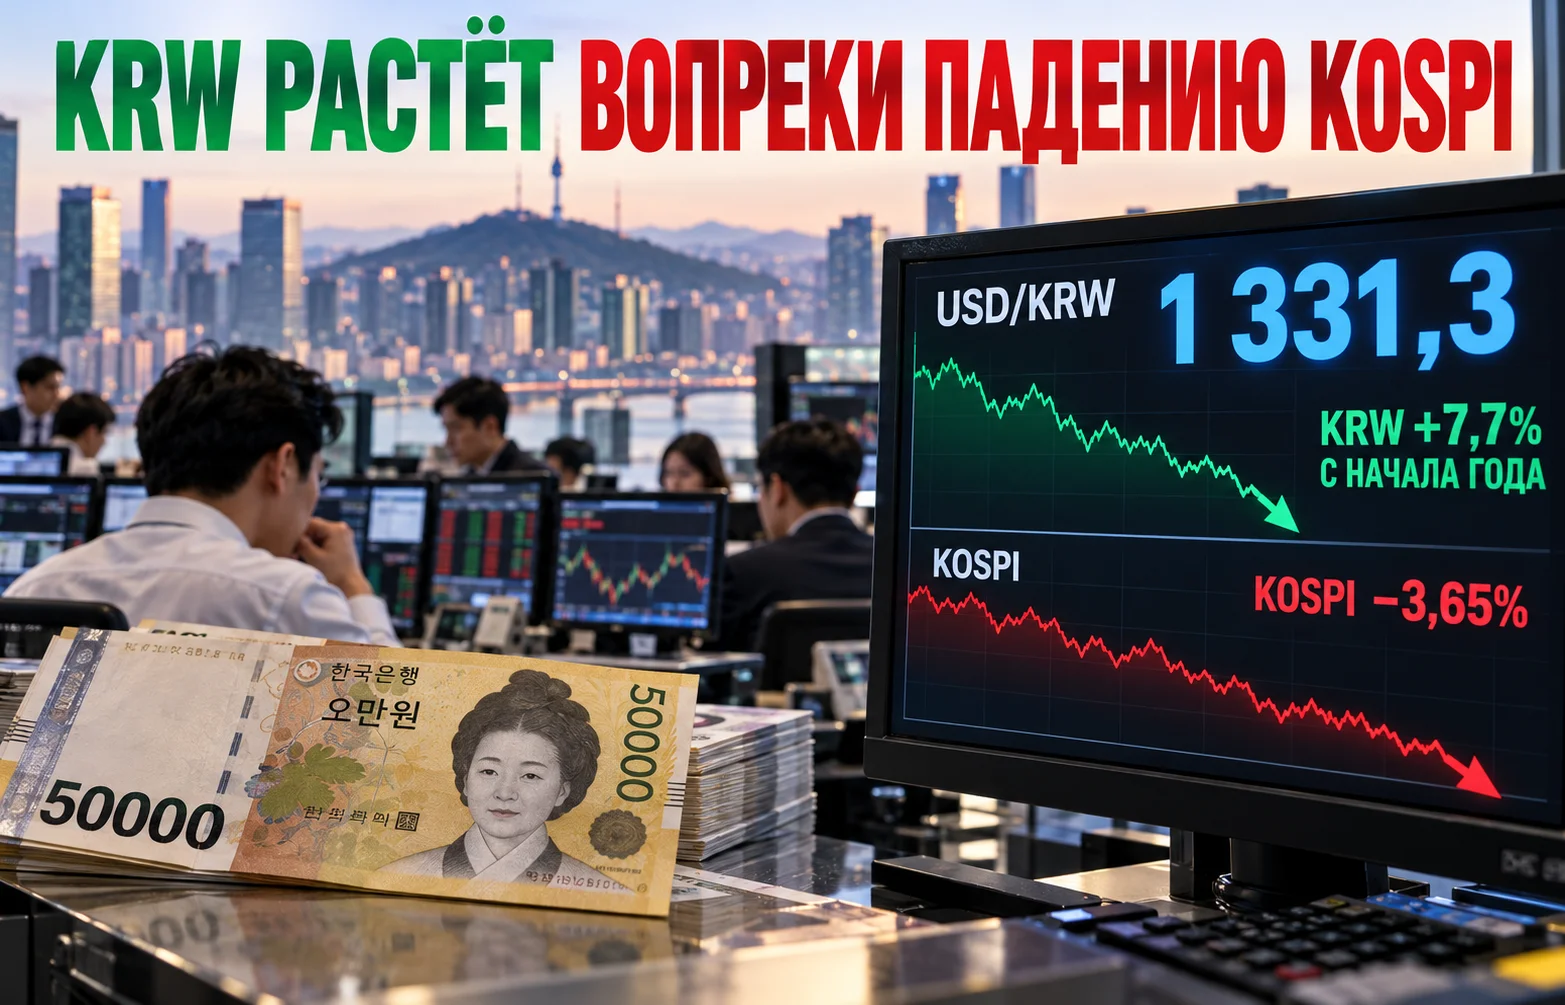
Курс воны к доллару укрепился: USD/KRW упал к 1 331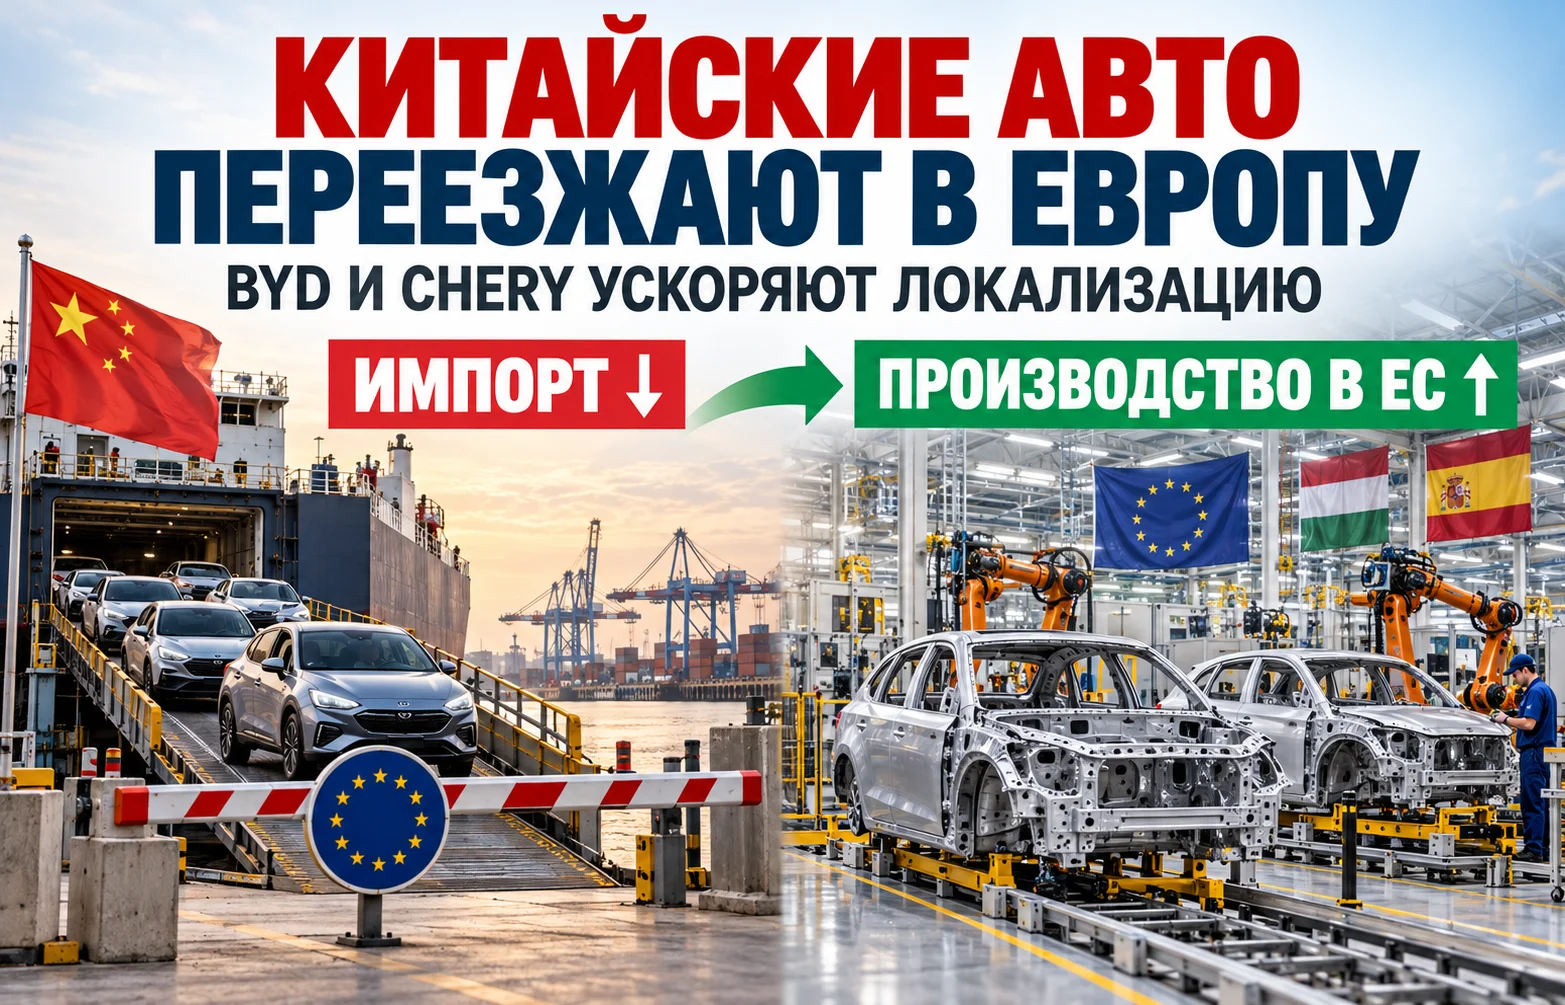
Фондовый рынок
Заводы BYD и Chery в Европе ускорят запуск из-за лимита ЕС
Фондовый рынок
Ключевая ставка Банка России 14%: ЦБ взял паузу
Финансовый рынок
Дайджест рынка Forex за 12.08.2026: JPY и CNY
Срочный рынок
Экономика России растет: что будет дальше с ВВП?
Финансовый рынок
ЕЦБ повысил ставки впервые за 3 года: инфляция растёт
Фондовый рынок
IPO SpaceX 2026: Илон Маск в шаге от статуса триллионера