Поиск
Фондовый рынок


Доходность облигаций Франции поднялась почти к 5%, что на первый взгляд должно делать государственные бумаги привлекательнее для покупателей. Но рынок движется в обратную сторону: цены OAT снижаются, премия к немецким Bund расширяется, а часть управляющих сокращает французский риск. Парадокс объясняется самим устройством долгового рынка — доходность растёт именно потому, что облигации продают и их цена падает.
Проблема становится особенно чувствительной перед резким увеличением потребности Парижа в финансировании. Франции предстоит разместить в 2027 году рекордный объём средне- и долгосрочного долга, одновременно пытаясь сократить бюджетный дефицит и убедить кредиторов, что долговая траектория остаётся управляемой. Именно сочетание рынка, бюджета и политики лежит в основе ситуации, которую Bloomberg описывает как усиление кризиса и уход части инвесторов.
На долговом рынке высокая доходность не всегда означает высокий спрос. У уже выпущенной облигации цена и рыночная доходность движутся в противоположных направлениях. Если инвесторы начинают активнее продавать бумагу, её цена снижается. Фиксированные будущие выплаты при этом становятся больше относительно новой цены покупки — поэтому расчётная доходность растёт.
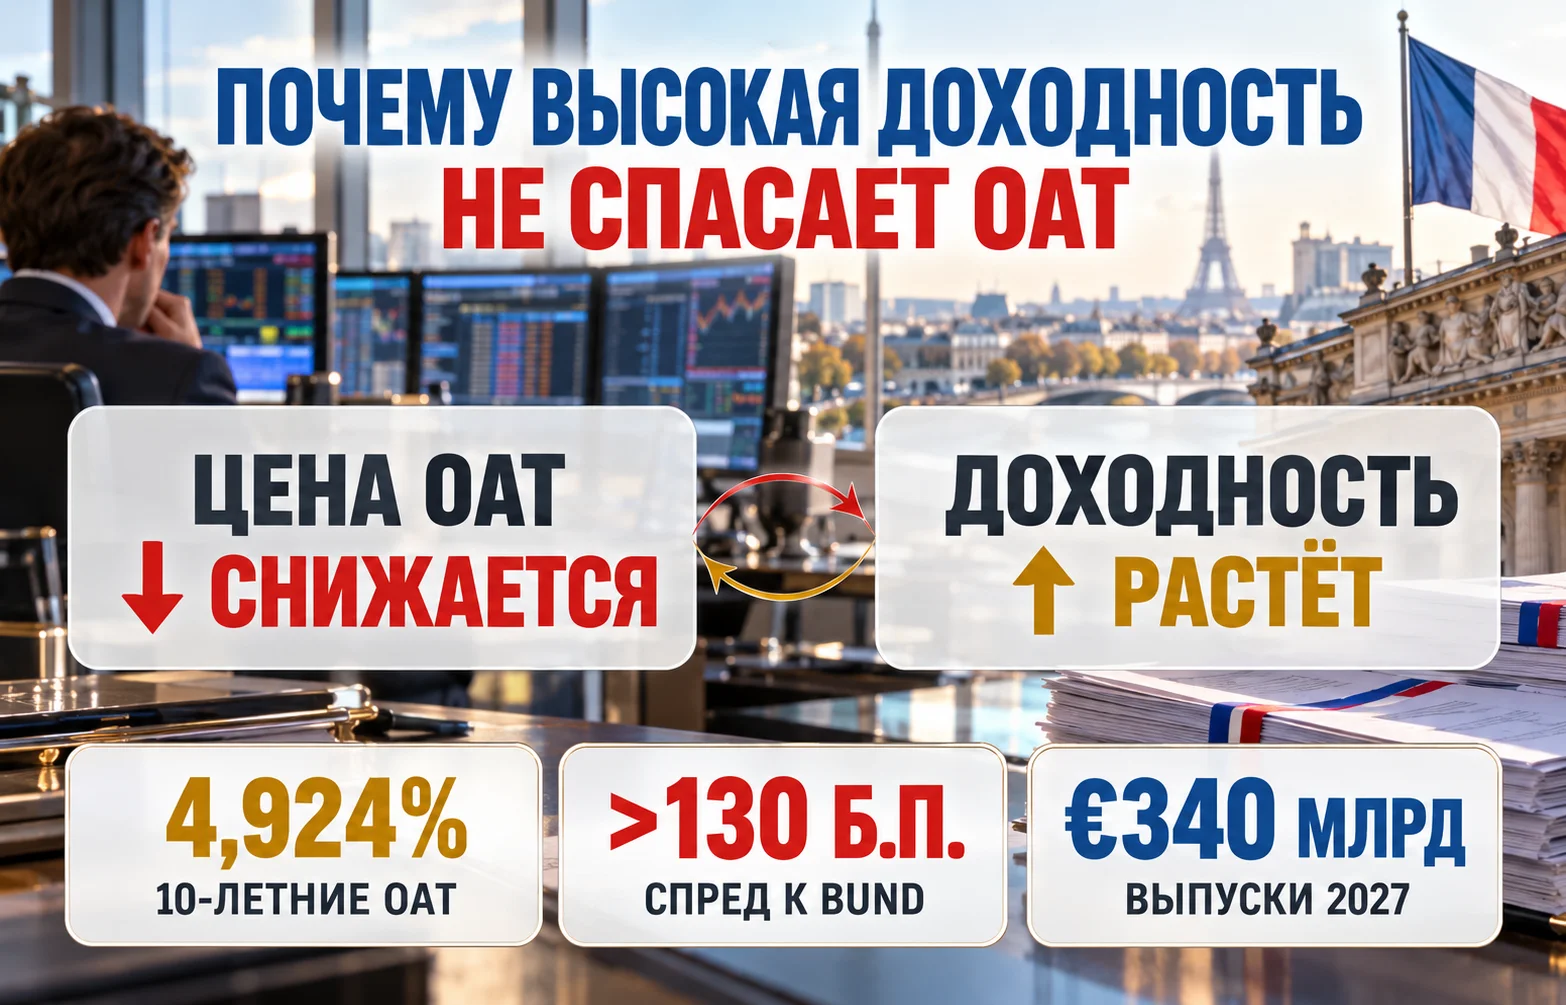
Именно это происходит с французскими OAT. Доходность 10-летних бумаг 1 сентября составляла около 4,203%, а 1 октября закрылась на уровне 4,924%. В течение торгов показатель доходил до 4,963%. За месяц прибавка составила примерно 72 базисных пункта. Это не дополнительный купон, который французское государство внезапно предложило владельцам старых облигаций, а результат падения их рыночной стоимости.
Одновременно увеличилась разница между доходностью французского и немецкого десятилетнего долга. Спред OAT к Bund превысил 130 базисных пунктов и достиг уровней, которых рынок не видел примерно с 2012 года. Так рынок показывает, насколько дополнительная компенсация за владение долгом Франции выросла относительно Германии.
Ранее мы уже рассматривали на нашем сайте, почему европейские государственные облигации начали дешеветь ещё в начале сентября. Тогда доходность французских десятилетних OAT находилась чуть выше 4,2%. За последующий месяц французская часть распродажи заметно усилилась.
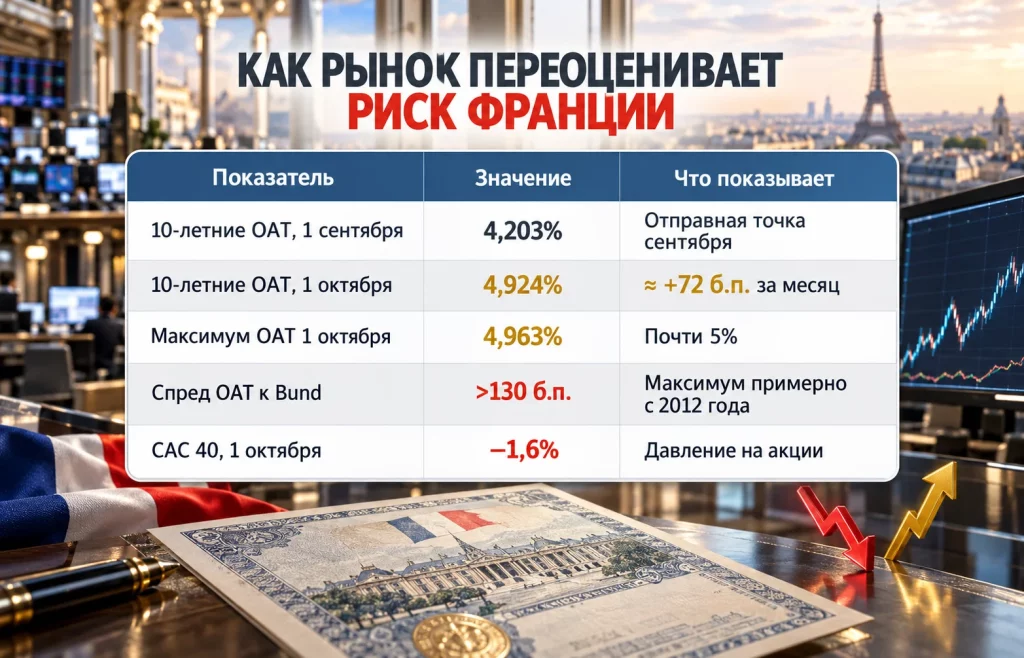
Фондовый рынок тоже показывает, что проблема не ограничивается технической переоценкой облигаций. CAC 40 по итогам 1 октября потерял 1,6%, тогда как европейские акции в целом снизились на фоне роста доходностей. Французские бюджетные риски стали дополнительным фактором именно для местных активов.
Возникает логичный вопрос: если государственная облигация Франции теперь даёт почти 5%, почему инвесторы не начинают массово покупать её вместо низкодоходных бумаг? Потому что для держателя долговой бумаги важна не только текущая доходность к погашению. Не меньшее значение имеет вероятность того, что требуемая рынком ставка продолжит расти. Купив OAT при доходности 4,9%, инвестор может получить отрицательную переоценку позиции, если через несколько недель аналогичный долг будет торговаться уже с существенно большей доходностью.
Ситуацию определяют сразу несколько факторов:
Поэтому цифра около 5% сама по себе мало что говорит о привлекательности OAT. Инвестор сопоставляет эту ставку с альтернативами и с возможными потерями от дальнейшего падения цены.
Именно этим нынешняя ситуация отличается от обычного сценария, когда доходность постепенно поднимается до уровня, на котором появляется устойчивый покупатель. Французский рынок пока ищет такую точку равновесия. Reuters отмечал ослабление спроса на глобальном долговом рынке, хотя по мере роста доходности отдельные длинные облигации действительно могут становиться интереснее части управляющих.
Получается цепочка, которая на первый взгляд выглядит противоречиво:
Высокая доходность в такой фазе становится не доказательством сильного спроса, а ценой, которую рынок просит за принятие дополнительного риска.
Первые признаки изменения распределения капитала заметны не только в котировках облигаций. HSBC сообщил, что европейские фонды акций демонстрируют ротацию из Франции в Великобританию. Банк ранее снизил рекомендацию по французскому рынку до underweight, сославшись на ухудшение бюджетного фона, более слабые экономические прогнозы и снижение ожиданий аналитиков.
Такие данные не означают, что иностранные инвесторы массово покинули французские активы. Статистика Banque de France за I квартал 2026 года, напротив, показывала высокий интерес нерезидентов к долговым инструментам. На конец марта иностранным держателям принадлежало 55,9% долгосрочного долга сектора государственного управления против 54,6% в конце 2025 года. За сам квартал нерезиденты купили французские долговые бумаги на €132 млрд в чистом выражении.
Именно поэтому нынешние изменения важны. Французский долговой рынок в значительной степени зависит от международного капитала. Даже без массового выхода достаточно того, чтобы иностранные фонды потребовали более высокую доходность или решили направлять новые средства в другие страны.
Инвестор сравнивает OAT не с наличными деньгами, а с широким набором альтернатив. Немецкие Bund дают меньшую доходность, но воспринимаются как более защищённый актив еврозоны. Итальянские, британские, американские и японские бумаги предлагают свои комбинации ставок, валютного риска и состояния государственных финансов. В такой среде дополнительная премия Франции должна быть достаточно большой, чтобы компенсировать сомнения вокруг бюджета. Если рынок считает эту компенсацию недостаточной, продажа продолжается — и доходность поднимается ещё выше.
Рыночная распродажа становится особенно неприятной из-за календаря государственных заимствований. Agence France Trésor оценивает потребность государства в финансировании на 2027 год в €339,7 млрд — на €28 млрд больше обновлённой оценки 2026 года. Чистая программа выпуска средне- и долгосрочных государственных бумаг увеличится с €310 млрд в 2026 году до €340 млрд в 2027-м.
Рост связан прежде всего с погашением ранее выпущенного долга. Амортизация средне- и долгосрочных бумаг увеличивается на €19,4 млрд. Постепенно наступают сроки погашения выпусков, которые использовались для финансирования экономики во время пандемии и энергетического кризиса. Государству приходится заменять их новыми облигациями уже в значительно более дорогой процентной среде. Это продолжает тенденцию, которую наша редакция разбирала в материале о том, почему государственный долг развитых стран становится всё дороже обслуживать. Для Франции этот процесс теперь дополнительно усиливается собственной премией за риск.
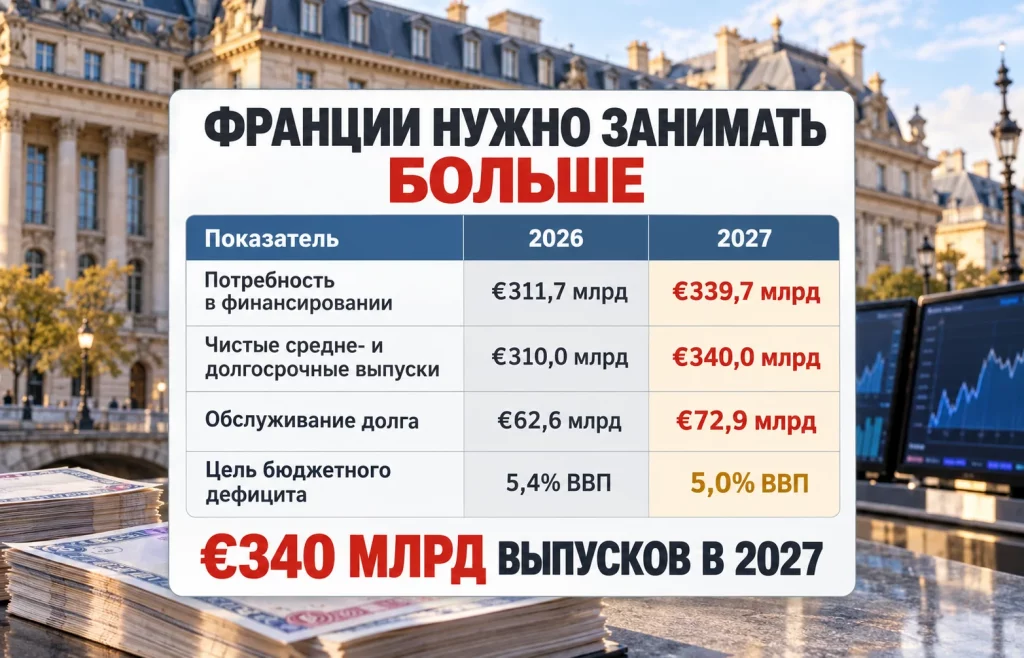
Правительство одновременно пытается уменьшить дефицит с 5,4% ВВП в 2026 году до 5% в 2027-м. Представленный бюджет предусматривает сочетание сокращения расходов и налоговых мер. Однако даже при достижении этой цели дефицит останется значительно выше европейского ориентира в 3% ВВП.
Стоимость обслуживания долга в проекте бюджета увеличивается до €72,9 млрд против €62,6 млрд в 2026 году. Кроме того, AFT отдельно учитывает дисконты при размещениях, связанные с ростом процентных ставок. Средневзвешенная ставка по средне- и долгосрочным выпускам государства с начала 2026 года составляла 3,55% против 3,14% в 2025-м. Получается второй парадокс нынешнего французского рынка: государству необходимо найти больше покупателей именно в тот момент, когда эти покупатели требуют всё более высокую компенсацию.
Облигационный рынок оценивает не политические события сами по себе, а их влияние на будущие денежные потоки государства. Французскому правительству необходимо проводить бюджет через раздробленный парламент, где добиться поддержки крупных мер по сокращению дефицита сложно. Для владельцев OAT это создаёт вполне конкретный вопрос: насколько быстро государство сможет стабилизировать расходы, если стоимость заимствований продолжит расти. Специалисты связывают увеличение французской премии за риск одновременно с высоким дефицитом, долговой нагрузкой и политической неопределённостью.
Механизм здесь довольно прямой:
ЕЦБ способен вмешиваться в отдельные сегменты долгового рынка через Transmission Protection Instrument, созданный для противодействия необоснованной и хаотичной фрагментации денежно-кредитной политики. Однако нынешнее движение французских облигаций пока не воспринимается как очевидный случай для такого вмешательства.
Reuters указывает сразу на несколько ограничений: Франция находится под процедурой ЕС в отношении чрезмерного дефицита, движение рынка остаётся относительно упорядоченным, а рост премии связан с фундаментальными бюджетными факторами. Поэтому инвесторы не могут исходить из автоматической поддержки со стороны ЕЦБ. Этот фактор особенно важен после нового цикла ужесточения денежно-кредитной политики. Ранее Bitryc подробно рассматривал, как повышение ставки ЕЦБ уже подняло стоимость денег и доходности облигаций еврозоны.
Франция оказывается между двумя источниками давления. Общая ставка дисконтирования в Европе выросла из-за инфляции и действий центробанка, а поверх неё французский долг получает собственную дополнительную премию.
Доходность около 5% способна постепенно привлечь часть покупателей, особенно если глобальный долговой рынок стабилизируется. Но для устойчивого разворота одной высокой цифры недостаточно.
Инвесторам потребуется увидеть несколько сигналов одновременно:
До этого момента рост ставки по OAT будет иметь двойственный смысл. Для нового покупателя потенциальный доход действительно становится выше. Для уже существующего владельца тот же рост означает снижение цены бумаги и увеличение рыночной оценки риска.
В этом и заключается главное объяснение кажущегося парадокса. Доходность облигаций Франции растёт не вопреки распродаже, а во многом именно благодаря ей. Пока инвесторы считают, что французский бюджетный и политический риск увеличивается быстрее предлагаемой компенсации, высокая доходность остаётся не преимуществом OAT, а одним из наиболее заметных симптомов проблемы.
Больше новостей здесь.
Полезное
Санкции США против A7: FinCEN готовит...
Поставки нефти из Саудовской Аравии...
Доля налогов в ВВП по странам: кто...
Смарт-контракты Dogecoin: DogeOS запустил...
Перспективные акции на IV квартал 2026:...
Экспорт нефтепродуктов из Китая: Пекин...
Carry trade с мексиканским песо рушится:...
Дайджест фондового рынка за 30.09.2026:...
Цены Bitcoin, Ethereum и XRP: чем...
Экспорт дизеля из России через Черное...
Другие новости
Финансовый рынок
Доля налогов в ВВП по странам: кто собирает больше всего?
Финансовый рынок
Дайджест финансового рынка за 02.09.2026: валюты штормит
Срочный рынок
Цены на кукурузу резко упали после мощного ралли
Фондовый рынок
Инвестиции в дата-центры: $31,6 трлн до 2050 года