Поиск
Фондовый рынок


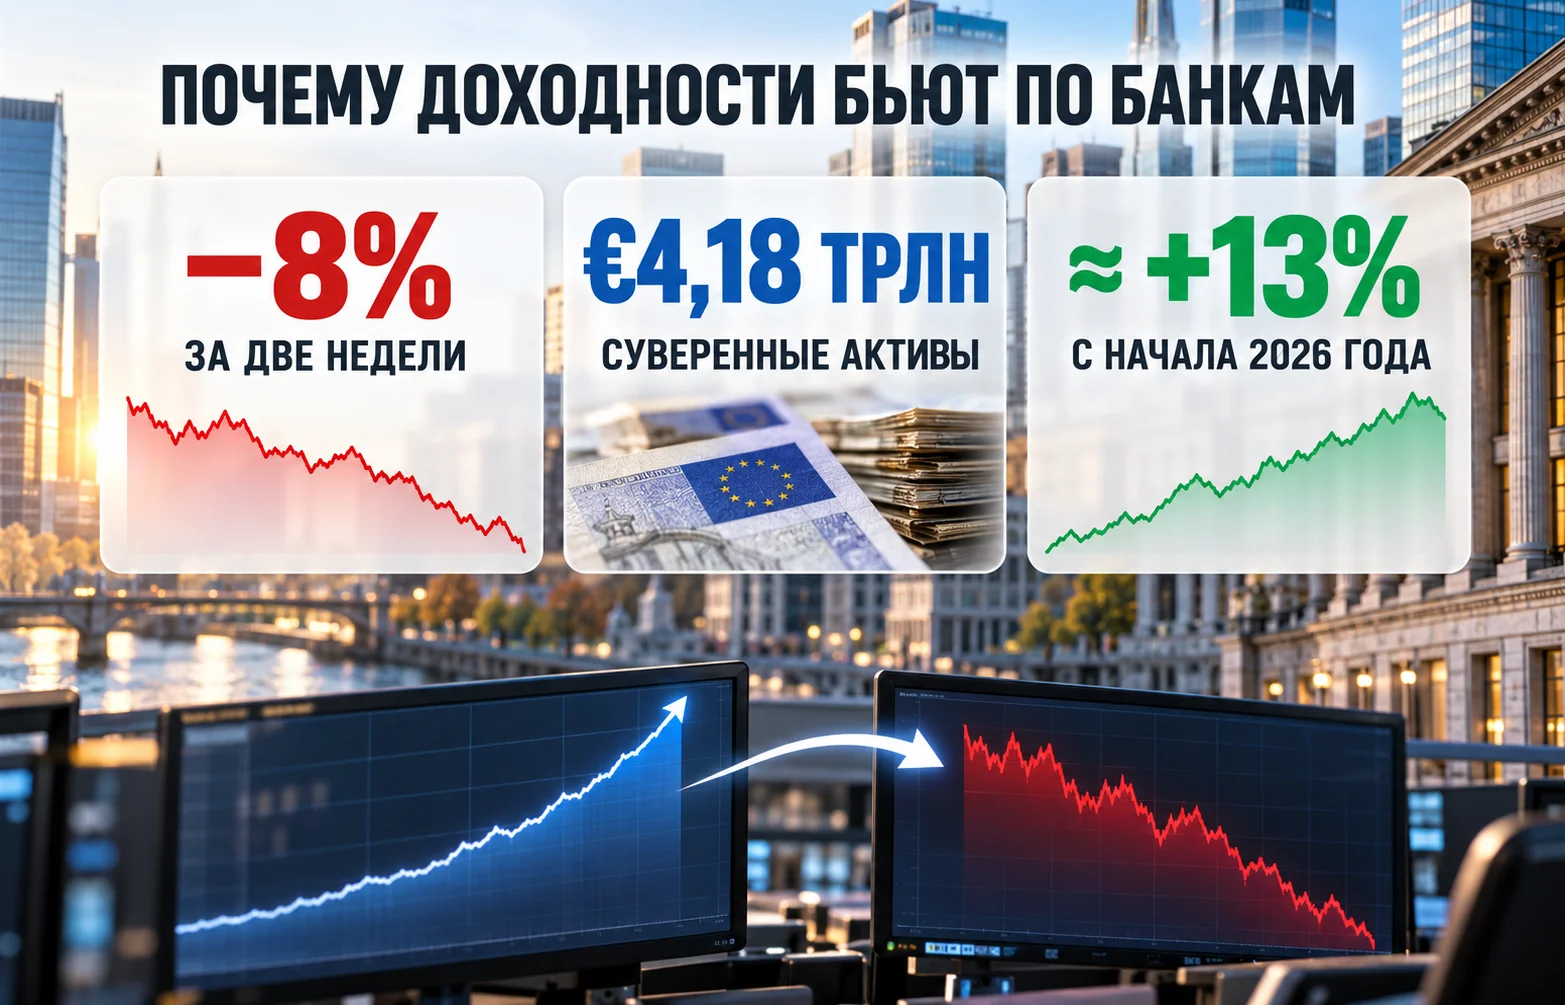
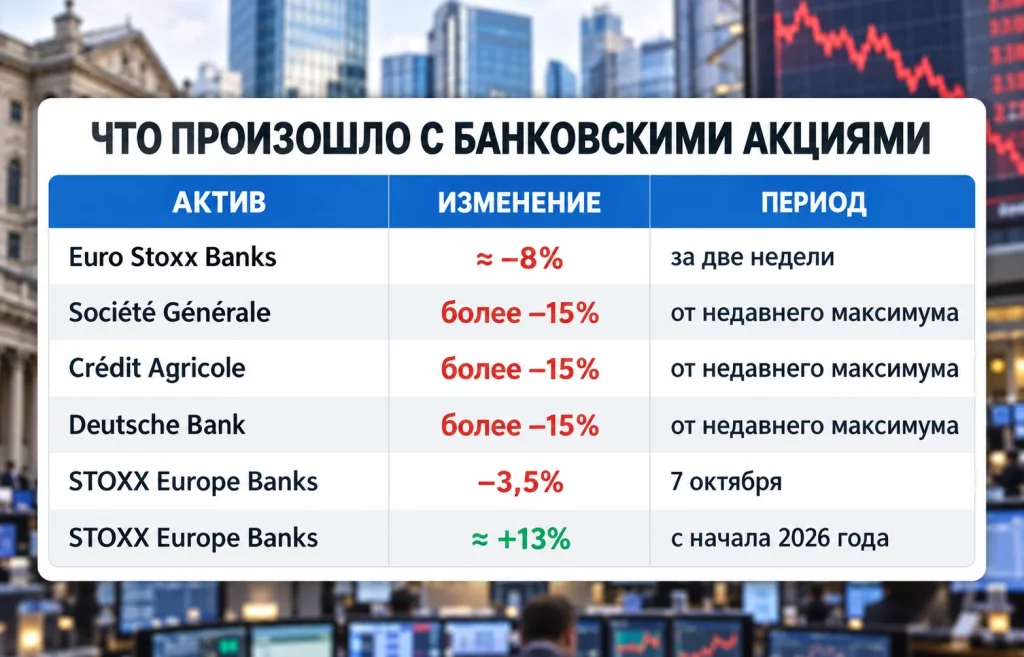
Акции европейских банков резко откатились после многолетнего ралли: банковский индекс еврозоны потерял около 8% за две недели и опустился к минимуму с июня. Наиболее заметно давление проявилось во французских банках, а также в Deutsche Bank, где снижение от недавних максимумов превысило 15%. Главный источник тревоги — не слабая отчётность банков, а быстрый рост доходностей государственных облигаций, который меняет баланс между выгодой высоких ставок и рисками для банковских портфелей.
Пока движение больше похоже на переоценку риска, чем на начало банковского кризиса. Европейские кредитные организации входят в этот эпизод с более сильными капиталом и ликвидностью, чем во время долгового кризиса еврозоны. Однако чем дольше доходности остаются высокими, тем сильнее рынок будет следить за стоимостью фондирования, качеством кредитов и переоценкой суверенных бумаг на балансах.
За две недели Euro Stoxx Banks снизился примерно на 8%, опустившись к самому низкому уровню с июня. Société Générale, Crédit Agricole и Deutsche Bank потеряли более 15% относительно недавних максимумов. 7 октября отдельная волна продаж усилилась: отраслевой индекс просел на 3,5% за день, а акции Société Générale, Deutsche Bank, UniCredit и Intesa Sanpaolo падали более чем на 4%.
Такое движение выглядит резко, но его масштаб важно оценивать на фоне предыдущего подъёма. С 2022 года европейские банковские акции примерно утроились, а сектор два года подряд был одним из лидеров регионального рынка. Высокие процентные ставки поддерживали чистый процентный доход, экономика оставалась устойчивее ранних опасений, а банковские балансы постепенно избавились от части наследия предыдущих кризисов.
Даже после распродажи сектор не обнулил результаты года. После снижения 7 октября STOXX Europe Banks сохранял около 13% роста с начала 2026 года. Это важная деталь: рынок пересматривает слишком оптимистичную оценку банков, но пока не ведёт себя так, будто прибыльность отрасли разрушена. Разница между коррекцией внутри сильного тренда и полноценным кризисом сейчас определяется именно тем, перейдёт ли шок с долгового рынка в финансовые показатели кредиторов.
Поэтому нынешнее снижение отчасти отражает изменение позиционирования. Банки стали одной из наиболее популярных ставок среди европейских инвесторов. В сентябрьском опросе Bank of America чистая доля управляющих с повышенной долей банковского сектора составляла 25%. Когда доходности облигаций резко пошли вверх, такой переполненный рынок оказался чувствителен даже к умеренному ухудшению ожиданий.
Иными словами, продают не только потому, что инвесторы увидели новую фундаментальную проблему. Часть капитала выходит из сектора потому, что после сильного ралли цена ошибки стала выше. Бумаги, которые ещё недавно выигрывали от дорогих денег, теперь первыми реагируют на риск того, что ставки и доходности останутся повышенными слишком долго.
Для банков рост ставок обычно имеет положительную сторону. Кредиты постепенно переоцениваются дороже, доходность новых займов повышается, а процентный доход может расти быстрее стоимости депозитов. Именно этот механизм поддерживал прибыльность европейского сектора в последние годы.
Но такой эффект работает не бесконечно. Когда доходности государственных облигаций повышаются слишком быстро, на первый план выходят другие каналы. Рыночная стоимость уже выпущенных облигаций снижается, растёт стоимость нового фондирования, компании и домохозяйства осторожнее берут кредиты, а долговая нагрузка существующих заёмщиков становится тяжелее.
Ситуацию можно свести к простой цепочке:
Этот переход особенно важен после нового цикла ужесточения денежно-кредитной политики. Повышение ставки ЕЦБ уже подняло стоимость денег в еврозоне, а длинные рыночные доходности пошли ещё выше. Для банков получается двойственный эффект: текущая маржа остаётся привлекательной, но ожидания будущих кредитных потерь и более слабой деловой активности начинают снижать оценку сектора.
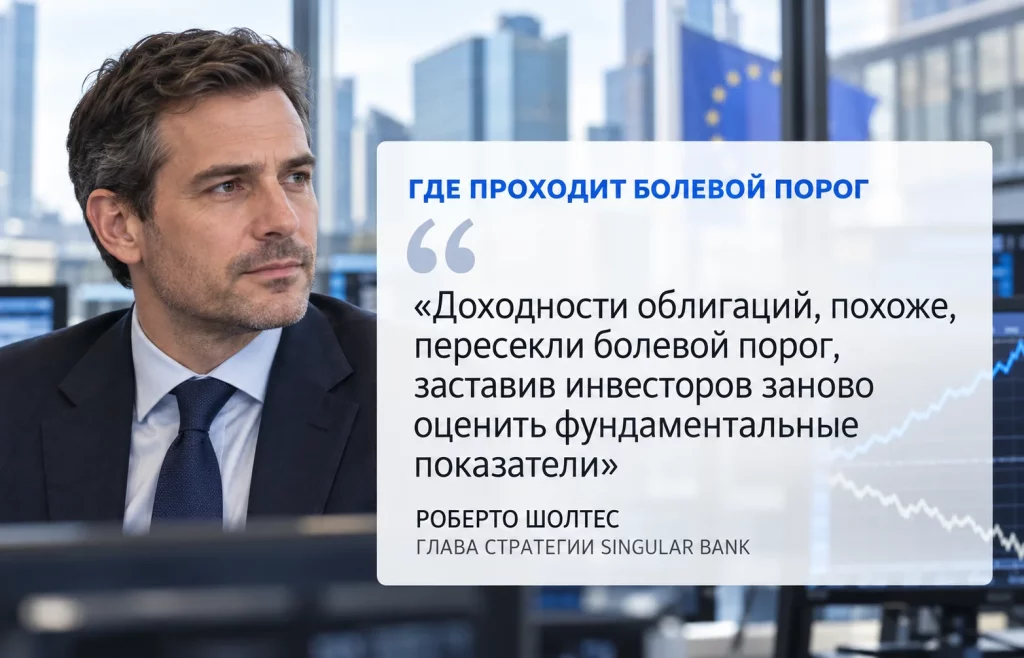
Именно на этот порог обратил внимание глава стратегии Singular Bank Роберто Шолтес. По его оценке, доходности перешли уровень, после которого инвесторы стали заново оценивать фундаментальные риски. Если траектория ставок, заложенная в кривые доходности, реализуется полностью, проблемных кредитов может стать заметно больше, а рост кредитования и корпоративная банковская активность — замедлиться.
Наиболее чувствительная точка нынешней распродажи находится во Франции. Доходность десятилетних OAT приблизилась к 5%, а премия к немецким Bund расширилась до уровней, которых рынок не видел более десяти лет. Причина — сочетание крупных бюджетных дефицитов, высокой долговой нагрузки, рекордных планов заимствований и политической неопределённости.
Для банков это особенно важно, потому что государственные облигации — не абстрактный внешний индикатор. Они входят в инвестиционные портфели кредитных организаций, используются как ликвидные активы и влияют на стоимость фондирования. Чем сильнее падает цена суверенных бумаг, тем выше чувствительность баланса к способу их учёта и необходимости продавать активы в неблагоприятный момент.
Французский риск также стал удобным индикатором для хеджирования всего банковского сектора. Стратеги Bank of America отмечали, что Euro Stoxx Banks сильнее реагирует на крупные изменения спреда между французскими и немецкими облигациями, чем CAC 40 или более широкий европейский рынок. Это помогает объяснить, почему проблема бюджета одной страны быстро перешла в котировки банков всего региона.
Рост доходности французских облигаций уже показал тот же механизм: инвесторы требуют всё большую компенсацию за бюджетный риск, поэтому цена OAT снижается, а доходность повышается. Для банков новый виток этой истории означает не только возможную переоценку суверенных портфелей, но и более высокую общую ставку дисконтирования для их собственных акций.
При этом Франция — не единственный источник давления. Глобальная распродажа облигаций подняла доходности в США и других странах, а рост цен на энергоносители вновь усилил инфляционные опасения. Европейские банки оказались между двумя силами: высокая ставка всё ещё поддерживает доходы, но слишком дорогой капитал постепенно начинает работать против клиентов и стоимости активов.
Главное отличие от долгового кризиса еврозоны начала 2010-х — состояние банковских балансов. По данным Европейского банковского управления, банки ЕС и Европейской экономической зоны остаются устойчивыми, а их общий коэффициент CET1 находится на высоком уровне. Сектор располагает более существенным запасом капитала, а регулирование ликвидности и процентного риска стало жёстче.
Это не означает отсутствия уязвимостей. Суверенные позиции банков ЕС и ЕЭЗ выросли примерно с €3,65 трлн в конце 2024 года до €4,18 трлн к концу 2025-го, то есть почти на 15%. Отношение таких активов к капиталу CET1 увеличилось примерно с 206% до 232%. Чем выше объём государственных бумаг на балансах, тем внимательнее инвесторы реагируют на резкий скачок доходностей.
Структура этих вложений частично снижает немедленный эффект. Около 59,5% суверенных активов учитываются по амортизированной стоимости, поэтому краткосрочное снижение рыночной цены не проходит напрямую через прибыль. Но более трети портфеля всё же чувствительно к рыночной переоценке: 17,1% учитываются по справедливой стоимости через прибыль и убыток, ещё 20,2% — через прочий совокупный доход.
EBA отдельно отслеживает нереализованные потери по более широким портфелям облигаций, куда входят не только государственные бумаги. К середине 2026 года их оценка снизилась примерно до €25 млрд. Сам по себе этот объём не указывает на системную проблему, но показывает канал передачи шока: бумаги, учитываемые по амортизированной стоимости, могут не отражать падение цены в текущей прибыли, однако при вынужденной продаже или росте потребности в обеспечении потери способны материализоваться.
Есть и ещё один стабилизирующий фактор — география суверенных вложений. На внутренний государственный долг приходится около 44,9% портфеля, на бумаги других стран ЕЭЗ — 30,8%, на третьи страны — 24,2%. Такая структура не устраняет процентный риск, но снижает концентрацию на одном национальном эмитенте по сравнению с моделью, характерной для европейского долгового кризиса.
На этом фоне важен вывод надзорных органов: пока более высокий процентный доход в значительной степени компенсирует негативную переоценку облигаций. Поэтому рынок не видит автоматического перехода от падения котировок банков к системному кризису. Проблема возникнет, если высокие доходности не просто сохранятся, а начнут ухудшать кредитное качество и ликвидность одновременно.
Ближайший тест — не очередное движение котировок на один-два процента, а стабилизация долгового рынка. Пока доходности и французская премия за риск остаются волатильными, банковские акции будут получать повышенную скидку даже при нормальной текущей прибыльности.
Для устойчивого восстановления нужны несколько сигналов:
Отдельное значение получит сезон отчётности за третий квартал. Если крупные банки подтвердят рост кредитных объёмов, стабильное качество портфелей и отсутствие серьёзных потерь по облигациям, внимание инвесторов может снова сместиться от доходностей к прибыли. JPMorgan уже рассматривал недавнюю просадку французских банков как потенциально привлекательную точку входа при условии, что доходности не уйдут существенно выше.
Другой ориентир — относительная динамика банков против широкого европейского рынка. В конце сентября рост доходностей уже давил на мультипликаторы акций через повышение стоимости капитала и конкуренцию со стороны облигаций. Для банков этот механизм сильнее, поскольку долговой рынок воздействует сразу по нескольким направлениям: через собственные портфели бумаг, стоимость ресурсов и финансовое состояние заёмщиков.
Однако ключевое условие здесь именно последнее. Высокая ставка сама по себе не является проблемой для банков, пока экономика выдерживает её, заёмщики обслуживают долг, а рост процентного дохода компенсирует стоимость фондирования и переоценку активов. Опасность начинается тогда, когда стоимость денег остаётся повышенной достаточно долго, чтобы перейти из котировок облигаций в качество кредитов.
Поэтому падение акций европейских банков примерно на 8% пока выглядит скорее как смена режима оценки, чем как начало нового банковского кризиса. После трёхлетнего ралли инвесторы перестали считать высокие доходности однозначным преимуществом для сектора и снова начали оценивать цену долгового риска. Если облигационный рынок стабилизируется, нынешняя коррекция может остаться локальной. Если доходности продолжат расти и держаться на экстремальных уровнях, следующий этап уже будет зависеть не от настроений, а от фактического ухудшения банковских показателей.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 12.10.2026:...
Цены на уголь растут: Китай у максимума,...
Курс воны к доллару укрепился: USD/KRW...
Заводы BYD и Chery в Европе ускорят...
Российский дизель возвращается на рынок...
Стейблкоины в Европе: ESMA ужесточила...
Курс польского злотого снизился после...
Росатом удвоил производство аккумуляторов...
Акции Xiaomi выросли на 9% после 70 тыс....
USDC в Samsung Wallet: переводы появятся...
Другие новости

Крипто рынок
Налог на криптовалюту в Германии изменят с 2027 года
Срочный рынок
Цены на дизель в США взлетели до исторического рекорда
Финансовый рынок
Облигации Венгрии: Schroders делает ставку на евро
Фондовый рынок
Венчурные инвестиции в Deep Tech переживают новый бум
Крипто рынок
Дайджест криптоновостей за 10.08.2026: A7A5 и USDT
Срочный рынок
ADNOC Gas планирует новый СПГ-завод в обход Ормуза
Финансовый рынок
Венгрия перейдет на евро? MNB обозначил свою позицию
Фондовый рынок
Акции Sunrise Energy Metals взлетели после сделки с США