Поиск
Финансовый рынок


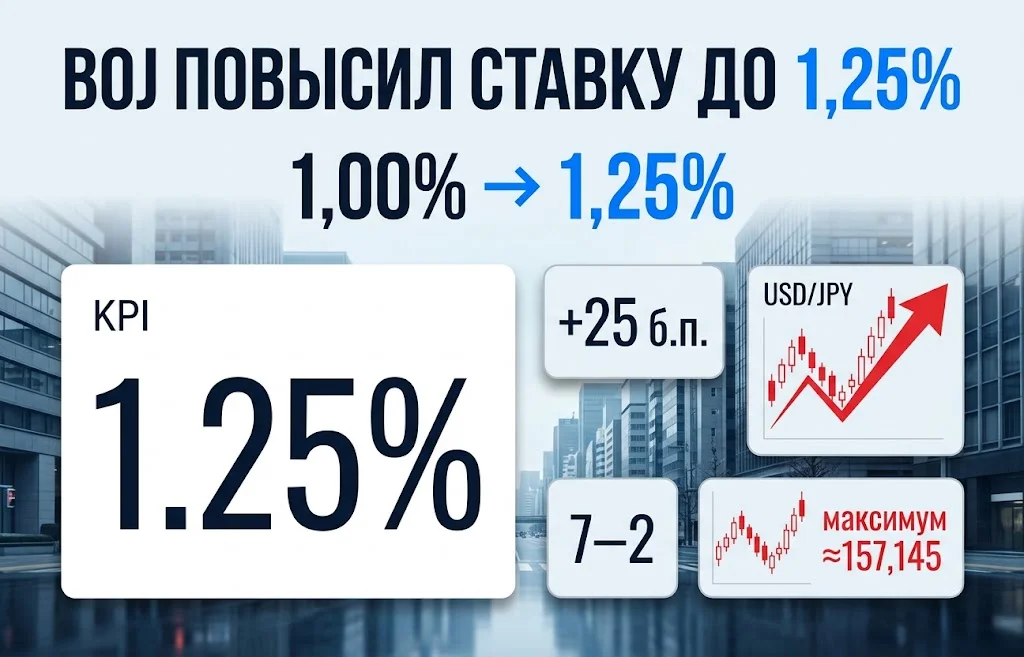
Банк Японии повысил ставку до 1,25% на заседании 18 сентября, продолжив самый быстрый за несколько десятилетий цикл нормализации денежно-кредитной политики. Решение было ожидаемым, однако реакция валютного рынка оказалась противоположной той, которую можно было бы предположить после ужесточения условий: иена резко подешевела, а USD/JPY поднялся выше 157. Дополнительным фактором для японского регулятора стало необычно открытое давление со стороны министра финансов США Скотта Бессента, который в последние месяцы призывал Токио бороться со слабостью национальной валюты и инфляционными рисками.
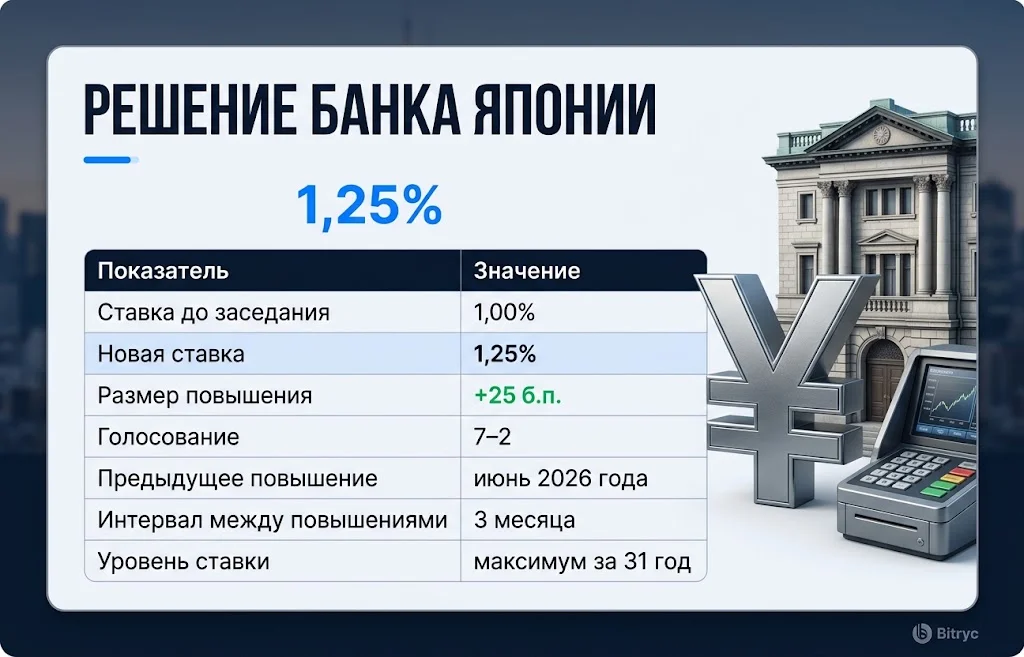
По итогам двухдневного заседания совет Банка Японии увеличил краткосрочную процентную ставку на 25 базисных пунктов — с 1,00% до 1,25%. Решение поддержали семь из девяти членов совета. Против выступили Тоичиро Асада и Аяно Сато, которые предпочли бы более осторожный темп дальнейшего ужесточения финансовых условий.
Новый уровень стал максимальным примерно за 31 год. Не менее показательна скорость движения: предыдущее повышение произошло в июне, поэтому между двумя шагами прошло лишь три месяца. Bloomberg отмечает, что настолько короткого интервала между повышениями в Японии не было с 1990 года.
Само повышение практически не стало сюрпризом. К заседанию рынок почти полностью заложил шаг на 25 б.п. в котировки после серии сигналов со стороны регулятора, ускорения импортной инфляции и резкого роста стоимости энергоносителей. Поэтому ключевым вопросом для участников рынка был уже не сентябрьский шаг, а то, насколько быстро BOJ готов двигаться дальше.
Новая ставка также вошла в диапазон, который Банк Японии оценивает как нейтральный для экономики. По данным Reuters, оценки номинальной нейтральной ставки находятся примерно в пределах 1,1–2,5%. Это означает, что дальнейшее ужесточение уже будет происходить в зоне, где каждое новое повышение потенциально сильнее влияет на кредитование, потребительский спрос и стоимость обслуживания долга.
Главная причина более быстрого ужесточения — изменение структуры инфляционного давления. Формально августовские данные не выглядели экстремальными: базовый индекс потребительских цен без свежих продуктов вырос на 1,7% в годовом выражении после 1,8% месяцем ранее. Показатель, исключающий также влияние топлива, увеличился на 1,9%.
Однако для BOJ важна не только текущая цифра CPI. Регулятор указывает, что компании продолжают переносить более высокие расходы на заработную плату и сырье в конечные цены, а инфляционные ожидания остаются повышенными. По оценке Банка Японии, базовое инфляционное давление постепенно приближается к целевым 2%.
Ситуацию осложняет энергетический фактор. Рост мировых цен на нефть особенно чувствителен для Японии, которая зависит от импорта топлива. В августе стоимость японского импорта увеличилась на 28% г/г, причем одной из основных причин резкое удорожание энергоносителей. Расходы на импорт нефти выросли значительно быстрее физических объемов поставок.
Для экономики со слабой национальной валютой этот эффект становится двойным. Более высокая долларовая цена сырья накладывается на неблагоприятный валютный курс, после чего дополнительные затраты проходят через производственные цепочки и постепенно попадают в потребительские цены.
Именно поэтому снижение одного отдельного инфляционного показателя до 1,7% не означает, что ценовой риск исчез. Для регулятора важнее перспектива ближайших кварталов, особенно если нефть останется дорогой, а курс JPY не сможет устойчиво укрепиться.
Необычной особенностью нынешнего цикла стало активное участие Вашингтона в дискуссии вокруг японской экономической политики. Министр финансов США Скотт Бессент в последние месяцы неоднократно давал понять, что американская администрация считает сочетание слабой иены, мягкой денежно-кредитной политики и масштабных бюджетных стимулов проблемным.
Бессент еще весной в контактах с японской стороной выступал за более высокие ставки BOJ. Когда министр финансов Японии Сацуки Катаяма в июне обратилась к Вашингтону за поддержкой для укрепления иены, американская сторона увязала помощь с необходимостью устранить фундаментальные причины слабости валюты. Речь шла в том числе о согласованности денежно-кредитной и бюджетной политики.
После июньского повышения ставки Япония и США в конце июля провели совместную валютную интервенцию, покупая иену. Однако Вашингтон продолжил настаивать на более последовательных действиях. На встрече финансовых руководителей G20 31 августа — 1 сентября Бессент вновь призвал японские власти к более жесткому курсу, заявив, что эпоха дефляции закончилась и приоритетом должна стать борьба с ростом цен.
Отдельно Бессент встречался с главой BOJ Кадзуо Уэдой. На встрече с Кадзуо Уэдой американский министр призвал к более решительным мерам против слабости иены и сохраняющегося инфляционного давления. Подобные заявления крайне необычны: центральные банки крупных развитых стран стараются подчеркивать независимость, а иностранные правительства обычно избегают прямых рекомендаций по уровню ставок.
При этом было бы некорректно утверждать, что Вашингтон заставил BOJ повысить ставку. Решение Банка Японии опирается прежде всего на внутреннюю динамику цен, заработных плат и валютного курса. Американское давление скорее стало дополнительным фактором, который сделал сохранение ставки без изменений политически и рыночно более сложным сценарием.
У Бессента есть и собственная причина внимательно следить за японской политикой. Япония остается крупнейшим иностранным держателем американских Treasuries. Резкий рост доходностей JGB способен заставить японских инвесторов пересматривать размещение капитала за рубежом, а потенциальная репатриация средств может увеличить предложение американских облигаций и поднять стоимость заимствований для США. Таким образом, интерес Вашингтона выходит далеко за рамки USD/JPY. Японская ставка, курс иены, рынок JGB и американский рынок государственного долга оказываются частями одной финансовой цепочки.
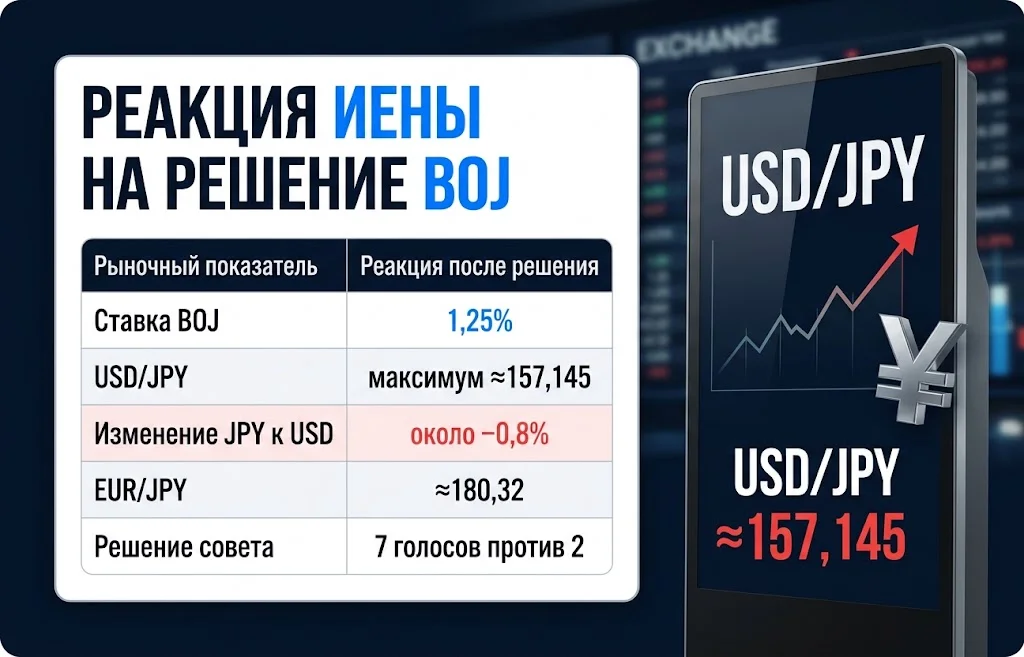
Первой реакцией валютного рынка стало не укрепление, а новое снижение японской валюты. После объявления решения USD/JPY поднялся примерно к 156,91, а позднее в ходе торгов достигал 157,145. Это соответствовало падению иены примерно на 0,8% против доллара.
Соотносимо с евро японская валюта также потеряла около 0,8%, а EUR/JPY поднимался примерно к 180,32. Такая динамика на первый взгляд выглядит парадоксально: более высокая ставка обычно повышает привлекательность валюты. Но рынки торгуют прежде всего разницей между ожиданиями и фактическим решением.
Шаг на 25 б.п. к заседанию был практически полностью учтен в ценах. Поэтому для дополнительного укрепления JPY рынку требовался более жесткий сигнал — например, четкая готовность быстро провести следующее повышение. В опубликованном заявлении такого обещания не появилось.
Дополнительным сюрпризом стали два голоса против. Главный валютный стратег SMBC Хирофуми Судзуки отмечал, что само повышение соответствовало ожиданиям, однако наличие двух несогласных несколько снизило ожидания дальнейшего ужесточения и придало итогам заседания более мягкий оттенок.
Эта деталь важна и для оценки следующих заседаний. Голосование 7–2 не ставит под сомнение сам цикл нормализации, но показывает отсутствие полного консенсуса по его скорости. Поэтому рынок после публикации решения сместил внимание с уровня 1,25% на то, насколько далеко и быстро Кадзуо Уэда готов двигаться дальше.
Значение имеет и внешний процентный фон. Ставка BOJ после повышения остается значительно ниже ставок ряда крупнейших центральных банков. ФРС 17 сентября подняла диапазон федеральной ставки до 3,75–4,00%, поэтому разрыв между доходностью долларовых и японских инструментов остается существенным. Это ограничивает поддержку иены только за счет одного повышения на 25 б.п.
Рост ставки до 1,25% постепенно меняет финансовую модель, которая десятилетиями делала иену одной из главных валют фондирования в мире. Японские деньги уже не настолько дешевы, как несколько лет назад, а доходности внутренних облигаций стали значительно привлекательнее для местных инвесторов. Для валютного рынка важны сразу несколько каналов воздействия.
Для рынка облигаций ситуация особенно чувствительна. Доходности долгосрочных JGB в сентябре уже поднимались к уровням, невиданным около трех десятилетий. Поэтому дальнейшее повышение ставки будет влиять не только на краткосрочные инструменты, но и на всю кривую доходности.
При этом зависимость не является линейной. Если ФРС, ЕЦБ и другие регуляторы одновременно продолжают повышать ставки, относительная привлекательность японских активов может расти гораздо медленнее, чем сама ставка BOJ. Сентябрьская реакция USD/JPY как раз показывает, что валютный рынок оценивает не отдельное решение, а весь глобальный процентный дифференциал.
После сентябрьского решения главным вопросом становится конечная точка цикла. Опрос Reuters, проведенный перед заседанием, показал ожидания повышения ставки до 1,5% к концу марта 2027 года и до 1,75% во втором квартале 2027 года. Большинство участвовавших экономистов оценивали конечный уровень как минимум в 1,75%.
Однако интервалы между решениями теперь могут оказаться важнее самой конечной отметки. До недавнего времени BOJ повышал стоимость заимствований примерно дважды в год. Трехмесячный промежуток между июньским и сентябрьским заседаниями показывает, что при ухудшении инфляционной картины регулятор способен действовать быстрее.
Следующий шаг будет зависеть прежде всего от нескольких показателей:
Отдельным фактором остается бюджетная политика правительства Санаэ Такаити, поскольку масштабное стимулирование способно поддерживать спрос одновременно с попытками BOJ его охлаждать.
Сентябрьское повышение еще не дает оснований считать цикл завершенным. Ставка 1,25% находится лишь у нижней границы оценочного нейтрального диапазона Банка Японии в 1,1–2,5%, а регулятор уже предупредил о риске отклонения базовой инфляции выше целевого уровня. Но дальнейшее движение будет зависеть от данных, поэтому механически переносить нынешний трехмесячный интервал на следующие заседания нельзя.
Дополнительную ясность может дать пресс-конференция Кадзуо Уэды, назначенная на 15:30 по токийскому времени 18 сентября. На момент подготовки материала она еще не состоялась, поэтому рынок пока оценивает решение главным образом по официальному заявлению и результатам голосования. Именно комментарии Уэды о нейтральной ставке, инфляционных рисках и возможном темпе следующих шагов способны определить, останется ли сентябрьское падение иены устойчивым или инвесторы вновь начнут закладывать более быстрое ужесточение политики.
Больше новостей здесь.
Полезное
Фондовый рынок Вьетнама готовится к...
Zcash вырос на 23% за неделю: лидер после...
Трамп пригрозил ЕС новыми пошлинами из-за...
Новые санкции США против России одобрил...
Ставка ФРС выросла до 3,75–4%: цикл...
Дайджест сырьевого рынка за 16.09.2026:...
CLARITY Act не набрал достаточно голосов...
Гонконг запустит индекс облигаций Dim Sum
Акции CATL рухнули на 10%: инвесторов...
Transaction V1 Solana увеличил размер...
Другие новости
Фондовый рынок
Фондовый рынок Вьетнама готовится к притоку миллиардов
Крипто рынок
Chainlink растет к $10: что происходит с LINK и ETF
Финансовый рынок
Индийская рупия теряет поддержку после решения RBI
Фондовый рынок
Рост доходности облигаций: рынки ждут новых рисков
Крипто рынок
Криптовалютные платежные карты 2026: лидеры рынка
Фондовый рынок
Акции Газпрома рухнули к новому минимуму: что происходит?
Финансовый рынок
ИИ начал создавать ИИ: почему Anthropic уже бьет тревогу?
Фондовый рынок
Трамп ждал снижения ставок, но Кевин Уорш удивил рынки
Фондовый рынок
ИИ в мировой экономике: Пань Гуншэн о рисках и перспективах