Поиск
Срочный рынок


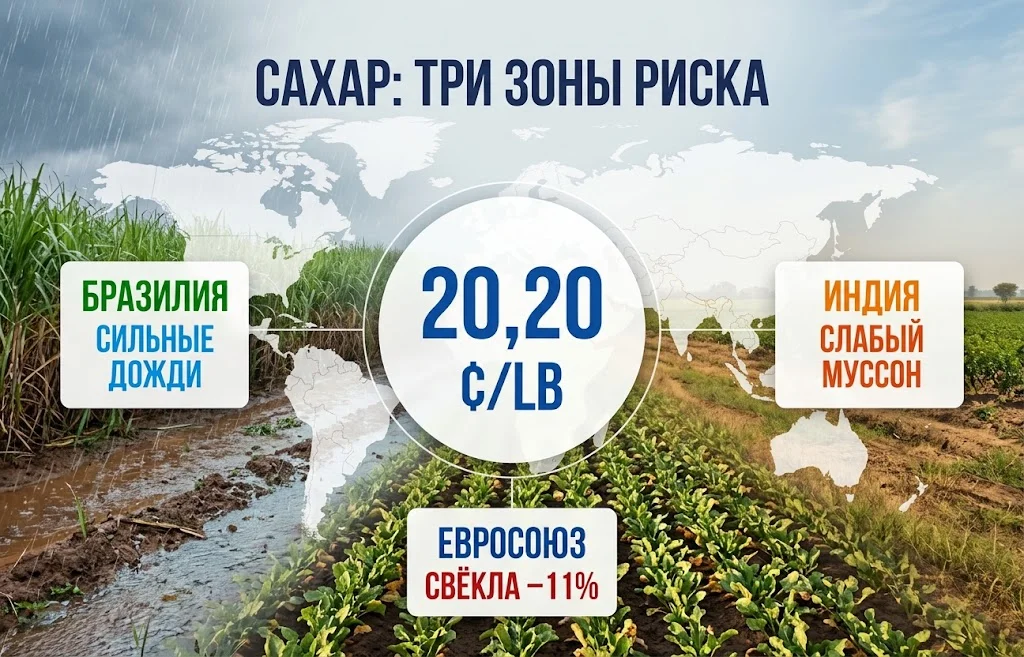
Цена на сахар поднялась к максимальному уровню почти за два года, поскольку участники рынка начали быстрее пересматривать ожидания по мировому предложению. 5 октября наиболее активно торгуемый контракт на сахар-сырец в Нью-Йорке вырос до 20,20 цента за фунт, прибавляя 1,4% в момент рыночного снимка, а внутри дня рост достигал 2%. За предыдущую неделю фьючерсы подорожали почти на 8%. Ралли усилилось на фоне одновременного ухудшения погодных условий в Бразилии, Индии и Европе — регионах, от которых зависит значительная часть мирового производства сахара.
Еще в начале 2026 года рынок обсуждал возможный избыток предложения, однако к октябрю эта картина стала менее устойчивой. Сильные осадки замедляют уборку тростника в Бразилии, слабый муссон ухудшил перспективы Индии, а урожайность сахарной свёклы в Евросоюзе оказалась ниже средних значений последних лет. На этом фоне трейдеры стали сокращать ставки на дальнейшее снижение котировок, что дополнительно усилило движение вверх.
Главная причина текущего ралли — не один локальный сбой, а совпадение нескольких проблем сразу. Обычно слабый урожай в одной стране частично компенсируется более сильным результатом в другой. Сейчас запас прочности уменьшается одновременно в нескольких крупных производственных регионах, поэтому даже умеренное ухудшение прогноза начинает сильнее влиять на ожидания глобального баланса.
В Центрально-Южной Бразилии избыточные осадки замедлили уборку сахарного тростника и работу перерабатывающих предприятий. Влажность также ухудшает концентрацию сахара в растении, из-за чего производителям сложнее наращивать выпуск именно сахара, даже когда биржевые цены становятся более привлекательными. Reuters ранее отмечал, что в такой ситуации решения заводов в большей степени определяются погодой и качеством сырья, а не только ценовой разницей между сахаром и этанолом.
Дополнительную поддержку котировкам оказало укрепление бразильского реала. Для местных производителей валютный курс напрямую влияет на привлекательность экспорта: сахар продаётся на мировом рынке в долларах, тогда как значительная часть расходов номинирована в реалах. Чем сильнее местная валюта, тем меньше реалов экспортёр получает после конвертации долларовой выручки. Это может снижать готовность заводов активно фиксировать будущие продажи и тем самым ограничивать давление предложения на фьючерсный рынок.
Green Pool Global 5 октября снизила оценку производства сахара в Центрально-Южной Бразилии в сезоне 2026/27 на 3%. Отдельные аналитические оценки допускают, что итоговый выпуск может оказаться ниже 38 млн тонн против более высоких ожиданий в начале сезона. Для мирового рынка это чувствительно: Бразилия остаётся крупнейшим производителем и экспортером сахара, поэтому изменение её предложения быстро отражается в глобальных котировках.
Смена ожиданий особенно заметна на фоне того, с чего рынок начинал год. В январе и феврале основным сценарием оставалось более свободное предложение, поэтому многие участники были готовы к давлению на котировки. К осени тот же набор предпосылок уже не выглядит надёжным: ключевые производители не дают достаточного запаса для спокойной компенсации локальных потерь, а климатическая неопределённость растёт именно перед периодом, когда рынок получает всё больше фактических данных нового сезона.
Есть и ещё одна важная особенность. Для сахара критичен не только объём выращенного тростника или свёклы, но и качество сырья, скорость переработки и выбор заводов между выпуском сахара и этанола. Поэтому хороший валовой урожай тростника сам по себе не гарантирует такого же объёма сахара. Если растение содержит меньше сахарозы или переработчики сохраняют повышенную долю этанола, доступное предложение подсластителя может оказаться ниже ожиданий.
Белый сахар в Лондоне 5 октября также дорожал, хотя движение было слабее, чем у сырца в Нью-Йорке. Это показывает, что переоценка предложения затрагивает не только один фьючерсный контракт. Однако разница между сегментами остаётся важной: сырец сильнее связан с производством тростника и экспортом крупнейших производителей, тогда как стоимость белого сахара дополнительно зависит от переработки, логистики и региональных премий.
Механизм текущего движения можно свести к одной цепочке:
Такое движение не означает, что мировой дефицит уже сформировался физически. Рынок прежде всего переоценивает вероятность того, что предложение окажется меньше прежних прогнозов. Именно ожидания меняются быстрее фактических объёмов производства, поэтому фьючерсы способны двигаться заметнее, чем текущие данные по выпуску. Ниже сведены ключевые зоны риска, которые одновременно давят на ожидания по предложению.
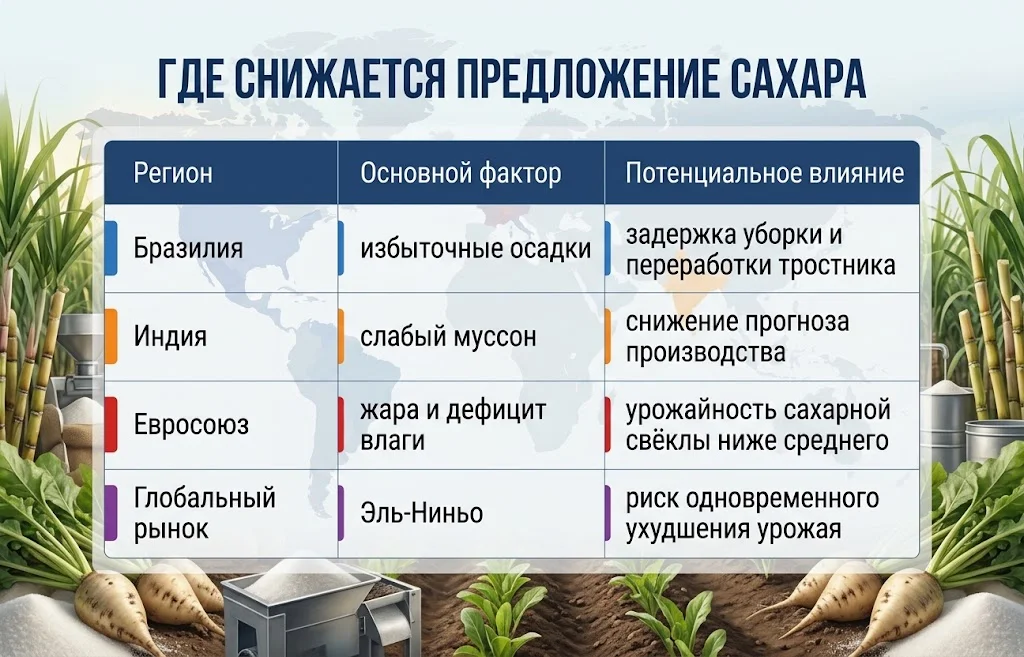
Главная проблема — синхронность. У рынка остаётся меньше возможностей быстро заменить выпадающий объём производством из другого крупного региона.
В Индии проблема имеет другую природу. Страна столкнулась с самым слабым муссоном с 2015 года, и прогноз производства сахара снизился примерно до 30 млн тонн. Для второго по величине мирового производителя это означает меньше возможностей компенсировать проблемы других регионов. Если погодные условия не улучшатся, рынок получит более ограниченный выбор источников дополнительного предложения.
В Европе ситуация связана прежде всего с урожайностью сахарной свёклы. По оценке Joint Research Centre Европейской комиссии, урожайность культуры в ЕС в 2026 году ожидается примерно на 11% ниже среднего уровня за 2021–2025 годы. Летняя жара и дефицит влаги ухудшили условия сразу для нескольких сельскохозяйственных культур. Официальный мониторинг JRC MARS показывает, что проблемы с сахарной свёклой стали частью более широкого ухудшения европейского урожая.
Одновременно усиливается влияние Эль-Ниньо. Для сахарного рынка важен не сам климатический термин, а география его последствий: избыток осадков может мешать Бразилии, тогда как дефицит дождей способен ухудшать урожай в Индии и других азиатских регионах. Когда климатические риски направлены против нескольких производителей одновременно, привычный механизм взаимной компенсации становится слабее.
Похожая чувствительность уже проявлялась и на других аграрных рынках. В начале сентября цены на кукурузу резко снизились после сильного ралли, когда трейдеры начали фиксировать прибыль после многонедельного роста. Это важный ориентир и для сахара: даже при сохраняющемся фундаментальном риске движение не бывает линейным, а после быстрого роста возможна резкая техническая коррекция.
Фундаментальные риски совпали с изменением позиционирования фондов. По данным CFTC за период по 29 сентября, управляющие активами стали менее негативно смотреть на сахар-сырец: количество прямых коротких позиций снизилось до минимального уровня более чем за 21 месяц. Это означает, что часть участников, ранее рассчитывавших на продолжение снижения, начала закрывать такие ставки.
Закрытие короткой позиции требует покупки фьючерсного контракта. Поэтому, когда фундаментальный фон ухудшается одновременно с сокращением крупного медвежьего позиционирования, цена может двигаться быстрее. Такой эффект особенно заметен после длительного периода, когда рынок был ориентирован на избыток предложения.
При этом сокращение шортов не следует трактовать как самостоятельное доказательство устойчивого бычьего рынка. Если прогнозы производства стабилизируются, а погодные риски ослабнут, те же фонды могут вновь начать увеличивать продажи. Позиционирование усиливает движение, но направление по-прежнему задаёт ожидаемый баланс физического рынка.
На текущем этапе важны три группы сигналов:
Если эти данные продолжат ухудшаться одновременно, риск дефицита станет более конкретным. Если же хотя бы один крупный регион компенсирует потери другого, текущая премия в котировках может начать сокращаться.
Сахар дорожает прежде всего из-за погоды, но в тот же день пшеница продемонстрировала, что сельскохозяйственные рынки сталкиваются и с другим типом премии — геополитическим. 5 октября наиболее активный контракт в Чикаго прибавлял 1,5% до $6,93 за бушель, а максимальный внутридневной рост достигал 1,9%. Фьючерсы повышались третий день подряд.
Поддержку рынку давало усиление угроз для поставок из Черноморского региона. Россия заявила о намерении расширить удары по украинской инфраструктуре, а атаки на порты и торговые суда увеличивают риски для экспорта зерна. Для мирового рынка это особенно важно, поскольку Россия и Украина остаются крупными поставщиками пшеницы и других сельскохозяйственных товаров.
Проблема здесь не обязательно означает исчезновение физического зерна. Риск возникает на уровне портов, страхования, доступности судов и стоимости транспортировки. Блокада Черного моря повышает риски для мирового продовольственного рынка: товар может оставаться на складах, но его доставка становится сложнее и дороже.
Европейская пшеница также получила поддержку. На бирже в Париже наиболее активный контракт поднимался до максимума почти за три недели, прибавляя внутри дня до 1,9%. Дополнительным фактором стал слабый евро, который улучшает конкурентоспособность европейского зерна на внешних рынках.
Такой контраст полезен для понимания всей аграрной группы. Сахар получает премию из-за риска производства, пшеница — из-за риска поставки. В обоих случаях рынок реагирует на потенциальное сокращение доступного предложения, но механизм возникновения дефицита различается.
Различие драйверов хорошо видно по динамике основных аграрных контрактов 5 октября:
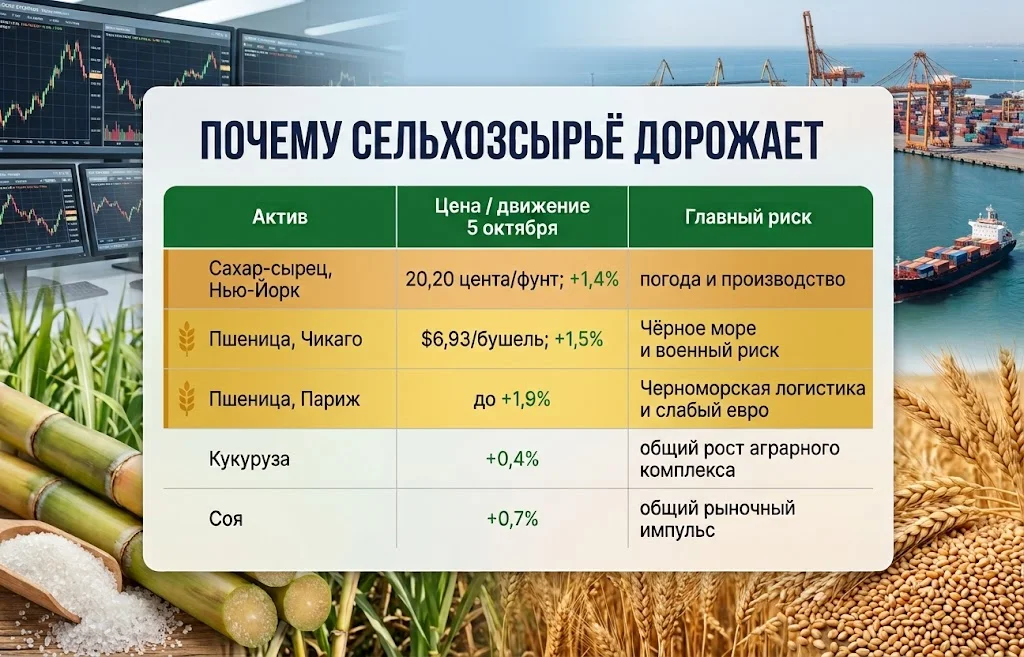
Общее направление одно — рост премии за риск, но источник этой премии для каждого актива разный.
После почти 8%-ного недельного роста рынок становится уязвимее к фиксации прибыли. Даже если долгосрочный прогноз предложения ухудшается, несколько более благоприятных погодных недель в Бразилии способны изменить краткосрочные ожидания. Ускорение переработки тростника и улучшение показателей сахаристости уменьшили бы часть премии, которая сейчас заложена во фьючерсы.
Второй фактор — Индия. Прогноз около 30 млн тонн уже учитывает слабый муссон, поэтому дальнейшее движение будет зависеть от того, окажется ли фактическое производство ниже этого уровня или стабилизируется рядом с ним. Для рынка важна и экспортная политика: решения правительства о доступных объёмах поставок могут менять международный баланс даже без резкого изменения урожая.
Третий фактор связан с поведением финансовых участников. После заметного сокращения коротких позиций часть потенциального покупательского импульса уже реализована. Если новых негативных данных по предложению не будет, закрытие шортов перестанет быть дополнительным двигателем роста.
Опыт других зерновых рынков показывает, насколько быстро может меняться настроение после сильного движения. В конце августа цены на пшеницу выходили к максимуму примерно за три года на фоне черноморских рисков и более узкого предложения, но дальнейшая траектория всё равно зависела от новых данных и развития конфликта. Для сахара логика похожая: высокий уровень цены сам по себе не гарантирует продолжения ралли.
Главным ориентиром в ближайшие недели станет не только сама котировка, но и подтверждение того, что погодные проблемы действительно превращаются в заметное снижение производства. Пока рынок уже отреагировал на риск, но окончательный баланс сезона 2026/27 ещё формируется. Если оценки Бразилии и Индии продолжат снижаться, а европейский урожай останется слабым, цена на сахар сможет удерживать повышенную премию. Если производство стабилизируется, часть почти двухлетнего максимума может оказаться результатом слишком быстрого пересмотра ожиданий и закрытия коротких позиций.
Больше новостей здесь.
Полезное
Solana DvP: JPMorgan консультировал новый...
Курс USD/CHF растёт: почему доллар...
Своп на совокупный доход: чем TRS опасен...
Дайджест криптоновостей за 05.10.2026:...
Schneider Electric покупает PTC за $22,6...
Поставки СПГ через Ормуз растут, но риски...
Курс EUR/USD упал до минимума за 17...
Слияние Tesla и SpaceX: акции SPCX...
Продажи Tesla превзошли прогноз после...
Санкции США против A7: FinCEN готовит...
Другие новости
Финансовый рынок
Курс USD/CHF растёт: почему доллар сильнее франка?
Фондовый рынок
Своп на совокупный доход: чем TRS опасен для облигаций?
Финансовый рынок
Ракета Spectrum достигла орбиты: прорыв для Европы
Срочный рынок
Дефицит медного концентрата в Китае бьет по заводам
Финансовый рынок
Sell America возвращается: инвесторы теряют доверие к США?
Фондовый рынок
Qwen3.8-Max: Alibaba бросила вызов лидерам ИИ
Срочный рынок
Засуха в ЕС: фьючерсы на кукурузу стремятся вверх
Финансовый рынок
Конец гегемонии USD: стратегия кэрри-трейд меняет вектор