Поиск
Фондовый рынок


Своп на совокупный доход, или Total Return Swap (TRS), всё чаще используется государствами как альтернативный способ привлечения финансирования. Такая конструкция позволяет получить валютную ликвидность без классического размещения нового евробонда, но вместе с деньгами появляются залог, регулярная переоценка активов и риск margin call. Для обычного держателя суверенных бумаг это важно: доходность выпуска и общий размер госдолга уже не всегда дают полную картину обязательств страны. Случаи Анголы, Нигерии и Сенегала показывают, что TRS из нишевого инструмента постепенно превращается в заметный элемент суверенного финансирования.
Своп на совокупный доход — это деривативный контракт, в котором одна сторона передаёт другой экономический результат по определённому активу. В этот результат могут входить купонные выплаты и изменение рыночной стоимости бумаги. Взамен контрагент получает заранее установленный денежный поток, часто связанный с базовой процентной ставкой.
В суверенных сделках механизм может использоваться как способ привлечения средств. Государство или связанная с ним структура предоставляет банку государственные бумаги в качестве залога, а банк выдаёт финансирование в валюте. При этом бумаги не обязательно продаются инвестору так, как происходит при обычном размещении евробондов: они становятся частью договорной конструкции, которая предусматривает переоценку обеспечения и дополнительные требования при изменении его стоимости.
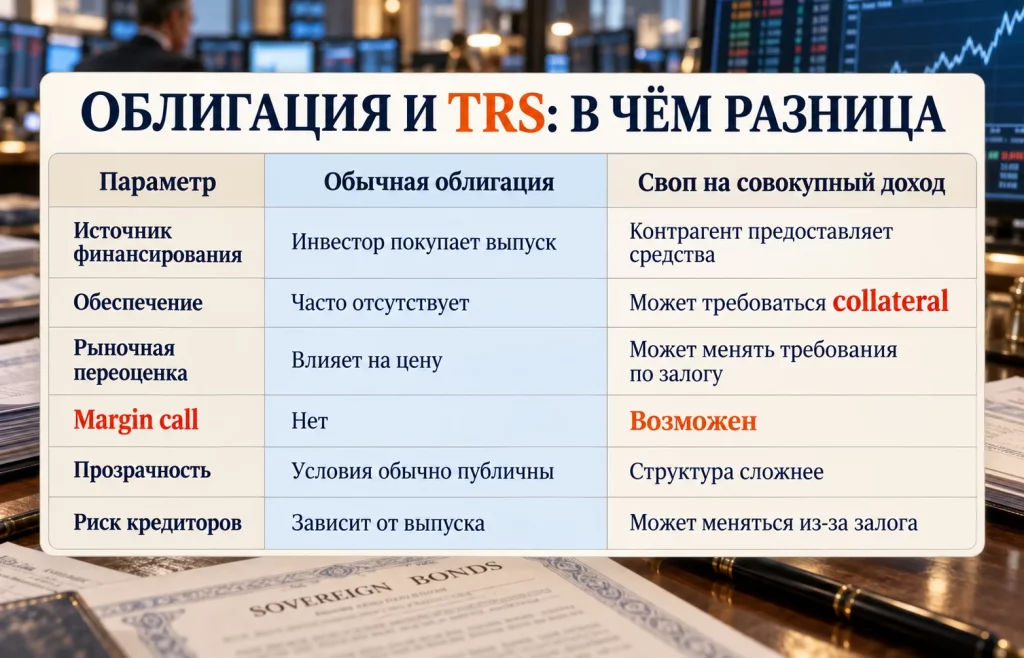
Главное отличие TRS от обычной облигации — не само наличие процентных платежей, а распределение рисков. Покупатель евробонда принимает кредитный и рыночный риск бумаги. В сделке со свопом к ним добавляются стоимость залога, условия его переоценки и вероятность маржинального требования.
Основные различия между двумя способами финансирования выглядят так:
TRS также не стоит смешивать с процентным или валютным свопом. Процентный своп меняет характер процентных платежей, например фиксированную ставку на плавающую. Валютный своп связан с денежными потоками в разных валютах. В Total Return Swap передаётся именно совокупный экономический результат по выбранному активу.
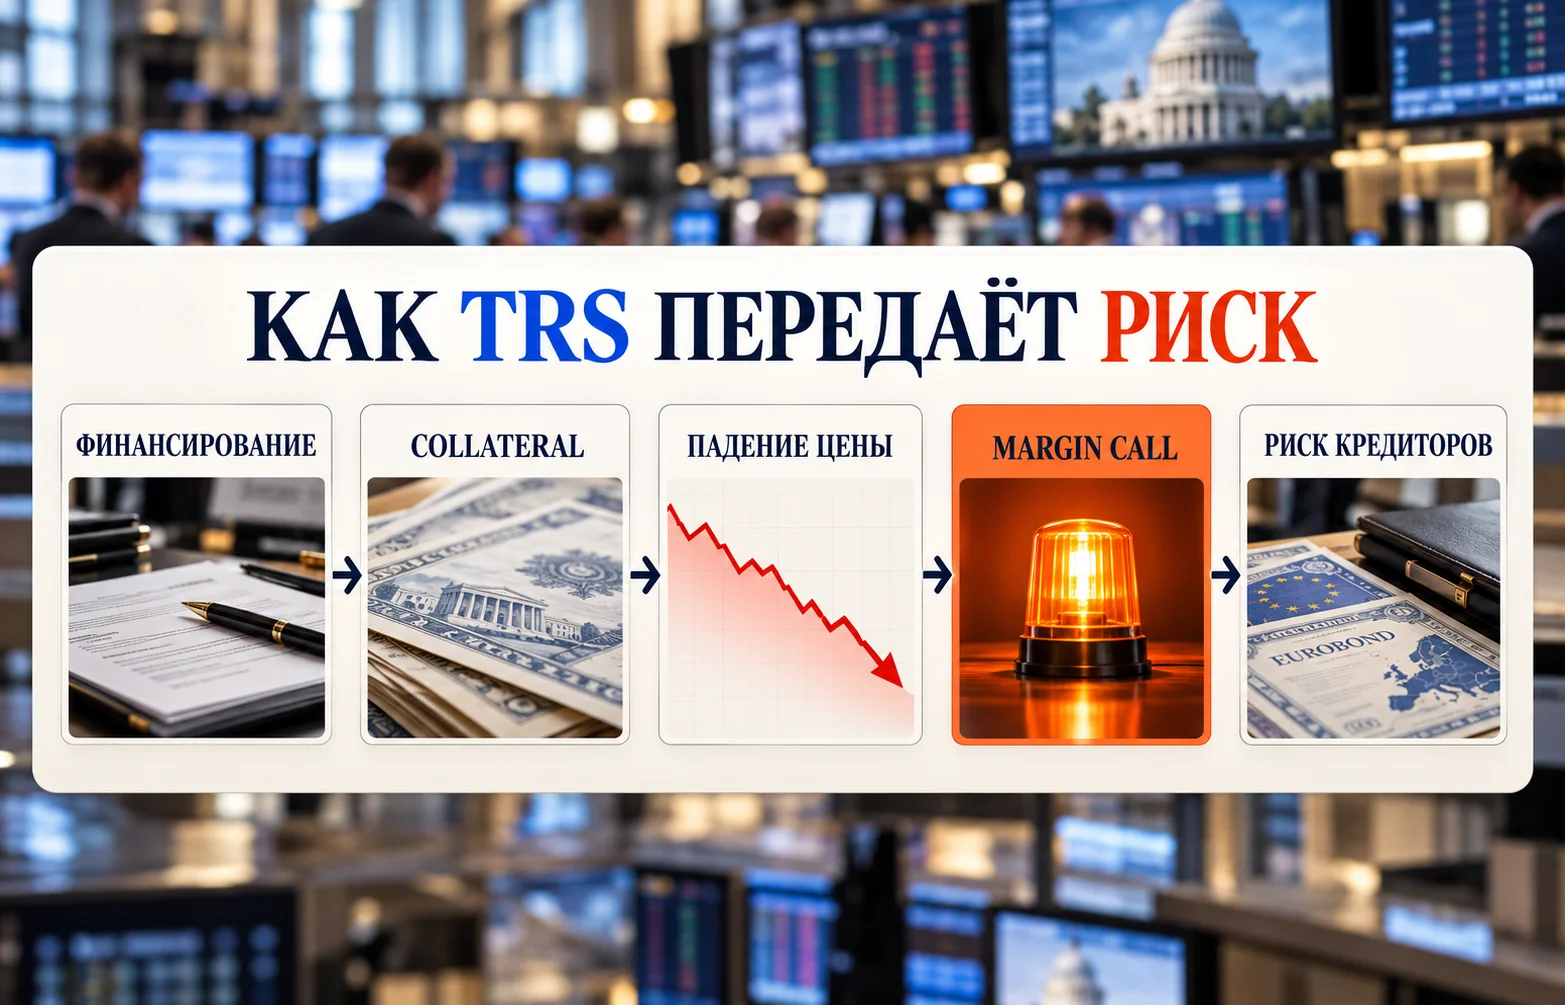
Проблема становится заметной, когда финансирование обеспечено государственными бумагами и договор требует сохранять определённое соотношение между стоимостью залога и полученной суммой. Если цена заложенных активов падает, обеспечения становится недостаточно. Тогда контрагент может потребовать дополнительные бумаги или деньги — возникает margin call, то есть маржинальное требование.
Механизм выглядит так:
На спокойном рынке такая конструкция может долго не создавать проблем. Но во время распродажи она начинает работать проциклически: государственные бумаги дешевеют именно тогда, когда стране обычно сложнее занимать и сохранять валютную ликвидность. Глобальная распродажа облигаций в сентябре 2026 года показала, насколько быстро рост доходностей может охватить одновременно США, Европу, Японию и другие рынки.
Для обычного держателя евробонда появляется ещё один вопрос — кому принадлежат активы, которые можно использовать для расчётов при долговом стрессе. Если часть государственных бумаг уже заложена в пользу конкретного банка, экономическая позиция этого контрагента отличается от положения необеспеченного инвестора.
Это не означает, что любой TRS автоматически ставит банк впереди всех остальных кредиторов. Юридический результат зависит от конкретного договора, вида обеспечения, применимого права и условий возможной реструктуризации. Но залоговые права могут уменьшить объём активов или ликвидности, доступных другим держателям долга.
Поэтому рейтинговые агентства и международные финансовые организации обращают внимание не только на стоимость такого финансирования. Важны прозрачность обязательств, риск внезапной потребности в ликвидности и возможный уровень возврата средств кредиторам при дефолте или реструктуризации.
Ангола дала один из самых наглядных примеров. В конце 2024 года страна привлекла около $1 млрд через TRS с JPMorgan, предоставив в обеспечение государственные облигации примерно на $1,9 млрд. Такая структура изначально содержала значительный запас залога относительно полученной суммы.
Весной 2025 года рыночная стоимость бумаг снизилась. JPMorgan потребовал дополнительные $200 млн обеспечения. Ангола выполнила margin call, а позднее, после восстановления стоимости активов и изменения условий сделки, часть залога была высвобождена. В январе 2026 года соглашение продлили ещё на три года, а объём обеспечения сократился примерно до $1,7 млрд.
Этот эпизод показывает, почему рыночное снижение цены суверенных бумаг может стать проблемой не только для их владельцев. Если такие бумаги служат залогом, переоценка превращается в непосредственную потребность государства предоставить дополнительные активы.
Связь между ценой и доходностью особенно важна в периоды роста премии за риск. Когда доходность облигаций Франции приблизилась к 5%, повышение показателя отражало прежде всего падение цены OAT на фоне продаж. Для TRS аналогичное снижение стоимости заложенных бумаг способно иметь дополнительное последствие — требование увеличить обеспечение. То есть один и тот же рыночный шок действует сразу по двум каналам: повышает стоимость нового финансирования и одновременно может создавать кассовую потребность по уже заключённому деривативному контракту.
Нигерия в 2026 году согласовала с First Abu Dhabi Bank программу Total Return Swap с максимальным лимитом $5 млрд. Согласно официальному разъяснению Debt Management Office Нигерии, обеспечение по фактически привлечённой сумме составляет 133,3% и формируется из номинированных в найрах государственных бумаг. Переоценка проводится регулярно, поэтому снижение стоимости залога способно потребовать восстановления установленного уровня покрытия.
К концу июня в официальной статистике внешнего долга было отражено $1,5 млрд привлечённых средств. В октябре появились и новые данные о стоимости структуры: во втором квартале государство выплатило $22,5 млн, классифицированных как прочие расходы по этой линии. При этом характер этих платежей в опубликованной статистике подробно не раскрывался.
Для инвестора важен не только номинальный лимит $5 млрд. Значение имеет сочетание валютного финансирования, залога в местных бумагах и возможности дополнительной переоценки. Если национальная валюта или облигационный рынок испытывают давление, стоимость обеспечения может меняться быстрее, чем долговые показатели в традиционной отчётности.
Сенегал показывает другую сторону проблемы. В 2025 году страна провела несколько TRS-операций на региональном рынке, а власти позже подтвердили использование этого инструмента как части стратегии диверсификации финансирования. На фоне долгового кризиса 2026 года вопрос уже состоит не только в стоимости свопов, но и в том, как обязательства по ним будут учитывать при возможном долговом урегулировании.
Отдельная сложность связана с учётом таких операций в долговой статистике. Юридическая форма дериватива не всегда совпадает с экономической сущностью займа: государство получает деньги сегодня и принимает обязательство перед контрагентом на будущее. Поэтому для оценки долговой устойчивости важно смотреть не только на формальную классификацию инструмента, но и на реальные денежные потоки, стоимость обеспечения и возможные условные требования.
Если TRS отражён неполно или его параметры раскрыты с задержкой, инвестор может недооценить общий объём обязательств и будущую потребность бюджета в ликвидности. Это особенно чувствительно для стран, где значительная часть внешнего долга уже приходится на коммерческих кредиторов. В таком случае даже относительно небольшой своп способен изменить представление о свободных активах и графике платежей. Именно поэтому прозрачность условий — не второстепенный вопрос раскрытия информации, а часть анализа кредитоспособности государства.
Сравнение трёх стран показывает разные стадии одного и того же риска:
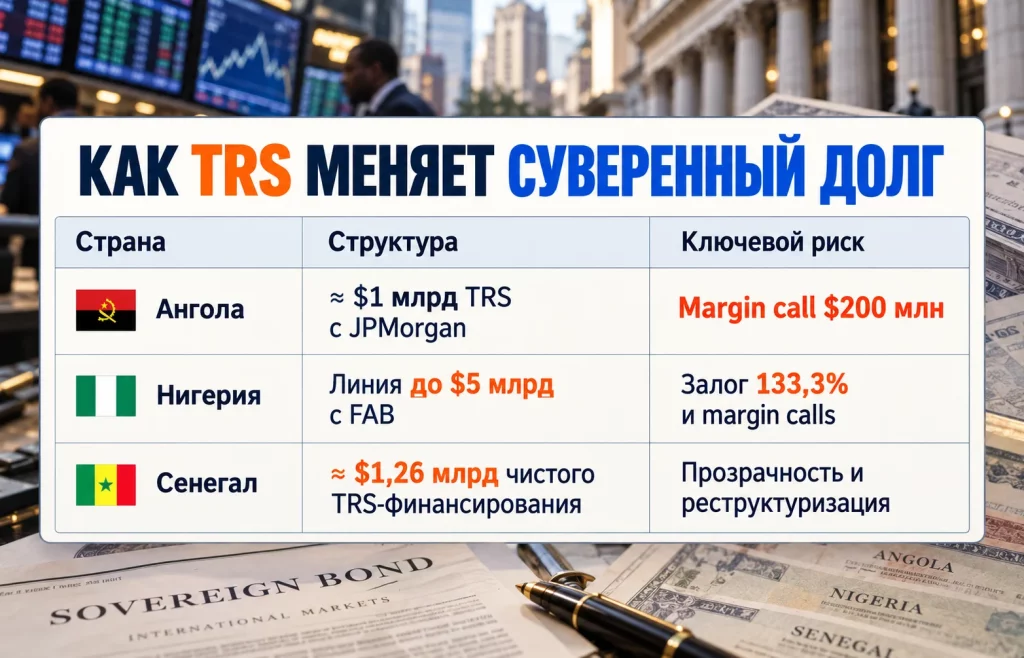
В Анголе риск уже материализовался через дополнительное обеспечение, в Нигерии масштаб программы делает важной регулярную переоценку залога, а в Сенегале главным вопросом становится место таких обязательств в общей структуре государственного долга.
Владелец обычного суверенного евробонда чаще всего является необеспеченным кредитором. Его право требования связано с обязательством государства платить купоны и погасить выпуск, но за конкретным инвестором обычно не закреплён отдельный актив.
У банка по обеспеченному TRS ситуация может быть иной. Если в договоре предусмотрен залог, контрагент получает дополнительные механизмы защиты от падения стоимости сделки. Это может быть право потребовать новые активы, увеличить покрытие или применить заранее оговорённые процедуры при нарушении условий.
При реструктуризации такая разница становится особенно чувствительной. Чем больше активов связано обеспеченными договорами, тем важнее для владельцев евробондов понимать, какие ресурсы государства фактически остаются свободными и какие требования могут конкурировать между собой.
Сама тема свопов не нова для долгового рынка, но разные конструкции несут разные риски. Например, выкуп облигаций США ранее изменил соотношение Treasuries и процентных swap spreads из-за позиционирования и дефицита отдельных бумаг. В Total Return Swap центральный вопрос другой: кто несёт экономический риск базового актива и что происходит с залогом при ухудшении рынка.
Именно поэтому сравнивать стоимость TRS только с купоном нового евробонда недостаточно. Более низкая ставка может компенсироваться дополнительными требованиями к обеспечению, комиссиями, условиями досрочного прекращения или ограничениями на использование заложенных активов.
Несмотря на риски, у таких сделок есть понятная экономическая логика. Государство получает доступ к валютной ликвидности в момент, когда новый выпуск евробондов может быть слишком дорогим или рынок фактически закрыт. Одновременно расширяется круг источников финансирования, а уже существующие государственные бумаги можно использовать для привлечения капитала.
Поэтому сам по себе своп на совокупный доход нельзя считать признаком долговой проблемы или невыгодной сделки. Вопрос в условиях. Если стоимость фондирования заметно ниже альтернативного выпуска, а страна имеет достаточный запас ликвидности и качественно раскрывает обязательства, TRS способен выполнять функцию гибкого инструмента управления долгом.
Но инвестору приходится проверять больше параметров, чем при анализе обычного выпуска:
Наиболее рискованной становится комбинация нескольких факторов: высокий долг, слабая валютная ликвидность, падение цен заложенных бумаг и крупный объём обеспеченного финансирования. Тогда инструмент, который должен был облегчить доступ к деньгам, способен сам начать изымать ликвидность через дополнительные требования по залогу.
Своп на совокупный доход расширяет возможности государства по привлечению капитала, но одновременно переносит часть риска из привычной процентной ставки в структуру обеспечения и договорные условия. Для держателя облигаций поэтому всё важнее смотреть не только на купон, доходность и отношение долга к ВВП, но и на то, какие активы уже заложены, в пользу кого они предоставлены и какие денежные требования могут возникнуть во время следующей распродажи.
Больше новостей здесь.
Полезное
Solana DvP: JPMorgan консультировал новый...
Курс USD/CHF растёт: почему доллар...
Цена на сахар достигла максимума с 2024...
Дайджест криптоновостей за 05.10.2026:...
Schneider Electric покупает PTC за $22,6...
Поставки СПГ через Ормуз растут, но риски...
Курс EUR/USD упал до минимума за 17...
Слияние Tesla и SpaceX: акции SPCX...
Продажи Tesla превзошли прогноз после...
Санкции США против A7: FinCEN готовит...
Другие новости
Финансовый рынок
Курс USD/CHF растёт: почему доллар сильнее франка?
Срочный рынок
Цена на сахар достигла максимума с 2024 года
Финансовый рынок
Ракета Spectrum достигла орбиты: прорыв для Европы
Срочный рынок
Дефицит медного концентрата в Китае бьет по заводам
Финансовый рынок
Sell America возвращается: инвесторы теряют доверие к США?
Фондовый рынок
Qwen3.8-Max: Alibaba бросила вызов лидерам ИИ
Срочный рынок
Засуха в ЕС: фьючерсы на кукурузу стремятся вверх
Финансовый рынок
Конец гегемонии USD: стратегия кэрри-трейд меняет вектор