Поиск
Крипто рынок


Solana Foundation 6 октября представила Solana DvP — открытый механизм поставки против платежа для институциональных сделок с токенизированными активами. Система должна свести передачу актива и оплату в одну атомарную транзакцию: либо обе части исполняются вместе, либо не происходит ни одна. При формировании требований к решению фонд получал консультации J.P. Morgan, однако банк не является разработчиком, оператором или подтвержденным пользователем новой инфраструктуры.
Запуск важен не только для экосистемы Solana. Рынок токенизированных активов постепенно движется от экспериментальных выпусков к вопросу о том, как банки, кастодианы, биржи и эмитенты будут рассчитываться между собой после сделки. Именно расчетный слой определяет, насколько удобно финансовым организациям переносить облигации, фонды, депозитные токены и другие инструменты в публичный блокчейн.
DvP, или delivery versus payment, означает одновременную поставку актива и платежа. Принцип давно используется на традиционных рынках: покупатель не должен окончательно расстаться с деньгами, пока продавец не передал ценную бумагу, а продавец — с активом до получения оплаты.
В официальном сообщении Solana Foundation предлагается перенести этот принцип в единую on-chain транзакцию. В типовой схеме стороны заранее фиксируют условия, после чего каждая помещает свою часть сделки в отдельный escrow. Когда актив и платеж готовы, расчетный агент подтверждает исполнение, и сеть одновременно передает обе стороны сделки их новым владельцам.
Если одна из сторон не выполнила условия до установленного срока, расчет не должен частично завершиться. Именно атомарность отличает такой механизм от двух независимых переводов, между которыми остается временной разрыв и риск того, что один перевод пройдет, а второй — нет.
Solana Foundation распространяет программу по лицензии MIT. Это означает, что код не закрыт внутри одного банка, биржи или кастодиана: финансовые организации и разработчики могут использовать стандарт как основу для собственных продуктов и интеграций. Программа также прошла внешнюю проверку безопасности, хотя сам фонд продолжает искать ранних участников перед более широким производственным использованием.
Архитектура построена вокруг изолированного escrow для каждой сделки. Это важно, поскольку крупный участник может одновременно проводить множество расчетов, а активы разных операций не должны смешиваться между собой.
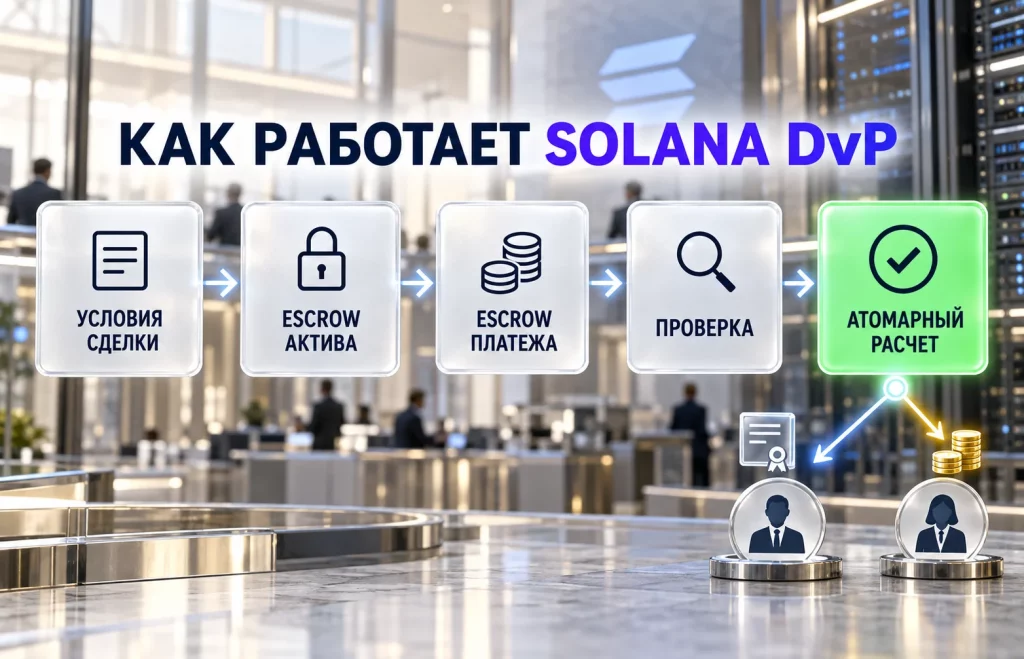
Базовая последовательность выглядит так:
Расчетным агентом может выступать банк, кастодиан или биржа. При этом стороны могут финансировать свои части из существующих кошельков или кастодиальных систем, не передавая все активы единому централизованному посреднику заранее.
Solana DvP поддерживает обычные SPL-токены и стандарт Token-2022. Для институционального рынка второй вариант особенно важен: он позволяет эмитентам встраивать дополнительные правила обращения цифрового актива.
В число поддерживаемых механизмов входят permanent delegate, возможность приостанавливать переводы и transfer hooks. На практике такие функции нужны там, где эмитент должен сохранить контроль за соблюдением ограничений: например, остановить обращение токена или запускать дополнительную проверку при его переводе.
Solana уже развивала техническую основу для более сложных транзакций. Ранее наша редакция разбирала Transaction V1 в Solana — обновление, ориентированное на более гибкую работу приложений и инфраструктуры сети.
При этом DvP не означает автоматической отмены требований KYC, AML или законодательства о ценных бумагах. Соответствие участника требованиям, юридический статус инструмента, хранение активов и другие процедуры остаются отдельными задачами. Новый механизм прежде всего стандартизирует момент обмена двух частей уже согласованной сделки.
Имя J.P. Morgan делает запуск заметнее, но роль банка важно описывать точно. По данным Solana Foundation, представители банка давали рекомендации по тому, какие требования институциональные участники предъявляют к расчетной инфраструктуре.
Речь шла о практических свойствах системы: сроках исполнения сделки, изоляции escrow и поддержке функций Token-2022, которые позволяют эмитентам сохранять контроль над регулируемыми токенами. Это помогло разработчикам ориентироваться не только на техническую атомарность, но и на процессы финансовых организаций.
Однако участие J.P. Morgan не означает, что банк переводит собственные операции на Solana. В сообщении фонда отдельно уточняется, что банк не проектировал и не разрабатывал программу, не управляет ею и не сертифицировал ее. Также пока нет подтверждения, что J.P. Morgan использует Solana DvP для реальных клиентских или собственных расчетов.
Такое разграничение особенно важно на крипторынке, где упоминание крупного банка может восприниматься как доказательство внедрения технологии. В данном случае корректнее говорить о консультационном участии в формировании требований, а не о банковском запуске продукта.
Solana Foundation делает акцент на финальности в течение секунд, однако прямое сравнение с «несколькими днями» требует уточнения. В США стандартный цикл расчетов по большинству сделок с ценными бумагами с 28 мая 2024 года составляет T+1 — один рабочий день после даты сделки. До этого основной стандарт составлял T+2.
Поэтому разница заключается не просто в календаре. Традиционный рынок включает распределенную инфраструктуру брокеров, клиринговых организаций, депозитариев, кастодианов, подтверждений и сверки данных. Даже после сокращения расчетного цикла эти процессы не исчезли.
On-chain DvP пытается перенести ключевой момент исполнения в одну атомарную операцию. Теоретически это сокращает промежуток между готовностью сторон и окончательным обменом активами, а вместе с ним — объем капитала, который остается связанным на время расчетов.
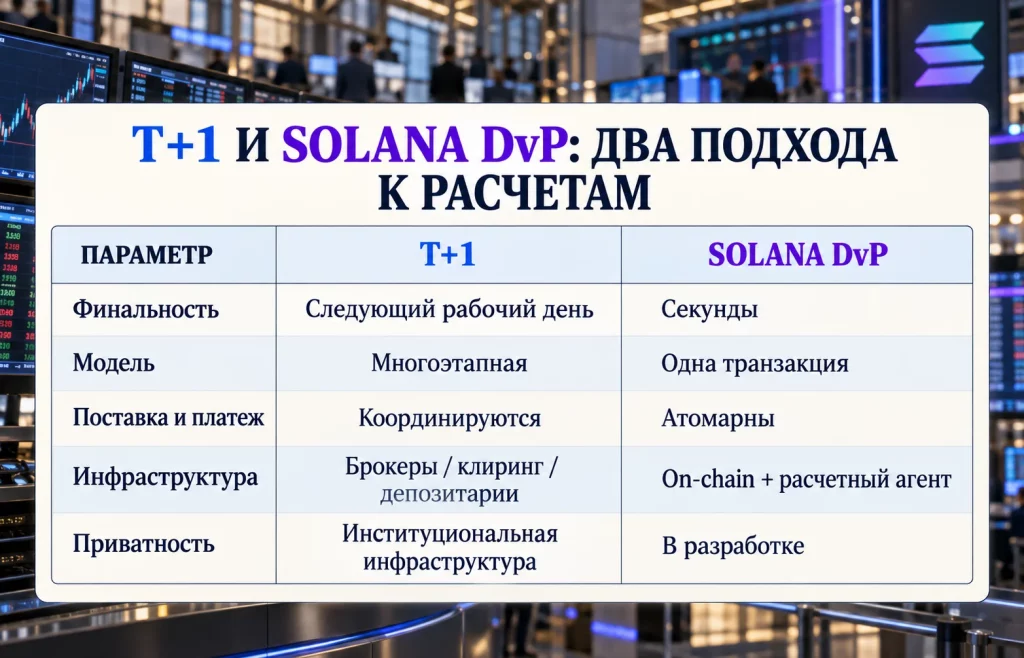
Такое сравнение показывает главное различие двух моделей: Solana DvP ускоряет именно технический момент обмена активом и платежом, но не отменяет юридическую, кастодиальную и регуляторную инфраструктуру сделки.
Для финансовых организаций такой подход потенциально дает несколько преимуществ:
Но ускорение settlement не означает автоматического исчезновения клиринга или всех посредников. На рынках с неттингом, сложными правилами обеспечения и большим количеством участников пакетная обработка может экономить ликвидность. Мгновенный валовой расчет, напротив, способен предъявлять более высокие требования к наличию денег и активов непосредственно в момент исполнения.
Поэтому реальное экономическое преимущество DvP будет зависеть не только от скорости блокчейна. Важны структура конкретного рынка, ликвидность, режим хранения активов и то, какие операции останутся за пределами on-chain слоя.
Solana DvP появляется в момент, когда токенизация постепенно становится отдельным направлением институционального рынка. Банки, управляющие компании и финтех-платформы уже тестируют или выпускают токенизированные фонды, облигации, денежные инструменты и расчетные токены.
Для публичных блокчейнов конкуренция смещается от вопроса «можно ли выпустить актив» к более сложной задаче: можно ли встроить этот актив в привычный жизненный цикл финансовой сделки. Выпуск токена сам по себе не решает проблемы расчетов, хранения, контроля доступа, корпоративных действий и соответствия требованиям регуляторов.
Тему развития рынка токенизированных RWA мы уже рассматривали отдельно на нашем сайте. Следующий этап этого рынка требует не только роста стоимости активов в блокчейнах, но и инфраструктуры, способной связать эмитента, инвестора, расчетного агента и платежную часть сделки.
У Solana существует техническая база для этого направления. Token-2022 позволяет добавлять к цифровым активам функции, которые обычным криптотокенам часто не нужны, но важны для регулируемых инструментов. DvP становится дополнительным слоем, связывающим такие активы с расчетным платежом.
Похожая логика распространяется и на фондовый рынок. Токенизированные акции на Solana уже показывают, как традиционный финансовый инструмент может существовать в блокчейн-инфраструктуре. Мы ранее разбирали развитие токенизированных акций на Solana.
Если новый стандарт получит реальных пользователей, Solana сможет конкурировать не только скоростью сети или стоимостью транзакций. Более существенным аргументом станет наличие готовой инфраструктуры, вокруг которой банки, кастодианы и эмитенты смогут строить повторяемые процессы вместо разработки отдельного смарт-контракта для каждой сделки.
Для рынка RWA это принципиальный сдвиг. Масштабирование токенизации зависит не только от количества выпущенных цифровых облигаций или фондов, но и от появления стандартов, которые разные участники могут использовать повторно.
Несмотря на запуск программы, говорить о массовом институциональном внедрении рано. Solana Foundation приглашает design partners и ранних участников перед дальнейшим производственным развертыванием, а значит, следующий этап будет зависеть уже не от наличия открытого кода, а от реального использования.
Первый вопрос — объем сделок. На момент анонса не названы крупные банки или управляющие компании, которые уже проводят через Solana DvP значительные расчеты. Не опубликованы и данные о фактическом обороте через новый механизм.
Второе ограничение связано с конфиденциальностью. Публичный блокчейн удобен для проверки состояния транзакций, но институциональные участники далеко не всегда готовы раскрывать контрагентов, размеры позиций и структуру сделок. Solana Foundation заявляет, что планирует добавить механизмы приватных и конфиденциальных расчетов, однако этот элемент еще находится в развитии.
Третье ограничение — границы самой технологии. DvP снижает риск того, что одна сторона передаст актив, а встречная поставка не состоится. Но он не устраняет кредитный риск эмитента, юридические риски инструмента, операционные проблемы кастодиана или ошибки в процедурах допуска участников.
Кроме того, расчет зависит от settlement authority, который должен подтвердить исполнение. То есть модель не превращает институциональную сделку в полностью автономный обмен без доверенных участников.
Поэтому значение запуска лучше оценивать как появление еще одного стандартизированного строительного блока для токенизированных рынков. Solana Foundation пытается сделать расчетный слой универсальным внутри своей экосистемы, а консультации J.P. Morgan дают разработке связь с требованиями традиционного финансового рынка.
Главный тест начнется после технического анонса. Если банки, кастодианы, биржи и эмитенты действительно начнут использовать единый DvP-стандарт в реальных операциях, Solana получит дополнительный аргумент в борьбе за инфраструктуру институциональной токенизации. Если же программа останется преимущественно технологической основой без значимых объемов, участие крупного банка на этапе консультаций само по себе не изменит положение сети на рынке цифровых активов.
Больше новостей здесь.
Полезное
Курс USD/CHF растёт: почему доллар...
Цена на сахар достигла максимума с 2024...
Своп на совокупный доход: чем TRS опасен...
Дайджест криптоновостей за 05.10.2026:...
Schneider Electric покупает PTC за $22,6...
Поставки СПГ через Ормуз растут, но риски...
Курс EUR/USD упал до минимума за 17...
Слияние Tesla и SpaceX: акции SPCX...
Продажи Tesla превзошли прогноз после...
Санкции США против A7: FinCEN готовит...
Другие новости
Финансовый рынок
Курс USD/CHF растёт: почему доллар сильнее франка?
Срочный рынок
Цена на сахар достигла максимума с 2024 года
Фондовый рынок
Своп на совокупный доход: чем TRS опасен для облигаций?
Финансовый рынок
Ракета Spectrum достигла орбиты: прорыв для Европы
Срочный рынок
Дефицит медного концентрата в Китае бьет по заводам
Финансовый рынок
Sell America возвращается: инвесторы теряют доверие к США?
Фондовый рынок
Qwen3.8-Max: Alibaba бросила вызов лидерам ИИ
Срочный рынок
Засуха в ЕС: фьючерсы на кукурузу стремятся вверх
Финансовый рынок
Конец гегемонии USD: стратегия кэрри-трейд меняет вектор