Поиск
Срочный рынок


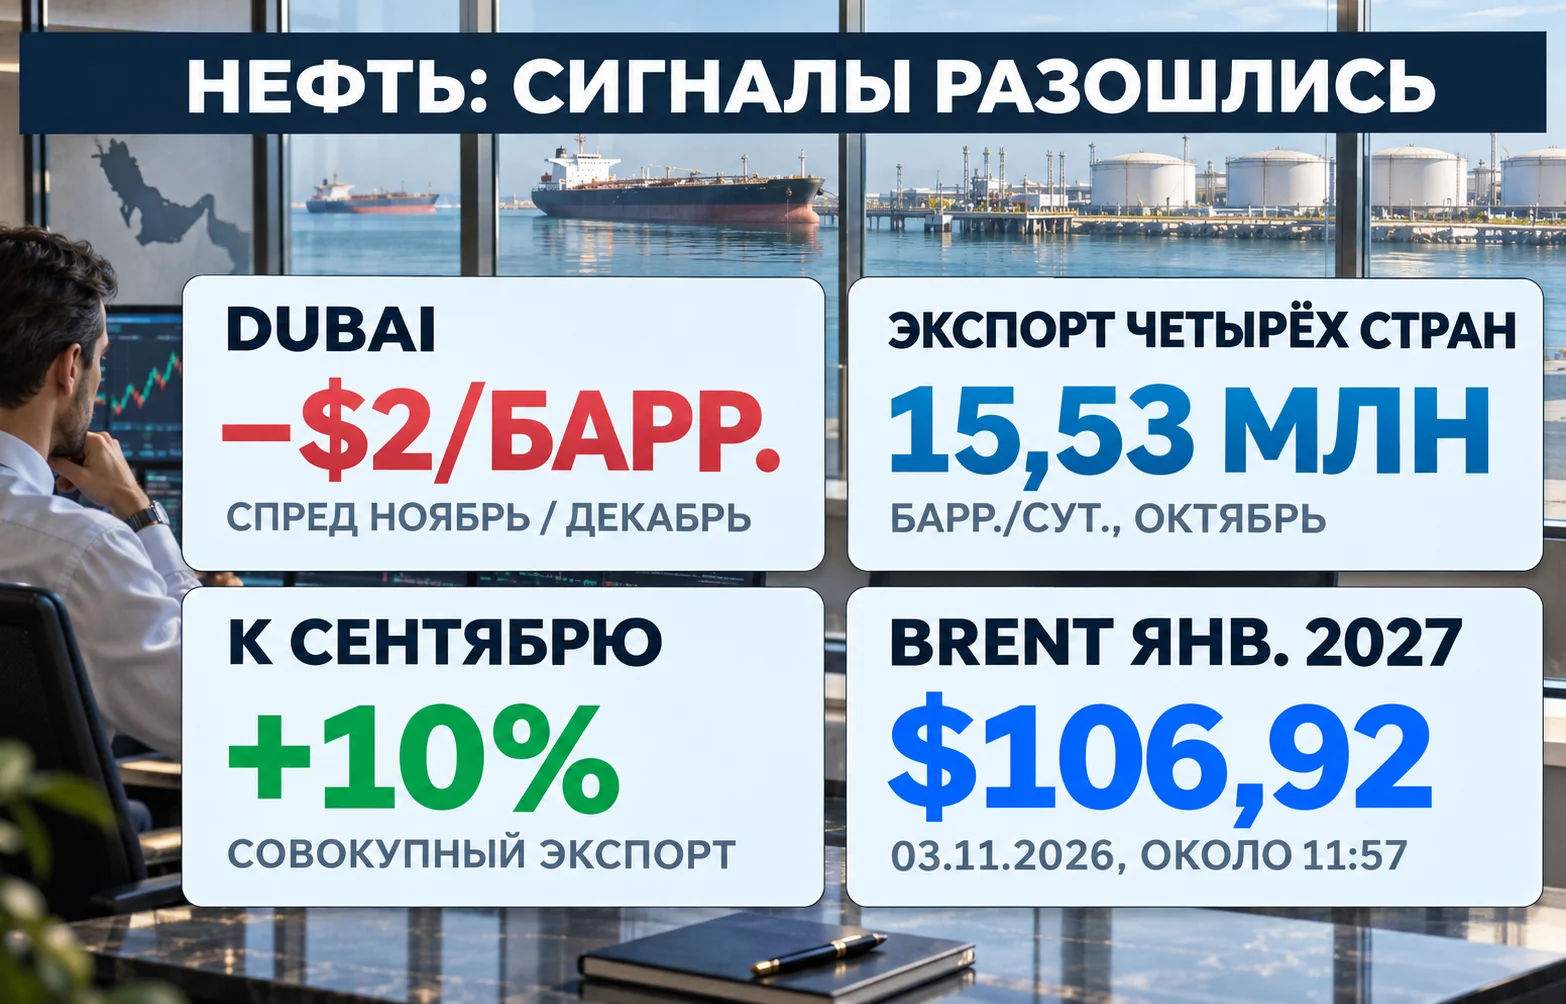
Нефть Ближнего Востока впервые с июля подаёт признаки краткосрочного избытка: ближайшие контракты на сорт Dubai в начале ноября стали дешевле более поздних. Это произошло после восстановления отгрузок из Персидского залива, но не привело к обвалу Brent и WTI. Военные риски по-прежнему заложены в цену будущих поставок, а Saudi Aramco в тот же день сообщила о росте скорректированной квартальной прибыли на 9%. Получается рынок с двумя разными сигналами: доступной нефти на ближайшие недели стало больше, но уверенности в безопасности следующих поставок не прибавилось.
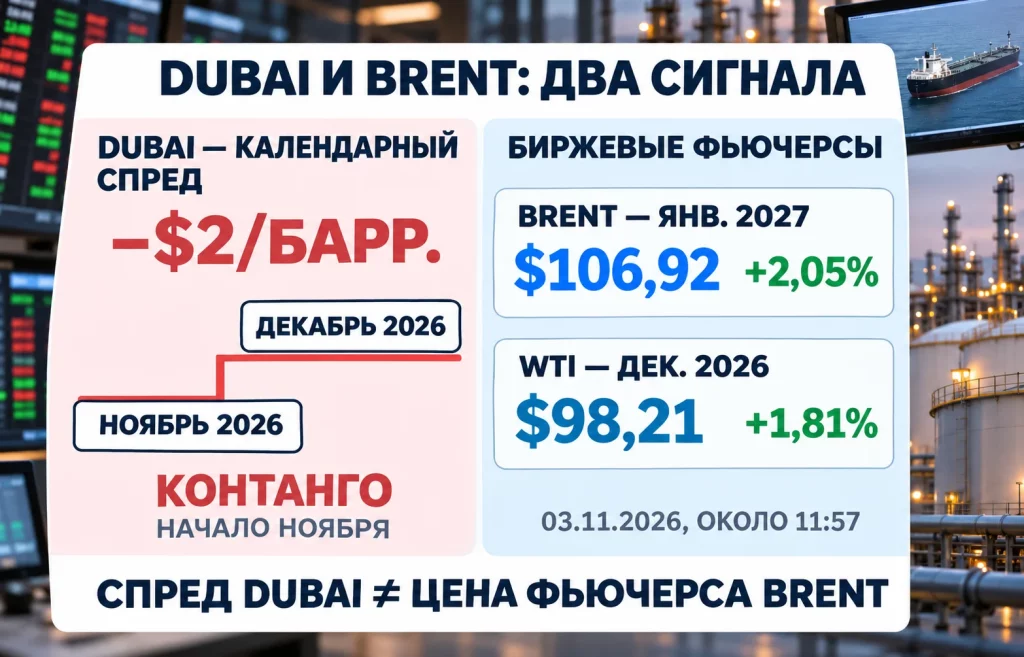
В начале недели 2–3 ноября ноябрьский контракт на ближневосточный ориентир Dubai оценивался примерно на $2 за баррель дешевле декабрьского. Эти данные Bloomberg получил от участников торговли физическими нефтяными партиями. Такую разницу между ближайшими сроками исполнения называют контанго. Если нефть с более ранней поставкой дешевле, у покупателей меньше причин доплачивать за немедленное получение сырья. Для продавца, напротив, сложнее удерживать высокую премию, когда партии уже есть в доступе.
Ещё в октябре ситуация выглядела иначе. Ближайшие партии Dubai стоили дороже следующих, хотя их преимущество постепенно сокращалось. Такая структура называется бэквордацией: при нехватке нефти здесь и сейчас переработчик готов заплатить за быстрый доступ, а не ждать следующего месяца. Переход через нулевую отметку в контанго означает изменение оценки краткосрочной доступности сырья, а не обязательное падение всей нефтяной кривой.
Dubai играет важную роль в формировании цен на ближневосточные сорта для азиатских нефтеперерабатывающих заводов. На его основе рассчитываются условия поставок и премии к эталону. Если ближайший спред ослабевает, дополнительные партии из региона могут конкурировать между собой активнее. Особенно это чувствительно для переработчиков, которые заранее покрыли потребность в сырье и не вынуждены срочно покупать новую нефть.
При этом один календарный спред не равен мировому балансу спроса и добычи. На него влияют сроки погрузки, свободные резервуары, транспортные расходы и потребность отдельных покупателей закрыть поставки на конкретный месяц. Избыток на одном направлении может сосуществовать с недостатком других сортов или топлива. Устойчивым рыночным сигналом станет не отдельное отрицательное значение, а сохранение такой структуры при следующих торговых циклах и фактических разгрузках.
Перелом особенно заметен на фоне октября. Тогда снижение премий физических партий уже указывало на смягчение дефицита: цены на физическую нефть расходились с фьючерсами, хотя риск новых ударов по инфраструктуре никуда не исчезал. Ноябрьское контанго Dubai продолжает эту тенденцию, переводя её из слабой бэквордации в отрицательный ближайший спред.
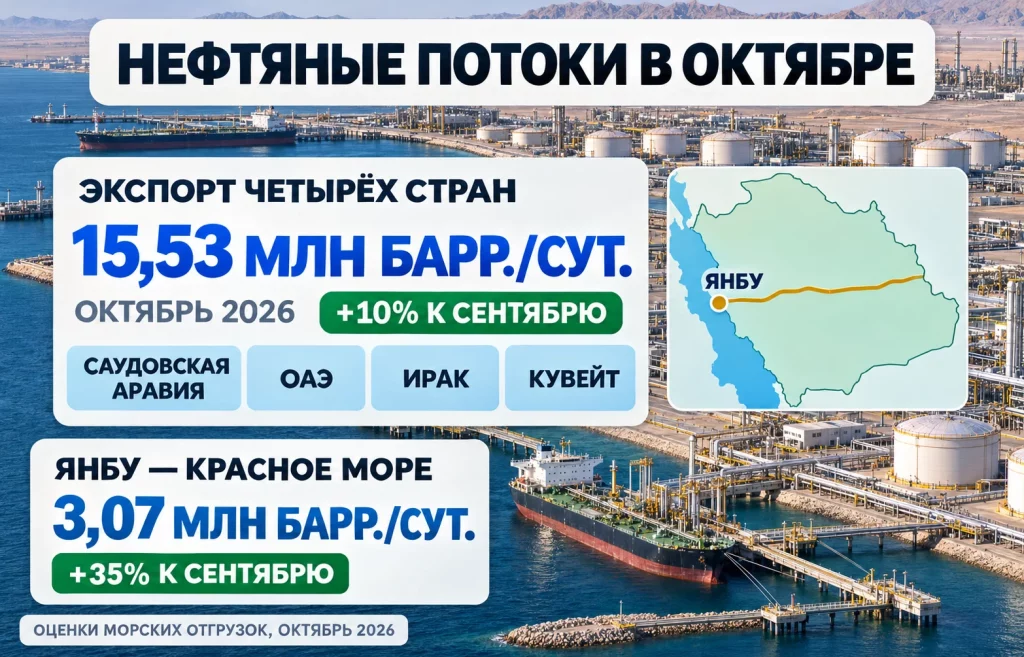
В октябре совокупные отгрузки сырой нефти из Саудовской Аравии, ОАЭ, Ирака и Кувейта, согласно собранным Bloomberg оценкам судовых перевозок, составили приблизительно 15,53 млн баррелей в сутки. Это примерно на 10% больше сентябрьского уровня. Такой поток стал сопоставим с началом года, когда военные перебои ещё не изменили обычную систему поставок региона. Речь идёт об экспорте, а не о суммарной добыче четырёх стран: часть добытого сырья потребляется внутри государств, перерабатывается или остаётся в запасах.
Наиболее заметным каналом восстановления стал экспорт Саудовской Аравии. Отгрузки из порта Янбу на Красном море в октябре оценивались приблизительно в 3,07 млн баррелей в сутки, что на 35% выше сентября. Оттуда танкеры выходят к международным рынкам без прохождения через Ормузский пролив. Нефть поступает на западное побережье страны по магистрали East-West, связывающей районы добычи с терминалами Красного моря.
Эта инфраструктура не устраняет все риски, зато даёт возможность перераспределять потоки при перебоях на одном маршруте. После сентябрьских повреждений и восстановления работы нефтепровод East-West снова обеспечил рост поставок из Саудовской Аравии. Большая прокачка по трубе, однако, не означает идентичный объём отгрузок на экспорт: часть нефти может направляться на местные заводы и в хранилища. Для рынка важны оба этапа — транспортировка к побережью и реальная погрузка на суда.
Не все системы наблюдения видят одинаковое количество саудовской нефти. Оценка Kpler за октябрь составляет около 5,72 млн баррелей в сутки, тогда как TankerTrackers указывает приблизительно 7,9 млн. Разница достигает 2,18 млн баррелей ежедневно — величины, способной существенно изменить представление о региональной обеспеченности сырьём. Поэтому значение около 7 млн баррелей для саудовских отгрузок, встречающееся в других сводках, нельзя принимать за бесспорный итог месяца.
Причина расхождений связана не только с методикой подсчёта. Часть судов отключает автоматические сигналы местоположения, а перемещения между терминалами, перегрузки и задержанные подтверждения выгрузки усложняют идентификацию груза. В зоне военных рисков обычные ограничения судовой статистики становятся серьёзнее. Различия между провайдерами не отменяют признаков восстановления потоков, но снижают надёжность точного числа для одной страны.
Ускорение экспорта может означать отгрузку ранее накопленной нефти, а не столь же быстрый рост добычи. Для мирового баланса принципиально, пополняют ли поступающие партии коммерческие запасы покупателей, компенсируют ли пропущенные поставки или покрывают новый спрос. Эти варианты по-разному воздействуют на будущую цену даже при одинаковом числе танкеров, покинувших порты.
Высокие биржевые цены не противоречат более свободному рынку ближайших физических партий. На 3 ноября около 11:57 январский фьючерс Brent оценивался в $106,92 за баррель, прибавляя $2,15, или 2,05%, к предыдущему закрытию. Декабрьский WTI стоил $98,21, поднявшись на $1,75, или 1,81%. Это снимок котировок разных контрактных месяцев, а не единая цена физической нефти с немедленной доставкой.
Между отрицательным спредом Dubai и дорогим Brent нет прямой арифметической зависимости. Первое значение показывает отношение двух сроков поставки ближневосточного ориентира. Второе — абсолютную котировку отдельного фьючерса, в которой отражены ожидания по нефти на более поздний срок. В частности, цена может удерживать премию за вероятность новых военных перебоев, даже если грузы для ближайших азиатских закупок доступны без прежней надбавки.
Спрос на быструю поставку также различается по регионам. Азиатский завод покупает конкретный сорт с известными характеристиками, графиком прибытия и стоимостью доставки. Европейский переработчик может ориентироваться на другой набор сортов и маршрутов. Изменение скидки на один вид сырья не распространяется автоматически на все нефтяные контракты, особенно когда танкеры проходят опасные районы и страхование рейсов остаётся дорогим.
Ценовая развилка складывается из нескольких конкретных механизмов:
Даже устранение части логистических препятствий не означает немедленного удешевления дизеля или авиационного топлива. После доставки сырьё нужно переработать, а мощности нефтепереработки сами могут испытывать ограничения. Для конечного потребителя гораздо важнее, как меняются запасы готовых продуктов и загрузка заводов, чем один дневной спред Dubai. Это помогает объяснить, почему нормализация торговли сырой нефтью пока не превращается в столь же быстрое снижение цен на всё топливо.
Финансовый отчёт Saudi Aramco за III квартал показал скорректированную чистую прибыль $31,2 млрд против $28,6 млрд годом ранее. Прирост составил около 9%. Бухгалтерская чистая прибыль выросла значительно сильнее, с $26,94 млрд до $36,25 млрд, или на 34,5%. Оба показателя верны, но отвечают на разные вопросы: первый ближе к оценке текущей деятельности, второй учитывает также влияние отдельных сделок и корректировок.
Средняя фактическая цена реализации саудовской нефти в квартале составила $95,2 за баррель. Год назад было $70,1, то есть увеличение составило примерно 36%. Более высокая цена смягчила удар от снижения производства на фоне войны и атак на инфраструктуру. Общая добыча углеводородов сократилась приблизительно до 11,05 млн баррелей нефтяного эквивалента в сутки с 13,3 млн годом ранее. Эти объёмы нельзя напрямую сравнивать с экспортом одной лишь сырой нефти: показатель добычи включает и газовую составляющую.
Внутри компании результаты также распределились неравномерно. Скорректированная операционная прибыль до процентов и налогов в переработке и сбыте выросла на 234% год к году благодаря более высокой марже нефтепереработки. Когда готовые продукты дорожают относительно сырья, перерабатывающий бизнес может зарабатывать больше даже при сложности доставки и меньших объёмах производства у добывающего сегмента. Такая динамика показывает, почему высокие цены не обязательно означают одинаковый финансовый эффект для каждого звена отрасли.
Свободный денежный поток Aramco достиг $28,2 млрд против $23,6 млрд годом ранее. Операционный денежный поток увеличился до $38,7 млрд, а капитальные расходы сократились примерно до $10,5 млрд с $12,6 млрд. Снижение вложений в отдельном квартале улучшает текущий денежный баланс, но его нельзя автоматически приравнивать к устойчивому сокращению потребности бизнеса в инвестициях. Компания сохраняет крупные проекты добычи и газовой инфраструктуры, а их сроки и бюджет остаются важными для будущего предложения.
Совет директоров объявил базовые дивиденды за квартал в размере $21,9 млрд, с выплатой в IV квартале. Это примерно на 3,5% выше прошлогоднего уровня. Подробнее состав результатов раскрыт в официальном отчёте Saudi Aramco за III квартал 2026 года. Рост прибыли при сокращении производства подчёркивает роль цен и переработки, однако сам по себе ничего не говорит о том, удастся ли удержать такой уровень доходов при дальнейшем восстановлении мирового предложения.
Aramco рассматривает дополнительную зарубежную ёмкость хранения и альтернативные экспортные маршруты, чтобы меньше зависеть от одного коридора. Это требует капитала, зато повышает устойчивость отгрузок при локальных сбоях. Параллельно поиск обходных путей для поставок через Ормузский регион остаётся сложной задачей: резервные линии и терминалы не обладают неограниченной пропускной способностью.
Ближайший тест для рынка — сохранится ли отрицательный спред Dubai после новых погрузок и разгрузок. Если танкерные потоки останутся высокими, а покупатели начнут пополнять запасы без срочных закупок, у ближайших партий будет меньше оснований торговаться с премией. Тогда давление может распространиться и на другие физические сорта. Но даже в таком случае биржевые цены не обязаны сразу повторить динамику регионального спреда: будущие сроки исполнения по-прежнему зависят от риска остановок добычи и транспорта.
Обратный сценарий связан с новыми перебоями. Если атаки сократят работу терминалов или вновь осложнят проход судов, переработчики начнут конкурировать за доступную нефть, а ближайшие поставки могут снова стать дороже следующих. Сокращение предложения будет особенно болезненным для импортёров, чьи запасы невелики и которые не могут быстро заменить сорт. При таком развитии геополитическая премия на фьючерсах получит уже физическое подтверждение.
В ноябре стоит следить за несколькими рядами данных, которые показывают разные части одного рынка:
Пока нефть Ближнего Востока стала доступнее на кратком горизонте, но цена этой доступности остаётся хрупкой. Разрыв между контанго Dubai и дорогими фьючерсами отражает сразу два обстоятельства: дополнительные баррели уже выходят на рынок, а возможность нового сбоя никто не исключил. Следующее устойчивое движение цен будет зависеть от того, какой из этих факторов получит подтверждение в реальных поставках.
Больше новостей здесь.
Полезное
Курс XRP у $1,25: почему новые кошельки...
Курс юаня к доллару: Китай нажал на тормоз
Крупнейшие компании Европы: ASML вдвое...
Дайджест криптоновостей за 02.11.2026:...
LNG Canada: сделка Blackstone на $3,1 млрд
Акции Apple: оценка в $5 трлн требует...
Илияна Йотова победила: что меняется в...
Альянс ЕС и Канады: что решили в Монреале
Запрет экспорта дизеля из России: что...
Акции Intel рухнули: почему бум ИИ не...
Другие новости
Финансовый рынок
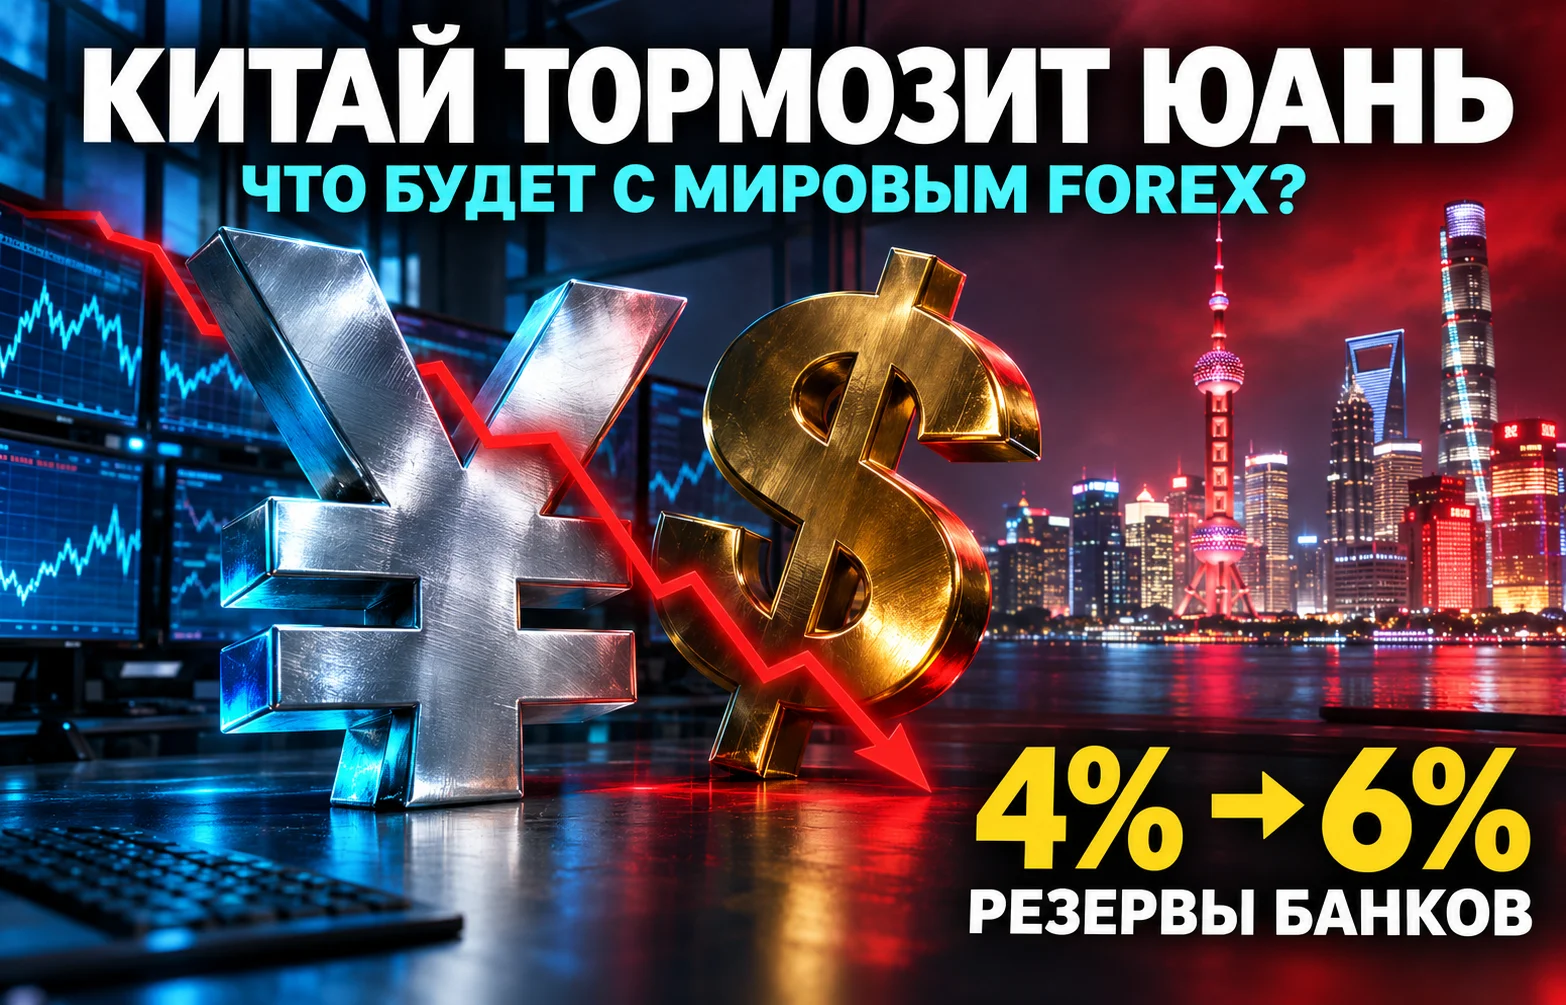
Курс юаня к доллару: Китай нажал на тормоз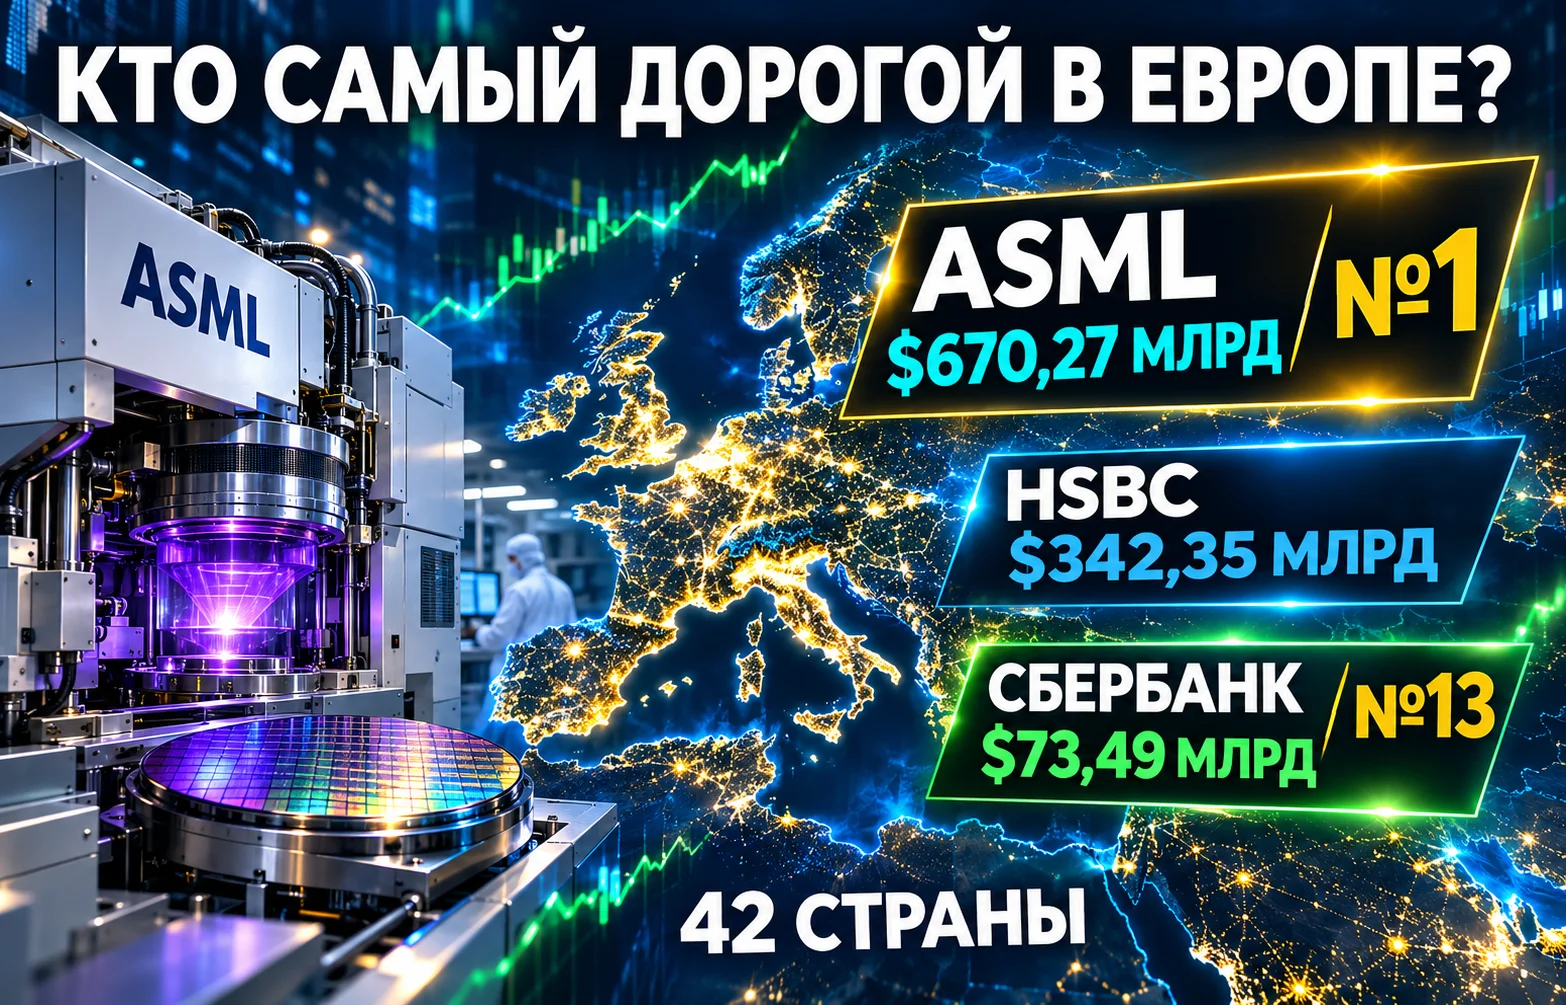
Фондовый рынок
Крупнейшие компании Европы: ASML вдвое дороже HSBC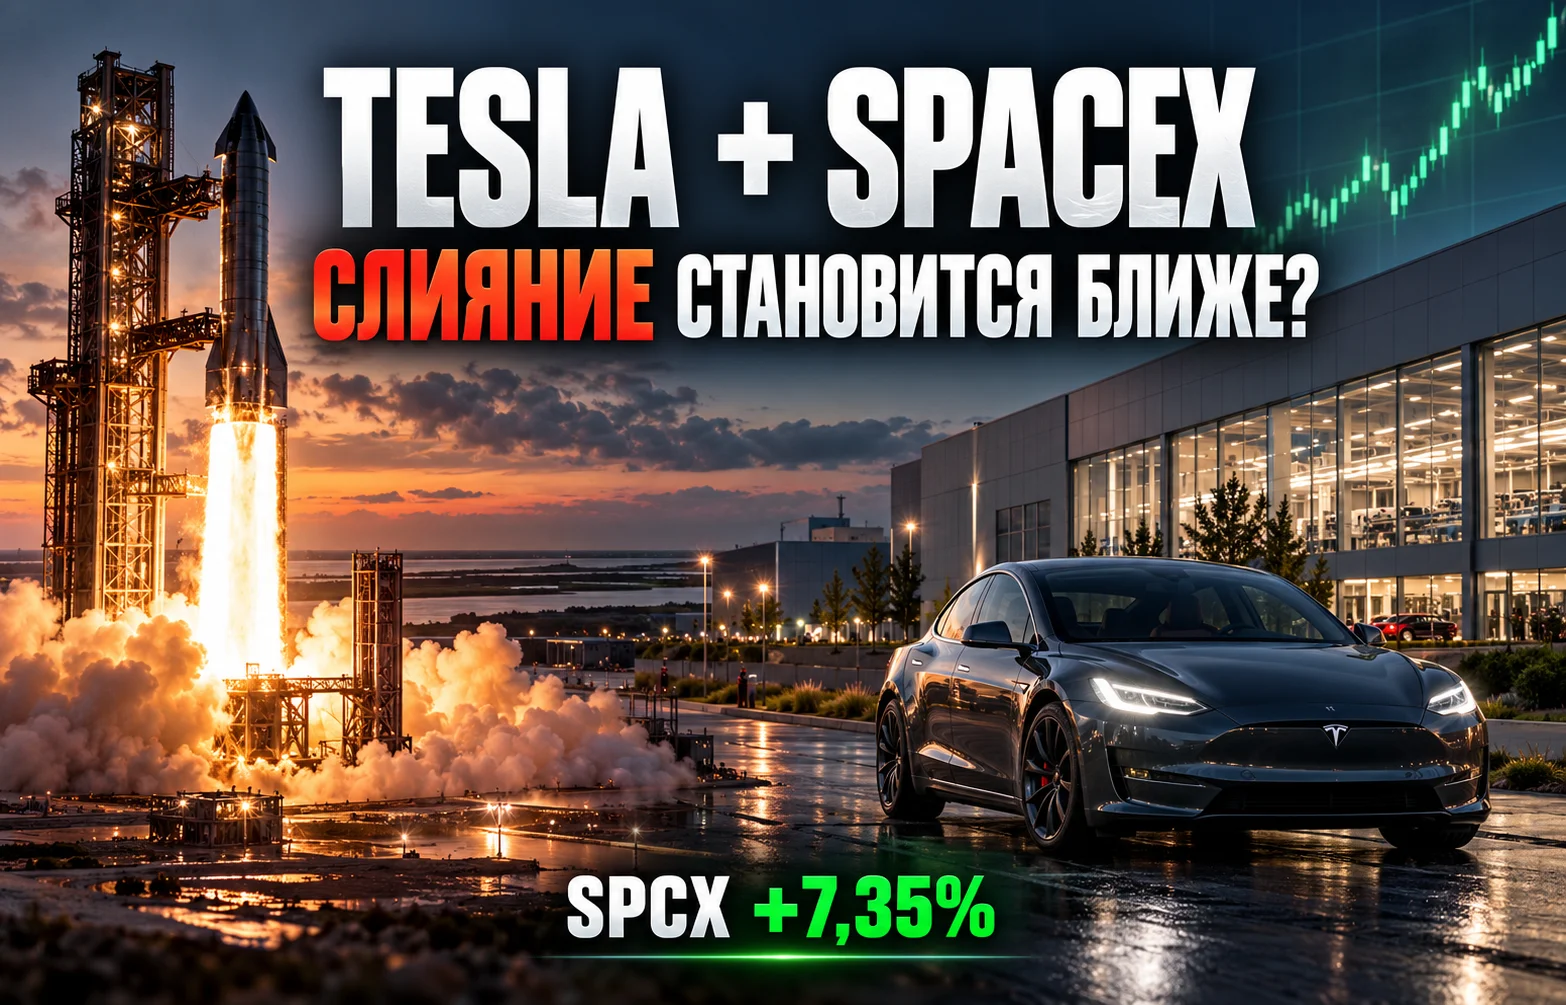
Фондовый рынок
Слияние Tesla и SpaceX: акции SPCX выросли на 7%
Фондовый рынок
Продажи Tesla превзошли прогноз после двух лет спада
Срочный рынок
Нефть ESPO дорожает: Китай платит премию до $10
Финансовый рынок
Хеджирование доллара США может запустить продажи на $230 млрд
Фондовый рынок
Гонка вооружений в космосе: США и Китай готовят новое оружие
Срочный рынок
Солнечная энергетика достигла 3 ТВт: новая эпоха рынка
Финансовый рынок
Валютная интервенция США: зачем Минфин покупал JPY через EUR?