Поиск
Фондовый рынок


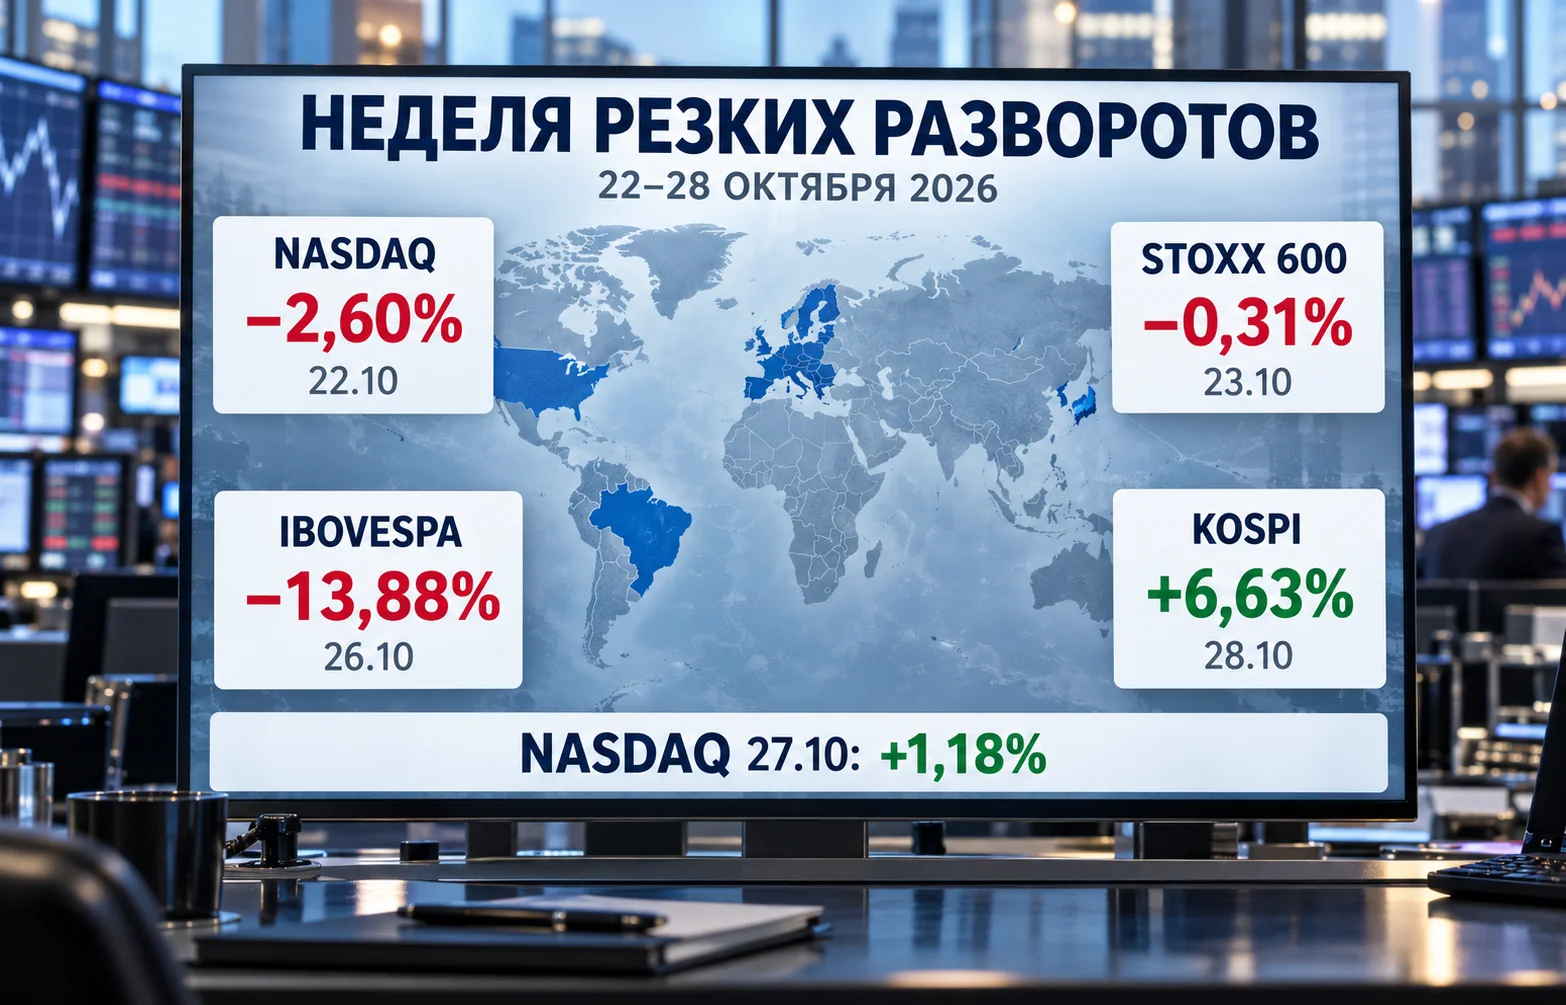
Дайджест фондового рынка за 28.10.2026 объединяет пять событий, которые за семь дней резко изменили настроение инвесторов на мировых биржах. В США распродажа технологических акций сменилась восстановлением перед заседанием Федеральной резервной системы. В Европе корпоративные отчёты обрушили бумаги производителей автомобилей и предметов роскоши. Бразильский рынок пережил крупнейшее за несколько лет однодневное потрясение после президентских выборов, тогда как Южная Корея завершила 28 октября ростом индекса KOSPI на 6,63%.
При этом движение индексов не сводится к общему переходу от страха к оптимизму. Инвесторы по-разному оценивают прибыль компаний, способность обслуживать долги, политические решения и будущую доходность вложений в искусственный интеллект. Сильные результаты одного производителя микросхем способны оживить национальную биржу, но они не устраняют проблем компаний, у которых расходы растут быстрее денежных поступлений.
За рассматриваемые торговые сессии Nasdaq дважды резко менял направление, Ibovespa падал почти на 14%, а корейский KOSPI возвращался выше 6000 пунктов. Ключевое различие — причины этих движений и то, насколько устойчивыми они могут оказаться.
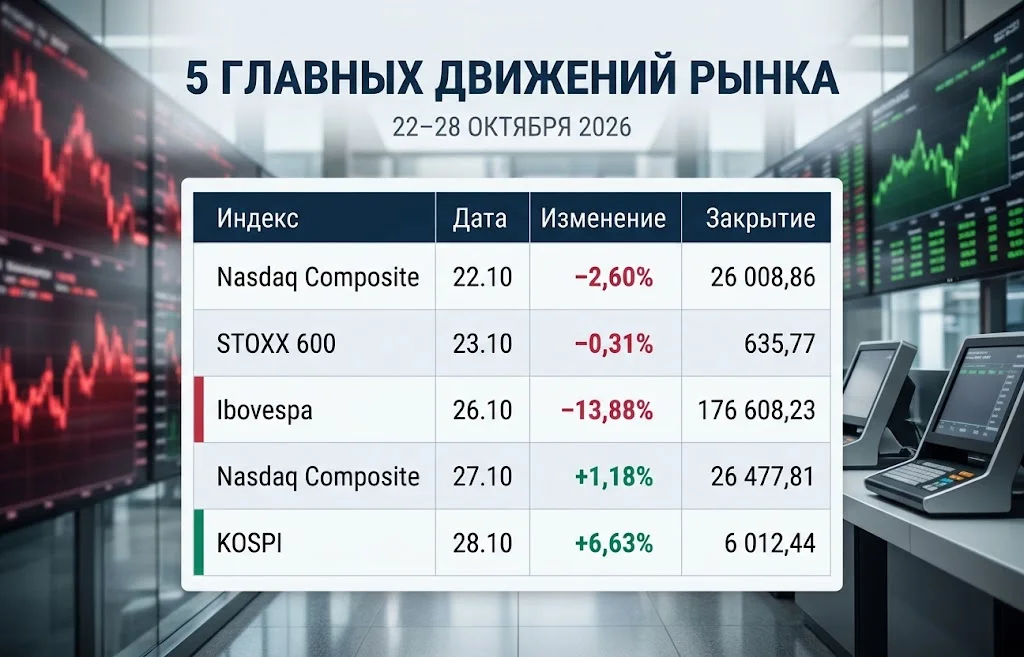
Бразильский обвал был значительно глубже колебаний широких американских и европейских индексов. В Сеуле, напротив, покупки полупроводниковых компаний стали настолько масштабными, что бирже пришлось временно ограничивать программные заявки на покупку.
22 октября Nasdaq Composite потерял 2,60% и закрылся на отметке 26 008,86 пункта. S&P 500 снизился на 1,21%, до 7663,43 пункта, а индекс производителей полупроводников Philadelphia Semiconductor Index обвалился примерно на 6,7%. Примечательно, что промышленный Dow Jones при этом прибавил 0,02%: продажи были сконцентрированы прежде всего в технологическом сегменте.
Непосредственным поводом стала оценка квартальных результатов крупнейших разработчиков цифровых сервисов и оборудования. Акции Meta Platforms (NASDAQ: META) упали примерно на 7%, хотя выручка компании за третий квартал увеличилась на 26% год к году, до $64,60 млрд. Проблема заключалась не в отсутствии спроса на рекламу. Расходы Meta выросли на 68%, до $51,61 млрд, а свободный денежный поток оказался отрицательным — минус $2,12 млрд.
В течение квартала капитальные затраты, включая выплаты по финансовой аренде, достигли $34,91 млрд. Это деньги, направленные в инфраструктуру, которые пока не могут полностью превратиться в свободные средства для акционеров. Часть расходов Meta также связана с крупным юридическим урегулированием, поэтому нельзя объяснять всё ухудшение операционной прибыли исключительно искусственным интеллектом.
Однако проблема окупаемости вычислений стала центральной для сектора. Компании покупают ускорители, строят центры обработки данных и оплачивают электричество сейчас, а доходы от новых моделей и сервисов получают постепенно. Если реальные поступления от клиентов отстают от роста затрат, высокая оценка акций становится уязвимой даже при увеличении выручки.
Дополнительный риск создаёт круговое финансирование ИИ: поставщики оборудования, разработчики моделей и инвесторы могут участвовать в нескольких связанных сделках одновременно. Такие механизмы расширяют финансирование инфраструктуры, но затрудняют оценку конечного платежеспособного спроса.
При этом падение Nasdaq не означало повсеместную распродажу американских акций. Часть защитных отраслей и компаний с устойчивой прибылью завершила сессию ростом. Это сигнал о перераспределении капитала, а не доказательство уже начавшегося обвала всей экономики США.
23 октября общеевропейский STOXX 600 снизился на 0,31%, до 635,77 пункта, завершив неделю падением приблизительно на 1,4%. За небольшим изменением общего индекса скрывались гораздо более тяжёлые потери отдельных компаний: производитель предметов роскоши Kering подешевел на 16,6%, а акции Volvo Cars провалились более чем на 24%.
Kering (Euronext Paris: KER) столкнулась с ухудшением продаж своего основного бренда Gucci. Для группы это чувствительный сигнал, потому что премиальные товары имеют высокую зависимость от состоятельных покупателей в Китае и других международных центрах потребления. При снижении выручки постоянные расходы на магазины, персонал, продвижение и управление брендом продолжают давить на рентабельность.
У Volvo Cars (Nasdaq Stockholm: VOLCAR B) ситуация развивалась по другой причине. Компания закончила третий квартал с операционным убытком 3,7 млрд шведских крон против прибыли 5,8 млрд годом ранее. Отток денежных средств достиг 8,9 млрд крон, а руководство объявило о дополнительных 2500 сокращениях рабочих мест.
Автопроизводитель одновременно испытывает последствия слабого спроса на электромобили, тарифных ограничений и конкуренции в Китае. Когда продажи падают, производственные мощности используются менее эффективно, а фиксированные расходы распределяются на меньшее количество автомобилей. Даже значительное сокращение персонала не гарантирует быстрого восстановления денежного потока, если покупатели продолжают откладывать приобретения.
Французская политическая нестабильность и рост цен на нефть усилили осторожность участников торгов. Дорогая энергия увеличивает транспортные и производственные затраты, а спор о государственных финансах Франции повышает неопределённость относительно стоимости заимствований. Отдельные успешные отчёты европейских компаний не смогли полностью компенсировать эти опасения.
Для Европы решающим станет не только следующий квартал продаж Gucci или Volvo, но и то, смогут ли компании восстановить маржу без дальнейшего ухудшения спроса. Пока их падение отражает конкретные проблемы бизнеса, а не одинаковое ухудшение результатов всех участников STOXX 600.
26 октября бразильская биржа B3 столкнулась с наиболее резким движением среди рассматриваемых рынков. Индекс Ibovespa упал на 13,88%, до 176 608,23 пункта. Внутри торгового дня снижение превышало 17%, и площадка задействовала механизм временной остановки торгов — circuit breaker.
Причиной стала неожиданная для части финансового рынка победа действующего президента Луиса Инасиу Лулы да Силвы во втором туре. После выборов в Бразилии 25 октября участники торгов начали пересматривать ожидания относительно бюджетной дисциплины, государственных расходов и условий работы бизнеса.
Реакция затронула не только акции. Доллар подорожал к бразильскому реалу примерно на 8,2%, до 5,403 реала. Сочетание падения фондового индекса и резкого ослабления национальной валюты означает двойное снижение долларовой стоимости местных активов для зарубежного инвестора, если его позиция не была защищена от валютного риска.
Сильнее всего пострадали компании, чувствительные к кредитным ставкам и внутреннему спросу. Акции розничной сети Magazine Luiza (B3: MGLU3) снизились на 58,23%, тогда как экспортёр целлюлозы Suzano (B3: SUZB3) вырос примерно на 10%. Ослабление реала повышает стоимость экспортной выручки в местной валюте, но делает импортное оборудование и долларовые обязательства дороже.
Временная остановка торгов не предотвращает переоценку активов и не устанавливает минимальную цену акций. Её задача — дать участникам возможность пересмотреть заявки и риски после слишком быстрого падения. После возобновления торгов Ibovespa отступил от внутридневного минимума, но всё равно закончил сессию с двузначной потерей.
Победа кандидата сама по себе не определяет будущую доходность биржи. Для длительного восстановления бразильским компаниям нужны понятные параметры бюджета, управляемая инфляция и предсказуемая политика процентных ставок. Если инвесторы увидят признаки финансовой устойчивости, часть первоначального падения может быть отыграна. Ухудшение долговых ожиданий, напротив, способно продлить распродажу.
27 октября американские площадки вновь показали заметный подъём. Nasdaq Composite прибавил 1,18% и достиг 26 477,81 пункта, S&P 500 вырос на 0,60%, до 7722,60 пункта, а Dow Jones практически не изменился, завершив день на 52 377,57 пункта. Это была вторая подряд растущая сессия для широкого американского рынка.
Одним из стимулов стало объявление о финансировании вычислительной инфраструктуры Anthropic на $63 млрд с использованием оборудования Broadcom (NASDAQ: AVGO). Банковская структура не представляет собой единовременную покупку уже готовой вычислительной мощности: фактические поставки ожидаются с 2027 года. Соглашение предусматривает последовательность связанных этапов:
Для производителей микросхем такое соглашение означает возможность получить крупные будущие заказы, поэтому акции Broadcom выросли примерно на 4%. Однако сумма финансирования не равна уже полученной выручке производителя и тем более не является подтверждённой прибылью Anthropic. Денежный эффект зависит от сроков производства, поставок, загрузки мощностей и условий возврата привлечённых средств.
Разрыв между рыночным оптимизмом и широтой подъёма остался заметным. Несмотря на рост S&P 500, большинство входящих в индекс компаний 27 октября подешевело. Это означает, что результат определяли преимущественно тяжеловесные технологические эмитенты, а не равномерное улучшение корпоративных перспектив.
Подъём не был всеобщим и по корпоративным отчётам: Boeing потерял более 10% после очередного квартального убытка. Зато отдельные компании транспортного и туристического сектора получили поддержку благодаря собственным прогнозам. Избирательность покупателей показывает, что инвесторы продолжают отделять обещания будущего роста от текущих финансовых результатов.
Дополнительная неопределённость связана с заседанием Федеральной резервной системы 28 октября. Высокая доходность облигаций конкурирует с акциями за капитал и уменьшает текущую оценку будущей прибыли. Особенно сильно это затрагивает компании, чья основная ожидаемая отдача перенесена на годы вперёд. К закрытию торгов 27 октября решение ФРС ещё не было объявлено; его итог не следует подменять рыночным прогнозом.
28 октября Южная Корея продемонстрировала противоположный пример реакции инвесторов на ИИ. Индекс KOSPI взлетел на 6,63%, до 6012,44 пункта, впервые за десять сессий вернувшись выше отметки 6000. Акции SK Hynix (KRX: 000660) подорожали на 10,89%, Samsung Electronics (KRX: 005930) — на 9,01%.
Причиной стали рекордные финансовые показатели производителя памяти. В третьем квартале SK Hynix получила 104,6155 трлн вон выручки и 83,3338 трлн вон операционной прибыли. Операционная рентабельность достигла 80%. Годом ранее соответствующий показатель составлял 47%, а квартальная выручка была менее 25 трлн вон.
Сильный спрос приходится на высокоскоростную память HBM, необходимую для ИИ-ускорителей, и серверные решения. Объёмы поставок HBM4 растут, а долгосрочные договоры с крупными клиентами уже охватывают более половины запланированной производственной мощности на 2027–2028 годы. Это снижает неопределённость будущих заказов, хотя не исключает изменения цен и сроков строительства фабрик.
Компания также представила программу возврата акционерам около 100 трлн вон за 2026 год, включая дивиденды и обратный выкуп бумаг. Часть специальных выплат связана с реализованной прибылью от инвестиции в японскую Kioxia. Поэтому размер программы нельзя автоматически считать повторяемым ежегодным доходом от продажи микросхем.
Подробные параметры содержатся в официальном отчёте SK Hynix за третий квартал 2026 года. Особенно важно, что производитель не только наращивает прибыль, но и сохраняет крупные денежные средства при относительно небольшом объёме заимствований. На конец сентября чистая денежная позиция достигала 98,7 трлн вон.
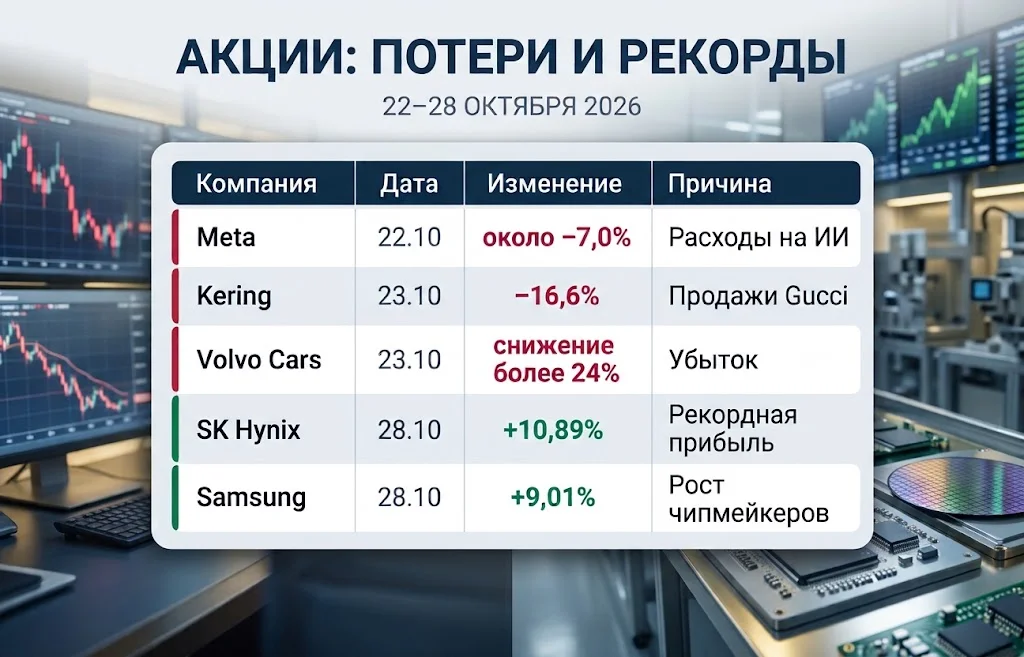
Рыночная реакция выявила различие между разработчиками ИИ-сервисов и поставщиками инфраструктуры. Первые могут испытывать трудности с превращением многомиллиардных инвестиций в свободный денежный поток, тогда как производители дефицитных компонентов уже получают доход от текущих заказов. Однако длительность повышенного спроса на память остаётся важным риском.
Недавняя коррекция китайских и корейских технологических акций также показывает, как быстро оценки меняются при пересмотре ожиданий. Если рост мощностей обгонит заказы или клиенты сократят закупки, даже высокорентабельный производитель может столкнуться со снижением цен.
На ближайших сессиях инвесторы будут оценивать три взаимосвязанных условия:
Общая картина остаётся неоднородной: американские индексы отыграли часть потерь, европейские компании столкнулись с проблемами продаж и маржи, Бразилия пережила политическую переоценку, а корейские чипмейкеры получили поддержку реальной прибыли. Дайджест фондового рынка за 28.10.2026 показывает, что в период дорогого капитала одного обещания роста уже недостаточно: особенно ценятся подтверждённые заказы, денежные поступления и устойчивый баланс.
Полезное
Майнеры биткоина уходят в ИИ: сделки...
Новозеландский доллар рухнул после...
Крах ИИ-пузыря: кто выиграет, если рынок...
Банк Ripple одобрен в США: что меняется...
Запасы пальмового масла: склады Малайзии...
Чешская крона: Чехия ставит барьер для...
Пузырь ИИ в Китае: обвал на $480 млрд...
Дайджест криптоновостей за 26.10.2026:...
Искусственное золото: конец эпохи...
Рентабельность продаж: почему Nvidia...
Другие новости
Крипто рынок
Майнеры биткоина уходят в ИИ: сделки свыше $100 млрд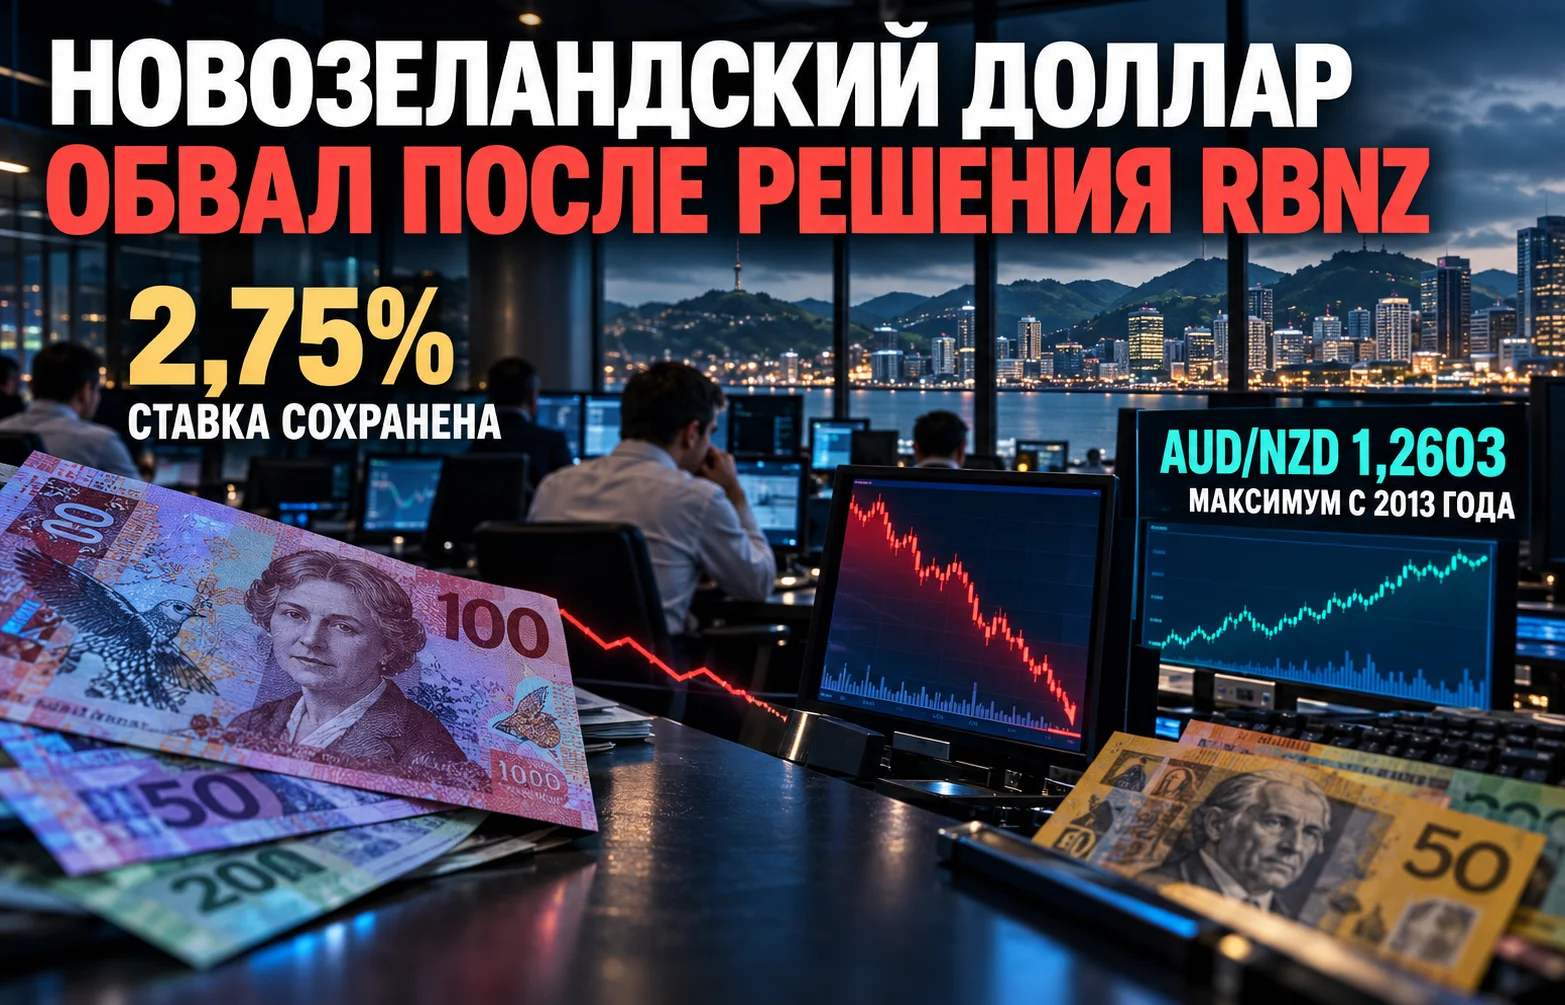
Финансовый рынок
Новозеландский доллар рухнул после решения RBNZ
Фондовый рынок
Крах ИИ-пузыря: кто выиграет, если рынок рухнет?
Крипто рынок
Дайджест криптоновостей за 28.09.2026: BTC и Bitget
Финансовый рынок
Налоги на офшорные трасты в Китае: счёт для богатых
Срочный рынок
Добыча нефти и газа в Азербайджане: Exxon идёт в сланец
Фондовый рынок
Акции Nike потеряли 76%: бренд покинул S&P 100
Финансовый рынок
Курс китайского юаня игнорирует угрозу санкций США
Фондовый рынок
Toyota теряет Китай: продажи падают шестой месяц