Поиск
Крипто рынок


В США завершается юридическое оформление нового участника криптовалютной инфраструктуры. Компания Ripple заявила 26 октября 2026 года, что получила окончательное разрешение Управления контролёра денежного обращения США (OCC) на создание национального трастового учреждения Ripple National Trust Bank. Этот банк Ripple будет заниматься прежде всего резервами долларового токена RLUSD и ответственным хранением цифровых активов для организаций. Он не заменит эмитента стейблкоина и не станет обычным розничным банком. Практическая значимость решения состоит в появлении федерального надзора над дополнительным звеном системы обеспечения RLUSD, которая до этого опиралась на регулирование компании-эмитента в штате Нью-Йорк.
Заявка Ripple поступила в OCC 2 июля 2025 года, а уже 8 июля открылся период для публичных замечаний. Формальное решение о предварительном условном одобрении регулятор датировал 12 декабря 2025 года. На этом этапе федеральное ведомство согласилось с предложенной моделью трастового учреждения, но оставило необходимость выполнить требования до его открытия. О завершении оформления разрешения группа объявила 26 октября 2026 года.
Разрешение декабря было промежуточным, а не действующей лицензией на приём клиентов. В письме OCC прямо оговаривалось, что учреждение не вправе приступать к бизнесу, пока не исполнит предписанные условия и не получит окончательное согласие. Среди требований к планируемому банку предусмотрены собственные средства, достаточный запас ликвидных активов и надлежащая организация деятельности. Поэтому между регуляторным решением и началом фактической работы существует самостоятельный этап.
Новость 26 октября основана на заявлении самой Ripple об окончательном одобрении. В доступном на 27 октября каталоге опубликованных решений OCC имеется декабрьский документ о предварительном разрешении, но отдельного письма с условиями нового решения обнаружить не удалось. Такое различие источников не даёт оснований опровергать объявление компании. Оно, однако, требует не приписывать ведомству не опубликованные детали — например, конкретную дату первого обслуживания или новые обязательства банка.
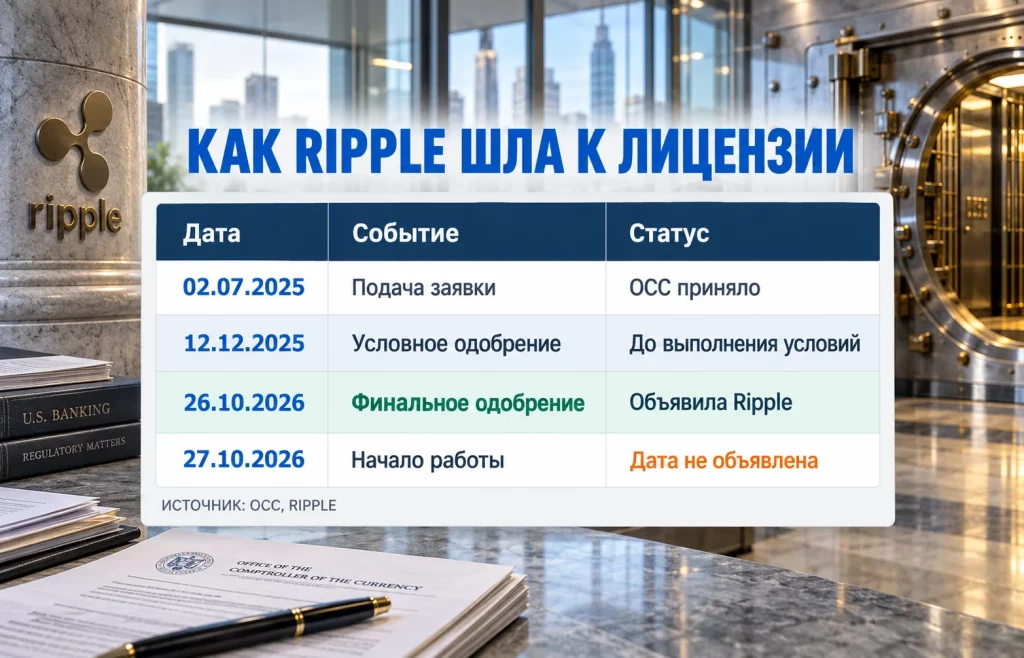
Когда Ripple National Trust Bank откроет счета доверительного управления и начнёт обслуживать внешние организации, компания пока не уточнила. В самом объявлении получение разрешения и запуск операций описаны как разные события.
Слово «банк» в названии RNTB легко приводит к неверному сравнению с отделением, выдающим ипотеку и открывающим зарплатные счета. Национальное трастовое учреждение в США работает с имуществом и правами клиентов: может управлять определёнными активами, обеспечивать их сохранность и исполнять обязанности доверительного управляющего. Его полномочия задаются специальным банковским статусом и одобренным видом деятельности; они существенно уже универсальной банковской лицензии.
В утверждённую модель Ripple National Trust Bank входят три направления:
Именно поэтому открытие RNTB не означает появления у Ripple сети счетов для населения или кредитного бизнеса. Национальные трастовые учреждения обычно не привлекают средства граждан в форме привычных депозитов и не занимаются коммерческим кредитованием. Вдобавок цифровой доллар RLUSD нельзя считать вкладом, застрахованным американским агентством FDIC: регуляторный надзор за резервами не превращает держателя токена в вкладчика обычного банка.
Для криптовалютного обеспечения особенно важен вопрос, кому принадлежат активы и на каком основании управляющая организация вправе с ними работать. Средства, размещённые для покрытия обязательств перед держателями RLUSD, должны иметь определённое назначение и учитываться обособленно от собственных ресурсов обслуживающей компании. От того, как оформлены эти отношения, зависят права заинтересованных сторон при сбоях, спорах и финансовых затруднениях.
Федеральная юрисдикция может облегчить переговоры с крупными корпоративными контрагентами, для которых принципиальны надзор и юридическая определённость. Обратная сторона — расходы на персонал, системы контроля, отчётность и ликвидность. Новая организационная форма имеет коммерческий смысл только тогда, когда спрос на услуги хранения и управления оправдывает сопутствующие постоянные затраты.
В отличие от XRP, рыночная стоимость которого меняется в ходе торгов, RLUSD рассчитан на эквивалентность доллару США. Для такой модели первостепенны ликвидность активов, покрывающих выпущенные токены, и возможность своевременно удовлетворять допустимые требования о погашении. Ripple описывает обеспечение RLUSD как сочетание долларовых денежных средств, американских государственных бумаг и близких к денежным средствам инструментов.
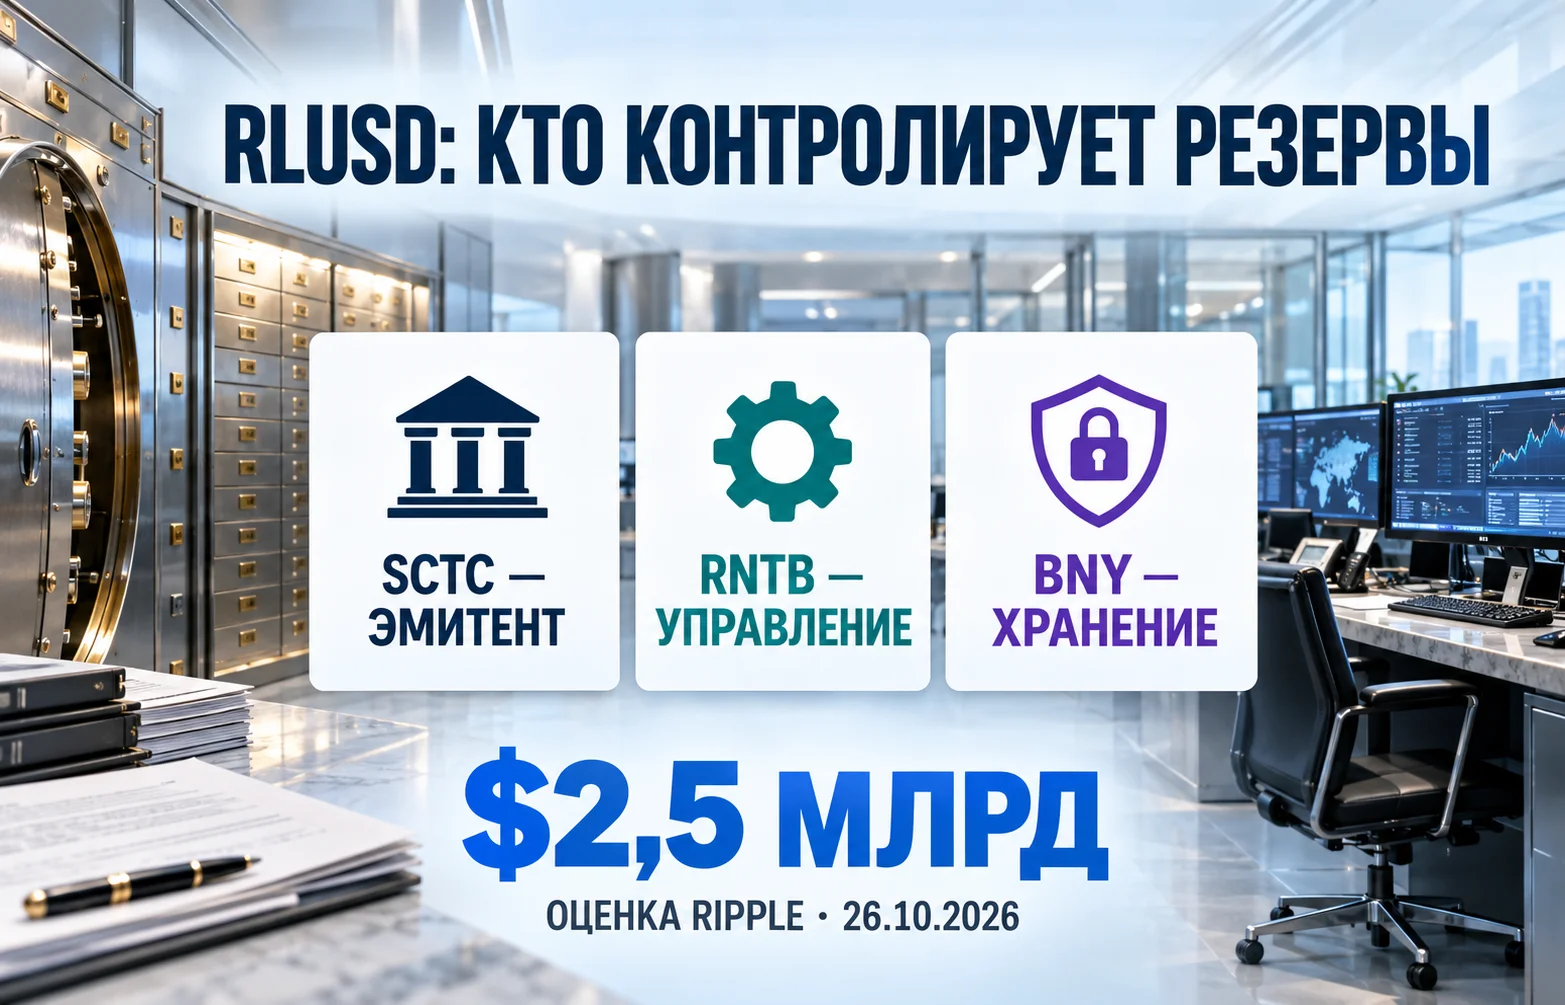
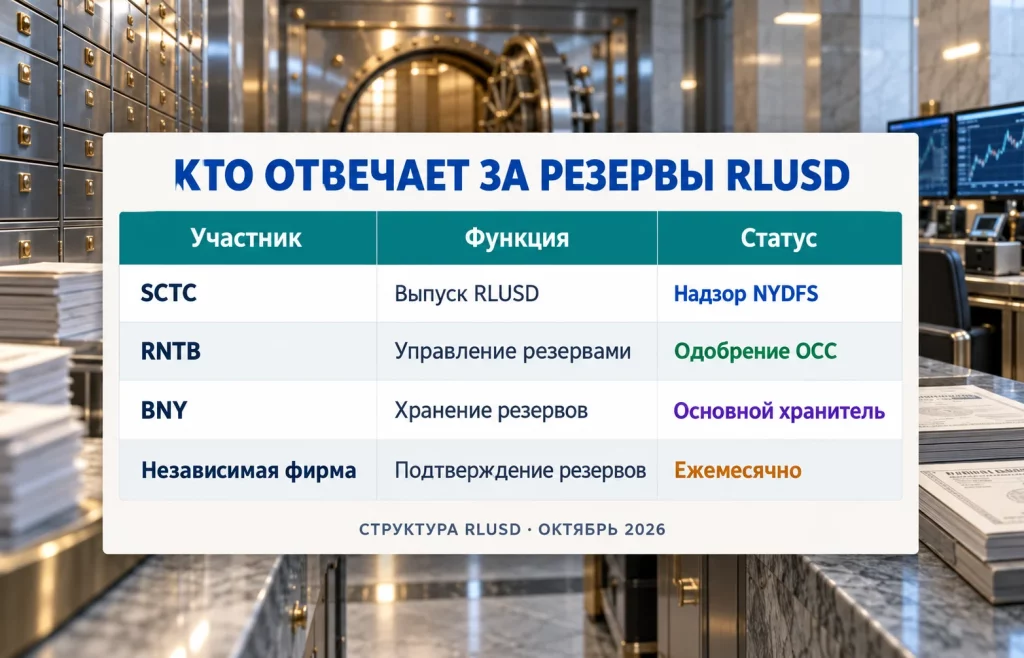
Ключевое юридическое лицо со стороны выпуска не меняется. Standard Custody & Trust Company (SCTC) остаётся эмитентом RLUSD и действует под контролем Департамента финансовых услуг штата Нью-Йорк (NYDFS). Национальному банку RNTB отведено управление выделенными резервами и роль доверительного управляющего в интересах владельцев токенов; эту часть деятельности будет контролировать OCC. Банк BNY, в свою очередь, назван главным хранителем резервных средств.
Следовательно, у одного цифрового доллара формируется несколько уровней ответственности. Организация, создающая и погашающая токен, не обязательно совпадает с распорядителем предназначенного для него обеспечения; хранение ценных бумаг и денежных средств может быть поручено ещё одному участнику. Отдельный федеральный надзор над управляющим звеном добавляет контрольную процедуру, но не отменяет обязанностей эмитента по правилам штата.
При нормальном обороте стейблкоина важна согласованность нескольких последовательных операций:
При такой конструкции регуляторная устойчивость проверяется не количеством выданных лицензий, а тем, насколько быстро обеспечение можно превратить в средства для погашения и насколько непрерывно работают связанные организации. Возможны задержки при расчётах, ограничения отдельных контрагентов или расхождения во времени исполнения операций. Европейская модель MiCA для обеспечения стейблкоинов тоже исходит из необходимости поддерживать качество ликвидных активов, хотя применяется другой правовой режим.
Компания публикует регулярные подтверждения того, сколько RLUSD обращается и какой резерв им соответствует. Такие заключения независимого специалиста помогают сопоставлять обязательства с обеспечением, но не являются страховкой от технологического сбоя, недоступности расчётного банка или ошибки в исполнении поручения. Поэтому участникам операций важны также договорные условия, сроки погашения и раскрытие структуры активов.
Размер долларового стейблкоина Ripple уже измеряется миллиардами. В сообщении от 26 октября группа использовала округлённую оценку рыночной капитализации RLUSD — $2,5 млрд. На её странице прозрачности за 22 октября отдельно указаны $2,3828 млрд токенов в обращении и $2,528 млрд резервных фондов. Между значениями на эту дату получается $145,2 млн; интерпретировать разницу как заработанную прибыль или как неизменный запас прочности на будущее было бы ошибкой.
Публичная панель балансов и ежемесячное заключение независимой бухгалтерской фирмы выполняют разные задачи. Первая отражает заявленные суммы на указанную дату. Второе представляет подтверждение по определённой процедуре и за отчётный период; оно становится доступно позже. Поэтому цифру из пресс-релиза, датированный остаток и аудиторскую аттестацию нельзя представлять как три независимых доказательства одного и того же состояния на 27 октября.
Рост объёма выпуска увеличивает абсолютную сумму, которую требуется держать в подходящих инструментах, и повышает значение управления сроками их обращения. Для Ripple больший оборот может расширять спрос на корпоративные платежи, хранение и расчётные сервисы. Однако $2,5 млрд обращающихся токенов не означают $2,5 млрд дохода компании: весь соответствующий номинал связан с обязательствами перед пользователями, а прибыль определяется условиями бизнеса и расходами.
В платёжных продуктах Ripple RLUSD служит способом передавать номинальную долларовую стоимость. Ещё один сценарий — использование токена как обеспечения внутри Ripple Prime, платформы услуг для институциональных участников. Для корпоративного казначейства важна доступность средств к нужному моменту; для операций с обеспечением добавляются требования к учёту прав и своевременной переоценке. Банковская структура способна помочь обслуживать эти процессы, но не устраняет их экономические риски.
Сопоставимый интерес к токенизированным деньгам проявляют и традиционные банки. Так, HSBC RedCoin в системе PayMe ориентирован на привычные потребительские платежи в Гонконге. Продукт Ripple рассчитан прежде всего на корпоративную платёжную и финансовую инфраструктуру. Поэтому сравнение по общему количеству пользователей приложений мало говорит об их конкурентных позициях: аудитория, применимое право и способ обеспечения различаются.
На биржах участники торгуют XRP, но это не ценная бумага, дающая долю в капитале Ripple National Trust Bank. Сам банк представляет собой юридическое лицо группы Ripple, тогда как XRP обращается в сети XRP Ledger. Отдельно существует RLUSD — обязательство эмитента, привязанное к доллару. Совпадение технологической экосистемы не делает эти три объекта взаимозаменяемыми для инвестора или клиента.
Банковский статус не обязывает пользователя RLUSD покупать XRP на сумму долларового перевода. Цифровой доллар может перемещаться в поддерживаемых сетях в соответствии с их правилами, а сетевые комиссии и платежный номинал — принципиально разные величины. Даже там, где XRP нужен для функционирования XRP Ledger, нельзя автоматически заключать, что рост эмиссии RLUSD должен вызвать сопоставимый приток денег в XRP.
Для положительного косвенного эффекта потребуется несколько последовательных условий. Крупные клиенты должны не просто открыть доступ к услугам Ripple, но и начать проводить значимые операции; эти операции должны увеличивать использование механизмов, связанных именно с XRP; дополнительный спрос должен оказаться существенным относительно ликвидности рынка. Пока любая из этих ступеней не подтверждена статистикой, связь остаётся сценарием, а не результатом.
У институционального клиента может быть противоположный стимул: сохранить расчётную единицу в долларах и минимизировать ценовой риск волатильного токена. В таком случае рост оборота RLUSD вовсе не предполагает аналогичного увеличения позиции в XRP. Данные об активности XRP и стоимости переводов в его сети полезны как отдельный измеритель спроса, но сами по себе не доказывают причинную роль банковской лицензии.
Кроме того, биржевая цена XRP зависит от покупателей и продавцов, ожиданий относительно крипторынка и доступности капитала. Положительная корпоративная новость иногда быстро отражается в котировке, иногда остаётся без заметной реакции. Оценивать её инвестиционное значение разумнее по наблюдаемым новым услугам и использованию сети, чем по самому факту появления слова «банк» в структуре группы.
Сообщение Ripple от 26 октября не содержит установленного календарного дня, с которого RNTB начнёт обслуживать клиентов. Также не приведены тарифы на хранение активов, перечень первых подключённых организаций или подробная схема взаимодействия с контрагентами после открытия. Пока известны разрешённые направления бизнеса, но не реальный масштаб будущих операций.
Для дальнейшей проверки особенно важны четыре события:
Американское регулирование стейблкоинов продолжает развиваться в соответствии с GENIUS Act. Для Ripple это отдельный слой требований наряду с разрешением трастовому банку: правила могут касаться эмитента, обеспечения и обращения токенов, а компетенции разных органов не становятся едиными из-за корпоративной принадлежности. Соответствие нового банка требованиям надзора не освобождает остальные структуры от их самостоятельных обязанностей.
Успешное развитие будет означать, что корпоративные клиенты действительно размещают активы на хранение и регулярно используют RLUSD для расчётов, а система резервов выдерживает требования по ликвидности и отчётности. Иной исход тоже возможен: обслуживание окажется дорогим, подключение клиентов займёт больше времени, а увеличение объёма выпуска стейблкоина не ускорится. Полученное разрешение совместимо с обоими вариантами.
Для владельца RLUSD ключевой результат измеряется возможностью вернуть эквивалентные доллары в предусмотренном порядке. Корпоративному клиенту нужны прозрачные обязанности хранителя и бесперебойные расчёты. Покупателю XRP важно наблюдать реальные изменения в использовании токена, а не переносить ожидания от корпоративных новостей на его цену. В этом смысле банк Ripple — новый регулируемый участник системы, эффективность которого будет подтверждаться первыми операциями, раскрытием резервов и фактическим спросом на услуги.
Полезное
Крах ИИ-пузыря: кто выиграет, если рынок...
Запасы пальмового масла: склады Малайзии...
Чешская крона: Чехия ставит барьер для...
Пузырь ИИ в Китае: обвал на $480 млрд...
Дайджест криптоновостей за 26.10.2026:...
Искусственное золото: конец эпохи...
Рентабельность продаж: почему Nvidia...
Выборы в Сербии и Бразилии: молодёжь или...
HSBC RedCoin: стейблкоин для 3,3 млн...
Прогноз курса рубля: удержится ли доллар...
Другие новости
Срочный рынок
Запасы пальмового масла: склады Малайзии переполнены
Финансовый рынок
Чешская крона: Чехия ставит барьер для перехода на евро
Фондовый рынок
Пузырь ИИ в Китае: обвал на $480 млрд грозит миру кризисом?
Крипто рынок
Сезон альткоинов 2026: ETH обгоняет BTC
Срочный рынок
Цены на пшеницу взлетели: рынок ждет нового шока
Финансовый рынок
Курс AUD/NZD: хедж-фонды ставят на австралийский доллар
Фондовый рынок
Прогноз выручки NVIDIA: рынок ждет 70% роста в FY2028
Финансовый рынок
EUR/NZD теряет позиции: почему киви может обойти евро?
Фондовый рынок
IPO CXMT взорвало рынок: акции выросли более чем на 530%