Поиск
Финансовый рынок


Китай усиливает контроль над зарубежным капиталом состоятельных граждан, и одним из главных направлений стали офшорные трасты. Налоги на офшорные трасты в Китае теперь охватывают как передачу имущества в такие структуры, так и доход, который они генерируют. Для владельцев крупных состояний проблема выходит за рамки налоговой отчётности: обязательство может возникнуть по активам, которые не создают достаточно свободных денежных средств для немедленной уплаты налога.
Именно этот разрыв между стоимостью состояния и доступной ликвидностью превращает налоговый режим в фактор для фондового рынка. В отдельных случаях собственнику бизнеса может понадобиться заём, реструктуризация капитала или продажа части пакета акций. BofA Securities считает, что эффект скорее проявится в отдельных бумагах, чем станет основным драйвером всего рынка Гонконга.
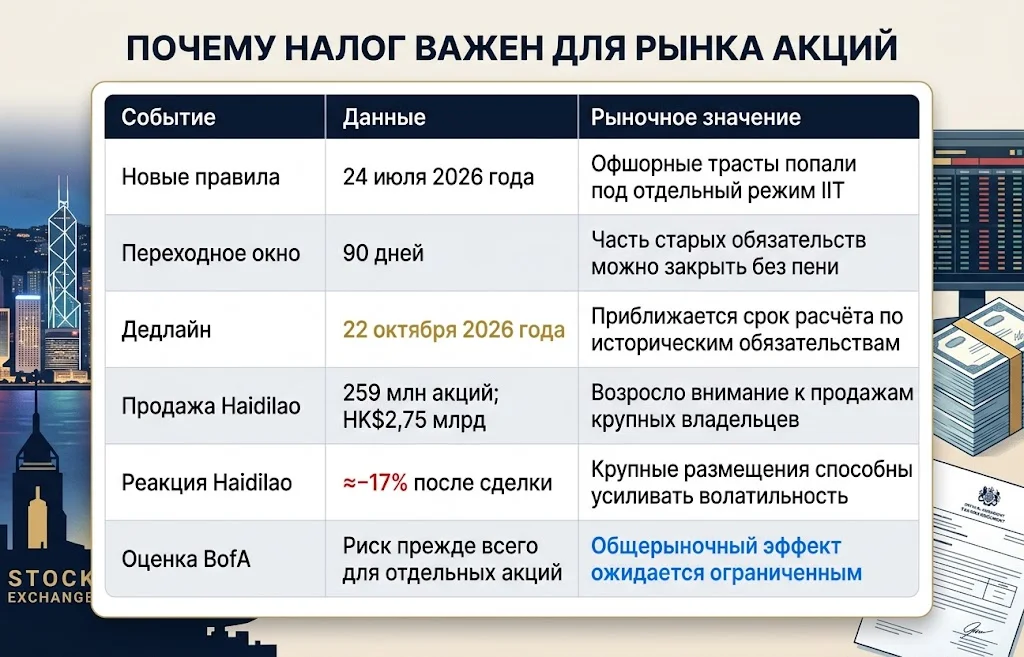
24 июля 2026 года Министерство финансов и Государственная налоговая администрация КНР ввели новые правила налогообложения зарубежных трастовых структур. Announcement No. 21 определяет сам налоговый режим, а Announcement No. 15 устанавливает порядок подачи деклараций, отчётности и взаимодействия с налоговыми органами. Оба документа вступили в силу в день публикации.
Под офшорным трастом понимается структура, созданная в соответствии с зарубежным законодательством, а также некоторые другие иностранные юридические конструкции, фактически выполняющие сходные функции. Из правил исключены обычные регулируемые финансовые продукты банков, страховых компаний, фондов и других организаций, которые работают с неопределённым кругом клиентов.
Официальные правила налогообложения офшорных трастов охватывают не только формальную передачу имущества непосредственно доверительному управляющему. Если активы направляются через другие организации или физлиц, но остаются фактически профинансированными и контролируемыми первоначальным владельцем, налоговая служба также может рассматривать такую конструкцию как помещение имущества в траст.
Для налогового резидента Китая передача активов в зарубежный траст рассматривается как операция с имуществом. Налоговая база определяется исходя из рыночной стоимости имущества на момент передачи за вычетом первоначальной стоимости и допустимых расходов. По разъяснениям KPMG, для соответствующего дохода применяется ставка 20%.
Режим может затрагивать и людей, имеющих иностранное гражданство или право проживания за рубежом, если их основные экономические интересы сохраняются в Китае. Кроме того, отдельные нормы распространяются на нерезидентов, которые помещают китайские активы в зарубежные трасты, а также на структуры, фактически контролируемые китайским налоговым резидентом.
Механизм можно представить одной цепочкой:
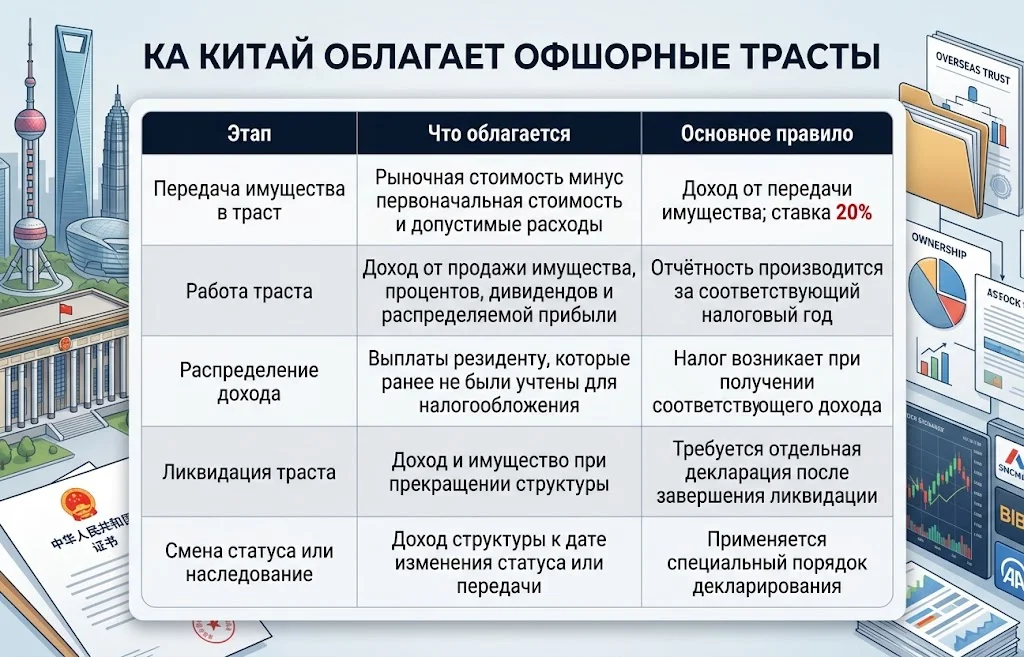
Правила фактически делают структуру траста более прозрачной для китайской налоговой службы. Резиденту необходимо подавать не только декларацию, но и сведения о структуре, финансовую отчётность, данные об операционной прибыли и распределении доходов. Государственная налоговая администрация также требует предоставить документы о первоначальном создании структуры и перечень переданного имущества.
Крупное состояние не обязательно означает наличие сопоставимой суммы наличных денег. У предпринимателя значительная часть капитала может находиться в пакете акций собственной компании, недвижимости, долях непубличного бизнеса или долгосрочных инвестициях. Отсюда возникает ключевой рыночный механизм. Если налоговая база формируется по стоимости имущества, а сам актив не приносит достаточно наличных, владельцу приходится отдельно искать деньги на уплату налога.
Reuters в августе сообщал, что состоятельные китайские инвесторы начали пересматривать устройство семейных трастов и зарубежных инвестиционных структур. Юристы и консультанты указывали среди возможных вариантов на реструктуризацию, ликвидацию отдельных активов или привлечение заёмных средств. По оценке Reuters, объём зарубежных активов сверхбогатых жителей материкового Китая достигает примерно $1,2 трлн.
При этом из новых правил не следует, что любой крупный акционер обязательно начнёт продавать акции. Для части владельцев налог можно покрыть другими ликвидными активами, банковским финансированием или договорённостью о рассрочке.
В отдельных предусмотренных правилами ситуациях налогоплательщик может получить возможность выплачивать обязательство частями в течение периода до пяти лет. Государственная налоговая администрация прямо предусматривает такую процедуру, в частности при определённых обязательствах, возникающих при прекращении траста или наследовании.
Именно поэтому влияние нового режима на рынок будет неоднородным. Оно зависит от размера обязательства, структуры состояния конкретного собственника, доступности кредита и размера доли компании, которой он владеет.
Отдельный элемент реформы — переходный период для некоторых старых налоговых обязательств. Для резидентов он затрагивает передачу имущества в офшорные трасты в 2023–2025 годах, а также доходы ряда структур, созданных до начала 2026 года. Для некоторых нерезидентов учитываются операции с 1 января 2023 года до 24 июля 2026 года.
Налогоплательщикам дали 90 дней с момента вступления правил в силу, чтобы задекларировать соответствующие суммы и рассчитаться без начисления пени за просрочку. Reuters указывает конкретную дату окончания этого окна — 22 октября 2026 года. Это не означает, что после 22 октября начнётся массовая продажа китайских акций. Однако приближение срока заставляет владельцев капитала окончательно определяться со способом финансирования платежей.
BofA Securities обращает внимание прежде всего на частные компании, торгующиеся за пределами материкового Китая, где значительные пакеты находятся у основателей или других крупных частных владельцев. Государственные предприятия, по мнению стратега BofA Винни Ву, должны быть менее чувствительны к такому фактору.
Для китайского рынка это ещё один специфический риск на фоне более широких структурных проблем. Ранее Bitryc разбирал, как кризис недвижимости в Китае ограничивает внутренний спрос и ухудшает финансовое положение домохозяйств и компаний. Новый налоговый режим действует через другой канал, но тоже затрагивает стоимость и ликвидность накопленного капитала.
Наиболее заметным рыночным эпизодом сентября стала продажа акций Haidilao International Holding крупным акционером Шу Пин. Она реализовала около 259 млн акций сети ресторанов, получив примерно 2,75 млрд гонконгских долларов, или около $350,6 млн. После сделки акции компании снизились примерно на 17%.
Сделка вызвала вопросы у инвесторов из-за совпадения по времени с налоговой кампанией, однако подтверждённой информации о том, что продажа была проведена именно ради налоговых выплат, нет. Поэтому рассматривать её как доказательство прямой связи между новыми правилами и распоряжением активами конкретного миллиардера нельзя.
Гораздо важнее сам рыночный эффект. Если крупный владелец неожиданно выводит на рынок сотни миллионов акций, участники торгов вынуждены переоценивать возможное предложение бумаг независимо от причины сделки.
BofA считает, что подобные эпизоды могут создавать событийный риск для отдельных компаний, однако новый налог вряд ли станет доминирующим фактором для всего фондового рынка Гонконга. Такой вывод выглядит логичным: воздействие особенно велико там, где одновременно совпадают офшорная структура владения, крупный налоговый счёт и высокая концентрация акций в руках нескольких частных владельцев.
Само наличие крупного налогового обязательства ещё не позволяет прогнозировать направление цены конкретной акции. На итоговую реакцию влияют размер свободного обращения, объём потенциальной продажи, финансовое состояние компании и ожидания рынка относительно дальнейших действий основателя.
На китайском рынке и без нового налогового режима достаточно факторов, влияющих на оценку компаний. Например, ранее MSCI China Index заметно отставал от ряда других азиатских рынков на фоне слабого внутреннего спроса и перераспределения глобального капитала в пользу других направлений AI-цикла. Поэтому налоговый фактор правильнее рассматривать как дополнительный источник риска для отдельных бумаг, а не как объяснение всей динамики китайских индексов.
Новый режим появился не изолированно. В 2026 году власти усилили контроль сразу по нескольким направлениям, связанным с налогами и зарубежными активами. В августе мы писали о том, как налоговые льготы в Китае обернулись дополнительными счетами для публичных компаний. В первой половине года более 100 компаний столкнулись с требованиями, связанными с ранее применявшимися налоговыми преференциями, а общий объём начислений составил примерно 7,7 млрд юаней.
Это другая часть налоговой системы: корпоративные требования нельзя смешивать с индивидуальным подоходным налогом владельцев зарубежных трастов. Но оба процесса показывают более широкую тенденцию — власти уделяют больше внимания режимам, которые прежде позволяли компаниям или состоятельным гражданам сокращать фактическую налоговую нагрузку.
Reuters также сообщал об усилении контроля за доходами от зарубежных страховых продуктов и других иностранных вложений. Более широкому отслеживанию капитала помогают международный автоматический обмен финансовой информацией и развитие китайской цифровой налоговой инфраструктуры.
Дополнительный вопрос для состоятельных владельцев связан не только с размером налога. Когда налоговый орган начинает подробно проверять офшорный траст, у него появляется больше информации о происхождении активов, переводах средств за рубеж, структуре собственности и распределении доходов. Поэтому для владельцев капитала стоимость соблюдения новых правил включает юридическую проверку всей конструкции, а не только непосредственный налоговый платёж.
Пекин при этом не объявлял запрета на зарубежные трасты и не требует от владельцев автоматически возвращать все активы в страну. Смысл изменений состоит в том, что использование иностранной юридической структуры больше не должно само по себе отделять соответствующий доход от китайской системы индивидуального подоходного налога.
Ближайший ориентир — окончание 90-дневного переходного окна. После этого станет понятнее, насколько серьёзной проблемой для крупных владельцев оказался дефицит ликвидности и появятся ли новые значительные продажи пакетов акций. Стоит отслеживать:
Отдельный индикатор — поведение самих семейных офисов и управляющих состояниями. Массовое закрытие трастов пока не является подтверждённым сценарием. Гораздо вероятнее сочетание нескольких вариантов: изменение структуры владения, перераспределение ликвидных активов, привлечение кредитов и точечная продажа части инвестиций.
Для фондового рынка главный риск связан не с самой ставкой 20%, а с ситуацией, когда налоговый счёт приходится финансировать за счёт большого пакета акций. В таких случаях налоги на офшорные трасты в Китае могут стать причиной дополнительного предложения конкретных бумаг и краткосрочной волатильности, однако масштабы этого эффекта будут зависеть от каждого владельца и каждой компании отдельно.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 28.09.2026:...
Добыча нефти и газа в Азербайджане: Exxon...
Акции Nike потеряли 76%: бренд покинул...
Цена Shiba Inu у $0,00000589: активность...
Переговоры Трампа и Си в США: главные...
Опционы на Bitcoin на $16 млрд истекли:...
Экспорт дизеля из Индии: страна спасает...
Курс евро к доллару у минимума: нефть...
Акции Meta взлетели на 36% —...
LTC переживает вторую молодость — цена...
Другие новости
Крипто рынок
Дайджест криптоновостей за 28.09.2026: BTC и Bitget
Срочный рынок
Добыча нефти и газа в Азербайджане: Exxon идёт в сланец
Фондовый рынок
Акции Nike потеряли 76%: бренд покинул S&P 100
Финансовый рынок
Курс китайского юаня игнорирует угрозу санкций США
Фондовый рынок
Toyota теряет Китай: продажи падают шестой месяц
Финансовый рынок
BYD Racco начинает борьбу за рынок kei-car в Японии
Фондовый рынок
Акции SK Hynix рухнули на 45%: рынок усомнился в AI-буме
Крипто рынок
Ethereum рухнул ниже $2000: рынок ждет нового обвала