Поиск
Фондовый рынок


Крах ИИ-пузыря пока остаётся одним из возможных сценариев для мирового фондового рынка, а не свершившимся глобальным событием. Однако даже частичная переоценка технологических компаний способна по-разному отразиться на капитале инвесторов: одни столкнутся с принудительной продажей активов, другие переживут снижение без долговых обязательств, а третьи смогут получить прибыль от падения котировок. Решающее значение имеют не только выбранные акции, но и размер заёмных средств, денежные резервы и стоимость защиты портфеля.
Главный источник напряжения в индустрии искусственного интеллекта — разница между огромными сегодняшними затратами на вычислительную инфраструктуру и доходами, которые инвесторы рассчитывают получить в последующие годы. Облачные операторы закупают ускорители, строят центры обработки данных и заключают долгосрочные контракты на электроэнергию. Разработчикам моделей приходится одновременно платить за обучение новых систем и обслуживание растущего числа запросов.
В октябрьском анализе МВФ описан механизм, при котором разочарование в прибыльности ИИ-проектов может привести к снижению стоимости акций и долговых инструментов. В выборке из 14 публично объявленных сделок с 2023 года фонд выделил около $300 млрд вложений в капитал, $650 млрд долгового финансирования и $1,4 трлн обязательств по будущей выручке. Это параметры рассмотренных соглашений, а не сумма уже полученной прибыли и не оценка всего рынка.
Опасность возникает, когда несколько участников зависят от одних и тех же денежных потоков. Поставщик вычислительного оборудования получает заказ от компании, которая финансирует строительство мощностей кредитом. Кредитор рассчитывает на будущие платежи клиентов, а акционеры оценивают бизнес исходя из быстрого роста заказов. Если реальные доходы задержатся, ухудшатся одновременно прогнозы прибыли, стоимость обеспечения и возможности рефинансирования долга.
Подобные связи между технологиями, частным кредитованием и биржевыми индексами уже формируют риск распространения проблем ИИ-компаний на мировые финансовые рынки. Но даже глубокая коррекция стоимости акций не доказывает прекращения технологического развития. Предприятия способны продолжать увеличивать продажи, пока инвесторы пересматривают цену, которую готовы платить за каждый доллар будущей прибыли.
«Однако эта устойчивость не обязательно означает безопасность», — предупредил 13 октября 2026 года Атанасиос Вамвакидис, заместитель руководителя подразделения департамента денежно-кредитных и капитальных рынков МВФ. Он указал на три источника возможного рыночного стресса: переоценку ИИ, рост доходностей государственных облигаций и киберугрозы.
Первый тревожный признак для держателя акций — не отдельная красная торговая сессия, а последовательное снижение ожиданий выручки, маржи и денежных потоков при сохранении дорогих инвестиционных программ. Именно такое сочетание затрудняет обслуживание долга и способно превратить обычную распродажу в более продолжительный финансовый кризис.
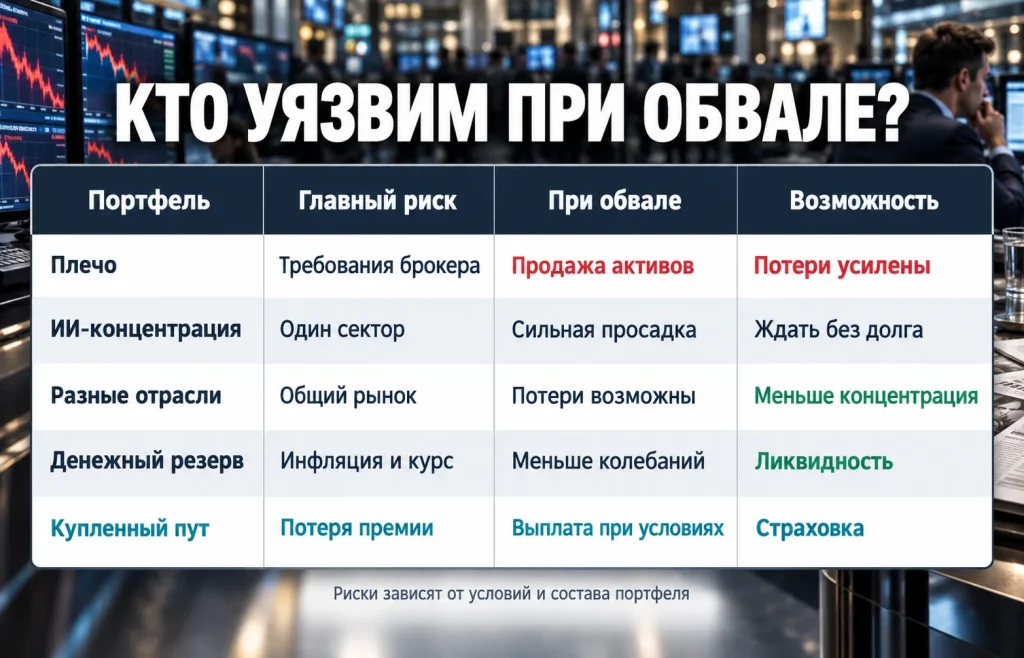
Наиболее уязвимы участники, покупающие волатильные технологические акции на заёмные деньги. Кредитное плечо увеличивает размер позиции, но не размер собственных средств. Поэтому одинаковое изменение цены актива даёт совершенно разные результаты в зависимости от того, есть ли долг перед брокером.
Предположим, инвестор располагает $100 тыс. и дополнительно занимает у брокера ещё $100 тыс. На эти средства он приобретает акции на $200 тыс. Если их стоимость снизится на 40%, позиция подешевеет до $120 тыс. После погашения основного долга останется $20 тыс. — собственный капитал сократится на 80%, хотя акции потеряли только 40%. Проценты, комиссии и налоги в этом условном расчёте не учитываются.
На практике развитие событий может оказаться ещё болезненнее. Когда стоимость обеспечения опускается ниже требований брокера, инвестору приходится срочно пополнять счёт или сокращать позиции. Брокер вправе продать часть активов без ожидания восстановления рынка. При резких ценовых разрывах результат может оказаться хуже расчётного, а задолженность сохранится даже после ликвидации бумаг.
Особенно опасна комбинация нескольких факторов:
Уязвимы не только розничные трейдеры. Фонды с заёмным финансированием и частные кредиторы также зависят от стоимости залога, сроков возврата средств и возможности привлечь новые деньги. Когда несколько игроков одновременно сокращают риск, продажа одних активов снижает котировки других и запускает дополнительные требования по обеспечению.
Поэтому снижение отдельной бумаги на 30–40% само по себе ещё не описывает масштаб возможных финансовых потерь. Для владельца полностью оплаченных акций это рыночная просадка, а для закредитованного инвестора — потенциальная потеря большей части первоначального капитала и права самостоятельно выбирать момент продажи.
Сравнительно защищён инвестор, которому не требуется срочно продавать активы для погашения кредита или покрытия повседневных расходов. Отсутствие плеча не устраняет убытки от снижения котировок, однако оставляет возможность дождаться восстановления, пересмотреть состав портфеля и сохранить финансовую гибкость.
Денежные остатки и краткосрочные высококачественные долговые инструменты могут уменьшать колебания стоимости портфеля по сравнению с акциями. При этом хранение средств в одной валюте создаёт инфляционный и валютный риск, банковские депозиты зависят от условий и гарантий, а облигации при продаже до погашения могут принести убыток. Абсолютно безрискового инструмента для любого инвестора не существует.
Диверсификация полезна лишь тогда, когда активы действительно реагируют на события по-разному. Покупка нескольких технологических фондов не обязательно снижает зависимость от Nvidia, Microsoft и других крупнейших компаний, если эти бумаги занимают большую долю каждого фонда. Более широкое распределение между отраслями, сроками вложения и видами инструментов способно уменьшить концентрацию, но не исключает общего снижения рынка.
Золото иногда получает спрос в периоды недоверия к финансовым активам, однако во время острого дефицита ликвидности его также могут продавать ради денежных средств. Длинные государственные облигации способны дорожать при снижении доходностей, но терять стоимость, когда инфляция заставляет рынок требовать более высокую процентную ставку.
Различие между устойчивостью бизнеса и безопасностью акции особенно важно в технологическом секторе. Высокая рентабельность Nvidia и других крупных корпораций подтверждает способность получать прибыль от продаж, но не гарантирует сохранения прежней биржевой оценки. Даже сильная компания способна принести убыток акционеру, который заплатил чрезмерную цену за ожидаемый рост.
Прямую прибыль от падения рынка получают участники, заранее открывшие позиции, стоимость которых увеличивается при снижении определённых акций или индексов. Однако прогноз обвала ещё не превращается в доход: важны срок, инструмент, цена входа и способность выдержать временный рост котировок против позиции.
Короткая продажа предполагает заимствование акций для продажи с последующим выкупом. Если бумага упала со $100 до $70, разница до расходов составляет $30 на акцию. Но при росте со $100 до $150 продавец сталкивается с убытком $50. Теоретически рост акции не ограничен, поэтому и возможные потери по непокрытой короткой позиции не имеют заранее известного потолка. Дополнительные риски связаны со стоимостью займа и принудительным закрытием.
Покупатель пут-опциона приобретает право продать базовый актив по установленной цене в пределах срока договора. Такой инструмент может страховать уже имеющийся пакет акций или приносить прибыль от снижения цены. При этом покупатель платит премию, которая может быть потеряна полностью. Даже верный прогноз направления не гарантирует прибыль, если падение произошло слишком поздно либо уже было заложено в высокую стоимость опциона.
Обратные биржевые фонды обычно рассчитаны на воспроизведение противоположного ежедневного движения индекса. Из-за ежедневной перенастройки и изменчивости рынка результат за несколько недель или месяцев может существенно отличаться от простого обратного изменения индекса за тот же срок. Особенно высок риск у обратных фондов с дополнительным плечом.
Другой путь — сохранить ликвидность для покупки акций после существенного снижения оценок. Такая стратегия не приносит прибыль непосредственно в день обвала. Её результат зависит от будущего восстановления бизнеса и рынка, которое может занять годы или не произойти для отдельной компании.
Здесь возникает принципиальное различие: защитная позиция ограничивает последствия уже существующего риска, а спекулятивная ставка на крах создаёт новый риск. Отдельный пут с ограниченной премией и крупный непокрытый шорт нельзя считать равноценными способами страхования капитала.
Крупная рыночная коррекция создаёт возможности не только для продавцов акций и покупателей защитных опционов. Преимущество получают владельцы прибыльных предприятий, инвесторы без чрезмерных долгов и участники, сохранившие достаточно денежных средств для приобретения подешевевших активов.
Американский предприниматель Ник Хубер в прогнозе от 26 октября 2026 года выделил именно эти три категории. Его подход основан на различии между стоимостью актива и способностью актива приносить деньги. Компания, сохраняющая устойчивый денежный поток, может продолжать работать даже при резком снижении собственной рыночной оценки.
Особое значение приобретает свободный капитал. Во время кризиса закредитованные собственники нередко вынуждены продавать имущество или доли в бизнесе для погашения обязательств. Покупатели, не зависящие от срочного финансирования, получают возможность вести переговоры на значительно более выгодных условиях.
При этом падение цены не означает, что актив стал дешёвым относительно будущих доходов. Арендная недвижимость может потерять привлекательность из-за сокращения спроса, роста расходов и проблем с арендаторами. Предприятие, приобретённое с большим дисконтом, способно продолжить терять деньги.
Поэтому преимущество инвестора в кризисе определяется сочетанием трёх факторов:
Сохранность средств зависит прежде всего от того, сможет ли инвестор выполнять обязательства и покрывать необходимые расходы при длительной просадке рынка. Портфель из качественных акций остаётся уязвимым, если владельцу потребуется продать его в ближайший месяц. И наоборот, свободная ликвидность позволяет пережить временное ухудшение котировок без поспешных решений.
Для проверки устойчивости можно последовательно выполнить пять действий:
Показателен условный расчёт для трёх владельцев одинакового собственного капитала в $100 тыс. Первый полностью вкладывает деньги в акции и при падении на 40% сохраняет рыночную стоимость $60 тыс. Второй держит $50 тыс. в тех же акциях и $50 тыс. наличными: его портфель составляет $80 тыс. Третий приобретает акции на $200 тыс. с использованием кредита $100 тыс. и остаётся с $20 тыс. собственного капитала после возврата тела займа.
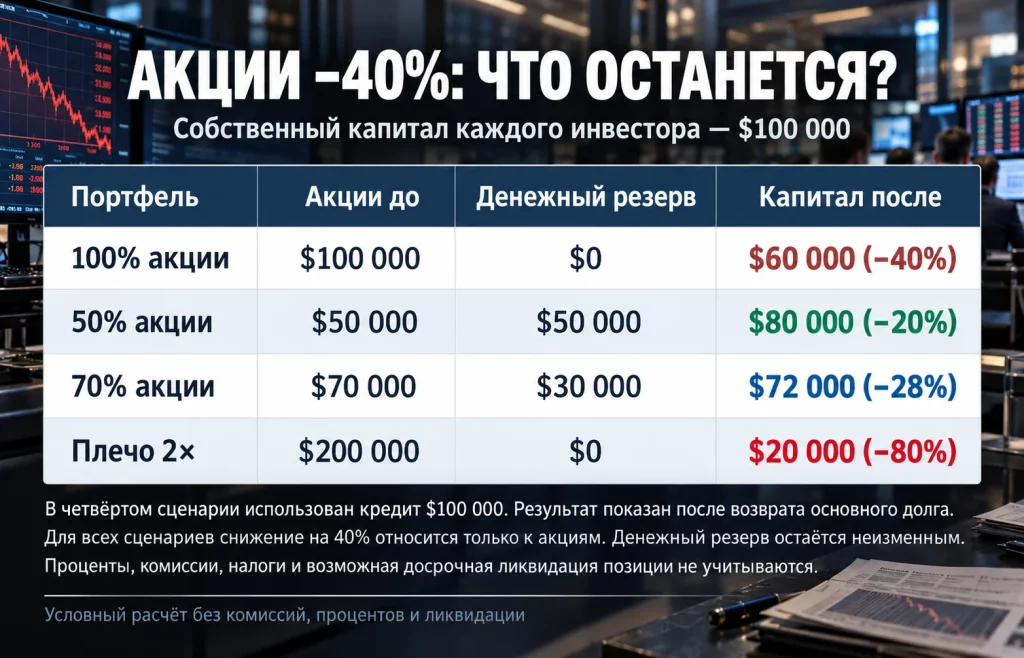
В реальных условиях результат каждого сценария меняют налоги, проценты, комиссии, колебания стоимости денежных инструментов и момент возможной ликвидации. Самое существенное отличие связано не с точностью прогноза, а с тем, что заёмный участник может лишиться возможности дождаться восстановления.
Не всякое сокращение доли акций означает отказ от долгосрочного роста. Пересмотр чрезмерной концентрации или отказ от маржинального займа меняет распределение риска, не требуя утверждать, что рынок обязательно рухнет завтра. Полное же избавление от акций создаёт другую опасность: инвестор может пропустить длительный подъём, если ожидания кризиса не оправдаются.
Оптимистичный сценарий предполагает, что доходы от использования искусственного интеллекта постепенно догонят инвестиционные расходы. Удешевление вычислений может повысить прибыльность сервисов, корпоративные подписки — обеспечить повторяющуюся выручку, а автоматизация — создать экономию для клиентов. Тогда даже дорогие первоначальные проекты способны со временем приносить устойчивые денежные потоки.
Наличие высоких оценок не означает, что все технологические компании одинаково слабы. Производители ускорителей, облачные операторы, разработчики программного обеспечения и владельцы центров обработки данных зарабатывают на разных этапах цепочки. Их результаты зависят от спроса, конкуренции, амортизации оборудования, цен на электроэнергию и условий финансирования.
Региональная коррекция также не доказывает единого мирового краха. Падение китайских технологических акций и последующее восстановление корейского рынка показали, что переоценка и резкие отскоки могут происходить одновременно. Инвестору, открывшему короткую позицию после продолжительного снижения, такой разворот способен принести значительный убыток.
Дальнейший исход помогут оценить не отдельные громкие прогнозы, а изменение капитальных бюджетов облачных компаний, загрузка вычислительных мощностей, денежные потоки ИИ-сервисов и условия нового долгового финансирования. Устойчивое улучшение этих показателей ослабит аргументы в пользу системного кризиса. Падение маржи при росте долга, напротив, усилит риск вынужденного сокращения инвестиций.
Крах ИИ-пузыря способен принести прибыль отдельным участникам рынка, но для большинства владельцев капитала главная задача заключается в сохранении управляемости портфеля. Отсутствие чрезмерного долга, продуманный резерв и понимание цены страхования позволяют перенести тяжёлую коррекцию без обязательной продажи активов по низким ценам. Предсказать точный момент разворота намного труднее, чем заранее ограничить последствия ошибочного прогноза.
Больше новостей здесь.
Полезное
Банк Ripple одобрен в США: что меняется...
Запасы пальмового масла: склады Малайзии...
Чешская крона: Чехия ставит барьер для...
Пузырь ИИ в Китае: обвал на $480 млрд...
Дайджест криптоновостей за 26.10.2026:...
Искусственное золото: конец эпохи...
Рентабельность продаж: почему Nvidia...
Выборы в Сербии и Бразилии: молодёжь или...
HSBC RedCoin: стейблкоин для 3,3 млн...
Прогноз курса рубля: удержится ли доллар...
Другие новости
Крипто рынок
Дайджест криптоновостей за 28.09.2026: BTC и Bitget
Финансовый рынок
Налоги на офшорные трасты в Китае: счёт для богатых
Срочный рынок
Добыча нефти и газа в Азербайджане: Exxon идёт в сланец
Фондовый рынок
Акции Nike потеряли 76%: бренд покинул S&P 100
Финансовый рынок
Курс китайского юаня игнорирует угрозу санкций США
Фондовый рынок
Toyota теряет Китай: продажи падают шестой месяц
Финансовый рынок
BYD Racco начинает борьбу за рынок kei-car в Японии
Фондовый рынок
Акции SK Hynix рухнули на 45%: рынок усомнился в AI-буме