Поиск
Финансовый рынок


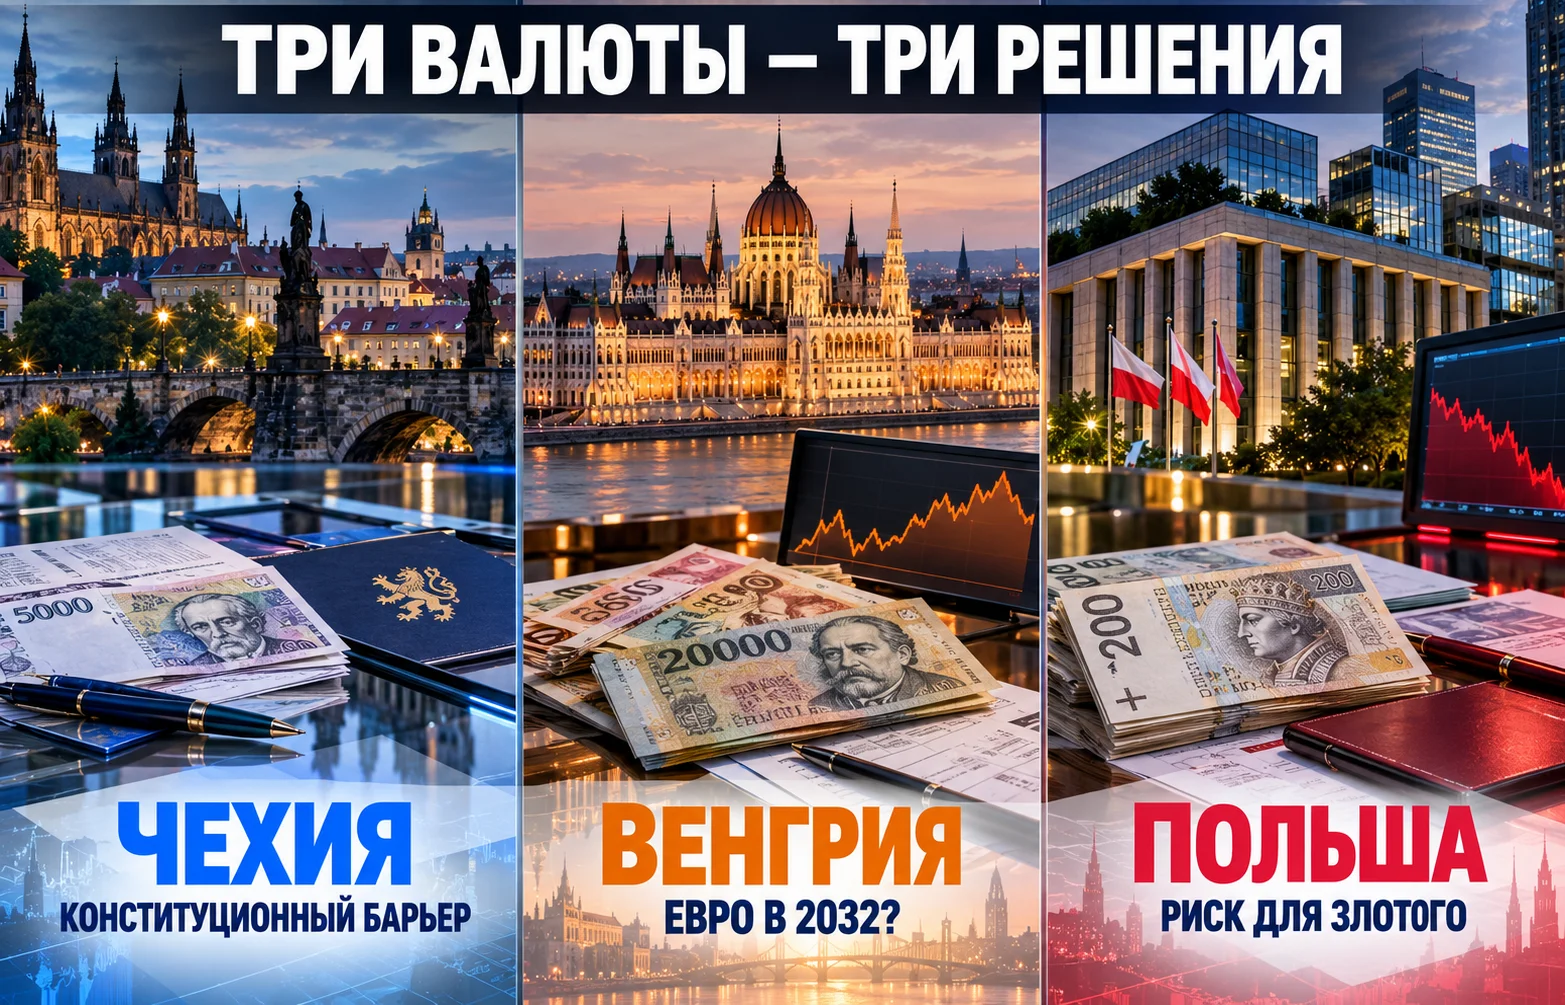
Чешская крона может получить дополнительную защиту в Конституции: 26 октября 2026 года правительство Андрея Бабиша поддержало законопроект, который усложнит возможную замену национальной валюты евро. Инициатива появилась в момент, когда соседняя Венгрия рассматривает 2032 год как возможный срок перехода на общую валюту, а польский злотый теряет позиции из-за сочетания рыночной неопределённости и конфликта вокруг центрального банка. Три государства Евросоюза сохраняют собственные деньги, но видят их будущее по-разному.
В официальных итогах заседания правительства Чехии от 26 октября указано, что кабинет одобрил положительное заключение по депутатскому предложению изменить Конституцию — парламентскому документу № 320. Это не принятие самой поправки: для её вступления в силу необходимы голоса законодателей. Практическая ставка гораздо шире символического признания кроны. Речь идёт о том, кто и каким большинством сможет в будущем решать вопрос о вступлении страны в еврозону.
Авторы проекта предлагают прямо указать в основном законе, что денежная единица Чехии — чешская крона. Если парламент согласится, смена валюты потребует не обычного большинства, а поддержки трёх пятых всех депутатов нижней палаты и трёх пятых присутствующих сенаторов. Для нижней палаты из 200 мест это не менее 120 голосов; в Сенате необходимый порог зависит от числа присутствующих на заседании.
Инициативу внесли представители партий «Автомобилисты» и SPD: Борис Штястны, Петр Мацинка, Томио Окамура и Филип Турек. Правительственная коалиция с движением ANO не располагает конституционным большинством. Поэтому положительное заключение кабинета не гарантирует прохождения законопроекта. Принципиально важными станут позиция оппозиции, парламентские голосования и окончательная редакция поправки.
У сторонников проекта аргумент политический: отказ от национальной денежной единицы должен опираться на особенно широкий мандат. Министр иностранных дел Петр Мацинка связывает такой шаг с масштабом решения для государства. Министр финансов Алена Шиллерова представила поддержку проекта как подтверждение того, что кабинет намерен сохранять крону и не инициировать вступление в еврозону в период своего правления.
Однако закрепление валюты в Конституции не равнозначно отмене международных обязательств. При вступлении в Евросоюз Чехия приняла обязанность в перспективе перейти на евро, хотя конкретная дата не установлена. Предлагаемая норма сама по себе не запрещает смену денежных единиц навсегда; она делает внутреннюю политическую процедуру более сложной. Полное освобождение от обязательства перед ЕС потребовало бы отдельного решения на уровне европейского права.
В июньском докладе о конвергенции Еврокомиссия признала, что Чехия не выполнила всех условий введения евро. Среди препятствий — отсутствие необходимого периода участия в валютном механизме ERM II и сохраняющиеся вопросы совместимости национального законодательства с правилами Евросистемы. Поэтому даже без конституционной поправки немедленный переход технически и юридически невозможен.
Для компаний выбор не сводится к национальному символу. Чехия тесно торгует с еврозоной: экспортёры получают значительную часть выручки в евро, тогда как часть зарплат и внутренних расходов оплачивается в кронах. При колебаниях EUR/CZK меняется стоимость таких денежных потоков. Производители используют валютное хеджирование, но оно требует расходов и не устраняет все риски. Сохранение собственной валюты одновременно оставляет Чешскому национальному банку возможность самостоятельно устанавливать процентные ставки.
26 октября официальный справочный курс составлял 24,369 кроны за евро. Это отражает умеренное ослабление относительно 24,327 кроны 23 октября. Политическая инициатива пока не позволяет выделить в таком движении самостоятельный эффект: на курс воздействуют ожидания по ставкам, общеевропейские рыночные настроения и спрос на региональные активы.
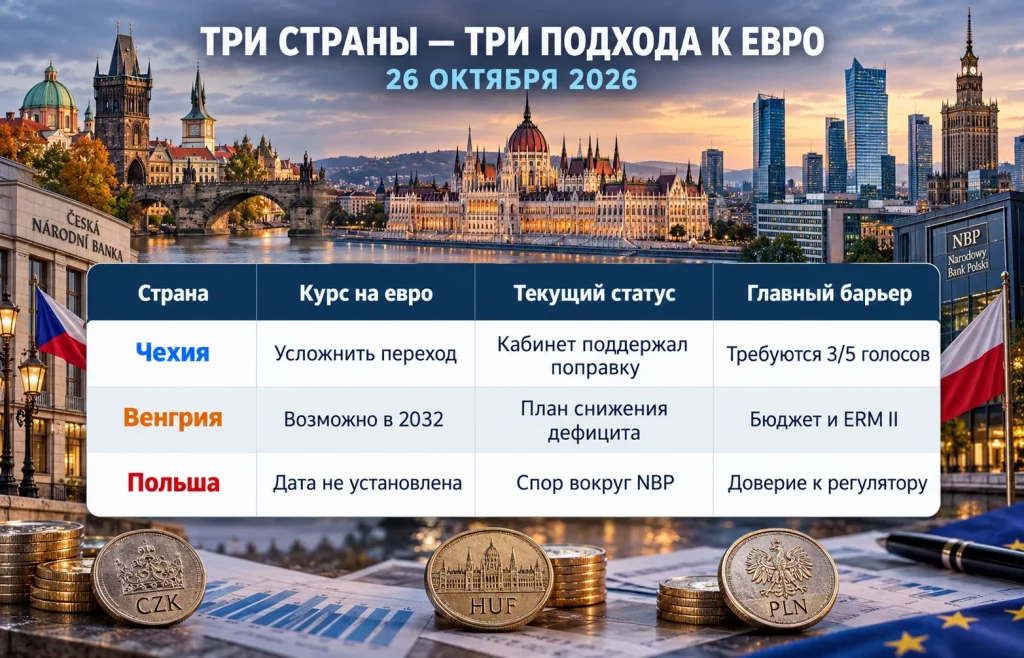
Венгрия рассматривает собственную валюту иначе. Министр финансов Андраш Карман 21 октября назвал 2032 год возможным сроком введения евро, связав его с восстановлением государственных финансов. При этом правительство Петера Мадьяра не утвердило окончательную дату: план зависит от того, насколько устойчиво страна сможет выполнять экономические критерии.
Основной барьер — бюджетный дефицит. На 2026 год венгерские власти ожидают его на уровне 7,5% ВВП, а бюджет на 2027 год предполагает снижение до 4,9%. Цель — опустить показатель ниже 3% к 2030 году. Разница между ожиданиями на 2026 и планом на 2027 год составляет 2,6 процентного пункта ВВП. Это крупная корректировка государственных финансов, предполагающая непопулярные изменения расходов и налоговых льгот.
Правительство делает ставку прежде всего на ограничение расходов. Среди обсуждаемых мер — более медленное расширение пенсионных выплат и корректировка некоторых налоговых освобождений. Одновременно действующие механизмы поддержки цен на энергию создают нагрузку на бюджет. Резкое сокращение подобных расходов способно усилить инфляцию или снизить покупательную способность домохозяйств, поэтому скорость бюджетного оздоровления ограничена экономическими и социальными последствиями.
Дефицит ниже 3% ВВП — лишь одна часть Маастрихтских критериев. Для перехода на евро необходимо также обеспечить:
Не менее двух лет требуется участие в механизме ERM II без серьёзных валютных потрясений. Власти намерены создать совместную с центральным банком рабочую группу по подготовке к этому этапу в 2027 году.
Форинт остаётся инструментом денежно-кредитной политики: его колебания могут частично компенсировать изменения конкурентоспособности, но повышают неопределённость для заёмщиков и импортёров. После введения евро страна утратит собственный обменный курс и самостоятельную ключевую ставку. Взамен компании получат меньше валютных издержек в расчётах с партнёрами еврозоны.
Для инвесторов эта перспектива уже связана с интересом к венгерским облигациям и ставкой на будущий переход к евро. Но улучшение ожиданий не равнозначно выполнению критериев: если слабый рост экономики или дорогие энергоресурсы сорвут сокращение дефицита, вступление может сдвинуться за 2032 год.
26 октября за евро давали 367,45 форинта против 366,73 на предыдущую пятницу. Небольшое ослабление за одну сессию не опровергает долгосрочный план правительства, однако напоминает, что устойчивость обменного курса ещё предстоит подтвердить реальными результатами политики.
Польша тоже не установила дату введения евро, но октябрьское ослабление злотого связано с другим риском — неопределённостью вокруг независимости денежно-кредитного регулятора. Правительство Дональда Туска конфликтует с главой Национального банка Польши Адамом Глапиньским, полномочия которого истекают в июне 2028 года.
Парламентская комиссия рекомендовала передать дело руководителя NBP в Государственный трибунал. Среди обвинений — возможные нарушения при покупках активов в 2020–2021 годах, которые оппоненты трактуют как косвенное финансирование бюджетного дефицита, а также претензии к политической нейтральности банка. Глапиньский отвергает обвинения. Голосование в Сейме намечено на вторую половину ноября; порядок направления дела и возможного отстранения руководителя остаётся предметом юридического спора.
Рынок оценивает не судебные аргументы как таковые, а вероятность перебоев в принятии решений о ставках и конфликтов между ветвями власти. Если возникает сомнение в способности центрального банка проводить предсказуемую политику, инвесторы могут требовать дополнительную премию за риск по облигациям и валютным позициям. Продажа злотых иностранными участниками увеличивает спрос на евро и способна ускорить снижение национального курса.
При этом нельзя приписывать всё движение валюты исключительно конфликту. Инвесторы одновременно сокращали вложения в более рискованные активы. Подобные потоки способны ослаблять сразу несколько валют Центральной Европы, даже если внутренние события в этих странах различаются.
По справочному курсу ЕЦБ 26 октября евро стоил 4,4038 злотого против 4,3945 23 октября. Рост EUR/PLN на 0,0093 злотого означает ослабление польской валюты примерно на 0,21% за одну торговую сессию. Этот показатель не равен внутридневному минимуму и не подтверждает сам по себе продолжительность исторического рекорда.
Экономическое воздействие неодинаково. Экспортёр, которому оплачивают контракт в евро, при прочих равных получает больше злотых после обмена выручки. Импортёр оборудования или сырья из еврозоны, напротив, несёт дополнительные расходы. Внутри страны ослабление валюты способно повышать стоимость зарубежных товаров, если компании перекладывают курсовую разницу в цены.
Ранее курс польского злотого реагировал и на сигналы NBP относительно процентной политики. Теперь к ожиданиям по ставкам добавилась институциональная неопределённость. Дальнейшее направление EUR/PLN будет зависеть от развития парламентского спора, действий регулятора и общего отношения инвесторов к риску.
Сопоставимые справочные курсы за 23 и 26 октября показывают ослабление всех трёх валют относительно евро. За этот период:
Соответствующее изменение составило приблизительно 0,17%, 0,21% и 0,20%. Здесь рост котировки означает, что на покупку одного евро требуется больше национальной валюты.
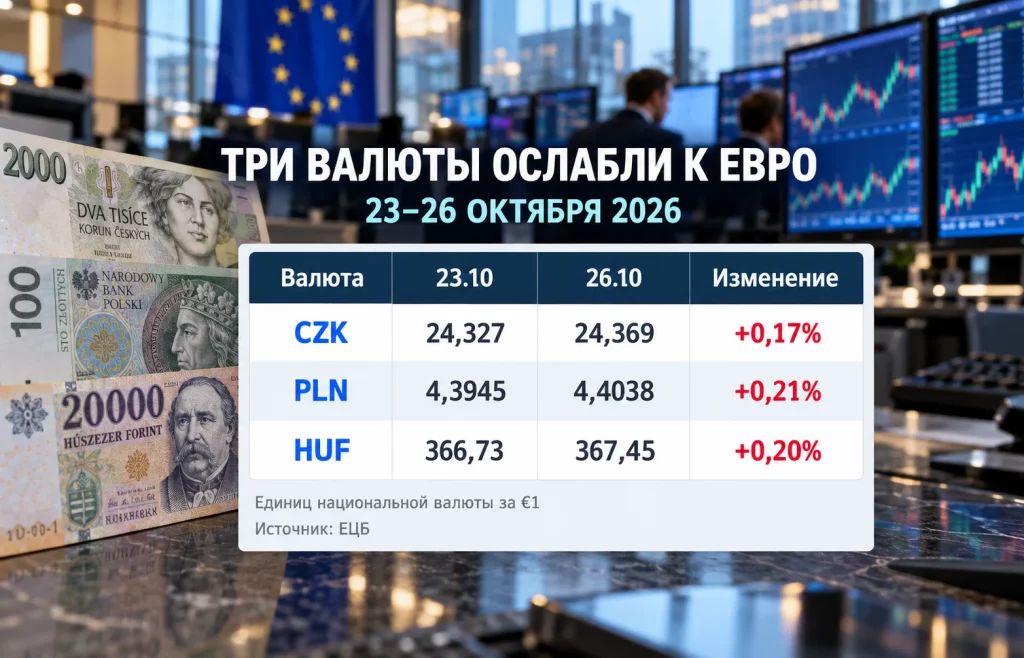
Сходное направление котировок не означает одинаковых причин. В Чехии политическая дискуссия касается будущего институционального устройства денежной системы. Венгрия одновременно пытается восстановить бюджетные параметры, без которых переход на евро невозможен. В Польше инвесторы сталкиваются с непосредственной неопределённостью вокруг регулятора и возможными изменениями условий управления банком.
Различаются и основные каналы воздействия на экономику:
Для компаний, работающих сразу в трёх странах, общая европейская валюта могла бы сократить издержки конвертации. Но её введение лишило бы правительства и национальные центробанки возможности использовать собственный курс для адаптации к локальным кризисам. При различиях в инфляции, структуре промышленности и бюджетных возможностях это ограничение имеет существенное значение.
Поэтому выбор между кроной, злотым, форинтом и евро определяется не краткосрочной динамикой котировок. Он зависит от того, готовы ли экономики отказаться от независимой денежно-кредитной политики в обмен на снижение валютных издержек и более глубокую интеграцию.
В Чехии ближайший политический тест — прохождение конституционной поправки через обе палаты парламента. Если необходимого большинства не окажется, крона останется национальной валютой и без нового конституционного положения. Если поправку примут, сменить денежную систему станет сложнее, однако обязательство вступить в еврозону в будущем автоматически не исчезнет.
В Венгрии ключевыми проверками станут исполнение бюджета 2027 года, продвижение к дефициту ниже 3% ВВП и подготовка ERM II. При сохранении устойчивого роста и контроле инфляции сценарий евро в 2032 году может оставаться достижимым. При длительном превышении бюджетных ориентиров его сроки придётся пересматривать.
В Польше основным событием станет намеченное на ноябрь парламентское рассмотрение вопроса о главе NBP. Для валюты имеет значение не только итог голосования, но и ясность юридических процедур, непрерывность работы регулятора и ожидания относительно будущих ставок. Снижение внешней напряжённости способно поддержать злотый даже без завершения внутриполитического конфликта; новая эскалация способна увеличить премию за риск.
Общий для региона фактор — состояние европейской экономики и мировых финансовых рынков. Изменение ставок ЕЦБ, стоимости заимствований и предпочтений международных инвесторов может временно оказаться сильнее национальных политических решений.
Чешская крона пока не получила конституционную защиту, Венгрия не утвердила дату отказа от форинта, а Польша не потеряла контроль над собственными денежно-кредитными инструментами. Но события октября показывают, насколько различными могут быть решения соседних стран о будущем национальных валют — и почему юридическая стабильность, бюджетная дисциплина и доверие к центробанкам оказываются не менее важны для курса, чем текущая ставка.
Больше новостей здесь.
Полезное
Пузырь ИИ в Китае: обвал на $480 млрд...
Дайджест криптоновостей за 26.10.2026:...
Искусственное золото: конец эпохи...
Рентабельность продаж: почему Nvidia...
Выборы в Сербии и Бразилии: молодёжь или...
HSBC RedCoin: стейблкоин для 3,3 млн...
Прогноз курса рубля: удержится ли доллар...
Мировые цены на пшеницу: рекорд падения с...
Доли в Anthropic: кто заработает...
Почему падает биткоин: приток $525 млн не...
Другие новости
Фондовый рынок
Пузырь ИИ в Китае: обвал на $480 млрд грозит миру кризисом?
Крипто рынок
Сезон альткоинов 2026: ETH обгоняет BTC
Срочный рынок
Цены на пшеницу взлетели: рынок ждет нового шока
Финансовый рынок
Курс AUD/NZD: хедж-фонды ставят на австралийский доллар
Фондовый рынок
Прогноз выручки NVIDIA: рынок ждет 70% роста в FY2028
Финансовый рынок
EUR/NZD теряет позиции: почему киви может обойти евро?
Фондовый рынок
IPO CXMT взорвало рынок: акции выросли более чем на 530%
Крипто рынок
AI-токены взлетели на фоне стагнации BTC
Срочный рынок
Цены на алюминий взлетели из-за дефицита поставок