Поиск
Фондовый рынок


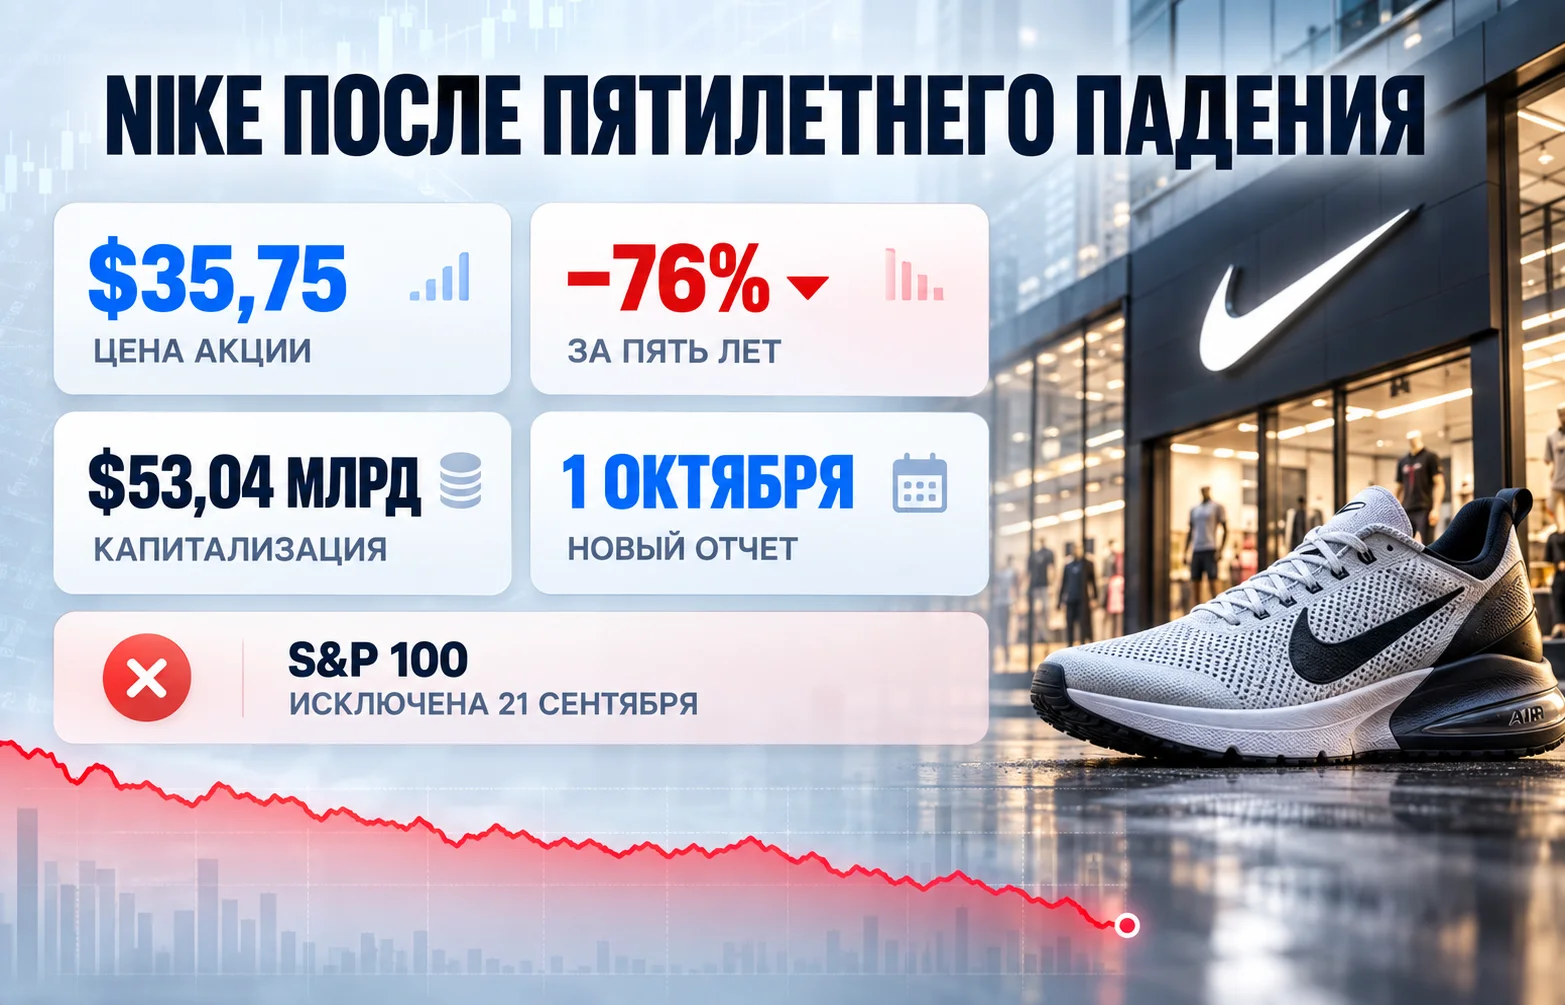
Акции Nike подошли к концу сентября 2026 года в состоянии, которое еще несколько лет назад трудно было представить для одного из самых узнаваемых спортивных брендов мира. По итогам торгов 25 сентября бумаги Nike Inc. (NYSE: NKE) закрылись на отметке $35,75, а рыночная капитализация сократилась примерно до $53 млрд. Если сравнивать с $149,59 на 24 сентября 2021 года, акции Nike потеряли около 76% стоимости за пять лет. Новый символ затяжного спада появился 21 сентября: компания покинула S&P 100 после примерно 18 лет присутствия в индексе крупнейших американских корпораций.
Картина выглядит особенно резко на фоне масштабов Nike. Компания по-прежнему остается крупнейшим мировым продавцом спортивной обуви и одежды, а годовая выручка превышает $46 млрд. Однако инвесторы оценивают не только размер бизнеса, но и его траекторию. Именно здесь у производителя накопился набор проблем: слабая динамика цифровых продаж, затянувшееся восстановление в Китае, давление со стороны конкурентов и необходимость заново выстраивать отношения с оптовыми партнерами.
В сентябре 2021 года Nike находилась совсем в другой точке рыночного цикла. 24 сентября бумаги закрылись на уровне $149,59, а капитализация составляла около $236,8 млрд. Через пять лет цена снизилась до $35,75, а стоимость компании — примерно до $53,04 млрд. Таким образом, капитализация уменьшилась более чем на три четверти.
За один только последний год снижение котировок к 25 сентября 2026 года достигало 46,7%. Бумаги фактически оказались возле нижней границы своего 52-недельного диапазона $35,22–76,97. RSI за 14 дней находился на уровне 35,81, что отражает слабость недавней ценовой динамики, но само по себе не означает автоматического разворота.
Масштаб переоценки хорошо виден в основных рыночных показателях:
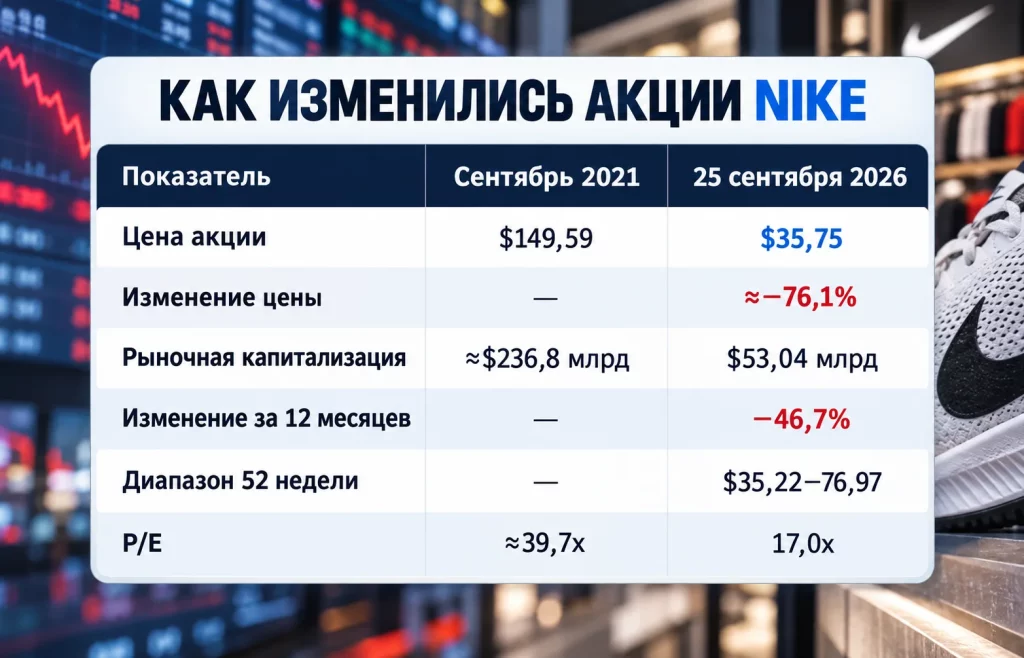
Падение мультипликатора тоже важно. В сентябре 2021 года рынок был готов платить около 40 годовых прибылей за акции Nike, тогда как в сентябре 2026 года коэффициент P/E находится примерно на уровне 17. Это означает, что инвесторы пересмотрели не только краткосрочные ожидания по прибыли, но и премию, которую они готовы давать бренду за будущий рост.
Проблемы возникли не в 2026 году. Еще летом 2024 года наша редакция отмечала крупнейшее падение акций Nike со времен выхода компании на биржу после слабого прогноза продаж. Тогда основной вопрос заключался в том, насколько быстро руководство сможет вернуть продуктовый импульс и интерес покупателей. Спустя два года рынок все еще ждет убедительного ответа.
21 сентября 2026 года Nike была исключена из S&P 100 в рамках квартальной ребалансировки. На ее место вошла Palo Alto Networks. Согласно официальному сообщению S&P Dow Jones Indices, изменения были нужны для того, чтобы состав индексов лучше соответствовал текущим диапазонам капитализации компаний.
Здесь важно различать два индекса. Nike покинула S&P 100, который объединяет группу крупнейших и наиболее устойчивых американских корпораций, но осталась в S&P 500. В списке изменений S&P 500 компания отсутствует. Следовательно, речь не идет об исключении Nike из основного американского фондового индекса.
Тем не менее событие символично. Еще несколько лет назад капитализация производителя превышала $200 млрд, а бренд воспринимался как один из бесспорных лидеров глобального потребительского рынка. Теперь размер компании уже не соответствует позиции, которую Nike занимала в S&P 100.
Дополнительный вопрос возникает вокруг Dow Jones Industrial Average. Nike входит в индекс с 2013 года, но из-за особенностей расчета Dow низкая абсолютная стоимость бумаги уменьшает вес компании. Reuters оценивал его примерно в 0,4% — меньше, чем у любого другого компонента индекса. Никакого официального решения об исключении Nike из Dow нет, а состав DJIA меняется не по формальной механической процедуре. Поэтому говорить о неизбежном уходе компании из индекса преждевременно.
Рыночный фон тоже стал менее комфортным для компаний, от которых инвесторы ждут будущего роста. В сентябре доходность 10-летних Treasuries поднималась выше 5%, и мы ранее разбирал, как рост доходности американских облигаций меняет стоимость капитала. Более высокая безрисковая доходность повышает требования к корпоративным результатам и снижает привлекательность компаний, чьи перспективы восстановления остаются неопределенными.
Проблему Nike нельзя объяснить одним неудачным кварталом или отдельной коллекцией обуви. За несколько лет изменился сам конкурентный ландшафт. Nike пыталась активнее продавать напрямую потребителям через собственные магазины и цифровые каналы, одновременно сокращая присутствие у части сторонних ритейлеров. Такая модель потенциально позволяет контролировать отношения с покупателем и получать более высокую маржу, но ее эффективность зависит от сильного постоянного потока новых продуктов.
Когда продуктовая динамика ослабла, недостатки стратегии стали заметнее. Цифровому бизнесу было сложнее поддерживать трафик, а восстановление прежних связей с оптовыми партнерами потребовало времени.
Последние данные показывают фактический разворот в сторону wholesale. За финансовый 2026 год оптовая выручка NIKE Brand выросла на 6% в отчетной валюте, до $27,5 млрд. Без учета валютных колебаний рост составил 4%. В то же время NIKE Direct снизилась на 6%, до $17,7 млрд, а в сопоставимой валюте — на 8%. Цифровые продажи NIKE Brand уменьшились на 12%.
Этот сдвиг показывает, что компания фактически возвращает значение сторонних каналов распространения:
Одновременно усиливается конкуренция. Бренды On и Hoka смогли занять более заметные позиции в сегменте беговой обуви, тогда как Adidas продолжает бороться за массового спортивного покупателя. Особенно показательным стало решение Килиана Мбаппе после примерно двух десятилетий сотрудничества с Nike перейти к швейцарской On. Reuters отмечал, что On планирует использовать футбол как новое направление развития и выпустить собственные футбольные бутсы в 2027 году.
Уход одного спортсмена не определяет финансовые результаты корпорации с выручкой более $46 млрд. Но он иллюстрирует более широкую тенденцию: новым игрокам становится проще претендовать на аудиторию, категории продуктов и маркетинговые активы, которые прежде почти автоматически ассоциировались с Nike.
Годовые результаты Nike нельзя назвать обвалом бизнеса. Выручка за финансовый 2026 год составила $46,4 млрд и практически не изменилась в отчетной валюте. Без учета валютных эффектов она снизилась на 2%. Выручка основного бренда Nike достигла $45,2 млрд, увеличившись на 1% в отчетной валюте, хотя в сопоставимом выражении снижение составило 1%.
При этом структура продаж дает более сложную картину:
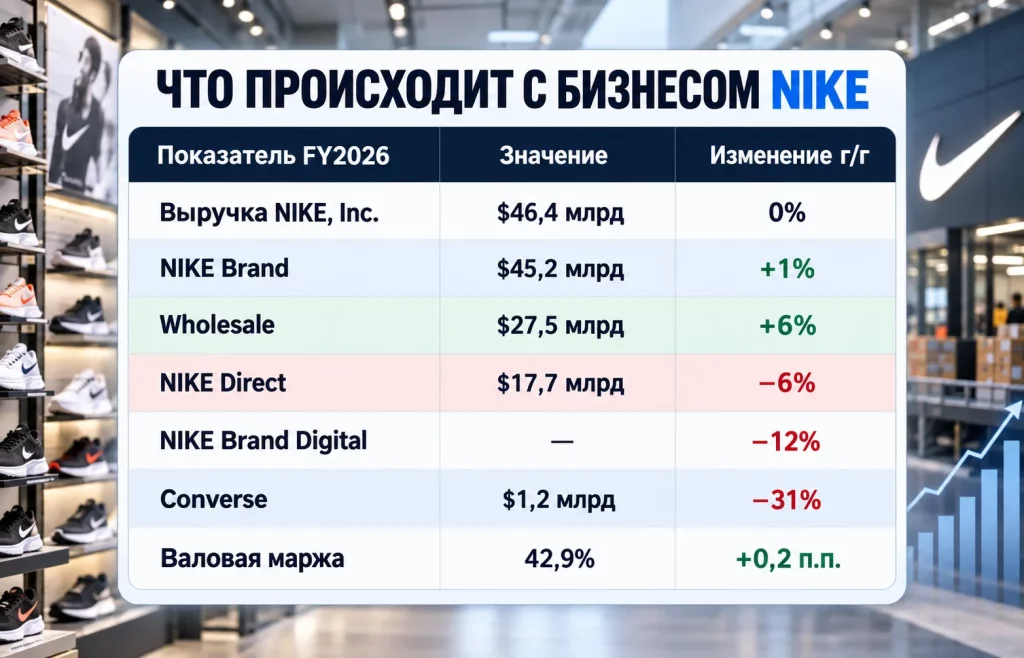
Источник годовой отчетности показывает и региональное расхождение. Северная Америка помогала компенсировать слабость других рынков, тогда как Greater China и регион EMEA снижали сопоставимую выручку основного бренда. В Greater China особенно слабой оставалась обувь: ее годовая выручка снизилась на 13% в отчетной валюте и на 15% без учета курсовых изменений.
Самый резкий спад наблюдался у Converse. Продажи бренда сократились сразу на 31%, до $1,2 млрд, причем падение происходило во всех географических регионах.
Есть и положительные признаки. Валовая маржа за год прибавила 20 базисных пунктов и достигла 42,9%. Оптовый канал вернулся к росту. В четвертом квартале North America компенсировала часть снижения в Китае и EMEA. Эти изменения показывают, что стратегия восстановления дает отдельные результаты, но пока не сформировала одновременный рост по основным каналам и регионам.
Для сравнения, сентябрьский материал Bitryc об акциях Meta и приближении ее капитализации к $2 трлн показывает обратную ситуацию: рынок готов быстро повышать оценку бизнеса, когда видит новые источники роста и более понятный механизм будущей монетизации. Для Nike задача сейчас противоположная — вернуть уверенность в способности бренда снова расширять продажи быстрее рынка.
Следующий важный этап наступит уже 1 октября. Nike планирует опубликовать результаты первого квартала финансового 2027 года примерно в 13:15 по тихоокеанскому времени после завершения основной торговой сессии в США. Конференция руководства начнется в 14:00 PT.
Один квартал не определит судьбу всей программы восстановления, однако рынок получит новые данные по нескольким направлениям.
Наконец, рынок будет смотреть на маржу и продуктовый цикл. Текущий P/E около 17x значительно ниже уровней пятилетней давности, но низкий по историческим меркам мультипликатор не гарантирует восстановления цены. Для его расширения нужны финансовые результаты, которые подтвердят улучшение спроса и устойчивость прибыли.
Положение Nike необычно именно сочетанием масштаба бренда и глубины рыночной переоценки. Компания сохраняет десятки миллиардов долларов выручки, глобальную дистрибуцию, высокий уровень узнаваемости и значительную прибыльность, но инвесторы уже несколько лет уменьшают цену, которую готовы платить за этот бизнес.
Исключение из S&P 100 не стало причиной многолетнего спада. Скорее, оно зафиксировало то, что рынок показывал котировками задолго до 21 сентября: Nike перестала соответствовать собственной прежней рыночной оценке. Чтобы акции Nike начали устойчиво менять эту картину, одной экономии или восстановления wholesale недостаточно. Компании придется одновременно вернуть продуктовую динамику, стабилизировать Китай, улучшить цифровые продажи и доказать, что новая стратегия способна снова создавать рост.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 28.09.2026:...
Налоги на офшорные трасты в Китае: счёт...
Добыча нефти и газа в Азербайджане: Exxon...
Цена Shiba Inu у $0,00000589: активность...
Переговоры Трампа и Си в США: главные...
Опционы на Bitcoin на $16 млрд истекли:...
Экспорт дизеля из Индии: страна спасает...
Курс евро к доллару у минимума: нефть...
Акции Meta взлетели на 36% —...
LTC переживает вторую молодость — цена...
Другие новости
Крипто рынок
Дайджест криптоновостей за 28.09.2026: BTC и Bitget
Финансовый рынок
Налоги на офшорные трасты в Китае: счёт для богатых
Срочный рынок
Добыча нефти и газа в Азербайджане: Exxon идёт в сланец
Финансовый рынок
Курс китайского юаня игнорирует угрозу санкций США
Фондовый рынок
Toyota теряет Китай: продажи падают шестой месяц
Финансовый рынок
BYD Racco начинает борьбу за рынок kei-car в Японии
Фондовый рынок
Акции SK Hynix рухнули на 45%: рынок усомнился в AI-буме
Крипто рынок
Ethereum рухнул ниже $2000: рынок ждет нового обвала