Поиск
Крипто рынок


Майнеры биткоина всё активнее используют энергетическую инфраструктуру для обслуживания искусственного интеллекта. 27 октября 2026 года американская Luxor Technology объявила о привлечении $16 млн для расширения бизнеса вычислительных мощностей, оборудования и финансовых инструментов. Масштаб перемен уже выходит за пределы отдельных сделок: раскрытая стоимость многолетних ИИ-контрактов добывающих компаний превышает $100 млрд, хотя фактически работающая инфраструктура приносит гораздо меньшую выручку. Разрыв между подписанными договорами и запущенными мощностями становится одним из главных рисков для отрасли.
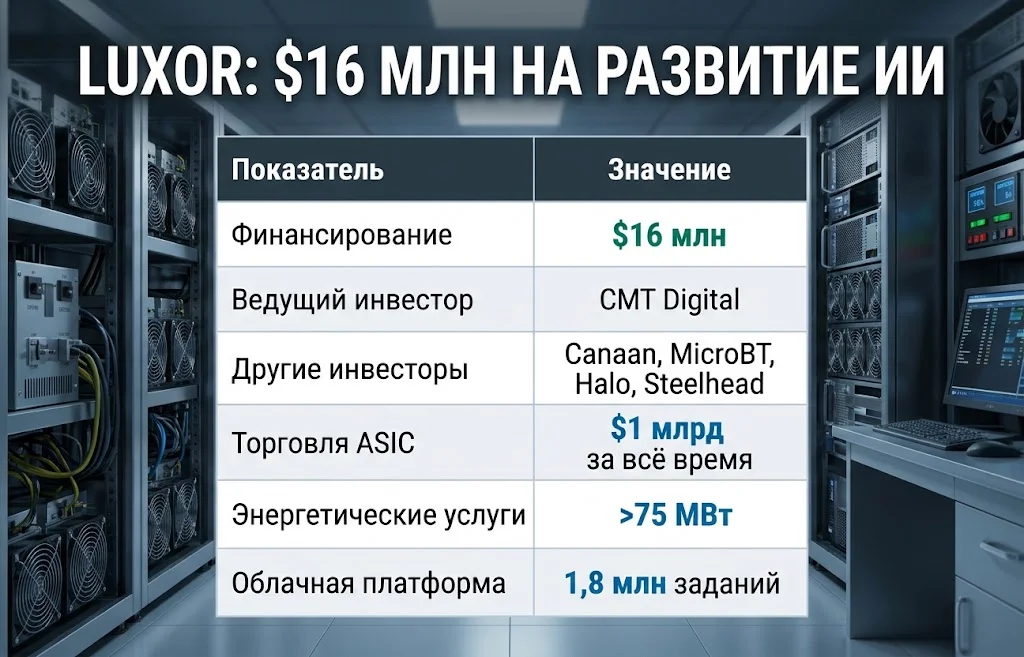
Компания объявила о стратегическом раунде финансирования 27 октября. Его возглавила CMT Digital, инвестиционная структура чикагской CMT Group. Среди участников также оказались производители оборудования для добычи Bitcoin — Canaan и MicroBT, а кроме них Halo, Steelhead и частные инвесторы. Их интерес распространяется не только на криптовалюту, но и на продажу серверов, энергоснабжение и финансовое обслуживание вычислительной инфраструктуры.
Объявленные $16 млн включают первичные инвестиции и сделки с уже существующими акциями. В первом случае средства поступают компании на развитие, во втором — продавцам долей. Точная пропорция не раскрыта, поэтому всю сумму нельзя считать новым денежным ресурсом Luxor. Также не опубликована оценка бизнеса, по которой инвесторы вошли в капитал.
В сентябре Luxor запустила направление Luxor AI. Ранее компания выстроила бизнес вокруг майнингового пула, торговли специализированными устройствами ASIC, управления энергопотреблением и производных контрактов на хешрейт — вычислительную мощность сети Bitcoin. Теперь похожие услуги предлагаются участникам рынка искусственного интеллекта. Это расширение действующей модели, а не объявленный отказ Luxor от биткоина.
У компании уже есть промышленная база, которая помогает выходить на новый рынок. Через её торговое подразделение за всю историю прошло ASIC-оборудование стоимостью $1 млрд, энергетические услуги охватывают нагрузку более 75 МВт на рынках ERCOT и SPP в США. Облачная платформа к сентябрю выполнила 1,8 млн рабочих заданий с начала года. Эти показатели характеризуют масштаб операций, но сами по себе не раскрывают прибыль от ИИ.
Средства первичной части финансирования предназначены для четырёх направлений: расширения облачной платформы, оборотного капитала в торговле графическими процессорами и серверами, развития производных инструментов на стоимость вычислений и найма специалистов. Производители ASIC среди акционеров получают дополнительную связь с цепочкой поставок, в которой оборудование для майнинга и серверы ИИ всё чаще конкурируют за электричество и площадки.
Финансирование небольшое по сравнению со строительством крупного центра обработки данных. Luxor стремится зарабатывать на услугах для владельцев мощностей и покупателей вычислений, не обязательно оплачивая строительство каждого нового объекта самостоятельно.
Экономика добычи Bitcoin зависит от цены монеты, сложности сети, эффективности устройств и стоимости электроэнергии. После очередного сокращения награды за блок майнер получает меньше новых BTC при той же доле вычислительной мощности. Если цена биткоина и комиссии не компенсируют эту разницу, старые устройства становятся менее прибыльными, а расходы на обслуживание долга и обновление парка остаются.
Исследование CoinShares за второй квартал 2026 года оценило среднюю денежную себестоимость добычи одного BTC без налогов у охваченных публичных компаний приблизительно в $75 500. Биткоин завершил тот квартал около $58 400. Это не означает, что каждый майнер работал с одинаковым убытком: тарифы на электричество, амортизация, договоры с энергосетями и эффективность техники существенно различаются. Но такая разница объясняет поиск источников дохода, не зависящих напрямую от курса криптовалюты.
У многих майнинговых компаний уже есть редкий ресурс — крупные площадки с доступом к электросети, разрешениями и системами охлаждения. Новому центру обработки данных иногда приходится годами добиваться подключения. Поэтому арендаторы ИИ-мощностей могут платить за надёжную площадку больше, чем приносила бы эксплуатация части майнинговых установок на том же энергоресурсе. Особенно ценны объекты, расположенные рядом с магистральными каналами связи и способные обеспечивать высокую плотность серверов.
Не все участники выбирают одинаковый путь. Одни полностью выводят добывающее оборудование и переключаются на размещение серверов. Другие сохраняют майнинг, выделяя отдельную часть площадки под ИИ. Третьи, включая Luxor, продают оборудование и инфраструктурные услуги обеим группам. Выбор зависит от цены BTC, доступного капитала, состояния энергосистемы и наличия клиента, готового заключить длительный договор.
Растущие инвестиции в дата-центры создают спрос на подготовленные мощности, однако арендная плата возникает только после ввода объекта и выполнения условий контракта. Само наличие трансформатора, земли и линии электропередачи ещё не превращает майнинговую ферму в полноценный ИИ-центр.
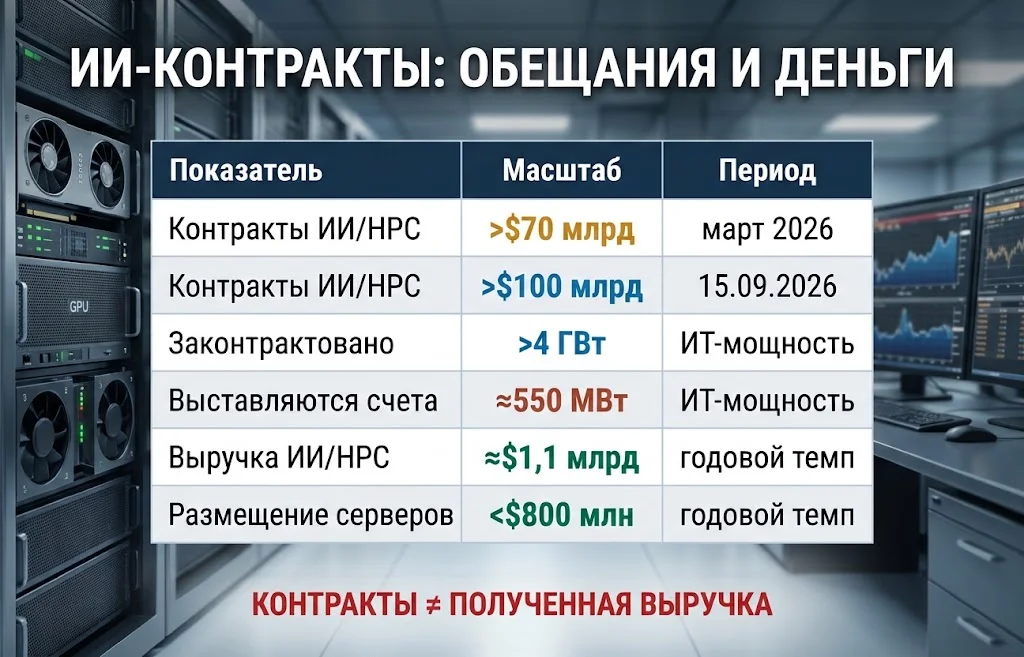
Весной 2026 года одним из ориентиров рынка стала оценка контрактного портфеля майнеров в размере более $70 млрд. К сентябрьскому исследованию CoinShares за второй квартал совокупная раскрытая стоимость обязательств в сфере искусственного интеллекта и высокопроизводительных вычислений превысила $100 млрд. Сравнивать эти суммы как точный квартальный прирост нельзя без единой выборки компаний и методики подсчёта. Они прежде всего отражают быстрое накопление многолетних договоров.
Сумма контрактов не равна ни годовой выручке, ни полученным авансам. Например, договор аренды на 15 лет может сразу увеличить раскрытый портфель обязательств на миллиарды долларов, хотя платежи поступят постепенно и только по мере предоставления оговорённых мощностей. Показатель также не учитывает сам по себе расходы на строительство, серверы, финансирование и обслуживание объекта.
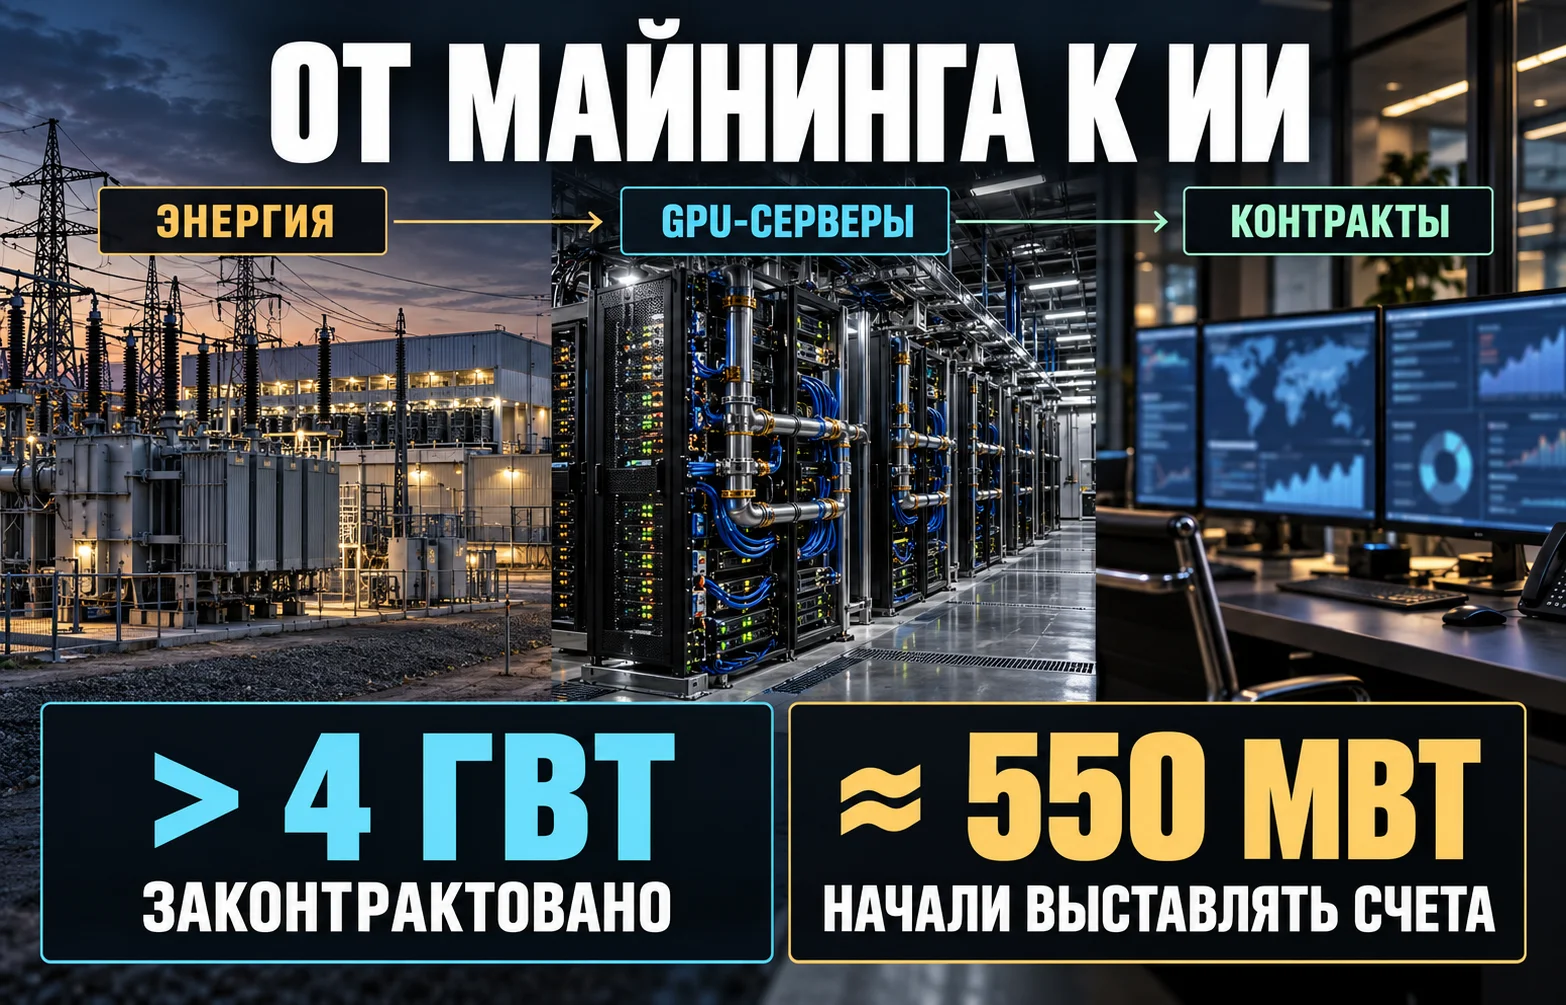
По оценке CoinShares, компании из исследуемой группы законтрактовали более 4 ГВт ИТ-мощности, но примерно 550 МВт уже выставляли клиентам счета. Это менее 14% от объявленной мощности. Речь идёт о соотношении стадий коммерческого запуска, а не о коэффициенте загрузки уже действующих серверов: не введённый объект нельзя считать простаивающим вычислительным оборудованием.
Годовая выручка от ИИ и высокопроизводительных вычислений в пересчёте на текущие темпы составляла около $1,1 млрд. Внутри этого показателя выручка непосредственно от размещения оборудования была ещё ниже — менее $800 млн. Разные категории нельзя складывать: размещение уже входит в более широкую оценку деятельности. И нельзя делить $1,1 млрд на $100 млрд, выдавая результат за рентабельность, потому что первое значение годовое, а второе относится к многолетним договорам.
На фондовом рынке ожидания отражаются значительно раньше денежных потоков. В исследовании CoinShares компании с заключёнными ИИ-контрактами в среднем оценивались в 12,9 прогнозной годовой выручки с учётом стоимости бизнеса, против 3,7 у майнеров без таких договоров. Разрыв показывает премию за будущий источник дохода, но не гарантирует его окупаемости. Отложенный ввод мощностей или удорожание кредита способны быстро изменить расчёт.
Для добычи Bitcoin используются специализированные интегральные схемы ASIC. Они выполняют ограниченный набор криптографических операций и не способны заменить графические ускорители, на которых обучают и запускают модели ИИ. Поэтому переключить программное обеспечение майнингового устройства и начать сдавать его для обучения нейросетей нельзя. Понадобятся другие серверы и часто новая инженерная инфраструктура.
Основные различия проявляются на уровне объекта:
CoinShares оценивает капитальные расходы на создание ИИ-инфраструктуры в $8–15 млн на МВт против приблизительно $0,7–1 млн на МВт для майнинга. Это оценки для разных классов объектов, а не универсальная цена модернизации каждой действующей фермы. Тем не менее порядок величин показывает, почему доступ к электросети является преимуществом, но не избавляет владельца площадки от крупных инвестиций.
Отдельный фактор — энергия. Рост спроса на газовые турбины для дата-центров отражает стремление операторов получать дополнительную генерацию там, где сеть не успевает за строительством. Однако собственная электростанция требует топлива, оборудования, разрешений и расходов на обслуживание. Дешёвый мегаватт в расчётной модели может оказаться дорогим после включения резервирования и стоимости капитала.
Последовательность превращения площадки в источник дохода довольно жёсткая:
Пока эти этапы не завершены, стоимость контракта не устраняет нагрузку по процентам и строительным платежам. Компании с готовыми площадками и обеспеченным спросом имеют преимущество перед теми, кто одновременно ищет клиента, кредитора и подключение.
В майнинге Luxor уже работала с производными контрактами на хешрейт: они позволяют участникам заранее зафиксировать экономические условия будущих вычислений и ограничить часть ценового риска. На рынке ИИ похожая задача возникает у покупателей времени графических ускорителей. Стоимость аренды серверов меняется из-за спроса, доступности чипов, энергоцен и появления более производительного оборудования.
В августе Luxor запустила индекс цен на аппаратную инфраструктуру ИИ в составе Hashrate Index. Он отслеживает медианные цены предложения на узлы NVIDIA HGX с восемью ускорителями, в том числе новые B300, новые H100 и восстановленные H100. Это ориентир цен продавцов, а не подтверждённая средняя цена совершённых сделок. Но наличие сопоставимого индикатора упрощает переговоры и формирование финансовых контрактов.
Следующий слой — внебиржевые форварды и опционы на аренду вычислительной мощности с денежным расчётом. Допустим, разработчику модели через несколько месяцев понадобится большой объём GPU-часов. Рост стоимости аренды угрожает его бюджету; договор с заранее определёнными расчётными условиями может компенсировать часть такого изменения. У владельца серверов противоположная проблема: снижение арендных ставок способно уменьшить ожидаемую выручку.
При этом финансовый контракт не создаёт физические процессоры и не гарантирует их поставку. Участник может защититься от ценового движения, но столкнуться с нехваткой доступных серверов, разницей между индексом и собственной ставкой аренды или невыполнением обязательств контрагентом. Для Luxor доходным направлением становится не только продажа оборудования, но и обслуживание торговли, оценка рисков и предоставление ликвидности.
Переориентация части крупных компаний способна изменить распределение вычислительных мощностей Bitcoin. Если оператор отключит ASIC и больше не будет добывать монеты, его собственный хешрейт снизится. Однако оборудование можно перепродать другому майнеру, а сложность сети со временем приспосабливается к совокупной вычислительной мощности. Поэтому уход отдельной публичной компании не означает автоматического и равного по масштабу сокращения защиты сети.
Наиболее жёсткий вариант — полное прекращение добычи и продажа оборудования ради финансирования ИИ-объекта. Более гибкий предполагает параллельное использование площадок: майнинг остаётся там, где электричество дешёвое, а помещения с подходящей связью переоборудуются для клиентов ИИ. Возврат к добыче также возможен, если цена BTC резко улучшит экономику, но долгосрочные арендные договоры и капитальные затраты ограничивают свободу обратного перехода.
Для инвесторов появляется новая система оценки компаний. Важны уже не только хешрейт, количество добытых BTC и стоимость электричества. Придётся отслеживать введённые и оплачиваемые мегаватты, фактическую выручку от ИИ, график капитальных расходов, условия финансирования и концентрацию клиентов. Акции компании с крупным портфелем договоров могут подорожать раньше, чем у неё появится возможность обслуживать долг за счёт новых поступлений.
Дополнительный риск связан с переоценкой инвестиций в искусственный интеллект. Если крупные технологические заказчики сократят расходы на вычисления, часть новых дата-центров столкнётся с пересмотром арендных ставок или сроков запуска. И напротив, своевременный ввод мощностей и устойчивые платежи способны подтвердить более высокие оценки инфраструктурных компаний.
Luxor рассчитывает обслуживать этот переход через оборудование, энергетику, облачное программное обеспечение и финансовые инструменты. Для сектора в целом решающей проверкой станут не новые объявления о миллиардах долларов, а рост количества реально оплачиваемых мегаватт без несоразмерного увеличения долга. Майнеры биткоина получают шанс превратить энергетическое преимущество в более устойчивый бизнес, но успех будет зависеть от того, насколько быстро обещанные контракты станут денежной выручкой.
Больше новостей здесь.
Полезное
Дайджест фондового рынка за 28.10.2026:...
Новозеландский доллар рухнул после...
Крах ИИ-пузыря: кто выиграет, если рынок...
Банк Ripple одобрен в США: что меняется...
Запасы пальмового масла: склады Малайзии...
Чешская крона: Чехия ставит барьер для...
Пузырь ИИ в Китае: обвал на $480 млрд...
Дайджест криптоновостей за 26.10.2026:...
Искусственное золото: конец эпохи...
Рентабельность продаж: почему Nvidia...
Другие новости
Фондовый рынок
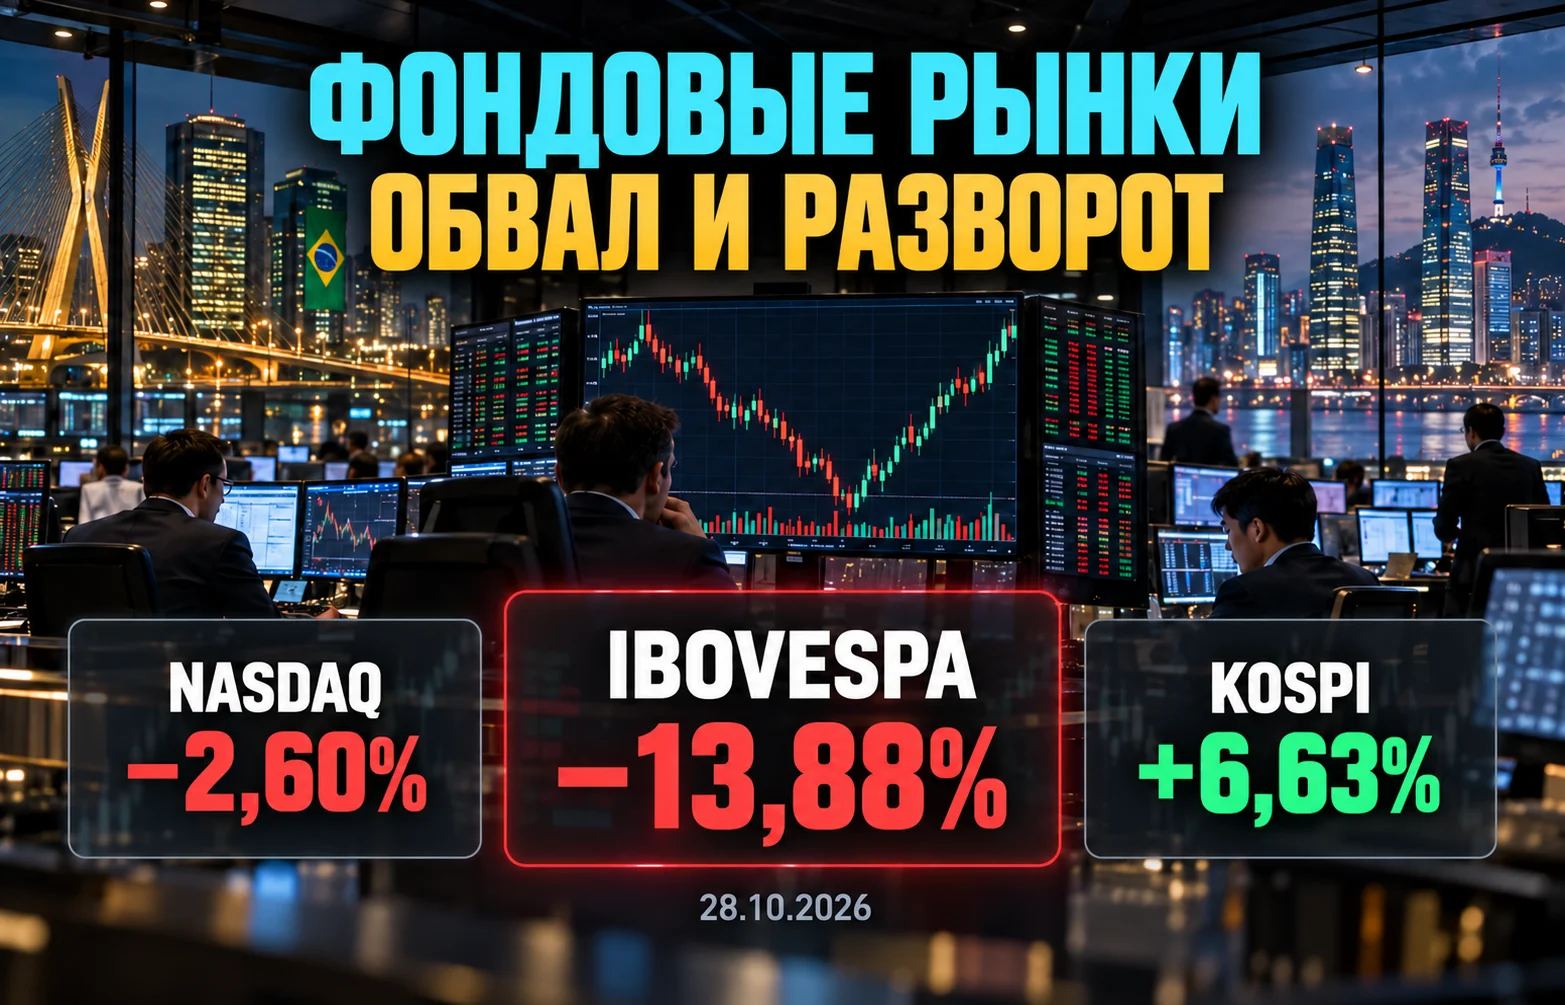
Дайджест фондового рынка за 28.10.2026: пять потрясений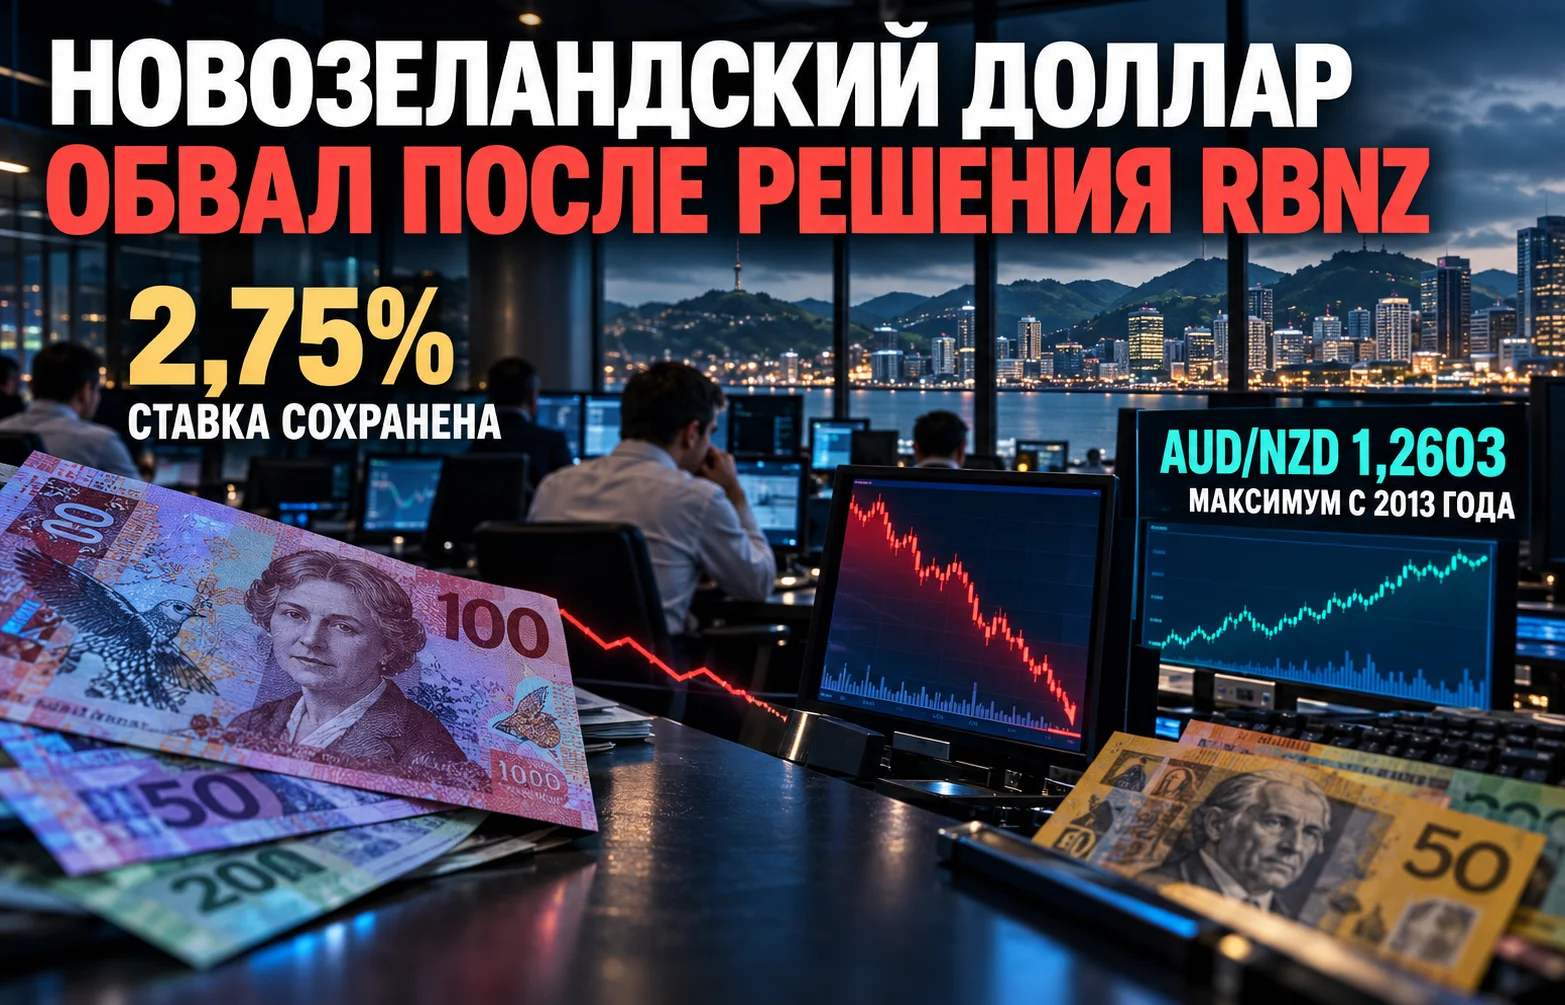
Финансовый рынок
Новозеландский доллар рухнул после решения RBNZ
Фондовый рынок
Крах ИИ-пузыря: кто выиграет, если рынок рухнет?
Крипто рынок
Дайджест криптоновостей за 28.09.2026: BTC и Bitget
Финансовый рынок
Налоги на офшорные трасты в Китае: счёт для богатых
Срочный рынок
Добыча нефти и газа в Азербайджане: Exxon идёт в сланец
Фондовый рынок
Акции Nike потеряли 76%: бренд покинул S&P 100
Финансовый рынок
Курс китайского юаня игнорирует угрозу санкций США
Фондовый рынок
Toyota теряет Китай: продажи падают шестой месяц