Поиск
Срочный рынок


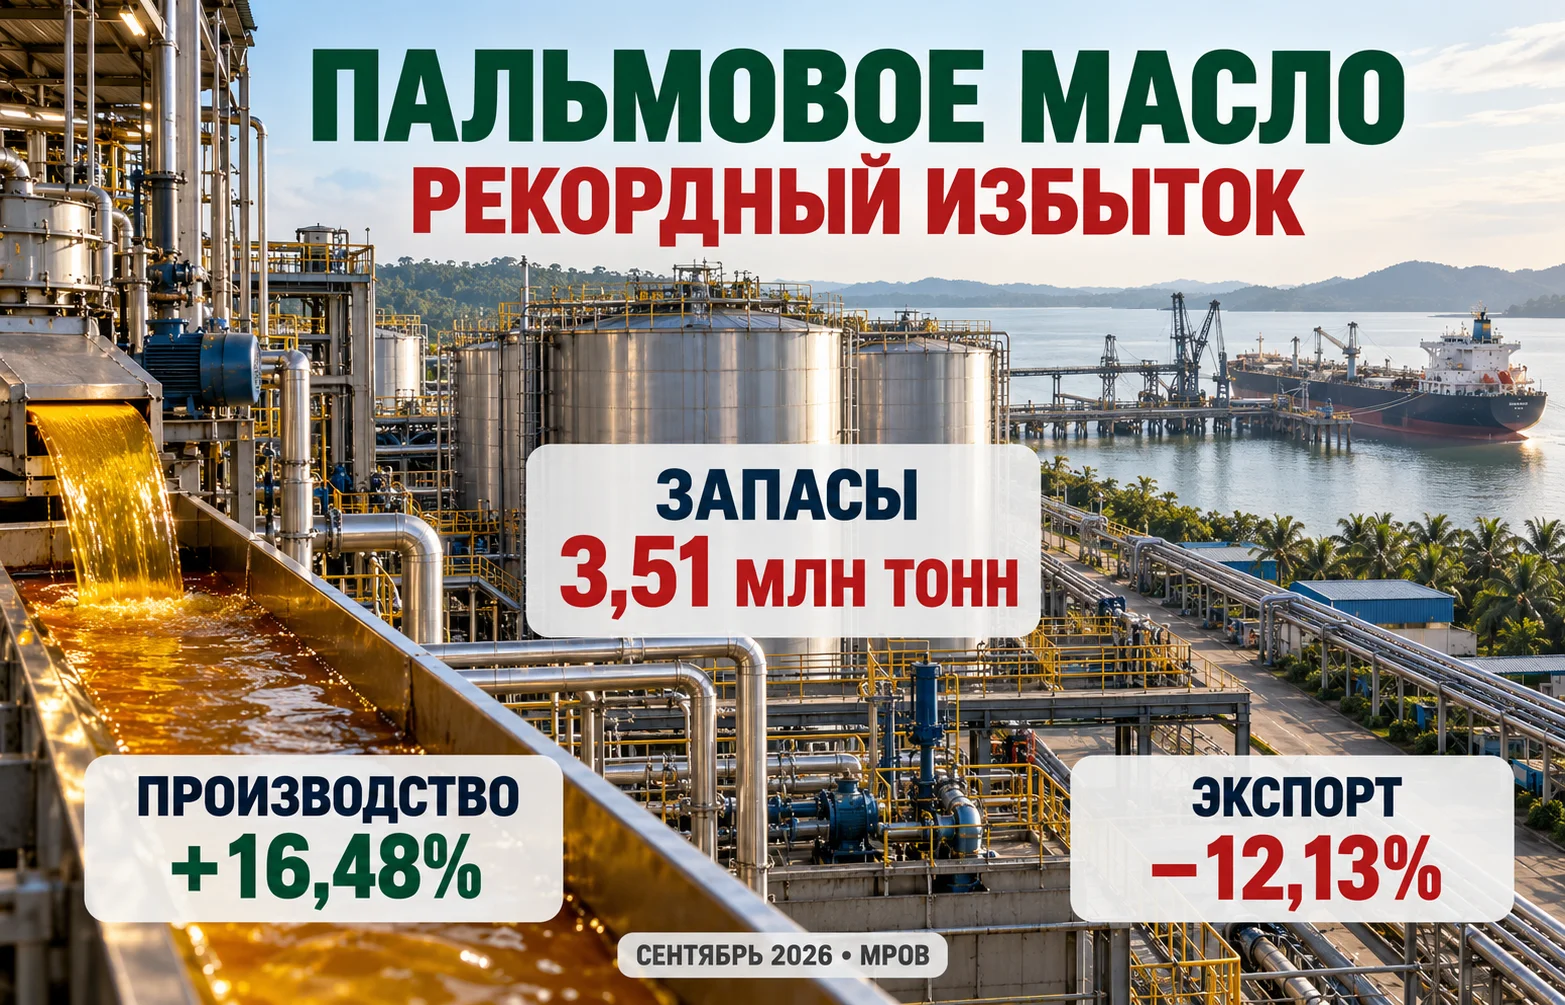
Запасы пальмового масла в Малайзии к концу сентября 2026 года достигли 3,51 млн тонн — исторического максимума для второго по величине производителя этой продукции в мире. За месяц остатки увеличились почти на четверть. На плантациях продолжается высокий сезон сбора урожая, а переработчикам и экспортёрам приходится решать, куда размещать всё новые партии сырья. Однако переполненные хранилища ещё не означают, что мировые цены неизбежно обвалятся: в октябре спрос со стороны Индии заметно оживился, а участники рынка ждут сезонного сокращения выпуска.
Ситуация складывается необычная. Малайзия одновременно сталкивается с физическим избытком масла и сохраняющимися высокими биржевыми котировками. Причина не только в количестве собранных плодов. Значение имеют сроки отгрузки, доступность резервуаров, разница в стоимости растительных масел и ожидания относительно урожая 2027 года. Перебои в одном звене способны изменить экономику всей цепочки — от небольшого хозяйства до зарубежного покупателя.
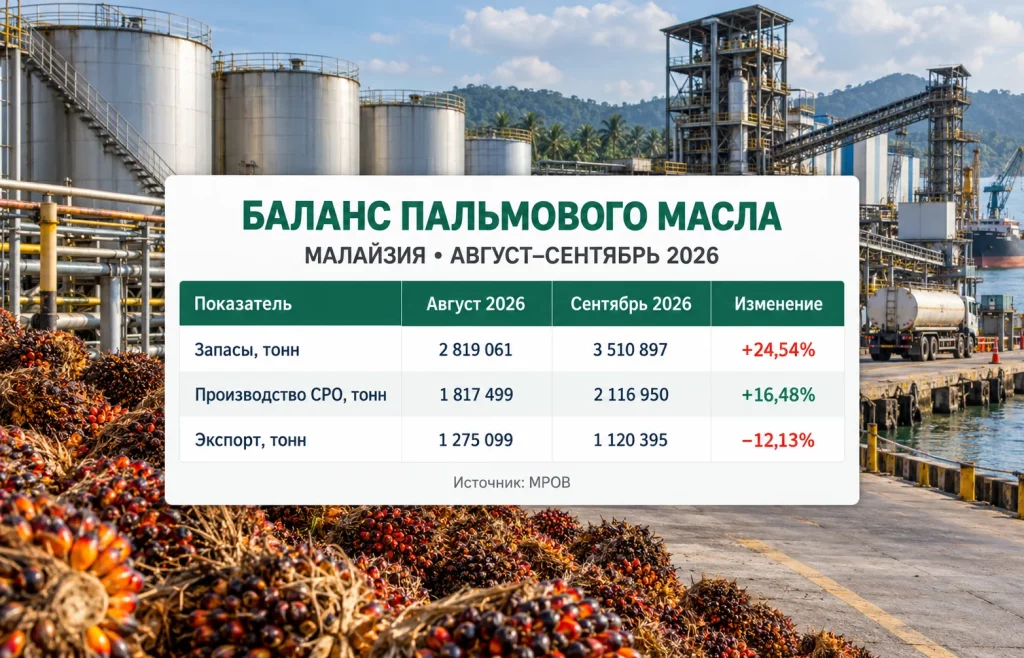
По статистике Malaysian Palm Oil Board (MPOB), на конец сентября в стране находилось 3 510 897 тонн пальмового масла против 2 819 061 тонны в августе. Прирост составил 691 836 тонн, или 24,54%. Это не объём производства за один месяц, а количество продукции, оставшейся в системе после внутренних операций и отгрузок. Прежний максимум запасов, около 3,22 млн тонн, был зафиксирован в декабре 2018 года.
Производство нерафинированного пальмового масла достигло 2 116 950 тонн, увеличившись на 16,48% относительно августа. Экспорт, напротив, сократился на 12,13% — с 1 275 099 до 1 120 395 тонн. Таким образом, на рынок поступило больше свежей продукции, но за границу ушло меньше. Именно это сочетание создало условия для быстрого накопления остатков.
Внутри общего показателя запасов есть два разных сегмента: нерафинированное масло, поступающее с перерабатывающих предприятий, и уже обработанная продукция. Они требуют подходящих ёмкостей, соблюдения температурных режимов и своевременного движения к покупателям. Наличие свободного резервуара в одном порту не гарантирует, что им сможет воспользоваться завод за сотни километров: перевозка занимает время и стоит денег.
Производство MPOB отражает выпуск нерафинированного масла, тогда как совокупные запасы включают более широкий набор продуктов. Поэтому простое вычитание экспорта из производства не даёт точного изменения остатков: существуют импорт, внутреннее потребление, переработка и перемещение продукции между категориями.
Сентябрь оказался особенно урожайным. По итогам первых девяти месяцев Малайзия произвела около 14,75 млн тонн нерафинированного масла — примерно на 2% больше, чем годом ранее. Представители отрасли допускают, что годовой объём сравняется с рекордом 2025 года в 20,28 млн тонн или превысит его. Октябрь также рассматривается как возможный пик сбора, хотя окончательная статистика за него ещё не опубликована.
Пальмовые плоды нельзя долго оставлять без переработки. После сбора свежие грозди отправляют на завод, где из них получают масло, которое затем хранится в резервуарах, очищается либо направляется к экспортным терминалам. Если готовую продукцию не удаётся своевременно вывезти, резервуары заполняются, а предприятие рискует лишиться возможности принять следующую партию плодов.
Проблема не исчерпывается площадью склада. Для перевозки требуются автоцистерны, подходящие портовые мощности, суда и согласованные графики погрузки. Когда экспортный контракт уже заключён, но танкер ещё не подошёл, продать следующую партию на бумаге проще, чем физически разместить её. Дополнительные расходы на хранение и перевозку способны съесть часть выручки даже при сравнительно высокой мировой цене.
Особенно чувствительны к таким ограничениям регионы острова Борнео — Сабах и Саравак, где сосредоточена крупная часть малайзийского производства. Плантации могут находиться далеко от портов, а перевозки зависят от состояния дорог, доступности топлива и местного транспорта. Поэтому общенациональный рекорд запасов не означает одинаковую загрузку каждого предприятия. Открытая статистика MPOB не позволяет определить, какой именно завод или резервуар заполнен полностью и сколько свободной ёмкости осталось в отдельном штате.
Перегрузка логистики бьёт по участникам рынка неодинаково:
Существует и противоположное ограничение предложения. Малайзийские плантации продолжают испытывать нехватку работников. Ассоциация производителей оценивала дефицит сборщиков примерно в 18 тысяч человек. Если при сезонном спаде часть урожая не будет собрана вовремя, нынешний избыток может смениться более напряжённым балансом. Для производителей это неприятное сочетание: сегодня приходится искать место под продукцию, а завтра возможны потери от недостатка рабочей силы.
На мировом рынке растительных масел предложение можно перераспределять между несколькими продуктами, но они не полностью взаимозаменяемы. Для пищевых компаний важны состав жиров, температура плавления, технология производства и стоимость переработки. Всё же при значительном ценовом разрыве часть покупателей способна увеличить долю более дешёвого масла без существенного изменения конечного продукта.
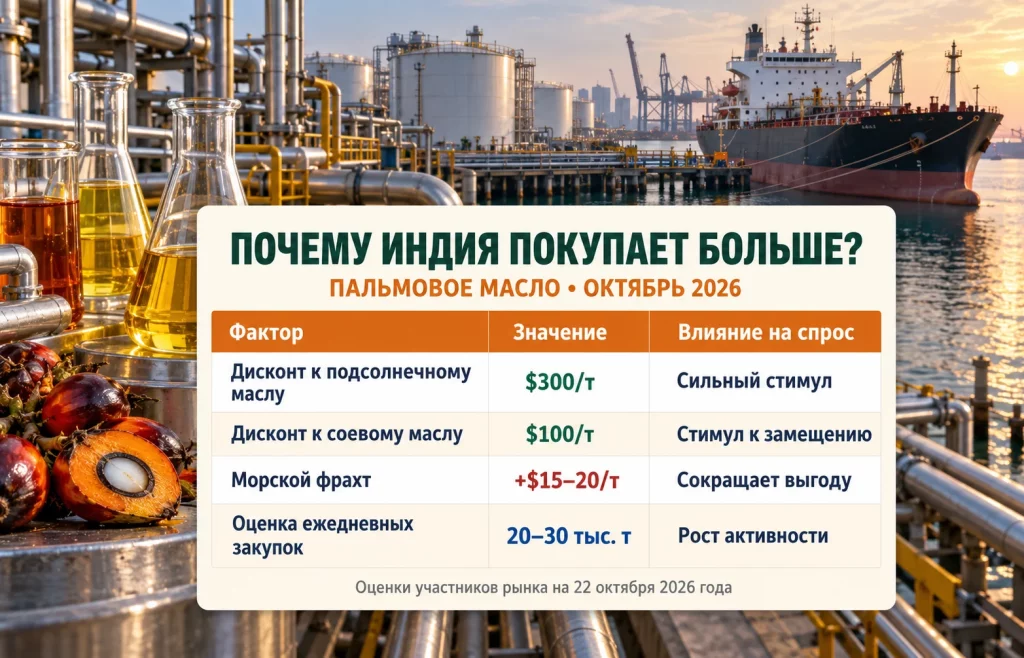
К 22 октября пальмовое масло продавалось примерно на 300 долларов за тонну дешевле подсолнечного и на 100 долларов дешевле соевого. Такие ориентиры приводил Аашиш Ачарья, вице-президент индийской Patanjali Foods, одного из крупных покупателей растительных масел. Он оценивал покупки заинтересованных импортёров в последние недели примерно в 20–30 тысяч тонн в день. Это оценка текущей торговой активности, а не официальный показатель всего индийского импорта.
Для индийского переработчика разница в 300 долларов на каждой тонне может быть значительной. При условной партии в 10 тысяч тонн ценовое преимущество относительно подсолнечного масла составляет 3 млн долларов до учёта качества, доставки, пошлин и остальных расходов. Такой расчёт объясняет стимул к замещению, но не является оценкой прибыли: разные масла продаются на неодинаковых условиях, а рецептуры нельзя изменить без затрат.
Спрос поддерживает и сезонный фактор. Перед праздником Дивали потребление пищевых масел в Индии обычно увеличивается примерно на 10–15%. Дополнительную роль играют блокада Чёрного моря и риск нарушения перевозок украинской и российской аграрной продукции, включая подсолнечное масло. При менее надёжных поставках конкурентного продукта покупатели охотнее фиксируют доступные партии из Юго-Восточной Азии.
Впрочем, более дешёвый товар ещё должен добраться до покупателя. В октябре стоимость морской перевозки растительных масел за короткий период увеличилась примерно на 15–20 долларов за тонну, согласно оценкам участников индийской торговли. При дисконте в 300 долларов это не уничтожает ценовое преимущество пальмового масла, но сокращает его. Изменения импортных пошлин, курса рупии и доступности резервуаров в индийских портах способны повлиять на итоговую экономику сделки.
Предварительные данные независимых инспекторов также указывают на ускорение малайзийского экспорта в первые двадцать дней октября: оценки прироста относительно того же периода сентября составляли от 58,5% до 78,4%. Это существенный разворот после слабого сентября, но пока не официальный итог месяца. Более того, объём отгрузок ещё не показывает, насколько уменьшатся остатки: при новом рекорде производства склады могут оставаться заполненными.
Избыток физических партий обычно усиливает давление на ближайшие предложения продавцов. Компании, которым необходимо освобождать резервуары, могут охотнее идти на скидку. Но фьючерсные котировки учитывают не только текущие отгрузки, а также ожидаемый спрос и урожай через несколько месяцев. Поэтому большой складской остаток не гарантирует такого же масштабного падения биржевого контракта.
26 октября январский контракт 2027 года на Bursa Malaysia Derivatives завершил сессию около 4 793 ринггитов за тонну, потеряв примерно 0,5%. Это конкретная цена контракта с будущим сроком поставки, а не средняя стоимость всех физических партий в стране. Для сопоставления: в сентябре средний отраслевой ориентир нерафинированного масла составлял около 4 615 ринггитов за тонну. Сравнивать эти значения как чистое изменение цены за месяц неправильно из-за разных периодов и методов расчёта.
Есть по меньшей мере три силы, ограничивающие влияние переполненных хранилищ. Первая — ожидаемое сезонное снижение урожая после осеннего пика. Вторая — индонезийская программа производства биодизеля, которая поглощает часть пальмового масла и связывает его рынок с энергетическими ценами. Третья — риск более сухой погоды из-за Эль-Ниньо, способной уменьшить урожайность позже, особенно в 2027 году.
Сходную роль погодные риски играют и на рынке сахара: трейдеры могут поднять цену будущего урожая, хотя текущие запасы ещё велики. В случае пальмового масла это не доказательство будущего дефицита, а причина, по которой продавцы и инвесторы по-разному оценивают ближайшие и дальние поставки.
Разница между физической и биржевой ценой требует аккуратного подхода. Как и в ситуации, когда цены на физическую нефть расходятся с фьючерсами, необходимо учитывать сорт, место отгрузки, дату поставки, валюту и транспортные расходы. Иначе можно ошибочно объявить один сегмент дешёвым, а другой дорогим, хотя сравниваются разные условия торговли.
Для малайзийских компаний высокие цены сами по себе не гарантируют увеличения прибыли. Расходы на оплату труда, удобрения, перевозку и содержание инфраструктуры растут. Если одновременно приходится дольше держать продукт в резервуаре либо предоставлять скидку импортёру, денежный поток ухудшается даже при положительной динамике фьючерсов. Поэтому инвесторам полезно наблюдать не только за котировкой, но и за темпами отгрузок и операционными издержками производителей.
Ближайшие месяцы могут существенно отличаться от сентября. Малайзийский совет по пальмовому маслу (MPOC) ожидает, что остатки будут сокращаться с ноября 2026-го по февраль 2027 года при сезонном снижении производства. Аналитики UOB Kay Hian, напротив, допускают достижение пика запасов в октябре–ноябре с последующим уменьшением начиная с декабря. Разница в оценках касается прежде всего момента разворота, а не направления сезонного цикла.
Первый сценарий предполагает, что октябрьское восстановление экспорта сохранится, а выпуск после пика начнёт уменьшаться. Тогда производители постепенно освободят часть резервуаров, сократят расходы на хранение и смогут уменьшить скидки. Спрос со стороны Индии и Китая поддержит такую нормализацию, особенно если разница в ценах с конкурирующими маслами останется заметной.
Второй сценарий менее благоприятен для экспортёров. Если высокие объёмы переработки сохранятся дольше прогнозов или транспортные ограничения усилятся, запасы могут продолжить расти даже при увеличении зарубежных заказов. Тогда отдельным предприятиям придётся выбирать между более дорогим хранением, снижением отпускных цен и ограничением закупок свежих плодов.
За дальнейшим развитием ситуации стоит следить по нескольким проверяемым показателям:
Краткосрочное давление на продавцов совместимо с сохранением относительно высоких мировых котировок. Однако для постепенной разгрузки системы недостаточно одного месяца хороших заказов: вывоз должен устойчиво превышать новые поступления с учётом внутреннего спроса. Запасы пальмового масла станут снижаться только тогда, когда этот баланс изменится на практике. До появления полной октябрьской статистики говорить о завершении складского кризиса преждевременно.
Полезное
Чешская крона: Чехия ставит барьер для...
Пузырь ИИ в Китае: обвал на $480 млрд...
Дайджест криптоновостей за 26.10.2026:...
Искусственное золото: конец эпохи...
Рентабельность продаж: почему Nvidia...
Выборы в Сербии и Бразилии: молодёжь или...
HSBC RedCoin: стейблкоин для 3,3 млн...
Прогноз курса рубля: удержится ли доллар...
Мировые цены на пшеницу: рекорд падения с...
Доли в Anthropic: кто заработает...
Другие новости
Финансовый рынок
Чешская крона: Чехия ставит барьер для перехода на евро
Фондовый рынок
Пузырь ИИ в Китае: обвал на $480 млрд грозит миру кризисом?
Крипто рынок
Сезон альткоинов 2026: ETH обгоняет BTC
Срочный рынок
Цены на пшеницу взлетели: рынок ждет нового шока
Финансовый рынок
Курс AUD/NZD: хедж-фонды ставят на австралийский доллар
Фондовый рынок
Прогноз выручки NVIDIA: рынок ждет 70% роста в FY2028
Финансовый рынок
EUR/NZD теряет позиции: почему киви может обойти евро?
Фондовый рынок
IPO CXMT взорвало рынок: акции выросли более чем на 530%
Крипто рынок
AI-токены взлетели на фоне стагнации BTC